잠비아 구리 전망
잠비아의 구리 생산 성장 추진: 2031년까지 3백만 톤 달성을 위한 조건은?
잠비아는 2026년에 더 강력한 구리 프로젝트 파이프라인, 갱신된 자본 지출, 그리고 여러 대규모 광산의 회복 또는 확장 모드와 함께 시작했습니다. 그러나 최신 국가 통계에 따르면 투자를 실제 금속 생산으로 전환하는 것은 여전히 점진적입니다. 2026년 상반기 구리 생산량은 447,181.93톤으로, 전년 동기 445,176.59톤보다 0.45% 증가에 그쳤습니다. 더 강력한 광산 수준의 성과와 거의 정체된 국가 성장 간의 대비는 국각의 3백만 톤 목표가 얼마나 까다로운지를 보여주는 유용한 지표를 제공합니다. 또한 시장의 핵심 문제를 부각시킵니다: 잠비아의 미래 공급 이야기는 점점 더 신뢰할 수 있게 되고 있지만, 새로운 톤수의 시기와 일관성은 프로젝트 발표만이 아니라 광산, 가공 시설 및 전력 시스템 전반의 실행에 달려 있다는 점입니다.
|
447,181.93 t
|
+0.45%
|
3.0 Mt
|
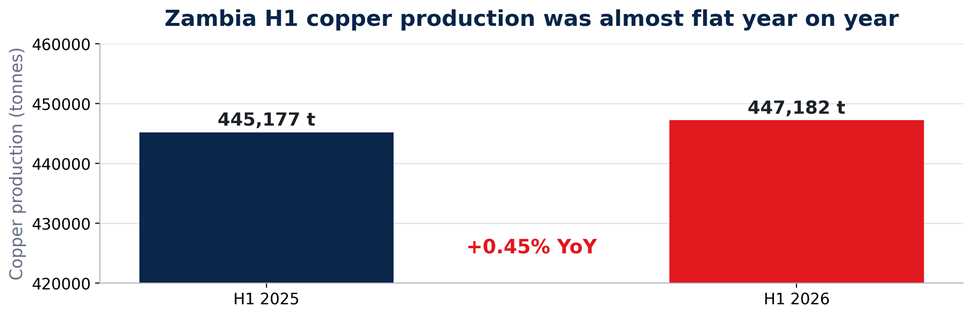
그림 1. 상반기 구리 생산량은 전년 대비 거의 변동 없음. 출처: 잠비아 광산광물개발부.
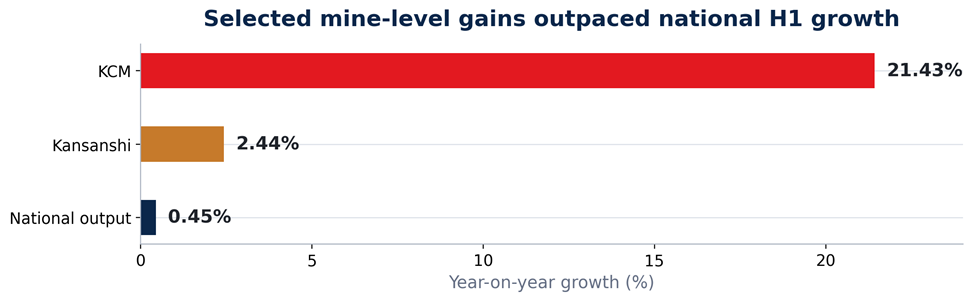
그림 2. 선택된 광산 수준의 증가는 국가 전체 증가보다 훨씬 컸음. 출처: 잠비아 광산광물개발부.
1. 생산은 회복 중이지만 성장 곡선은 여전히 가파름.
최신 의회 자료에 따르면 잠비아의 광산 구리 생산량은 2018년 808,370톤, 2019년 733,088.88톤, 2020년 848,938톤으로 반등한 후 2023년에는 786,523톤으로 완화되었습니다. 2024년에는 825,271톤으로 회복되었으며, 이후 정부는 2025년에 약 890,000톤을 보고했습니다. 방향은 긍정적이지만, 3백만 톤 전략은 완전히 다른 규모의 확장을 필요로 합니다.
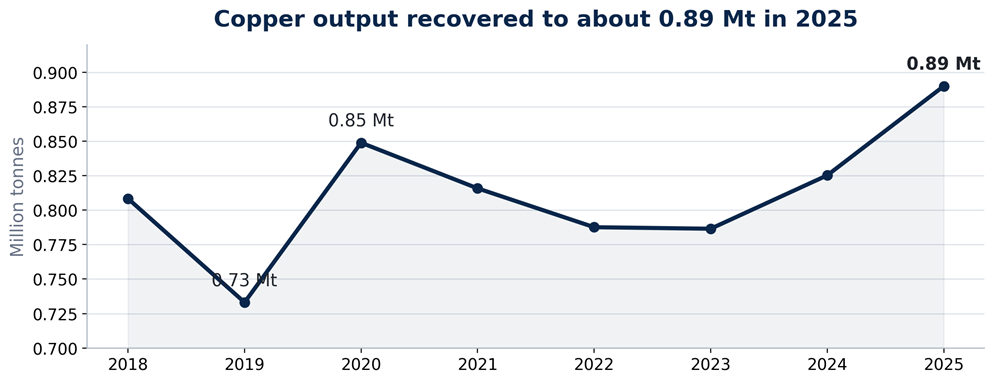
그림 3. 잠비아 구리 생산량, 2018-2025. 출처: 잠비아 국회, 2026년 2월. 역사적 국가 생산 수치는 정부 간행물 전반에 걸쳐 수정되었으며 이전에 보고된 시리즈와 다를 수 있습니다.
2025년 약 890,000톤에서 출발하여 2031년까지 3백만 톤으로의 순조로운 경로는 약 22.4%의 연평균 성장률을 의미합니다. 이것은 SMM 계산 결과일 뿐 공식적인 전망은 아니다. 이 궤적은 필요한 가속화 규모를 보여주기 때문에 유용하지만, 실제 광산 공급량이 직선적으로 증가하지는 않는다. 주요 확장은 단계적으로 이루어지며, 시운전 기간은 일시적으로 생산량을 제약할 수 있고, 유지보수, 광석 등급 및 운영 신뢰성은 해마다 상당한 변동성을 초래할 수 있다. 실질적으로 잠비아가 아래 그래프와 정확히 일치하는 경로를 따라야 하는 것은 아니지만, 2031년 목표를 달성 가능한 범위 내에 두기 위해서는 비교적 좁은 기간 내에 여러 차례 대규모 생산 증대가 이루어져야 한다.
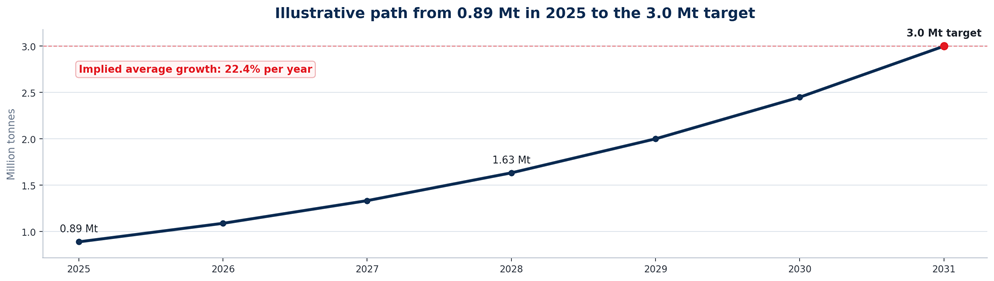
도표 4. 2031년까지 300만 톤 달성을 위해 필요한 예시 생산 경로. 출처: 2025년 생산량 약 89만 톤을 기준으로 한 SMM 계산.
2026년 당장의 산술적 조건도 까다롭다.
잠비아가 2026년에 100만 톤에 도달하려면 하반기 생산량이 약 55만 2,818톤이어야 하며, 이는 상반기 생산량보다 약 23.6% 증가한 수치다. 이 비교는 연간 상반기와 하반기의 정상적인 계절적 차이를 고려하지 않았지만, 국가가 훨씬 더 큰 2031년 격차를 해결하기 전에 필요한 가속화 규모를 보여준다. 따라서 강력한 하반기 실적은 중요한 초기 신호가 될 수 있으며, 특히 주요 광산 전반에 걸쳐 생산량 증가가 고르게 나타나고 한두 개 광산에 집중되지 않는 경우 더욱 그렇다. 지속적인 국가적 성장은 궁극적으로 Kansanshi, KCM, Lumwana 등의 광산 개선이 다른 곳의 유지보수 손실과 운영 차질을 상쇄할 수 있는지에 달려 있다.
SMM 분석: 이 생산 궤적은 잠비아의 300만 톤 목표가 단순한 최근 회복세의 연장선이 아닌, 다중 프로젝트 성장 프로그램으로 평가되어야 하는 이유를 보여준다. 생산량은 개선되었지만, 필요한 성장률은 여전히 최근 국가 실적을 훨씬 상회한다. 핵심 질문은 기존 광산이 유지보수, 등급 변동성 및 운영 제약으로 인한 손실을 피하면서 여러 확장 프로젝트가 동시에 생산량을 늘릴 수 있느냐는 것이다. 프로젝트 성장과 기존 광산 안정성이 동시에 개선되어야만 목표 달성이 실질적으로 가능해진다. 따라서 잠비아는 한 번의 예외적인 성장이 아닌 반복적이고 지속적인 생산 단계 상승이 필요하다.
2. 잠비아의 차기 구리 성장 단계를 이끌 프로젝트 파이프라인
잠비아 구리 생산량 증가를 지지하는 가장 강력한 주장은 여러 대규모 자산이 동시에 진전되고 있다는 점이다. Kansanshi의 S3 확장이 가속화되고 있으며, Sentinel은 주요 기존 생산 광산으로 남아 있고, Lumwana의 Super Pit 확장은 공사 중이며, Mingomba는 광산 개발 작업에 들어갔습니다. 이들 프로젝트가 모두 동일한 일정에 기여하는 것은 아니며, 이는 2031년 목표를 평가할 때 중요합니다. 따라서 단기 성장은 기존 광산의 브라운필드 확장과 더 높은 가동률에 더 의존하는 반면, 대규모 그린필드 기여는 2020년대 후반과 2030년대 초반에 더욱 중요해집니다.
|
운영 |
개발 |
생산 영향 |
|
Kansanshi |
S3 확장/가속화 |
2026년 175~205 kt; 2028년 230~260 kt |
|
Sentinel |
기존 대규모 광산 |
2026~2028년 각각 190~220 kt/년 가이던스 |
|
Lumwana |
약 20억 달러 규모의 Super Pit 확장 |
30년 이상 수명 동안 연간 약 240 kt 생산 예상; 첫 확장 구리 생산 2028년 1분기 말 |
|
Mingomba |
그린필드 광산 개발 |
목표 생산량 약 300 kt/년; 첫 생산은 2030년대 초반 예상 |
표 1. 잠비아의 중기 구리 공급 파이프라인을 형성하는 주요 프로젝트 선정.출처: First Quantum Minerals; Barrick Mining; KoBold Metals.
Kansanshi는 가장 가시적인 단기 브라운필드 기여입니다. 2026년 가이던스는 175,000~205,000톤이며, S3가 가속화됨에 따라 2028년에는 230,000~260,000톤으로 증가할 것입니다. Sentinel은 2028년까지 연간 190,000~220,000톤의 가이던스로 중요한 기존 생산 기반을 제공합니다. Lumwana는 2028년 1분기 말 첫 확장 구리 생산을 목표로 하고 30년 이상의 광산 수명 동안 연간 약 240,000톤의 생산이 예상되어, 2020년대 후반에 또 다른 큰 단계적 변화를 제공합니다. Mingomba는 연간 약 300,000톤의 구리를 목표로 하며, 첫 생산은 2030년대 초반으로 예상됩니다. 이 프로젝트들은 잠 잠비아에 의미 있는 성장 파이프라인이 있음을 보여주지만, 동시에 순서 문제를 강조합니다: 국가의 가장 큰 잠재적 추가 물량이 2031년 목표를 자체적으로 달성할 만큼 충분히 일찍 도래하지 않는다는 점입니다.
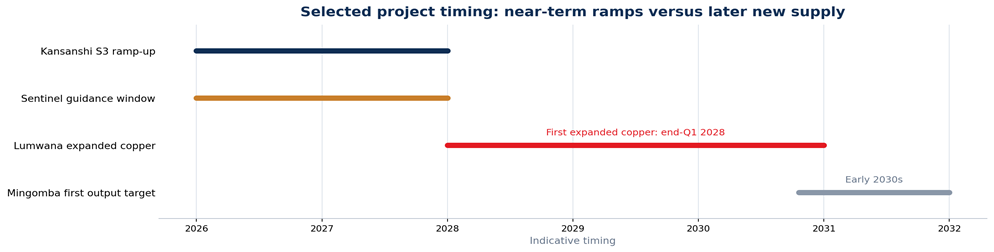
그림 5. 선정 프로젝트 시기은 단기 브라운필드 증산과 이후 그린필드 물량 사이의 격차를 강조합니다.출처: First Quantum Minerals; Barrick Mining; KoBold Metals; SMM 편집.
|
SMM 분석: 잠비아의 프로젝트 파이프라인은 점점 더 신뢰할 만해지고 있지만, 그 시기는 고르지 않습니다. Kansanshi는 지금 공급에 영향을 미칠 수 있는 반면, Lumwana의 더 큰 단계적 증산은 2028년부터 시작되며, Mingomba는 주로 2030년대 초반의 기여입니다. 따라 2031년 목표는 브라운필드 증산이 일정대로 진행되, 기존 광산의 높 가동률, 새 개발의 안정적 진전이 필요합니다. 단기 실행은 미래 프로젝트 규모만큼 중요합니다. 왜냐하면 현재 생산 기반에 손실된 모든 �이 나중에 제공해야 하는 새 용량의 양을 늘이기 때문입니다. |
3. 전력 공급은 여전히 시스템 전반의 제약 요인입니다.
구리 목표는 잠비아의 전력 시스템과 별개로 평가할 수 없습니다. 설설 발전 용량은 2025년 말 기순으로 4,118.71 MW였으며, 이 중 수력이 3,176.14 MW(77.11%)를 차치했습니다. 석탄은 8.01%, 태양광 7.47%, 디션 4.73%, 중유 2.67%였습니다. 수력의 독점는 시스템을 강수량과 저수지 조건에 크게 노출시키는 반면, 광산 확장과 제련 설치는 안정적인 고부하 전력을 24시간 내내 필요로 합니다. 이러한 노출은 이론적이지 않습니다: 에너지 규제 위회는 2024년 가뭄의 영향이 2025년에도 수력 공금을 계속 제한하여 전력 수입과 부하 관리가 필요했다고 밝혔습니다. 이는 관련 질문은 잠비아가 얼마나 많은 발젂 용량을 추가하는가뿐만 아니라, 구리 생산이 확장됨에 따라 그 용량이 얼마나 신뢰할 수 있고 다양해지는가도 중요함을 의미합니다.
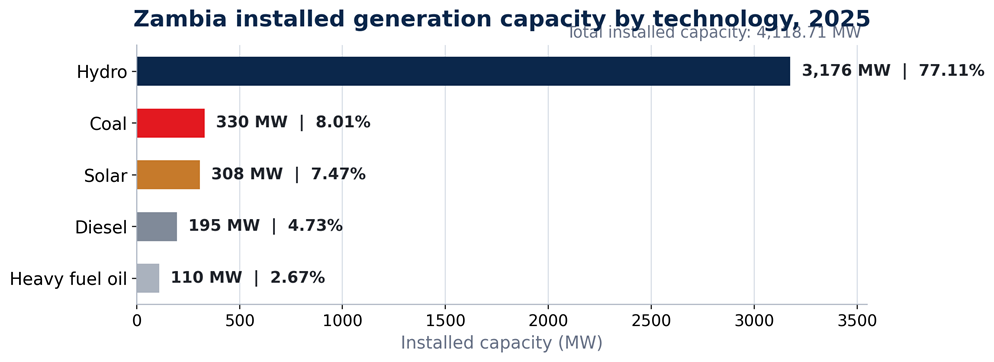
그림 6. 잠비아는 설젂 발전 용량에 있어 여전히 수력에 크게 의존하고 있습니다.출처: 에너지 규제 위원회 2025년 연통계 속보.
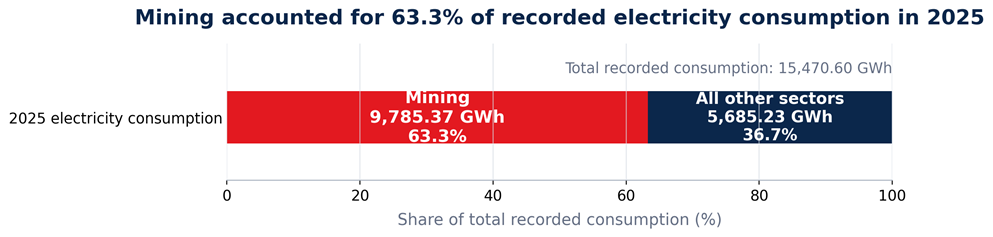
그림 7. 2025년 잠비아의 기특 전력 소모량 중 광업이 약 63.3%를 차지했습니다.출처: 에너지 규제 위원회 2025년 연간 통계 속보.
2025년 광업은 기특 전력 소비량 15,470.60 GWh 중 9,785.37 GWh를 사용하여 약 63.3%에 해당합니다. 광업 전력 수요는 또한 2020년대 남은 기간 동안 크게 증할 것으예상됩니다. 그 함의은 단적입니다: 잠비아의 최대 수출 및 투자 성장을 제곧할 것으로 예상되는 부문이 이미 전력 시스탬의 지배적인 산업 부화입니다. 따라 새 발전, 저장, 강화된 송전, 신회할 수 있는 국경 간 공급 약정이 광신 및 선광 설비 확장이 단지 설비 처리 용량을 추가하는 것 아라 높 가동률로 운영되기 위해 점점 더 중요해질 것입니다.
.
|
SMM 분석: 전력은 구리 전략에 대한 부차적인 인프라 문제가 아닙니다. 직접적인 공급 변수입니다. 광업은 이미 기록된 국가 전력 소비의 거의 3분의 2를 차지하는 반면, 설치된 발전 용량의 4분의 3 이상이 수력 기반입니다. 수요 전망은 2030년까지 광업 부하의 추가 성장을 지시합니다. 따라 잠비아는 추가 발전뿐만 아니라 더 회복력 있는 공급 믹스, 강화된 송전, 확장되는 광산 및 가공 공장을 위한 안정적인 접근이 필요합니다. 이것이 없으면, 더 높은 광산 및 선광 용량은 서류상으로 존재할 수 있지만 운영률은 수문학적 조건과 시스템 부족에 취약한 상태로 남을 수 있습니다. 새 전력 용량의 질은 표제 메가와트 수치만큼 중요할 것입니다: 다양화, 저장 및 송전 회복력은 추가 발전이 실제로 24시간 내내 광업 및 가공 수요를 지원할 수 있는지 결정할 것입니다. |
4. 투자 약속에서 물리적 구리 공급으로
잠비아는 이미 투자자 신뢰에서 의미 있는 변화를 이루었습니다. 이 나라는 Kansanshi, Lumwana, Mopani, KCM, Mingomba 및 기타 운영에 대한 수십억 달러 규모의 약속을 포함하여 상당한 새로운 광업 투자 파이프라인을 유치했습니다. 따라서 다음 단계는 자본이 잠비아에 관심이 있다는 것을 증명하는 것보다는 그 자본을 지속적인 광산 및 공장 생산으로 전환하는 것에 더 가깝습니다. 투자는 일반적으로 추가 구리가 시장에 도달하기 몇 년 전에 약정되므로 실행 속도가 점점 더 중요해집니다.
광산 성장은 탐사 및 자원 정의, 자금 조달, 허가, 광산 개발, 공장 건설, 전력 연결, 시운전 및 안정적인 운영의 체인을 통해 발생합니다. 프로젝트가 완젂 자자금이 조달되고 공사 중이더라도 판매 가능한 구리를 추가하기까지는 수년이 걸릴 수 있습니다. 따라 잠비아의 경우 중요한 지표는 프로젝트가 건설 이정표에서 지속적인 처리량으로 얼마나 빨리 이이되며, 기존 운영이 증산 기간 동안 생산을 유지하는지가 될 것입니다.
가공 및 운영 제약이 확장 이익을 상쇄할 수 있음
2026년 상반기 수치는 이 점을 보여줍니다. Kansanshi, KCM, Lumwana 및 Lubambe의 생산 증가는 NFCA Mining, Chibuluma 및 Mopani의 감소로 부분적으로 상쇄되었습니다. 광물 및 광산 개발부에 따르면, Mopani의 Mindola 갱도에서 계획된 정비가 광석 운반에 영향을 미친 반면, 연료 제약과 국내 황산 공급 부족도 공장 공급 가용성에 영향을 미쳤습니다. 이는 지질학적 한계보다는 운영상의 한계이지만, 여전히 시장에 도달하는 구리 양을 결정합니다. 잠비아가 규모를 확장함에 따라, 시약, 제련, 운송, 유지보수 계획 및 전력 공급의 신�성은 점점 더 중요해질 것입니다.
|
SMM 분석: 잠비아는 광업 정책 회복 이야기에서 실행 주기로 이동했습니다. 프로젝트 파이프라인, 재자본화 및 새로워진 투자자 관심은 구조적으로 더 높은 구리 공급 전망을 지지하지만, 2031년 목표는 여러 대규모 증산이 기존 광산 베이스의 강력한 성과와 중첩되어야 합니다. 따라 SMM은 발표 용량, 시운전 용량 및 판매 가는 구리 생산을 구분합니다. 2026년 상반기는 그 구분이 중요한 이유를 보여줍니다: 투자와 광산 수준 개선은 보이지만, 국민 생산 성장은 여전히 완만합니다. 다므 2~3년은 잠비아가 자프로젝트 파이프라인을 지속적인 국민 생산 상승 추세로 전환할 수 있을지에 대한 가장 명확한 증거를 제시해야 합니다. |
5. 증산의 다음 단계에서 주목해야 할 사항
가장 유용한 단기 지표는 국가 생산 성장이 소수의 우수 광산 그룹을 넘어 확장되는지 여부일 것입니다. 2026년 하반기 생산량, Kansanshi S3 처리량, KCM의 운영 안정성 및 Mopani의 진전은 회복이 더 지속 가능해지고 있는지 보여주는 데 도움이 될 것입니다. 프로젝트 실행이 두 번째 테스트가 될 것입니다: Lumwana의 건설 이정표와 신규 프로젝트의 진행 상황은 2031년 이전에 현실적으로 얼마나 많은 추가 용량이 도착할 수 있는지 결정하는 반면, 전력, 가공 및 물류는 광산 자체와 함께 확장되어야 합니다.
따라서 구리 시장의 경우 잠비아는 중기 공급 성장의 잠재적으로 중요한 원천으로 간주되어야 하지만, 일정대로 도착할 것이라고 가정할 수 있는 단일 300만 톤 블록으로 간주되어서는 안 됩니다. 더 관련성 높은 질문은 브라운필드 확장이 가속화되고, 기존 운영이 안정화되며, 후기 단계 프로젝트가 시운전으로 이동함에 따라 생산 프로필이 해마다 어떻게 변화하는지입니다. 이러한 진행은 잠비아가 꾸준히 세계 광산 공급에 더 크게 기여하는 국가가 될지, 아니면 인프라와 운영 제약이 기대되는 성장의 일부를 계속 지연시킬지 결정할 것입니다.