AI 기반 전자 직물: 지원 재료에서 컴퓨팅 파워 기반으로
전자 직물(전자급 유리 섬유 직물)은 동박 적층판(CCL)의 핵심 보강 기재로, 최종적으로 인쇄 회로 기판(PCB)에 사용됩니다. 과거에는 전자 직물이 주로 지원 재료로 사용되었으나, AI 서버가 PCB 층수, 신호 속도 및 안정성에 대한 요구를 크게 높이면서 저유전율(Low-Dk) 및 초저손실 전자 직물이 필수 수요가 되었고, 전자 직물은 컴퓨팅 및 통신 인프라의 핵심 기초 재료로 업그레이드되었습니다.
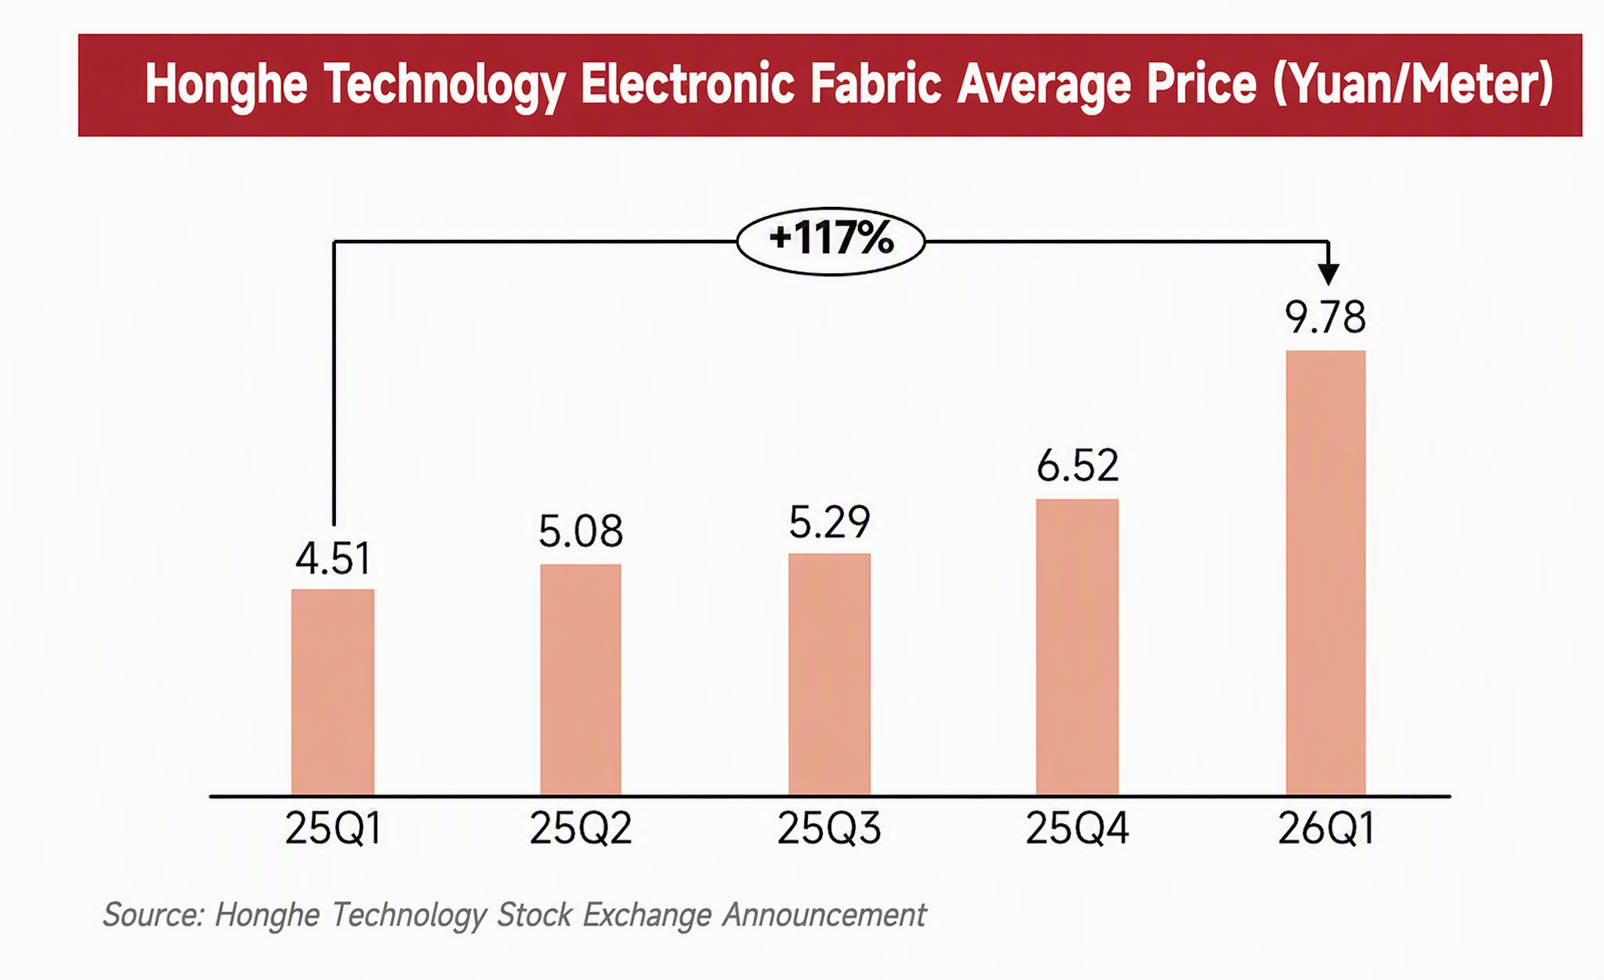
이러한 수요 증가로 공급이 부족해지고 가격이 상승했습니다. 업계 선두주자인 홍허 테크놀로지가 공개한 운영 데이터를 예로 들면, 전자급 유리 섬유 직물의 평균 가격은 2025년 1분기 미터당 4.51위안에서 2026년 1분기 미터당 9.78위안으로 상승하여 전년 대비 116.85% 증가했습니다.
2026년 확장 전망: "전자 직물 군비 경쟁"
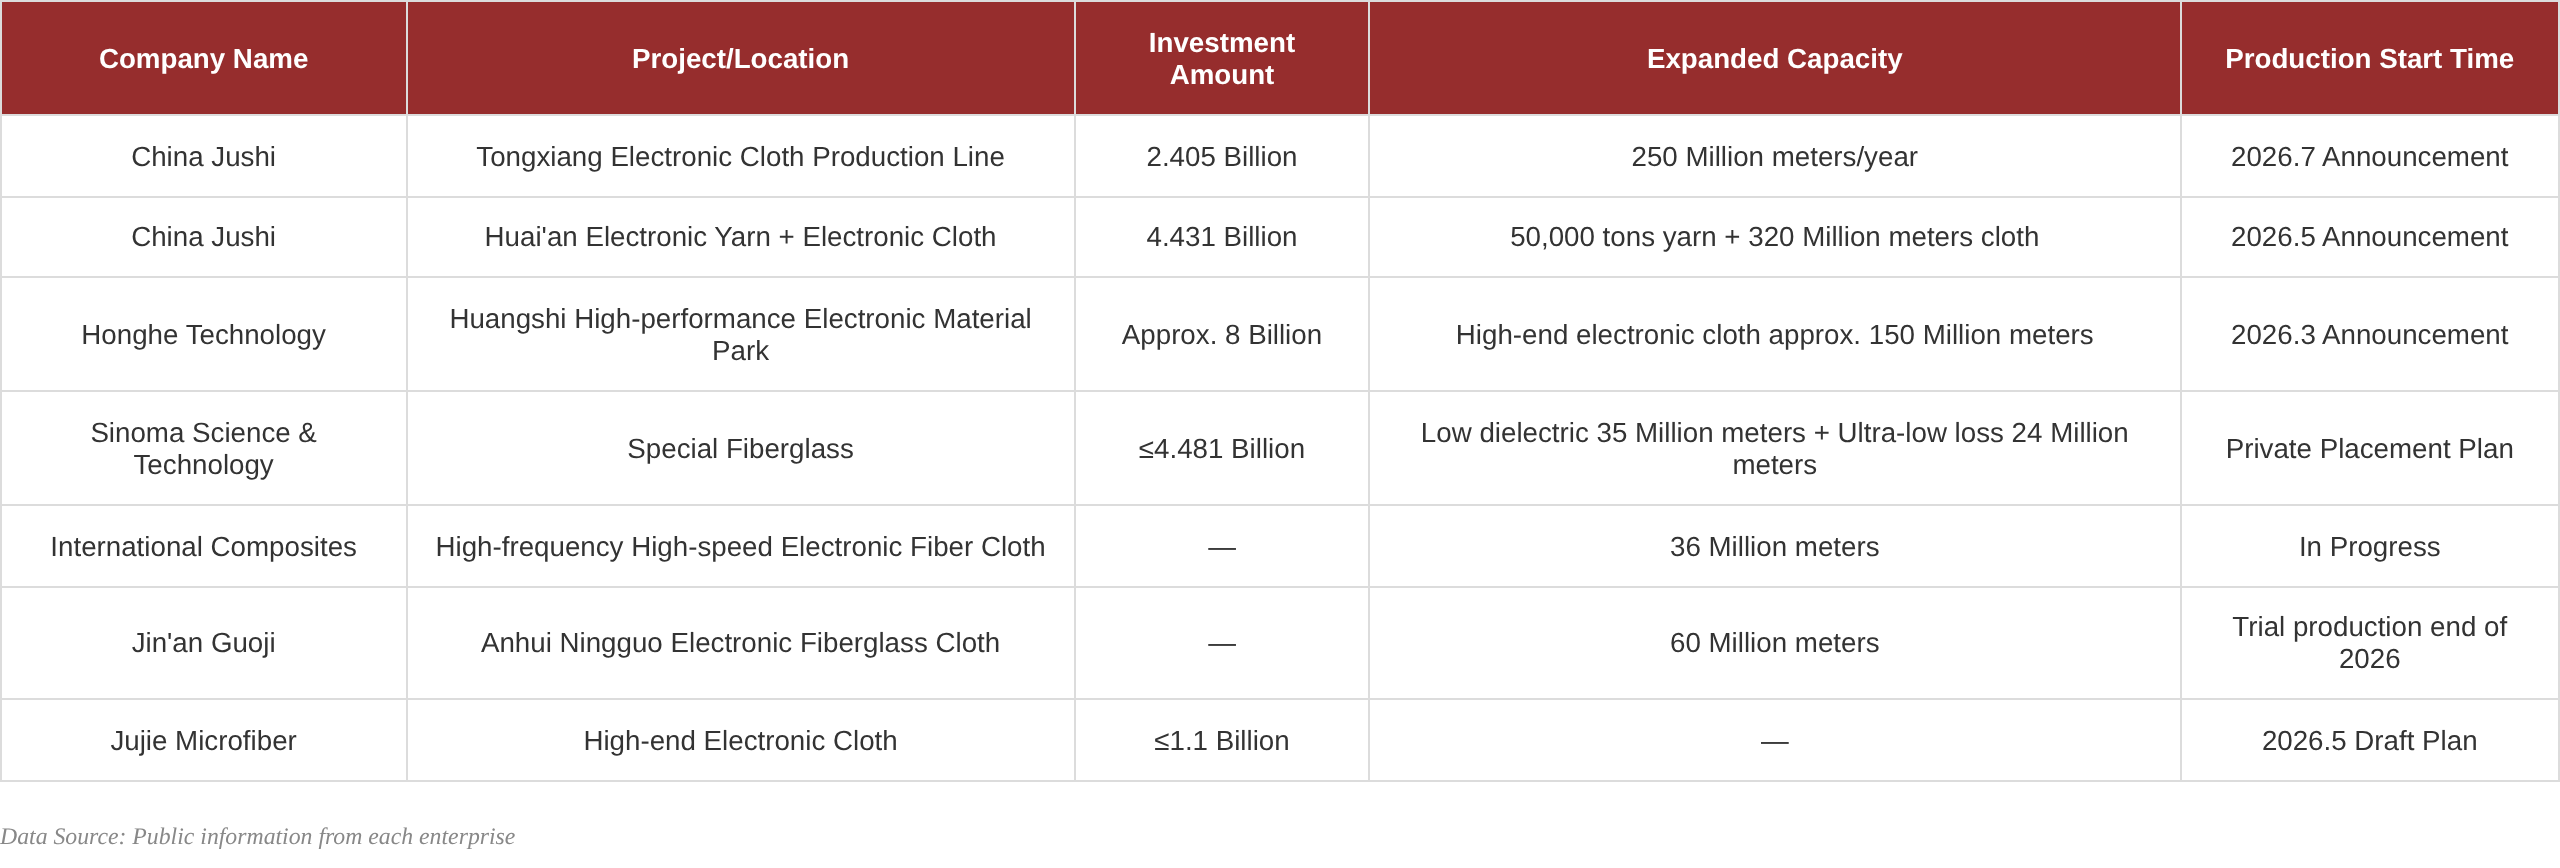
AI 수요에 힘입어, 업계 전반의 상장 기업들은 2026년에 전자 직물 프로젝트 건설 및 생산 능력 배치 계획을 잇달아 공개했으며, 자본 지출 강도는 최근 몇 년간 높은 수준입니다. 공개 정보만으로도 주요 업체들의 신규 계획 생산 능력은 이미 상당합니다. 2025년 중국 쥐스의 전자 직물 판매량은 10억 6천200만 미터로 업계 1위를 기록했으며, 쥐스는 최근 두 달 동안에만 약 5억 7천만 미터의 신규 생산 능력 계획을 발표했습니다. 현재 많은 기업들이 완전 가동 및 완판 상태입니다.
유리 섬유 인발과 백금-로듐 부싱
전자 직물의 탄생은 약 1600°C의 초고온에서 시작됩니다. 석영 모래와 납석 등의 원료가 용융 유리로 녹아, 백금과 로듐으로 정밀하게 배합된 합금 부싱을 통과하며 수천 개의 마이크로미터 크기 노즐에서 흘러나옵니다. 고속 인발기에 의해 당겨져 사람 머리카락보다 가는(9마이크로미터 이하) 유리 섬유로 연신됩니다. 이 부싱은 유리 섬유 생산 라인의 핵심 부품이자 백금 수요의 진입점입니다.
- 대체 불가능성: 1300~1600°C의 용융 유리 환경에서 일반 금속은 빠르게 산화되거나 부식되거나 심지어 녹아내리지만, 백금-로듐 합금만이 고온 내구성, 용융 유리 부식 저항성, 그리고 온도 조절을 위한 전기 가열 기능을 모두 갖추고 있습니다.
- 지속적 소모 특성: 부싱은 고온 침식에 지속적으로 마모되며, 수명은 약 1~1.5년(표준 부싱은 더 짧고, 분산 강화 부싱은 12~18개월에 도달)으로 재구매 수요가 매우 강합니다. 2025년에는 업계 전체에서 가동 중인 백금-로듐 부싱 재고가 85.7 mt에 달했으며, 1만 개 이상의 부싱이 운영되고 있었습니다.
- 자본 지출 진입 장벽: 100kt급 직접 로빙 생산라인의 경우, 백금-로듐 합금에만 약 2억 위안에서 약 4.5억 위안으로 투자가 증가했습니다. 전자사 1톤 생산당 약 6,300~6,900위안의 백금-로듐 부싱 투입이 필요합니다.
- 수요량: 세계 유리 섬유 산업의 연간 백금 수요는 약 70만 온스(약 21.8 mt)입니다. 중국 내 부싱의 전체 수명 주기에서 순환되는 백금량은 350만 온스(약 109 mt)를 초과합니다. 부싱 제조업체의 연간 공급량은 지난 5년간 두 배로 증가했습니다. 2025년 전 세계 가동 중인 백금-로듐 부싱 총량은 약 85.7 mt이며, 1만 개 이상의 부싱이 가동 중입니다. 부싱 수명은 약 1~1.5년으로, 연간 1만 개 이상의 유지보수 또는 교체가 필요합니다. 중국은 세계 유리 섬유 생산 능력의 60% 이상을 차지하며 최대 소비 시장입니다. 이에 따라 가동 재고의 대부분은 국내 생산라인에 집중되어 있습니다.
전반적으로, 전자직포는 수소 에너지에 이어 백금의 또 다른 확실한 수요 성장 축이 되었습니다. 백금-로듐 합금은 유리 섬유 탱크로 인발 부싱의 핵심 소모재입니다. 신규 생산라인 구축 시 대규모 1회성 초기 공급이 필요하며, 생산 중 지속적인 휘발 손실은 지속적인 순 소비를 구성합니다. AI 연산력이 이끄는 이번 고급 PCB 생산 능력 확장은 전자직포의 물량과 가격을 모두 끌어올려 초박형 및 저유전 특수 직포의 생산 능력 배치를 가속화하고 있습니다. 이로 인해 신규 부싱 조달과 생산 가동 손실이 동시에 증가하여 산업용 백금 수요에 한계적 성장을 제공합니다. 규모 면에서 유리 섬유 업계의 총 수요는 자동차 촉매보다 여전히 작지만, 높은 호황 탄력성과 AI 산업 체인과의 강한 연계성을 보여주며, 백금 수요 측면에서 무시할 수 없는 구조적 성장 포인트입니다. 현재 백금의 핵심 가격 결정은 여전히 거시적 요인, 광물 공급, 자동차 촉매 수요에 의해 지배되며, 전자천은 주로 한계적으로 수급 타이트 밸런스 기대를 증폭시킨다.