뛰어난 반기 실적과 그 배경
Valterra Platinum은 백금, 파라듐, 로듐, 루테늄, 이리듐, 금으로 구성된 6종의 백금족 금속을 생산하는 세계 최대 기업 중 하나입니다. 남아프리카공화국과 짐바브웨에서 5개 광산을 운영하며, 다른 생산업체로부터 정광을 구매해 처리하기도 합니다. 2026년 6월 30일 마감 반기 기준, 회사의 순매출은 전년 동기 대비 93% 증가한 818억 랜드, 조정 EBITDA는 66억 랜드에서 334억 랜드로 증가했습니다. 경영진은 이를 4배 증가한 수치로, 회사 역사상 세 번째로 높은 중간 이익이라고 설명했습니다. 이 중 더 많은 광석을 캐서 얻은 이익은 거의 없었습니다. 대부분은 가격 상승에서 비롯되었으며, 상당 부분은 회사가 이미 채굴해 보관 중이던 금속을 방출한 데서 나왔습니다.
광산에서 정제까지: Valterra, 채굴량보다 더 많은 금속 판매
채굴과 판매는 몇 달간의 처리 과정으로 분리되어 있습니다. 광석을 파쇄·분쇄해 정광으로 만들고, 정광을 제련한 뒤에야 비로소 완제품 금속으로 정제됩니다. 이러한 시차 때문에 회사는 일정 기간 동안 광산 생산량보다 더 많은 금속을 정제·판매할 수 있는데, 이는 단순히 파이프라인에 있는 재고를 소진하는 방식입니다. 바로 그런 일이 일어났습니다. Valterra의 경우, 정광에 포함된 금속량은 4% 증가한 152만 온스에 그친 반면, 정제 생산량은 25% 증가한 174만 온스였습니다. 따라서 정제 생산량은 광산 공급량의 1.15배에 달했으며, 전년 동기의 0.95배와 대비됩니다. 이는 파이프라인에 7만4천 온스를 추가하던 것에서 22만3천 온스를 방출하는 쪽으로 전환된 것입니다.
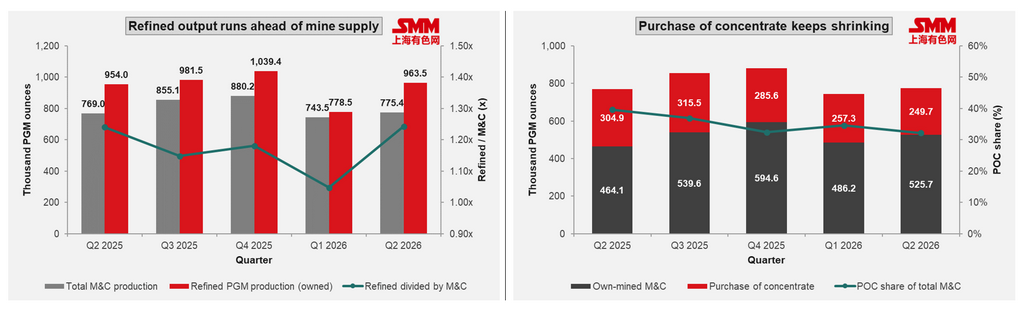
2분기만 놓고 보면 1.24배였습니다. 두 번째 차트는 원자재의 출처를 보여줍니다. Valterra 자체 광산은 9% 증가한 101만 온스를 생산한 반면, 타사로부터 구매한 정광은 6% 감소한 50만7,100온스를 기록했습니다. 타사 정광은 현재 전체 투입량의 33.4%를 차지하며, 이전 36.8%에서 하락했고 2분기에는 32.2%에 불과했습니다.
어떤 광산이 기여했고, 땅에서는 또 무엇이 나왔나
Valterra의 광산들은 광체마다 함유된 금속 혼합 비율이 달라 서로 대체할 수 없습니다. Mogalakwena는 생산량 기준으로 가장 커서, 반기 동안 44만1,200온스를 생산했으며, 그중 백금이 18만8,800온스, 파라듐이 20만2,100온스였습니다. Amandelbult는 총 27만4,100온스를 생산했으며, 백금은 13만7,800온스로 Mogalakwena보다 적었지만, 로듐은 2만5,100온스로 2배 이상 많았고 기타 금속은 4만7,200온스로 더 많았습니다. 이는 해당 기간 로듐과 기타 금속의 가격 상승이 가장 두드러졌기 때문에 중요합니다. Amandelbult는 또한 더 높은 품위의 광석을 채굴하며, 전년 동기 홍수 피해를 입었던 기저효과로 제분량이 66% 증가했습니다. Mototolo는 12만6,800온스, Unki는 10만3,500온스, Modikwa는 Valterra의 50% 지분 기준 6만6,200온스를 생산했습니다.
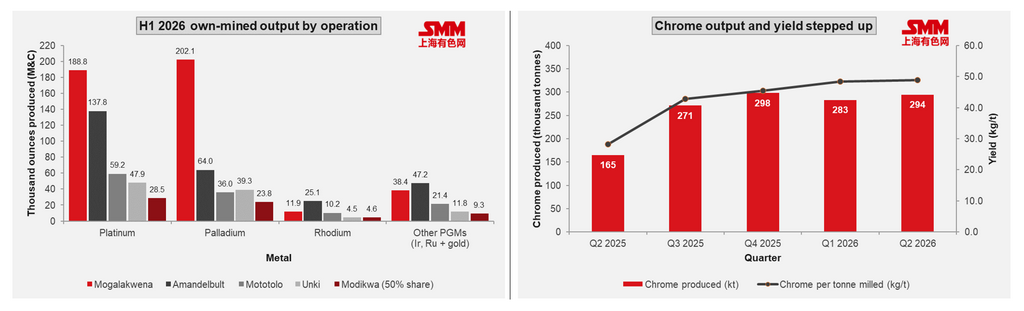
이에 더해 크롬 생산량은 66% 증가한 57만6,000톤을 기록했으며, 제분된 광석 1톤당 크롬 회수량은 전년 30.0kg에서 48.5kg으로 늘었습니다. 크롬은 Amandelbult, Mototolo, Modikwa에서 생산되며, 여기서 얻는 수익은 채굴 비용을 상쇄하는 데 도움이 됩니다.
가격: 1분기 정점 후 한발 물러서
Valterra는 6종의 금속을 동시에 판매하므로, 혼합물의 평균 가격을 바스켓 가격이라고 부릅니다. 달러 기준으로, 이 바스켓 가격은 2025년 2분기 온스당 1,508달러에서 2026년 1분기 2,911달러로 정점을 찍은 후, 2분기에는 2,710달러로 하락했습니다. 반기 평균은 2,801달러로 85% 상승했으며, 2021년 상반기 이후 가장 높은 6개월 평균치입니다. 랜드 기준으로는 상승폭이 66%로 작아 온스당 45,993랜드에 그쳤습니다. 달러당 랜드 환율이 18.39랜드에서 16.44랜드로 강세를 보이며, 달러당 판매액을 더 적은 랜드로 환산했기 때문입니다. 덜 알려진 금속들이 상승세를 주도했습니다. 루테늄 가격이 167% 상승했고, 백금 106%, 로듐 94%, 이리듐 71%, 파라듐 59%, 금 56% 상승했습니다.
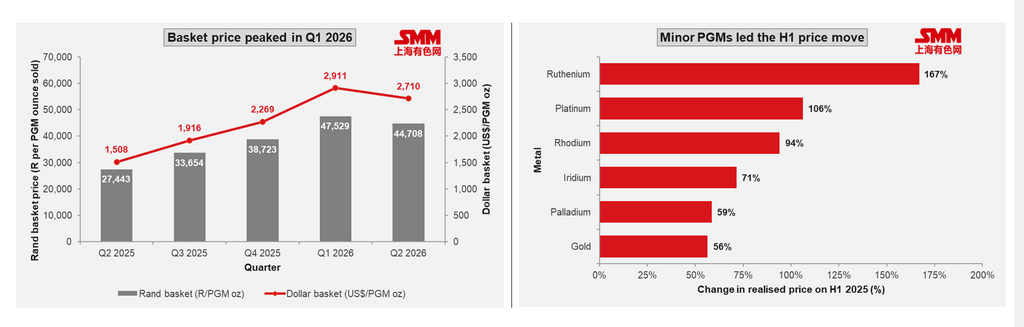
Valterra 보고에 따르면, 이들 모든 금속이 1분기에 정점을 찍었으며, 일부는 다년래 최고치 또는 사상 최고치를 기록했으나, 2분기 들어 둔화되면서도 2025년 수준을 크게 웃돌았습니다.
수익의 원천: Amandelbult의 회복과 늘어난 중국 주문 잔고
아래 첫 번째 차트는 268억 랜드의 이익 증가를 사업부별로 나누어 보여주며, 한 자산이 두드러집니다. Amandelbult는 11억 랜드 적자에서 78억 랜드 흑자로 전환해 89억 랜드 개선되었으며, 이는 그룹 전체 증가분의 약 3분의 1에 해당합니다. Mogalakwena가 58억 랜드, 매입 정광 및 임가공이 48억 랜드, Mototolo가 26억 랜드, Unki가 22억 랜드, Modikwa가 12억 랜드를 추가했으며, 트레이딩, 본사 항목 및 기타 광산에서 추가로 12억 랜드를 기여했습니다. 두 번째 차트는 고객별로 살펴봅니다. 중국의 총 판매 수익 비중은 6.0%에서 15.1%로 상승, 약 122억 랜드 규모이며, 홍콩은 8.1%에서 3.6%로, 일본은 29.5%에서 24.4%로, 영국은 28.5%에서 26.9%로 감소했습니다.
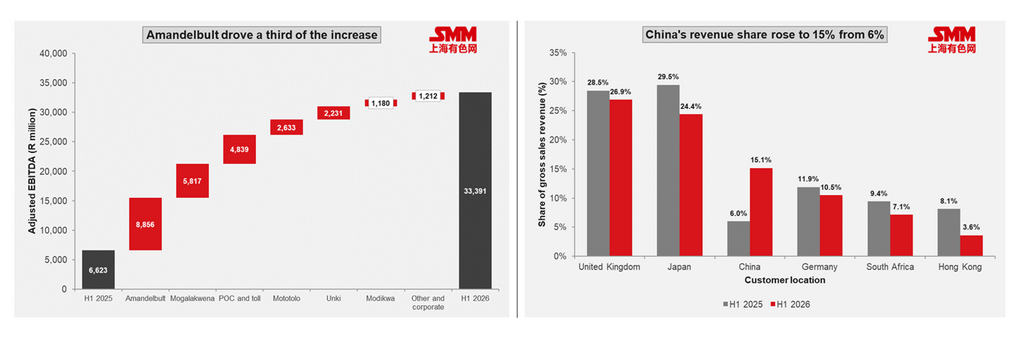
분명히 짚고 넘어갈 주의사항이 있습니다. 이 수치는 고객의 소재지를 기록한 것이므로, 금속이 최종 사용되는 장소보다 계약 및 거래 경로를 반영할 가능성이 큽니다.
전망 일반
Valterra는 2026년 생산 목표 300만~340만 온스를 유지하며, 하반기에 더 큰 비중이 실릴 것으로 예상하고, 자본 지출은 170억~180억 랜드로 계획하고 있습니다. 비용은 잘 통제되어 온스당 현금 비용은 R20,677로 거의 변동 없었고, 총 유지 비용(AISC)은 달러 기준 21% 하락한 온스당 996달러를 기록했습니다. 그러나 이러한 달러 기준 개선의 상당 부분은 순수한 비용 절감보다는 랜드 강세와 증가한 부산물 수익에서 비롯되었습니다. 투입 비용 인플레이션은 약 7.2%였으며, 이 중 약 1%포인트(약 3억 랜드)는 중동 분쟁에 기인한 것으로, 경영진은 이제 단위 비용이 가이던스 상단에 이를 것으로 예상하고 있습니다.
하반기에 주목할 점이 세 가지 있습니다. 첫째, 정제 생산량을 부풀려준 파이프라인 방출이 무한정 계속될 수는 없습니다. 둘째, 매입 정광은 2028년까지 80만~90만 온스로 감소할 것으로 예상되어, Valterra의 처리 공장에 공급되는 원료가 줄어듭니다. 셋째, 가이던스는 달러당 17.00랜드를 가정하고 있으나 실제로는 16.44랜드에 그쳤으므로, 달러 가격이 유지되더라도 랜드 강세가 계속된다면 랜드 기준 수익이 축소될 것입니다. Unki의 연간 목표는 고품위 구역의 지반 조건으로 인해 이미 20만~22만 온스로 하향 조정되었으며, 계획 중량은 변동이 없으므로 이는 물량 문제가 아닌 품위 문제입니다.
수요 측면에서, 백금, 파라듐, 로듐 소비의 약 3분의 2는 자동차가 차지하며, 2026년에는 수요가 약 3% 감소할 것으로 예상되지만, 전 세계 광산 공급은 이 세 주요 금속 모두 약 3% 감소할 가능성이 있습니다. Valterra는 백금 공급 부족이 지속될 것으로 보며, 인공지능과 데이터 센터 등 새로운 수요처를 지목하고 있습니다. 현재 이 시장은 연간 20만~40만 온스로 추정되며, 2030년까지 최대 5배 성장할 잠재력이 있습니다. 독일의 Umicore, 중국의 Pujing Chemicals, Sibanye-Stillwater, Johnson Matthey와의 파트너십은 이러한 산업 수요를 구축하는 데 목표를 두고 있습니다.