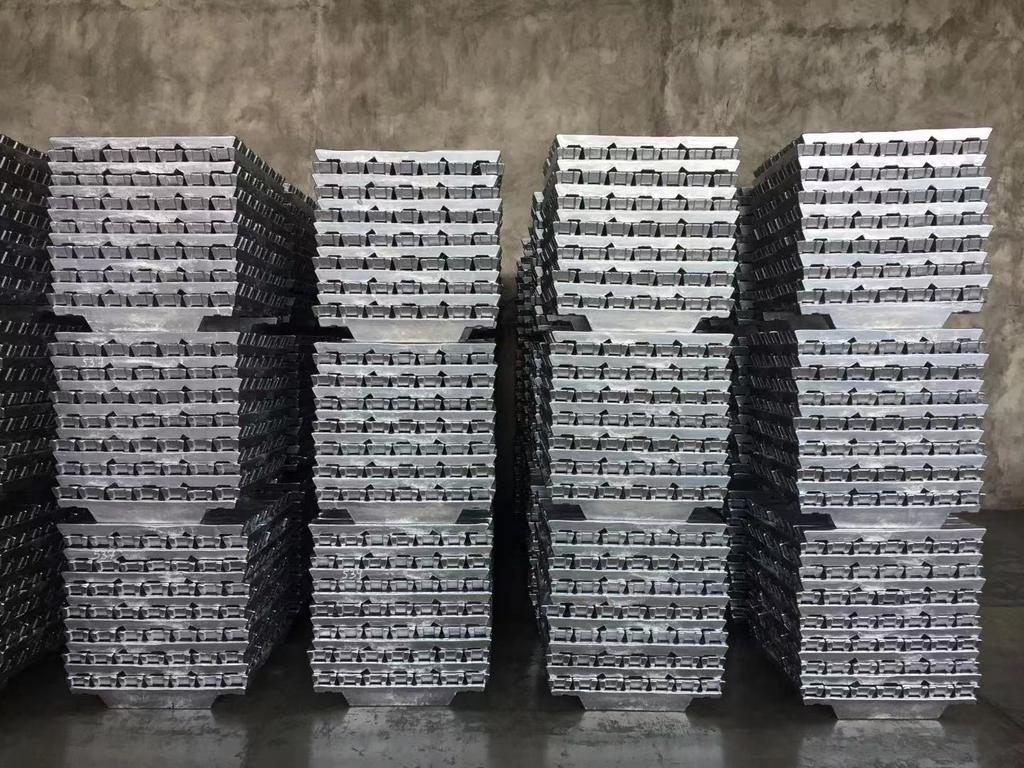
2차 알루미늄 원자재: 이번 주 국내 알루미늄 스크랩 가격은 원자재 알루미늄의 급등에 따라 가격 중심이 크게 상승했습니다. 1월 8일 기준 SMM A00 알루미늄 가격은 톤당 24,000위안으로 휴일 전 대비 1,540위안 상승했습니다. 주요 알루미늄 스크랩 품목도 동반 상승했으며, 베일드 UBC는 톤당 17,700~18,100위안(세금 제외), 분쇄 알루미늄 텐스 스크랩(수분 가격)은 톤당 19,300~19,800위안(세금 제외)에 거래되어 주간 누적 800~1,400위안 상승했습니다. 지역별 가격 조정은 차별화되었는데, 상하이, 저장, 산둥의 누적 상승폭이 가장 컸고, 구이저우, 허난, 후난의 상승폭은 상대적으로 미미했습니다. 공급 측면에서는 화중 지역의 환경 보호 관련 생산 제한이 해제되었으나, 가공용 알루미늄 스크랩의 재고 수준은 여전히 포화 상태를 유지했습니다. 수요 측면에서는 '가격만 있고 시장은 없는' 특징이 두드러졌는데, 하류 수요처의 고가 저항이 강해 필요에 따라 구매하거나 재고를 소진하는 양상을 보였습니다. 일부 기업은 조기 가동 중단을 계획하고 있으며, 춘절 비축 기대감은 약화되었습니다. 원자재 금속과 스크랩의 가격 차이를 보면, 포산 알루미늄 프로파일용은 톤당 3,766위안, 분쇄 알루미늄 텐스 스크랩은 톤당 2,691위안으로 마감했습니다. 다음 주 알루미늄 스크랩 시장은 고점 수준에서 등락할 것으로 예상되며, 분쇄 알루미늄 텐스 스크랩(수분 가격)은 톤당 18,800~19,200위안(세금 제외)의 주요 범위에서 움직일 것으로 전망됩니다. 높은 원자재 알루미늄 가격은 스크랩 가격의 하단을 지지하겠지만, 산업 체인 전반의 비용 전가 부진은 상승 여력을 제한할 것입니다. 공급 측면의 재고 압력과 분산된 스크랩 조달 구조는 단기적으로 크게 바뀌기 어렵습니다. 하류 수요처의 가격 억제 압력이 커지는 가운데, 춘절이 다가옴에 따라 기업들의 휴일 가동 중단이 본격화되고 있습니다. 2차 알루미늄 생산 기업의 가동률은 추가 하락하고, 하류 생산 축소 및 중단이 확대될 것이며, 재고 비축 수요가 효과적인 지지력을 제공하기는 어려울 전망입니다. 전반적으로 매수자와 매도자 간 힘겨루기가 지속되고 있습니다. 원자재 알루미늄 시장 동향, 하류 가동 중단 진행 상황, 명절 전 거래 활동을 면밀히 주시하면서, 고점 가격 조정 위험에 대한 경계를 늦추지 말아야 합니다.
2차 알루미늄 합금: 이번 주 2차 알루미늄 시장은 상승 후 하락했습니다. 선물 시장에서는 주력 거래 알루미늄 합금 2603 계약이 주 초 견고한 매수세 포지션 구축에 힘입어 큰 상승 캔들로 돌파하며 지속 상승, 상장 이후 신고가인 톤당 23,490위안을 기록했습니다. 그러나 목요일에 추세가 반전되며 가격이 급락했습니다. 현물 시장 역시 급등하여, SMM ADC12 가격은 주간 1,250위안 상승한 톤당 23,700위안으로 2021년 10월 이후 최고치를 기록했습니다. 비용 측면에서는 원자재 알루미늄과 구리 가격의 지속적인 강세가 몇 년 만의 최고치를 경신하며 재생 알루미늄 원자재 가격을 끌어올렸고, 이는 초기 ADC12 가격 급등의 핵심 동력이 되었습니다. 다만, 완성된 합금괴 가격 상승폭이 원자재 대비 더 커지면서 업계 수익률은 다소 개선되었고, 비용 지지력은 상응하여 느슨해졌습니다. 수요 측면에서는 하류 수요처의 고가 부담 심리가 뚜렷했습니다. 하류 기업들은 대체로 재고 소진, 구매 연기, 혹은 필수 소요만 유지하는 양상을 보였고, 일부는 조기 가동 중단까지 계획했습니다. 전반적인 시장 거래는 부진했습니다. 알루미늄 가격의 빠른 상승은 산업 체인 전반의 비용 전가를 어렵게 만들었고, 하류 생산 축소 및 중단을 증가시켰으며, 춘절 전 재고 비축 기대감 약화와 맞물려 시장 활력이 현저히 위축되었습니다. 공급 측면에서는 2차 알루미늄 업계의 가동률이 지속 하락했습니다. 일부 지역의 반복적인 환경 보호 관련 규제가 생산을 제약했고, 하류 수요 둔화와 겹쳐 기업의 수주와 생산이 동반 감소했습니다. 수입 측면에서는 해외 ADC12 오퍼 가격이 톤당 2,800~2,840달러로 상승했으나, 상승폭은 국내 대비 작았습니다. 즉시 수입 채산성은 지속 개선되어 이론상 수입 차익 거래 창이 열렸습니다. 전반적으로 2차 알루미늄 시장에서 강세와 약세의 힘겨루기가 심화되고 있습니다. 비용 요인과 타이트한 공급은 여전히 가격 하단을 지지하지만, 약한 수요와 고가 저항은 상당한 하락 압력으로 작용하고 있습니다. 거시경제적 순풍이 점차 소화되고 수요 취약이 이어지면서, ADC12 가격은 단기적으로 일방향 상승을 마무리하고 고점 변동성 장세로 전환되며 추가 조정 압력에 직면할 것으로 예상됩니다.