Harga bijih besi bergerak melemah minggu ini. Dari sisi makro, inflasi AS yang lebih tinggi dari perkiraan memicu ekspektasi kenaikan suku bunga The Fed dan penguatan dolar AS, mendorong dana untuk melakukan short pada logam besi. Sentimen juga tertekan oleh kebuntuan negosiasi kontrak jangka panjang Tiongkok-Australia dan ekspektasi peningkatan pasokan di luar Tiongkok tahun depan. Fundamental sama-sama bearish, karena pembatasan produksi yang didorong oleh perlindungan lingkungan musim gugur dan dingin serta pemeliharaan tahunan menyebabkan lebih banyak pemeliharaan tanur tiup. Menurut statistik SMM, rata-rata produksi logam panas harian terus menurun minggu ini, turun 12.000 mt, sementara inventaris pelabuhan terus meningkat, menekan harga bijih. Sementara itu, permintaan pengguna akhir yang terpengaruh cuaca melemah, menekan harga baja. Margin pabrik baja menyempit dan sentimen berubah pesimistis, menyebabkan pengadaan yang hati-hati, dengan valuasi spot dan futures jatuh ke level yang relatif rendah.
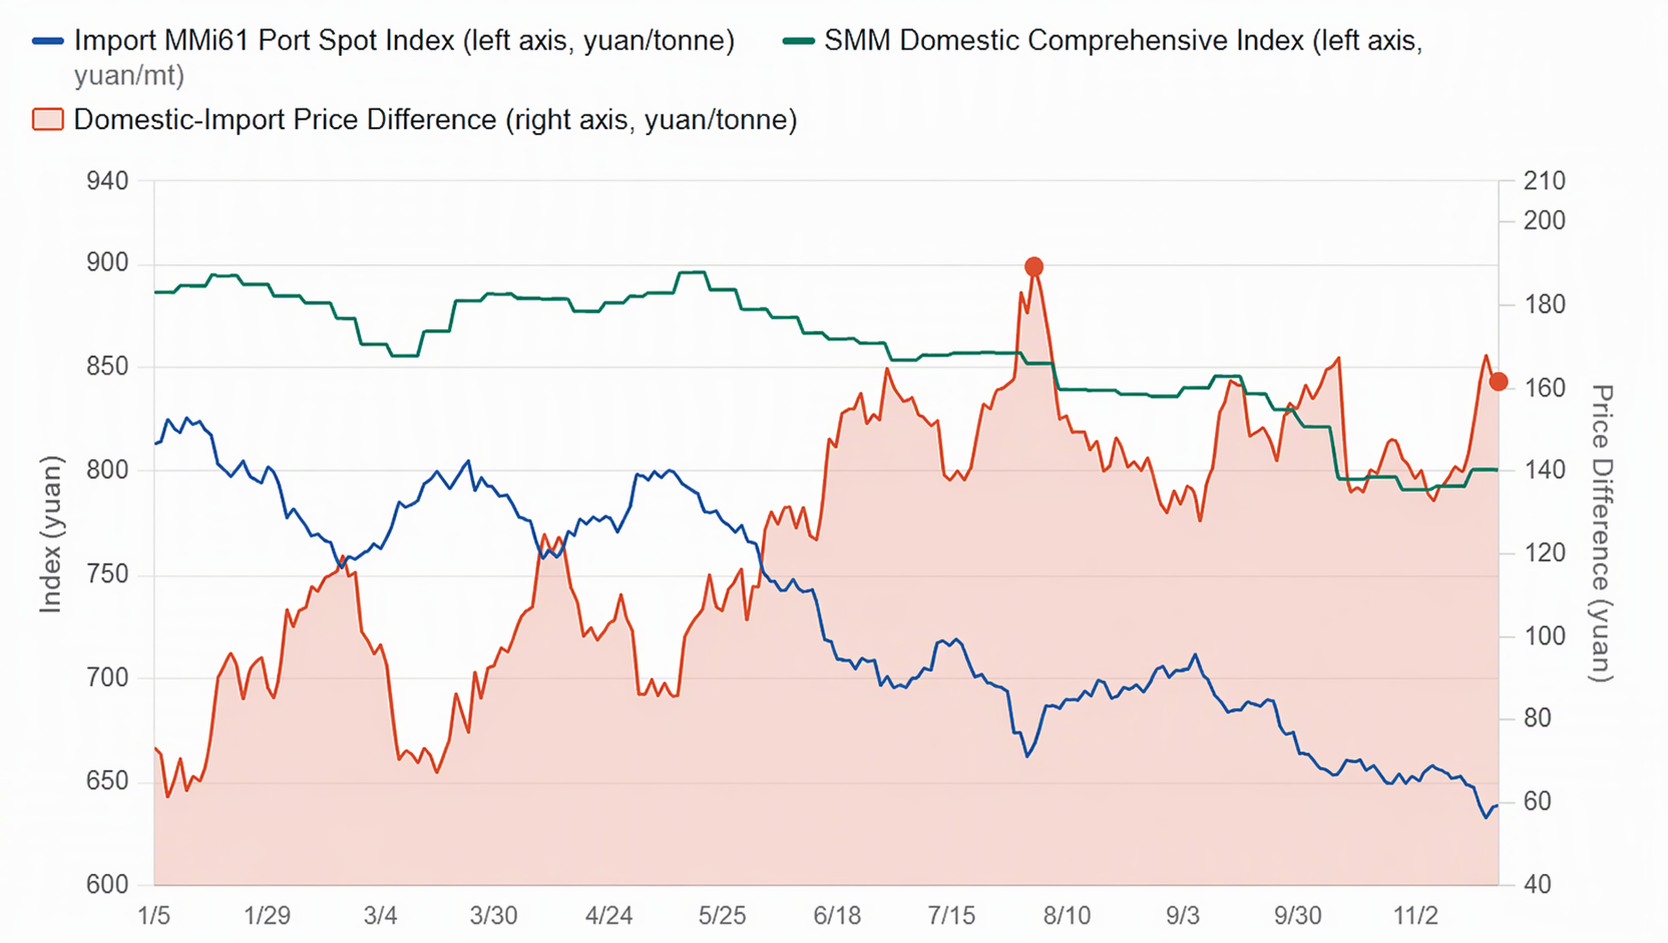
Grafik: Selisih harga bijih domestik dan impor melebar lebih lanjut minggu ini, diperkirakan sedikit menyempit minggu depan
Prospek minggu depan
Minggu depan, penurunan harga bijih diperkirakan melambat, dengan harga konsolidasi dan berubah sedikit lebih kuat. Saat sentimen bearish mereda, diskon futures terhadap spot akan membatasi penurunan. Pemotongan harga kokas akan membantu memulihkan margin pabrik baja, dan dengan inventaris pabrik baja pada level yang relatif rendah, penimbunan musim dingin dan restocking penting diperkirakan akan dilepaskan secara bertahap, membentuk dukungan dasar. Selain itu, kedatangan di pelabuhan yang lebih rendah dapat meredakan tekanan penumpukan inventaris. Namun, penurunan musiman produksi logam panas dan inventaris pelabuhan absolut yang tinggi masih akan membatasi rebound, dan kehati-hatian diperlukan terkait gangguan makro dari ekspektasi fluktuasi kenaikan suku bunga The Fed.