Setelah sulfur internasional menembus di bawah angka $800/ton, pasar terpecah menjadi dua kubu soal prospeknya: satu pihak berpendapat permintaan hilir telah rusak parah dan harga akan terus merosot; pihak lain berpendapat permintaan hanya tertunda dan tertekan, serta masih ada penopang penurunan mengingat stok yang rendah. Menentukan siapa yang benar bukan soal menghitung bukti di masing-masing sisi, melainkan membedakan permintaan mana yang "benar-benar hilang" dan mana yang "sekadar belum membeli."
Pertama, bagian yang "benar-benar hilang" — ini adalah pengurangan stok permintaan, penghancuran yang nyata. Kasus paling khas adalah pemangkasan produksi sukarela yang didorong oleh memburuknya ekonomi produk akhir: di sisi HPAL Indonesia, keseimbangan pasokan-permintaan MHP telah bergeser dari defisit menjadi surplus dari akhir Q3 hingga awal Q4, dengan produsen terjebak dalam inversi biaya langsung dan keinginan terkuat untuk memangkas output; di dalam negeri Tiongkok, hilir fosfat lemah, ekspor pupuk fosfat telah jatuh ke nol, dan produsen semakin cenderung mengendalikan output di tengah kerugian berkelanjutan pada asam berbasis sulfur. Ciri umum dari permintaan ini adalah produksi dipangkas bukan karena sulfur tidak dapat dibeli, melainkan karena produk akhir tidak menguntungkan — harga sulfur yang lebih rendah tidak dapat menyelamatkan mereka. Sejak November, sulfur bergerak melalui siklus "turun–naik–turun lagi" sementara kuotasi asam fosfat proses basah tidak bergerak sekali pun, menunjukkan bahwa kekuatan penetapan harga saat ini tidak berada di sisi biaya, melainkan pada keseimbangan antara stok dan permintaan. Penekanan harga sulfur oleh lemahnya permintaan akhir bersifat nyata dan struktural — ini adalah fondasi dari pandangan bearish.
Namun, menyamakan hal ini dengan "penghancuran permintaan yang dalam" mungkin melebih-lebihkan kedalaman kerusakannya. Sebagian besar dari "tidak membeli" bukanlah permintaan yang hilang, melainkan permintaan yang ditekan, ditunda, atau dialihkan — ini adalah aliran, yang tidak merupakan syarat cukup untuk pemulihan, tetapi membentuk bantalan di bawah harga. Secara spesifik, ada tiga kategori:
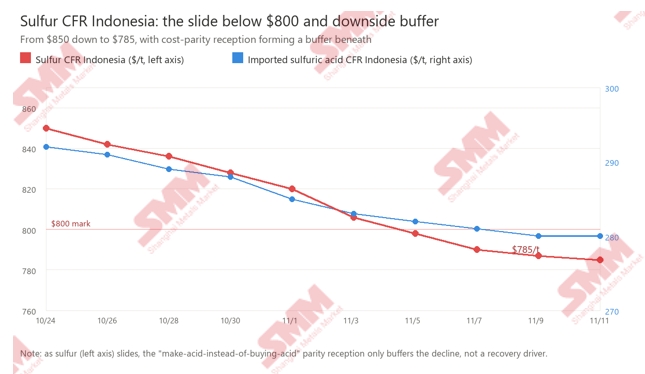
Pertama, permintaan menunggu yang tertekan. Pembeli Indonesia dan Tiongkok mengamati harga dan hanya membeli sesuai kebutuhan. Ini bukan penolakan untuk membeli, melainkan menunggu sinyal harga yang lebih jelas — dengan sulfur CFR Indonesia yang merosot dari $850 hingga $785, pembeli punya banyak alasan untuk menahan diri. Permintaan ini sedang "terakumulasi," bukan "menghilang," tetapi hanya akan berubah menjadi pembelian setelah sinyal harga muncul.
Kedua, potensi pengisian stok di tengah persediaan yang rendah. Meningkatnya persediaan pelabuhan Tiongkok merupakan faktor jangka pendek yang saat ini membebani pasar, tetapi "kenaikan" ini adalah pemulihan dari persediaan yang sangat rendah pada periode sebelumnya, dan tingkat absolutnya tidak tinggi; yang lebih penting, impor sulfur Indonesia melonjak 155,9% bulan ke bulan menjadi 704.500 ton pada bulan September, menunjukkan bahwa tonase pembelian dari sisi permintaan mampu kembali dengan cepat. Persediaan yang rendah itu sendiri tidak menciptakan permintaan maupun momentum pemulihan, tetapi hal itu berarti begitu harga turun cukup dalam, pengisian stok dapat muncul dalam "tonase riil" alih-alih "kesediaan di atas kertas," sehingga menopang harga.
Ketiga, pengalihan arus perdagangan. Sumber impor sulfur Indonesia telah bergeser dari pola yang sebelumnya terkonsentrasi menjadi campuran yang terdiversifikasi dari Malaysia (475.900 ton pada September) + Kanada (90.200 ton) + UEA (73.800 ton), dengan ekspor sulfur Kanada naik hampir 20% tahun ke tahun pada Januari–September. Volumenya tidak hilang — hanya rute dan sumbernya yang berubah. Ini bukan penghancuran permintaan melainkan restrukturisasi arus perdagangan — hal ini menurunkan harga, tetapi juga memperkuat daya tawar dan fleksibilitas pembelian pembeli, sehingga pemasok semakin sulit untuk terus memberikan konsesi pada level rendah.
Ketiga arus ini, jika digabungkan, tidak "mendorong pemulihan" melainkan "memberikan penyangga bagi harga." Penyangga ini berasal dari mekanisme paritas biaya: harga sulfur adalah "sakelar" penetapan harga asam sulfat; ketika sulfur menembus titik kritis dan garis biaya asam berbasis sulfur kembali menempel di bawah garis asam peleburan, asam berbasis sulfur menjadi pasokan marjinal lagi dan menyeret harga asam lebih rendah — artinya, sulfur yang turun menyeret harga asam turun di sepanjang rantai biaya, tetapi harga asam itu sendiri tidak dapat menarik sulfur kembali naik. Indonesia adalah satu-satunya pasar di dunia yang mengimpor belerang dan asam sulfat dalam skala besar dengan keduanya bersaing langsung, sehingga pembeli selalu menghitung "beli belerang untuk membuat asam sendiri, atau beli asam langsung," yang menjadikan harga belerang sebagai jangkar implisit harga asam internasional. Ketika belerang turun cukup jauh sehingga selisih antara biaya asam produksi sendiri dan asam sulfat impor melebar dan membeli belerang untuk membuat asam menjadi jelas lebih ekonomis, pembeli akan beralih lebih banyak ke pembelian belerang daripada asam impor — ini hanya membentuk penerimaan permintaan ringan di level rendah, memperlambat penurunan belerang. Kombinasi saat ini belerang CFR Indonesia di $785 dan asam sulfat impor CFR Indonesia sekitar $280 berarti bahwa penurunan dalam berkelanjutan pada belerang akan secara bertahap memicu penerimaan paritas "buat asam daripada beli asam" ini, memberikan bantalan pada penurunan; tetapi bantalan ini satu arah dan ringan — ia dapat meratakan kemiringan penurunan, tetapi tidak dapat mengangkat harga kembali naik.
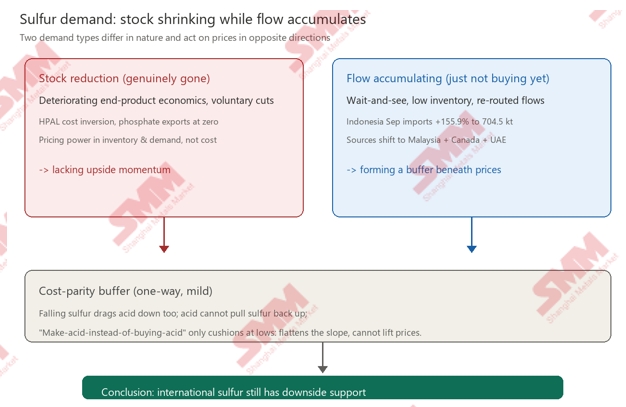
Jadi kesimpulannya bukan pilihan biner antara "kehancuran" dan "pemulihan," melainkan penilaian berlapis: penghancuran permintaan dari pemotongan produksi riil memang ada, terkonsentrasi pada bagian dengan ekonomi produk akhir yang memburuk (HPAL, pupuk fosfat), dan itu adalah pengurangan stok yang "tidak dapat diselamatkan oleh harga belerang yang lebih rendah" — ini menentukan bahwa harga kekurangan momentum kenaikan; sementara itu, lebih banyak permintaan yang tertahan oleh sikap menunggu, inventaris rendah, dan alur yang dialihkan belum hilang — itu bukan merupakan momentum pembalikan, tetapi bersama-sama membentuk bantalan di bawah harga.
Oleh karena itu, prospeknya mengerucut pada satu garis: permintaan belerang saat ini bukanlah "kehancuran dalam," melainkan "stok menyusut sementara aliran terakumulasi" — momentum kenaikan kurang, tetapi dukungan penurunan tetap ada. Dalam jangka pendek, permintaan akhir yang lemah dan konsesi penjual terus menekan harga, dan belerang mungkin terkonsolidasi lemah di kisaran $720–800 dengan masih ada ruang untuk sedikit menurun; tetapi semakin jauh harga turun, semakin tebal kendala jangkar biaya dan aliran yang tertahan, dan semakin terbatas ruang untuk penurunan dalam lebih lanjut. Singkatnya: harga belerang internasional masih memiliki dukungan penurunan — permintaan belum hilang, hanya tertahan sementara; yang turun adalah pergeseran pusat harga, bukan hilangnya permintaan.