Pada 2 November, lembaga riset Korea Selatan SNE Research merilis data instalasi terbarunya, menunjukkan bahwa instalasi baterai daya global mencapai 994,5 GWh dalam tiga kuartal pertama 2026, naik 19,7% dari 830,7 GWh pada periode yang sama tahun lalu.
Bulan September saja mencatat instalasi sebesar 145,1 GWh, rekor bulanan tertinggi, naik 15,8% YoY. Di tengah ekspansi pasar global yang berkelanjutan, lanskap persaingan industri baterai daya mengalami divergensi tajam, dengan perusahaan baterai Tiongkok terus menanjak sementara raksasa Jepang dan Korea Selatan secara kolektif menghadapi tekanan.
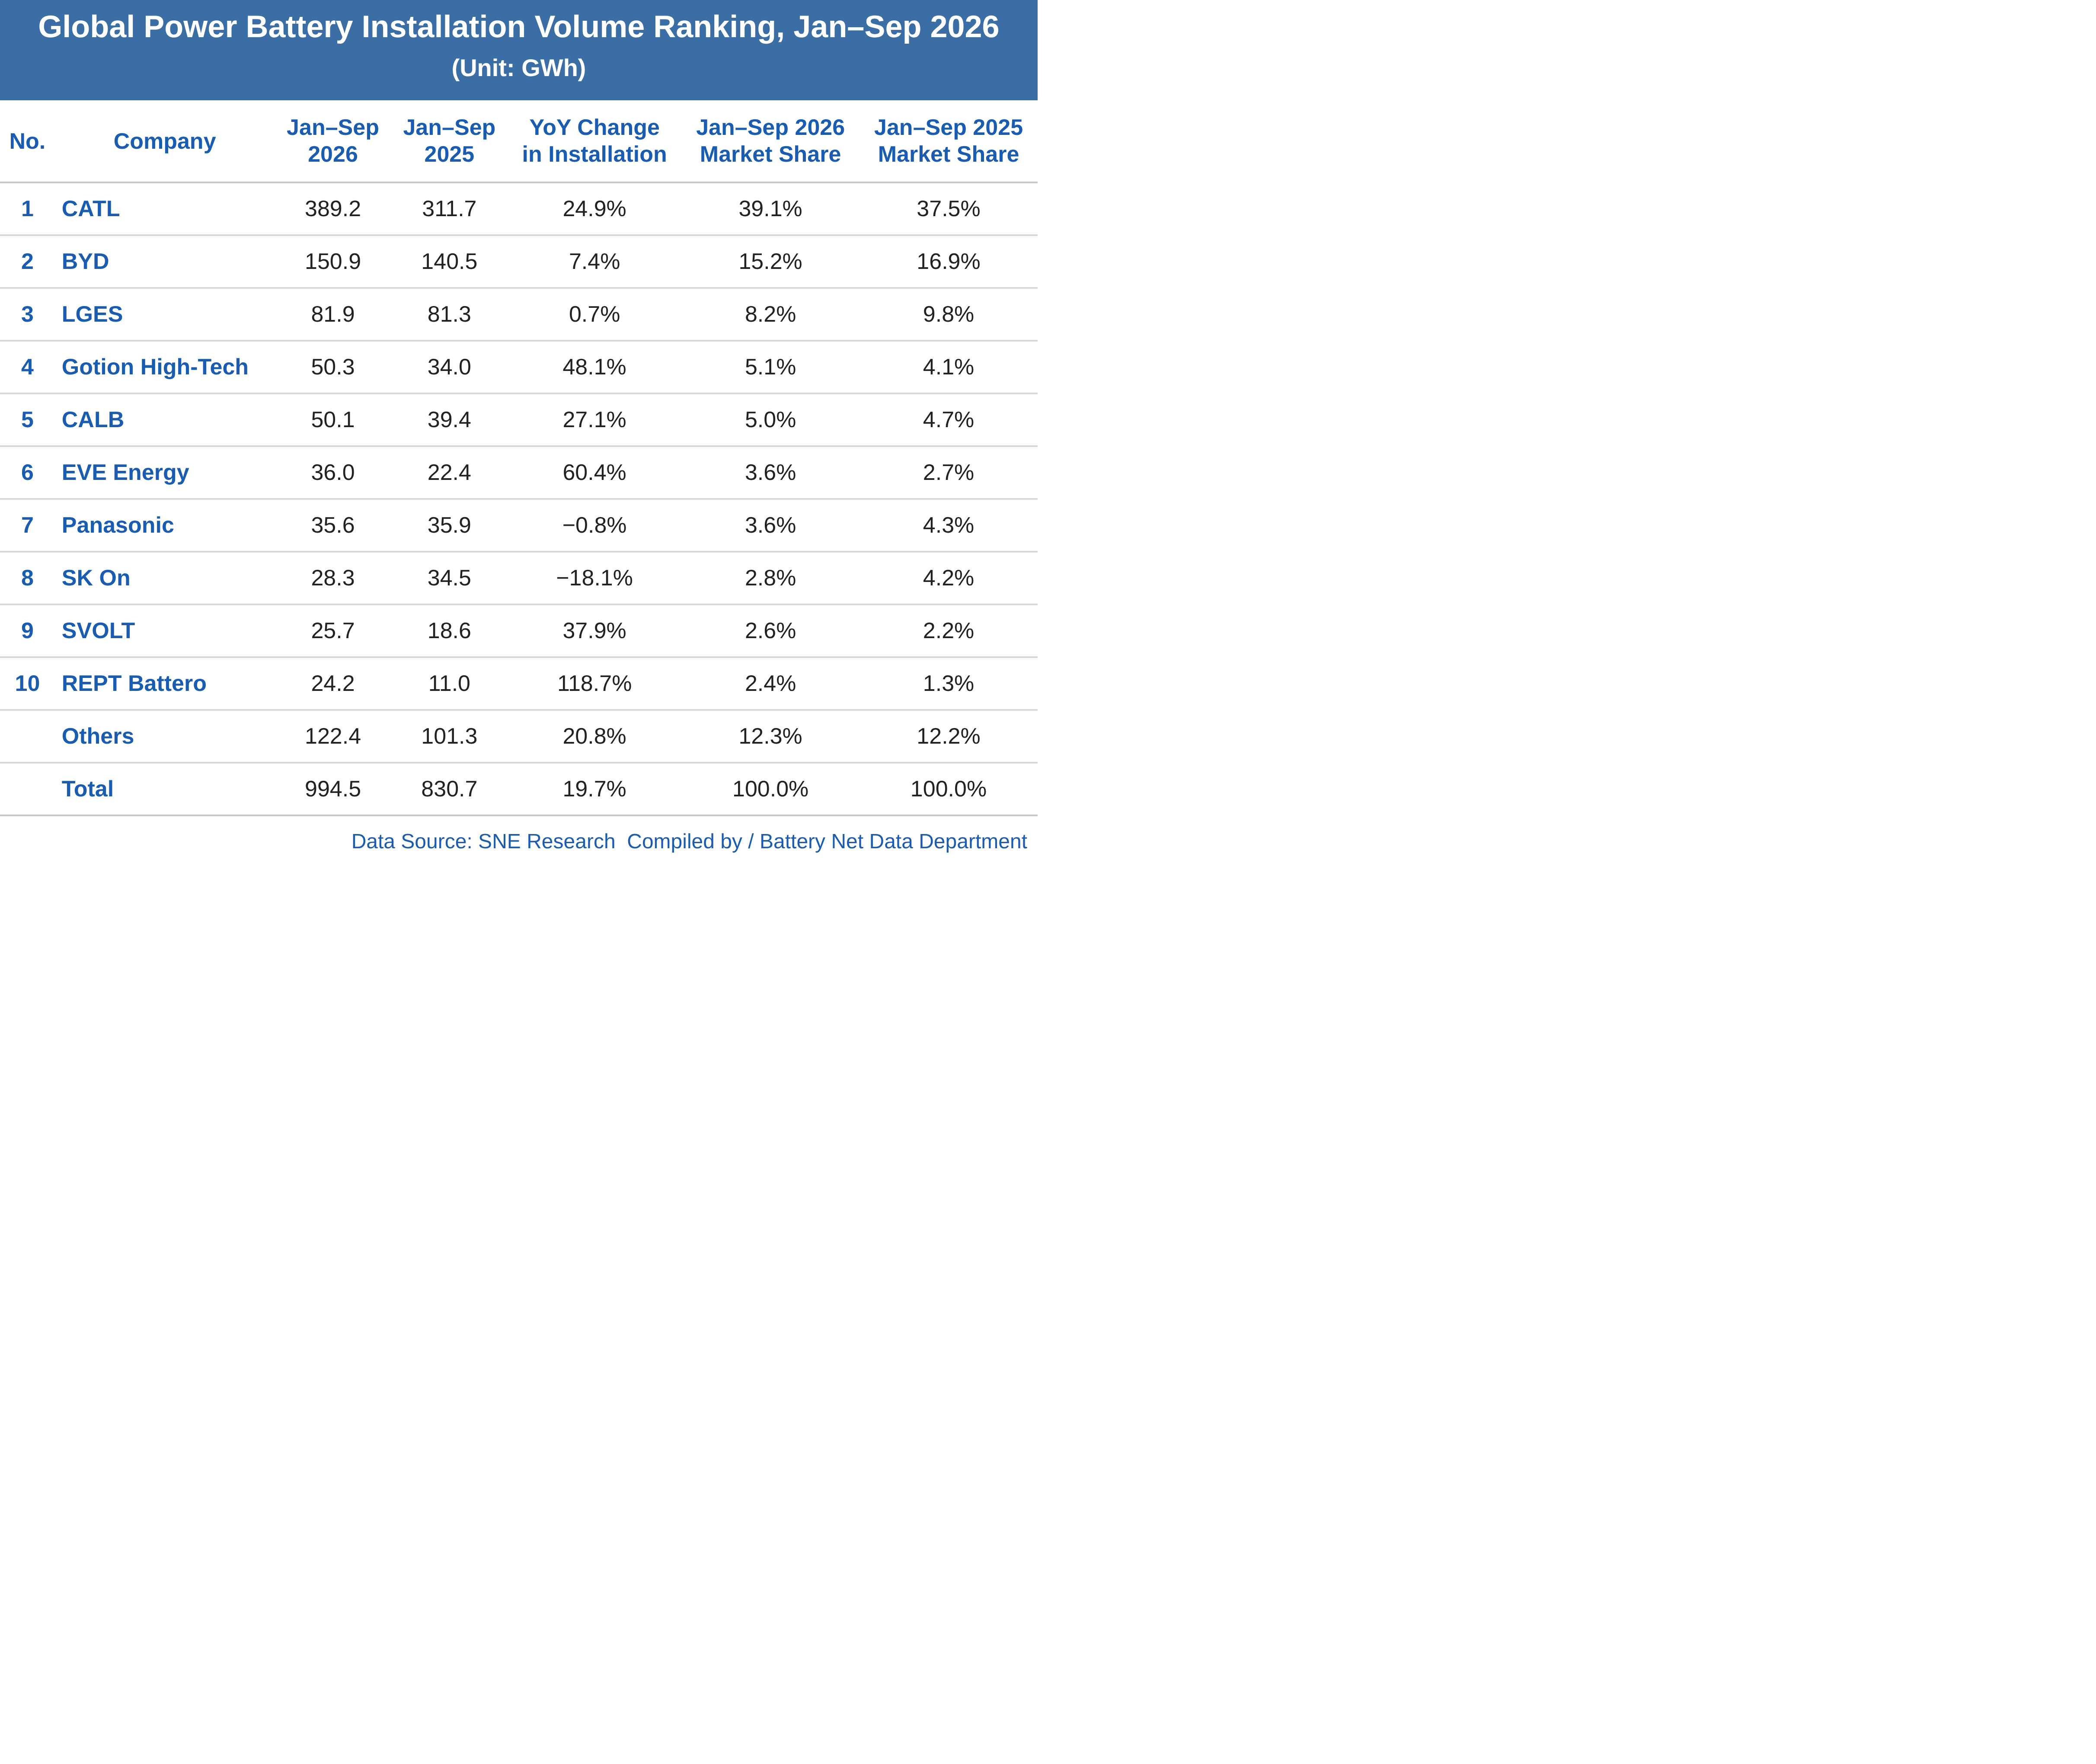
Dari segi perubahan YoY dalam instalasi, di antara 10 besar perusahaan instalasi baterai daya global dalam tiga kuartal pertama 2026, SK On dan Panasonic mencatat penurunan YoY masing-masing sebesar 18,1% dan 0,8%, sementara delapan perusahaan lainnya semuanya mencapai pertumbuhan YoY. REPT Battero mempertahankan pertumbuhan tiga digit sebesar 118,7% dalam tiga kuartal pertama, menjadikannya satu-satunya perusahaan di 10 besar yang melipatgandakan tingkat pertumbuhannya.
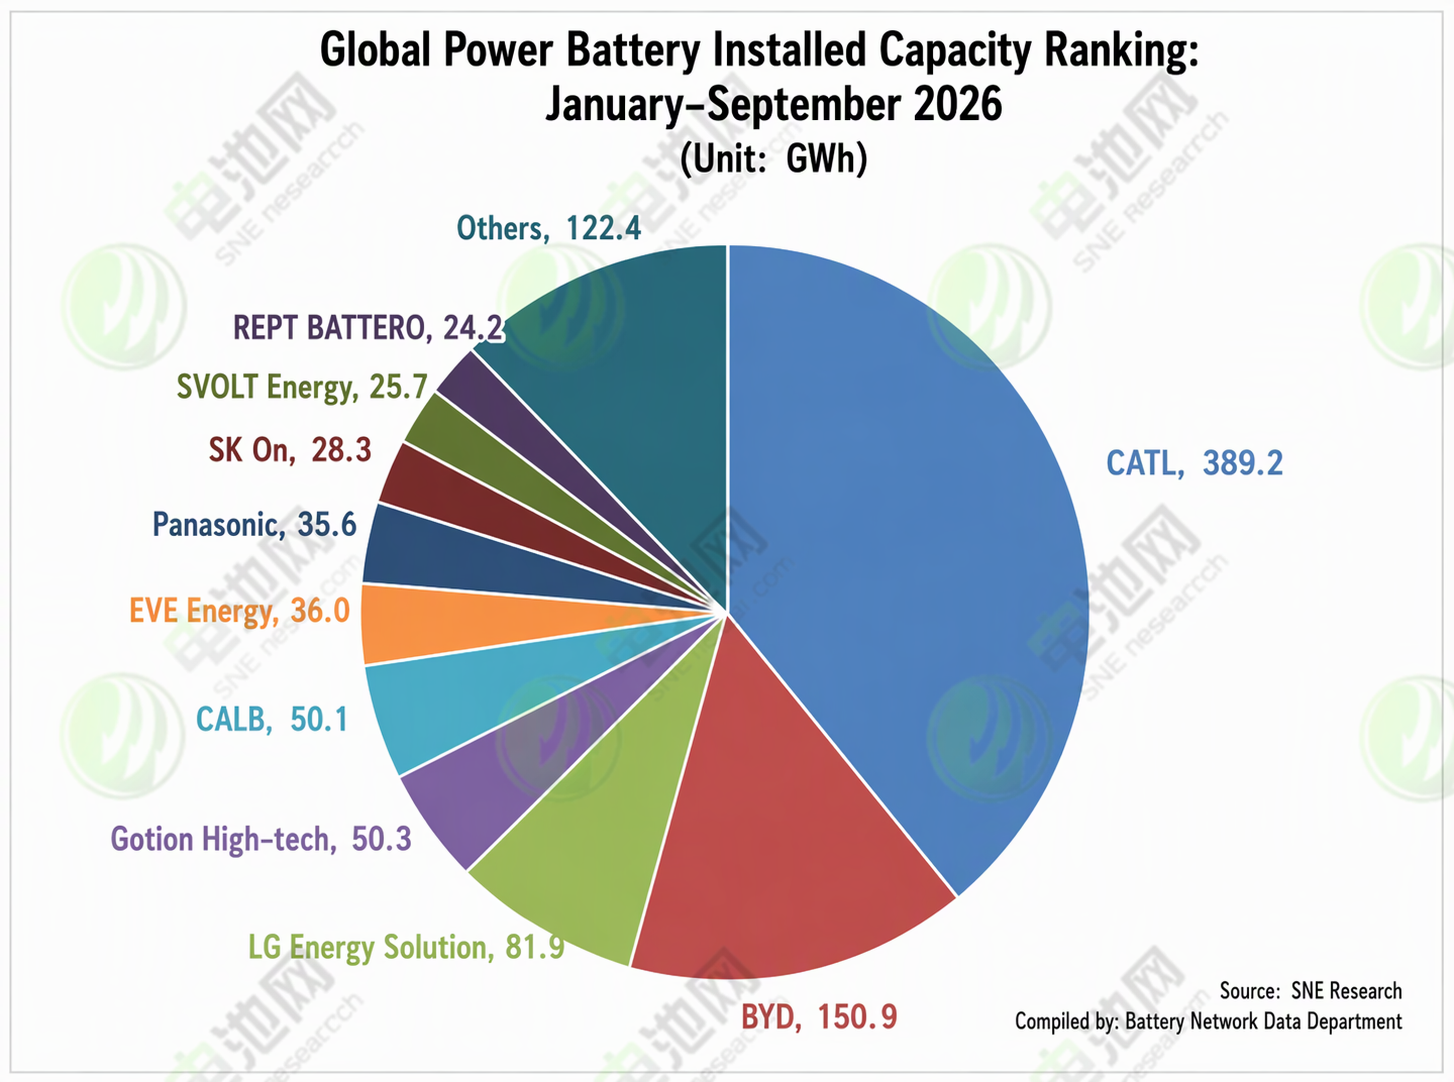
Dari segi pangsa pasar, dibandingkan dengan periode yang sama pada 2025, di antara 10 besar perusahaan instalasi baterai daya global dalam tiga kuartal pertama 2026, CATL, Gotion High-tech, CALB, EVE, SVOLT, dan REPT Battero mencapai pertumbuhan YoY positif, sementara BYD, LG Energy Solution, Panasonic, dan SK On mengalami penurunan dengan tingkat yang bervariasi.
Dari segi perubahan peringkat, dibandingkan dengan Januari-Agustus 2026, di antara 10 besar perusahaan instalasi baterai daya global dalam tiga kuartal pertama, Gotion High-tech dan CALB bertukar posisi, begitu pula EVE dan Panasonic, menempati peringkat 4 hingga 7; peringkat enam perusahaan baterai lainnya tetap tidak berubah.
Dibandingkan dengan periode yang sama tahun lalu, di antara 10 besar perusahaan instalasi baterai daya global dalam tiga kuartal pertama 2026, selain 3 besar yang tetap tidak berubah—masih CATL, BYD, dan LG Energy Solution—perusahaan lain mengalami perubahan yang mencolok:
Didorong oleh mesin ganda pasar NEV dan penyimpanan energi, beberapa perusahaan Tiongkok menunjukkan pertumbuhan eksplosif yang luar biasa. REPT Battero dan EVE memimpin peringkat pertumbuhan, masing-masing naik tiga peringkat, dengan Gotion High-tech naik dari peringkat 7 tahun lalu ke peringkat 4, dan EVE naik dari peringkat 9 ke peringkat 6.
CALB dan Panasonic masing-masing turun satu peringkat ke peringkat 5 dan 7; SK On turun dari peringkat 5 ke peringkat 8; SVOLT naik satu peringkat dari peringkat 10 ke peringkat 9.
Selain itu, dibandingkan periode yang sama tahun lalu, REPT Battero baru masuk daftar di posisi ke-10, sementara Sunwoda di peringkat ke-11 mencatat instalasi 23 GWh, dengan selisih keduanya 1,2 GWh. Samsung SDI, yang sebelumnya berada di peringkat ke-8, keluar dari 10 besar.
Dari sisi lanskap persaingan, pasar baterai daya global secara keseluruhan masih dalam ekspansi, tetapi persaingan antarperusahaan semakin terpolarisasi, dengan perusahaan baterai Tiongkok menunjukkan kinerja yang sangat baik.
Di pihak perusahaan Tiongkok, di antara 10 besar perusahaan instalasi baterai daya global pada tiga kuartal pertama 2026, tujuh perusahaan Tiongkok (CATL, BYD, Gotion High-tech, CALB, EVE, SVOLT, dan REPT Battero) menguasai pangsa pasar gabungan 73%, naik 3,6 poin persentase YoY.
Secara spesifik, sebagai pemimpin tak terbantahkan industri baterai daya global, CATL tetap kuat pada tiga kuartal pertama 2026: pangsa pasarnya mencapai 39,1%, naik 1,6 poin persentase YoY, mempertahankan posisi No.1 global dengan instalasi 389,2 GWh, naik 24,9% YoY.
Pangsa pasar BYD turun menjadi 15,2%, tetapi tetap kokoh di posisi ke-2 dengan instalasi 150,9 GWh, naik 7,4% YoY. Bersama CATL, kedua perusahaan menguasai lebih dari 54% pasar global, semakin memperkuat daya tawar industri baterai daya Tiongkok dalam rantai pasok global.
Gotion High-tech berada di peringkat ke-4 dengan instalasi 50,3 GWh, naik 48,1% YoY, dengan pangsa pasar 5,1%.
CALB berada di peringkat ke-5 dengan instalasi 50,1 GWh, naik 27,1% YoY, dengan pangsa pasar 5,0%.
EVE berada di peringkat ke-6 dengan instalasi 36,0 GWh, naik 60,4% YoY, dengan pangsa pasar 3,6%.
SVOLT berada di peringkat ke-9 dengan instalasi 25,7 GWh, naik 37,9% YoY, dengan pangsa pasar 2,6%.
REPT Battero berada di peringkat ke-10 dengan instalasi 24,2 GWh, naik 118,7% YoY, muncul sebagai kuda hitam dengan pertumbuhan tercepat di daftar tersebut dengan pangsa pasar 2,4%.
Tidak seperti kebanyakan perusahaan Tiongkok yang mempertahankan pertumbuhan eksplosif dua digit atau bahkan tiga digit, perusahaan baterai terkemuka Jepang dan Korea Selatan menunjukkan kinerja pasar yang sangat lemah pada tiga kuartal pertama 2026. Menghadapi hambatan pertumbuhan di segmen baterai daya, perusahaan Jepang dan Korea Selatan terpaksa mencari kurva pertumbuhan kedua.
Di sisi perusahaan Korea Selatan, Samsung SDI telah keluar dari 10 besar, sementara dua perusahaan baterai Korea yang tersisa, LG Energy Solution dan SK On, mencatat total instalasi 110,2 GWh, dengan pangsa pasar global mereka menyusut dari 14% pada periode yang sama tahun lalu menjadi 11%.
Di antaranya, LG Energy Solution berada di peringkat ke-3 dengan instalasi 81,9 GWh, tetapi pertumbuhan tahunannya hanya 0,7%. Perusahaan ini terus memasok produsen mobil besar termasuk Tesla, General Motors, Hyundai Motor Group, dan Volkswagen, tetapi pertumbuhan pasarnya melambat tajam. LG Energy Solution mulai berekspansi agresif ke pasar penyimpanan energi. Di Amerika Utara, di atas kapasitas lebih dari 50 GWh yang direncanakan pada akhir tahun ini, mereka menambah lini prismatik baru untuk memastikan kapasitas ESS melebihi 70 GWh pada akhir tahun depan. Di Eropa, pabriknya di Polandia mengonversi sebagian lini produksi EV menjadi ESS tahun lalu.
SK On berada di peringkat ke-8 dengan instalasi hanya 28,3 GWh, turun 18,1% YoY, dengan pangsa pasarnya semakin menurun menjadi 2,8%. SK On aktif menjajaki pasar pertumbuhan di luar baterai daya, dengan sebagian pabriknya di Georgia dikonversi menjadi lini produksi LFP untuk ESS, dan telah bermitra dengan perusahaan ESS AS untuk membangun pabrik 9 GWh.
Panasonic Jepangmengalami penurunan instalasi 0,8% YoY menjadi 35,6 GWh, turun satu peringkat ke posisi ke-7, dengan pangsa pasarnya juga turun 0,7 poin persentase dari 4,3% menjadi 3,6%. Karena basis pelanggan Panasonic terkonsentrasi terutama pada Tesla, dengan penjualan Amerika Utara menentukan kinerjanya, perusahaan ini sedang menyusun rencana untuk menstabilkan produksi di pabrik Kansas dan mengalihkan sebagian lini produksi baterai dayanya untuk memproduksi baterai bagi pusat data AI.
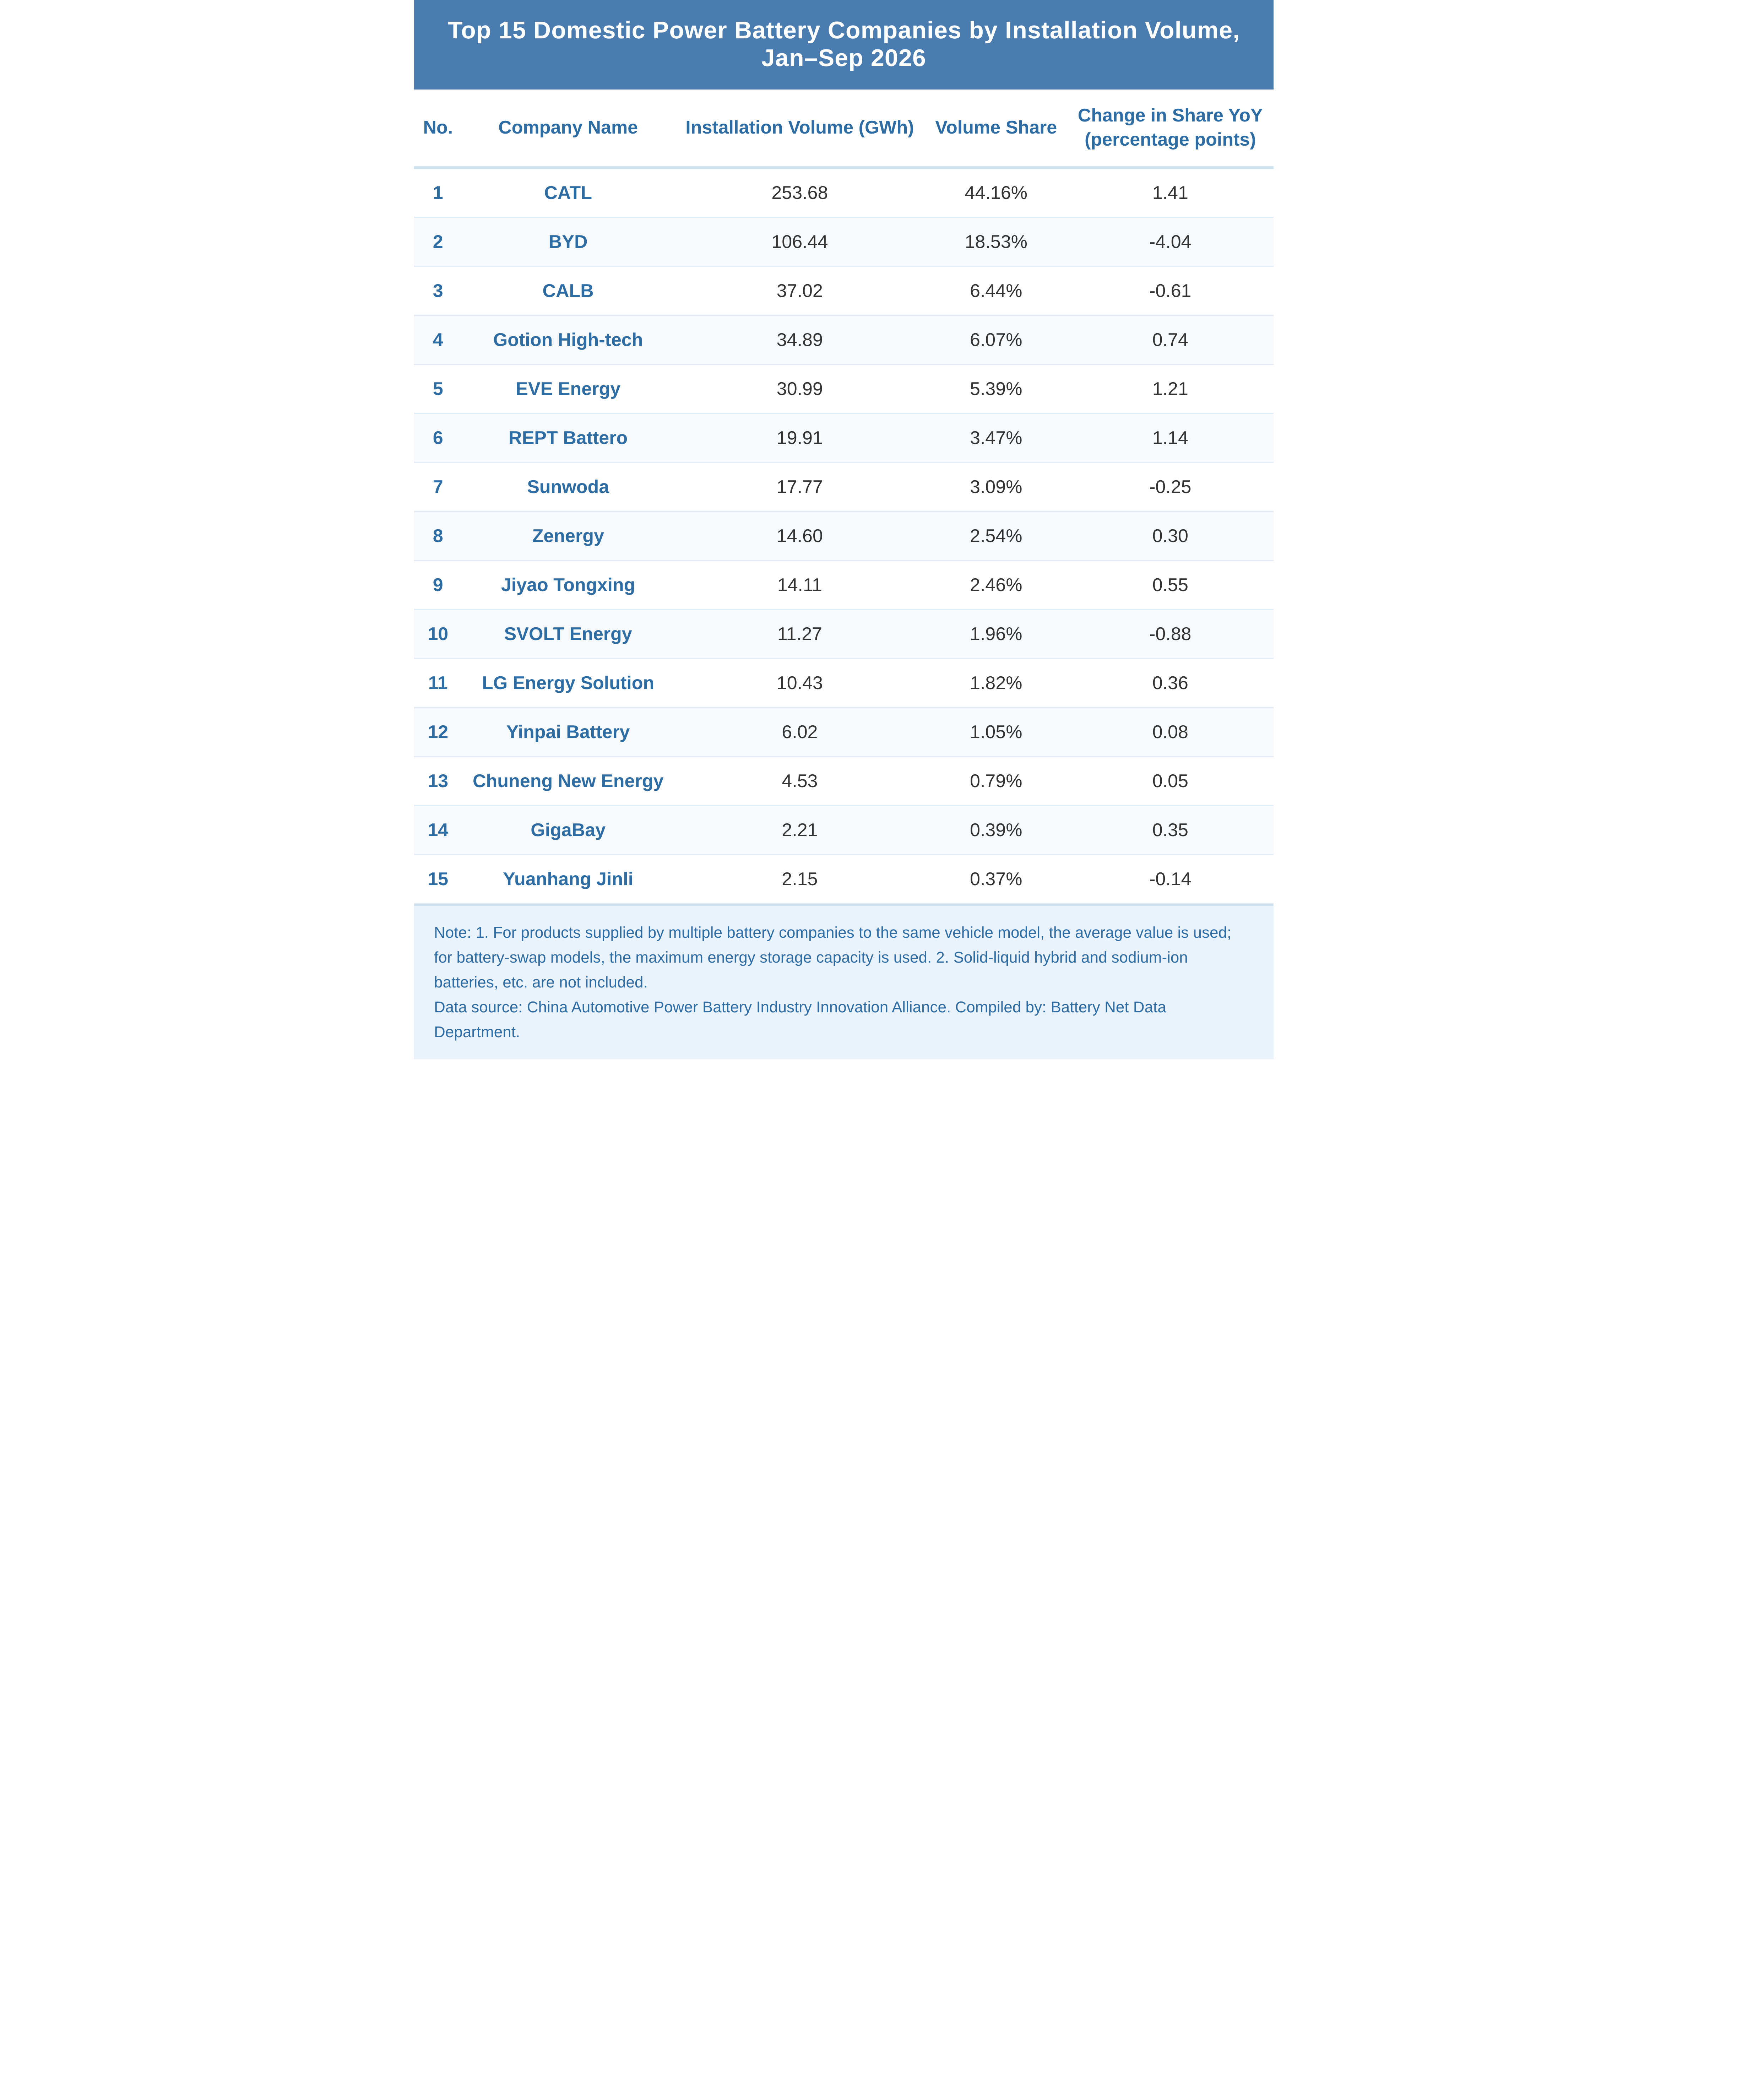
Kembali ke pasar domestik. Data dari China Automotive Power Battery Industry Innovation Alliance menunjukkan bahwa dalam tiga kuartal pertama tahun 2026, instalasi baterai daya kumulatif Tiongkok mencapai 576,3 GWh, naik 16,7% YoY. Sebanyak 41 perusahaan baterai daya di pasar NEV Tiongkok mencapai dukungan instalasi, sembilan lebih sedikit dari periode yang sama tahun lalu. Perusahaan baterai daya 2 besar, 5 besar, dan 10 besar mencatat instalasi masing-masing 360,1 GWh, 463,0 GWh, dan 540,7 GWh, mencakup 62,5%, 80,3%, dan 93,8% dari total instalasi, dengan pangsa 10 besar turun 0,5 poin persentase dari periode yang sama tahun lalu.
Dalam peringkat domestik, dibandingkan periode yang sama pada 2025, 5 perusahaan teratas dalam tiga kuartal pertama tahun ini—CATL, BYD, CALB, Gotion High-tech, dan EVE—tidak mengalami perubahan peringkat; REPT Battero naik dari peringkat 8 ke 6; Sunwoda turun satu peringkat ke 7; Zenergy naik satu peringkat ke 8; Jiyue Tongxing naik satu peringkat ke 9; SVOLT turun dari peringkat 7 ke 10; LG Energy Solution, Yinpai Battery, dan CORNEX New Energy berada di peringkat 11 hingga 13, tidak berubah; Yuanhang Genlead tetap di peringkat 15; dan Juwan Technology menggantikan DFD sebagai pendatang baru di peringkat 14.