Premis yang Terabaikan
Kebanyakan orang yang memantau sulfur dan asam sulfat memperlakukan sulfur sebagai "bahan baku hulu" dan membaca harga asam melalui kacamata penerusan biaya. Premis itu runtuh di pasar Tiongkok, di mana asam smelter — produk sampingan — menyumbang lebih dari separuh pasokan.
Asam sulfat memiliki dua sumber pasokan dengan logika biaya yang berlawanan. Asam belerang murni bersifat "beli-dan-bakar" — biayanya bergerak mengikuti harga sulfur, kurva biaya yang elastis. Asam smelter adalah produk sampingan dari peleburan tembaga, seng, dan nikel; biaya marjinalnya mendekati nol, dan logika penetapan harganya bukan pemulihan biaya melainkan pembersihan stok dan tidak mengganggu logam utama. Tambahkan harga pasar, dan ketiganya membentuk segitiga — dan harga selalu ditentukan oleh pihak mana pun yang menjadi pemasok marjinal.
Siapa pemasok marjinalnya bergantung pada posisi harga sulfur.
Ini menjelaskan setiap pergerakan yang tampak kontradiktif: mengapa harga asam di Tiongkok bisa bertahan sementara sulfur turun, dan mengapa harga asam internasional selalu mengikuti sulfur.
I. Harga Sulfur Adalah "Sakelar"
Anggaplah harga sulfur sebagai sakelar, dan logikanya menjadi jelas.
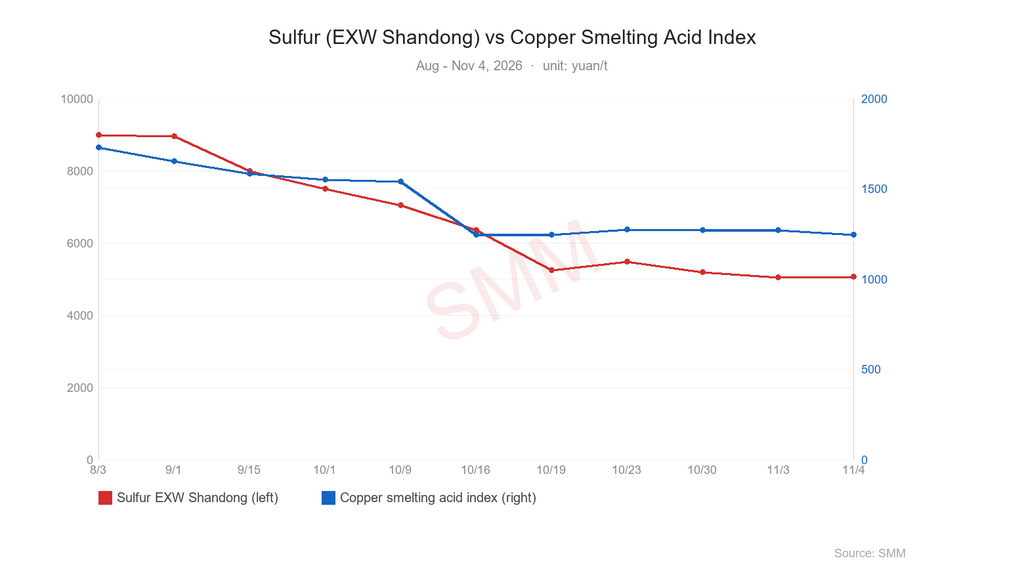
Pada level tinggi, sakelar mati. Saat sulfur mahal, asam belerang murni jauh lebih mahal daripada asam smelter. Asam smelter menjadi pemasok marjinal, dan harga asam ditentukan oleh perawatan berkala, stok, serta pasokan-permintaan regional — harga sulfur nyaris tidak berpengaruh. Ini adalah norma di Tiongkok: sulfur turun berbulan-bulan sementara asam smelter tetap stabil.
Di bawah ambang batas, sakelar berbalik. Begitu harga sulfur menembus level kritis, kurva biaya asam belerang murni meluncur di bawah asam smelter, kembali meraih status pemasok marjinal, dan menambatkan harga asam ke bawah. Ambang batas itu adalah titik persilangan biaya antara asam belerang murni dan asam smelter.
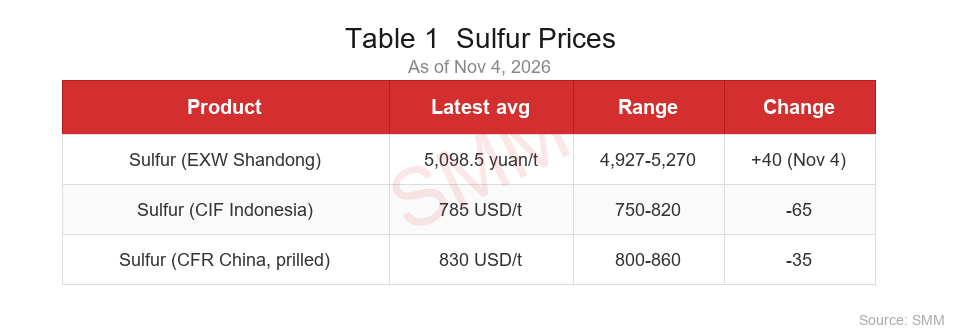
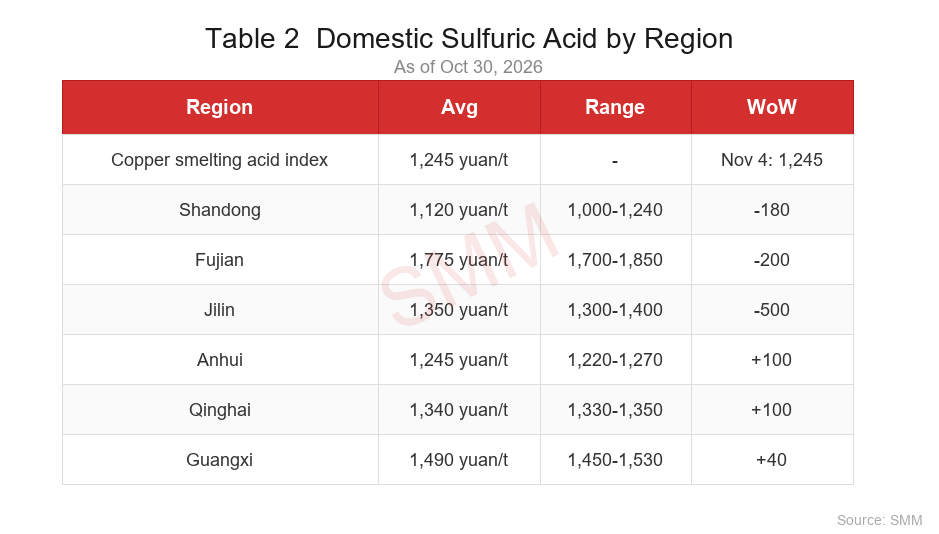
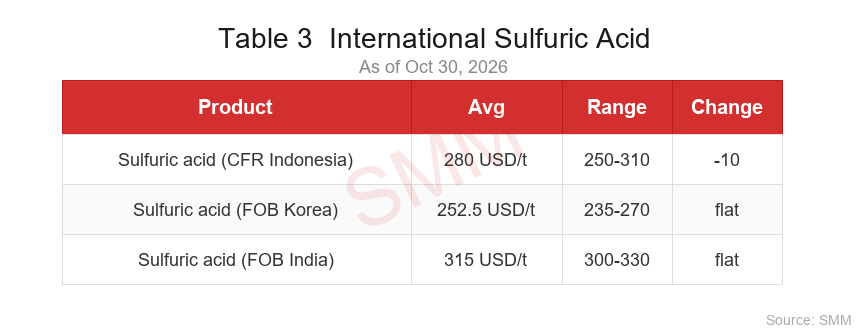
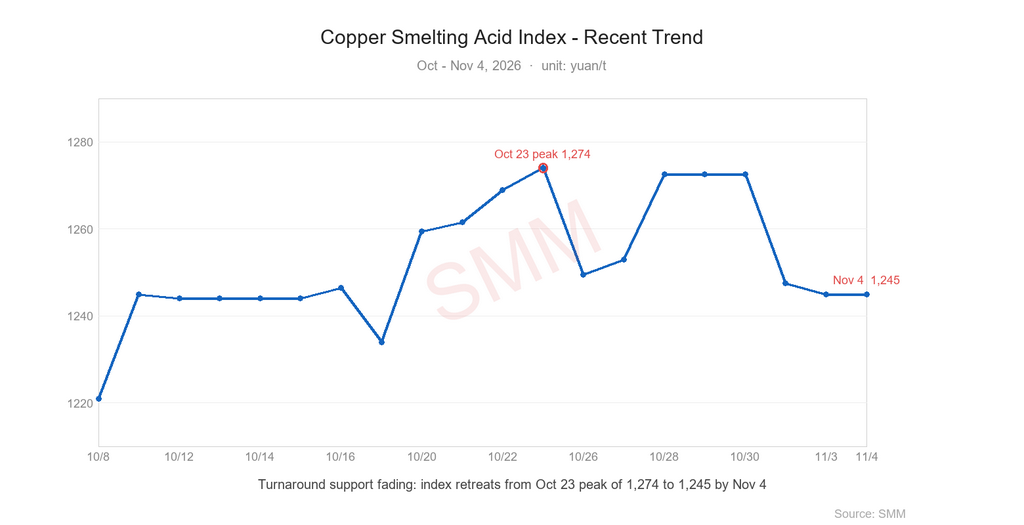
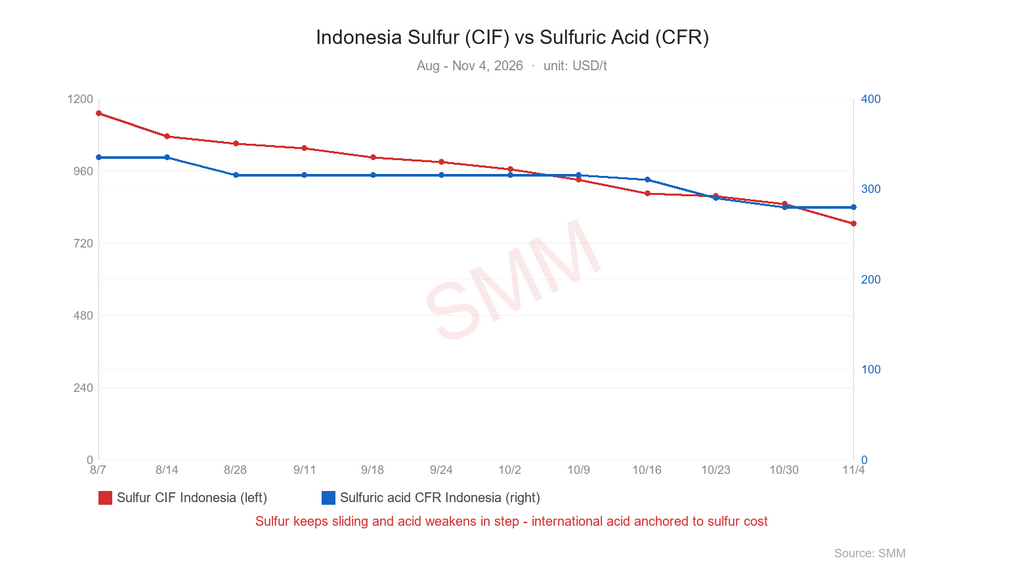
Runtuhnya sulfur kali ini, pada dasarnya, adalah harga sulfur yang melintasi titik itu — berubah dari "variabel inert" kembali menjadi "variabel aktif." Data SMM mengonfirmasi sakelar tersebut: per 4 Nov, sulfur CIF Indonesia turun cepat ke $785/t, indeks asam peleburan tembaga mundur dari puncaknya 1.274 pada 23 Okt menjadi 1.245, dan asam internasional melemah seiring. (Lihat Tabel 1–3, Gambar 1–3.)
II. Tiga Cara Membacanya
Metode satu: perhatikan spread, bukan titiknya. Konversikan sulfur (EXW Shandong) menjadi biaya asam per ton teoretis menggunakan faktor konversi 0,33, lalu kurangi dengan harga asam smelter lokal untuk mendapatkan "spread biaya." Kecepatan penyempitan spread ini lebih penting daripada penurunan sulfur absolut — spread yang lebar berarti peralihan masih belum terjadi; spread yang menyempit cepat berarti asam sulfur mulai menggerus pangsa asam smelter dan harga regional akan turun lebih dulu; spread negatif berarti harga asam terkunci pada kurva biaya asam sulfur.
Putaran ini tepat berada pada fase "penyempitan cepat": saat indeks asam smelter mundur, wilayah dengan ketergantungan sulfur tinggi seperti Shandong, Fujian, dan Jilin turun lebih awal dan lebih dalam (Jilin turun 500 yuan/t dalam satu minggu). "Stabilitas" indeks adalah hasil dukungan turn-around; "penurunan" di wilayah-wilayah tersebut adalah sinyal nyata bahwa sulfur sedang menembus.
Metode dua: pisahkan pasar, lalu arahkan transmisinya. Penurunan sulfur yang sama berarti hal yang berlawanan bagi pasar yang berbeda. Di Tiongkok, asam sulfur yang lebih murah menekan pangsa asam smelter, membuatnya tertekan dari sisi permintaan yang lemah sekaligus substitusi, sementara pendapatan produk sampingan yang menurun memperparah kerugian TC negatif pada peleburan tembaga — SMM memperkirakan kerugian peleburan spot November untuk konsentrat tembaga dapat melebar hingga sekitar 6.500 yuan/t. Secara internasional, pabrik nikel HPAL dan tembaga Indonesia adalah konsumen asam neto, sehingga asam yang lebih murah langsung menurunkan biaya mereka. Sulfur turun adalah hambatan bagi peleburan di Tiongkok, tetapi pendorong di luar negeri.
Metode tiga: temukan jangkarnya, kembali ke biaya. Indonesia adalah satu-satunya pasar yang mengimpor sulfur dan asam dalam skala besar sekaligus mempertemukan keduanya — "laboratorium" terbaik untuk membaca harga asam internasional. Di sana, pembeli selalu menimbang satu pertanyaan: beli sulfur lalu produksi asam, atau beli asam langsung? Ketika biaya produksi asam yang tersirat dari sulfur (CIF Indonesia $785/t) menyimpang dari asam impor (CFR Indonesia $280/t), perilaku pembelian pasar menarik keduanya kembali menuju keseimbangan — menjadikan harga sulfur sebagai jangkar implisit bagi asam internasional. Lacak divergensi antara "biaya asam teoretis vs CFR asam" Indonesia: semakin lebar, semakin kuat tarikan asam ke arah sulfur.
III. Kesimpulan
Ketiga metode ini bermuara pada satu kerangka kerja: pantau spread untuk mengetahui apakah sakelar telah berbalik; pisahkan pasar untuk mengarahkan panggilan sebelum Anda menulis; temukan jangkar untuk membaca konvergensi terhadap biaya.
Sulfur bukanlah "hulu" dari asam sulfat; ia adalah "sakelar" penetapan harga asam. Dengan mengubah identitas pemasok marjinal, ia menentukan apakah asam dihargai berdasarkan biaya atau berdasarkan klirens. Pahami sakelar tersebut, dan Anda memahami dua cara asam domestik dan internasional merespons sulfur — dan Anda dapat menemukan arah sebenarnya dari harga asam dalam setiap ayunan sulfur.