I. Tinjauan Harga Mingguan
Pada minggu perdagangan penuh pertama setelah liburan, pasar antimon mengakhiri konsolidasi di level tinggi yang berlangsung lebih dari sebulan, dengan kuotasi untuk semua produk turun secara menyeluruh. Pada 12 Oktober (Senin), kuotasi untuk semua produk umumnya diturunkan sebesar 3.000–4.000 yuan; penurunan semakin cepat pada 13 Oktober, dengan ingot antimon #1 menembus di bawah angka 100.000 yuan/mt menjadi 98.000 yuan/mt; pada 14–15 Oktober, harga sempat stabil di sekitar 95.000 yuan/mt (#1); pada 16 Oktober, harga kembali turun, dengan ingot antimon #1 ditutup pada 92.000 yuan/mt dan ingot antimon #0 ditutup pada 94.000 yuan/mt.
Perubahan kumulatif minggu ini: ingot antimon #1 turun 13.000 yuan (-12,4%), ingot antimon #0 turun 13.000 yuan (-12,1%), antimon trioksida 99,5% turun 8.000 yuan (-9,1%), dan konsentrat antimon sulfida (Sb≥55%) turun 11.500 yuan (-13,5%). Yang perlu dicatat, penurunan bahan baku konsentrat antimon sulfida (-13,5%) lebih besar daripada ingot antimon, yang secara signifikan melemahkan logika sebelumnya tentang "konsentrat yang kokoh—dukungan biaya."
Ini menandai penurunan substansial pertama harga antimon sejak tren naik dimulai pada pertengahan Agustus: ingot antimon #1 telah secara kumulatif turun 13.000 yuan dari level tertinggi 105.000 yuan pada 9 Oktober, mengembalikan semua kenaikan yang diperoleh sejak 17 Agustus (95.000 yuan/mt). Selama 8 minggu terakhir, ingot antimon turun sekitar 6,5% dari 24 Agustus, konsentrat antimon turun 11,4%, dan hanya antimon trioksida yang tidak berubah dibandingkan 24 Agustus—segmen oksida menunjukkan kekakuan harga terkuat, dan penurunan putaran ini belum sepenuhnya diteruskan ke produk olahan hilir.
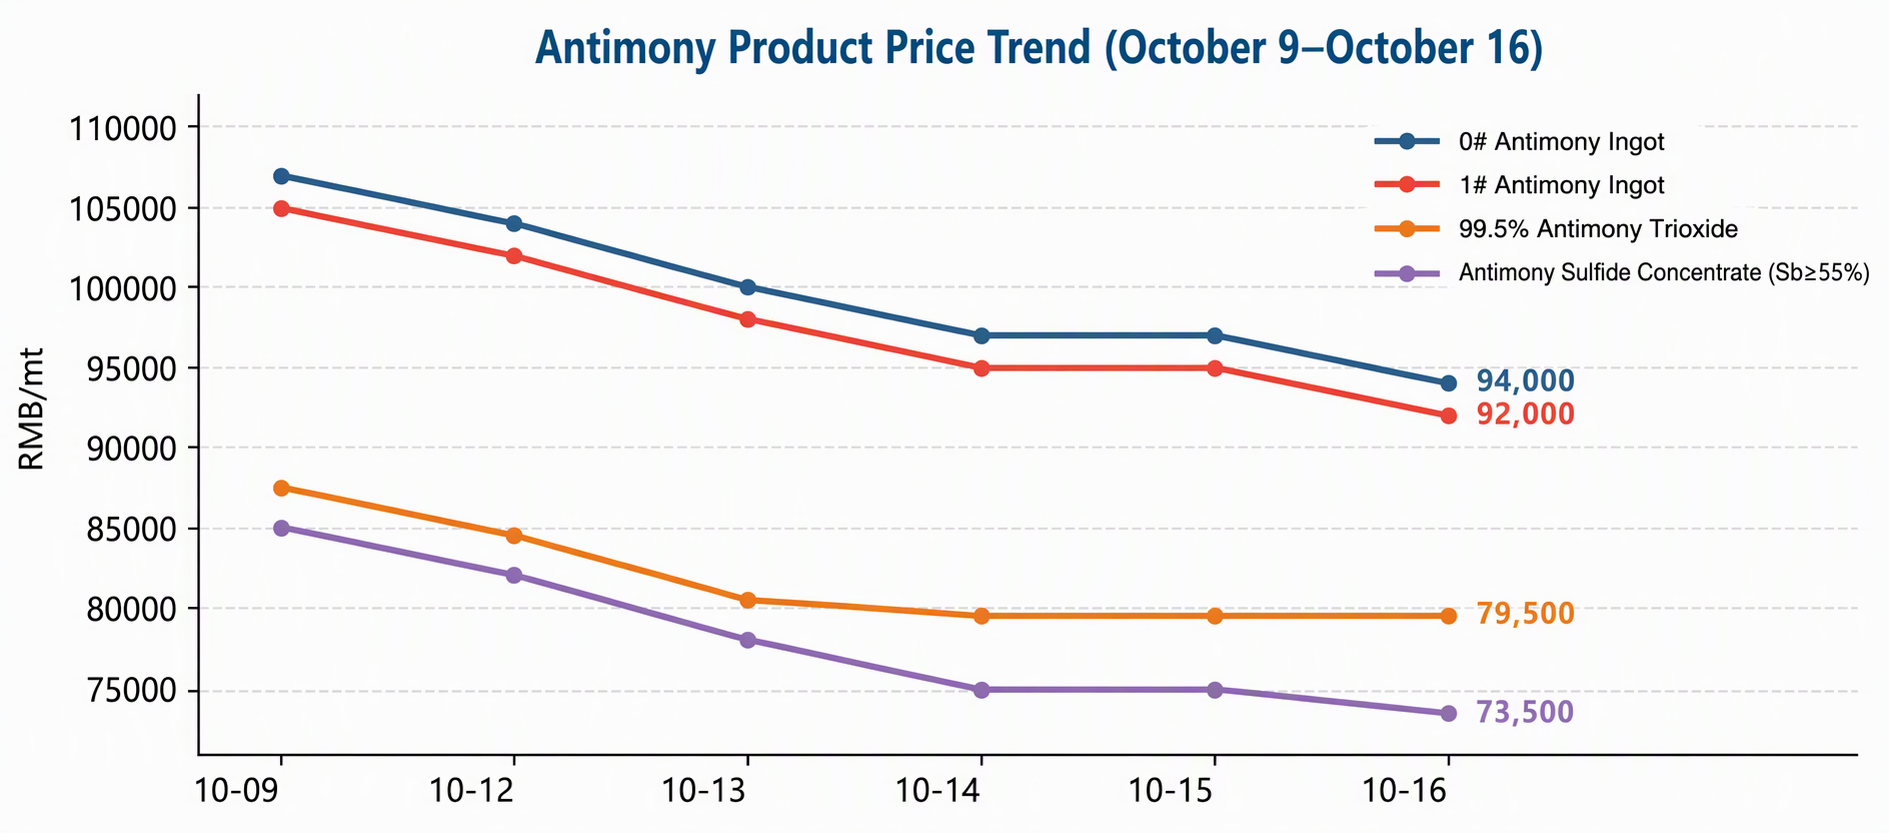
Grafik-1: Tren harga produk antimon (9 Oktober–16 Oktober)
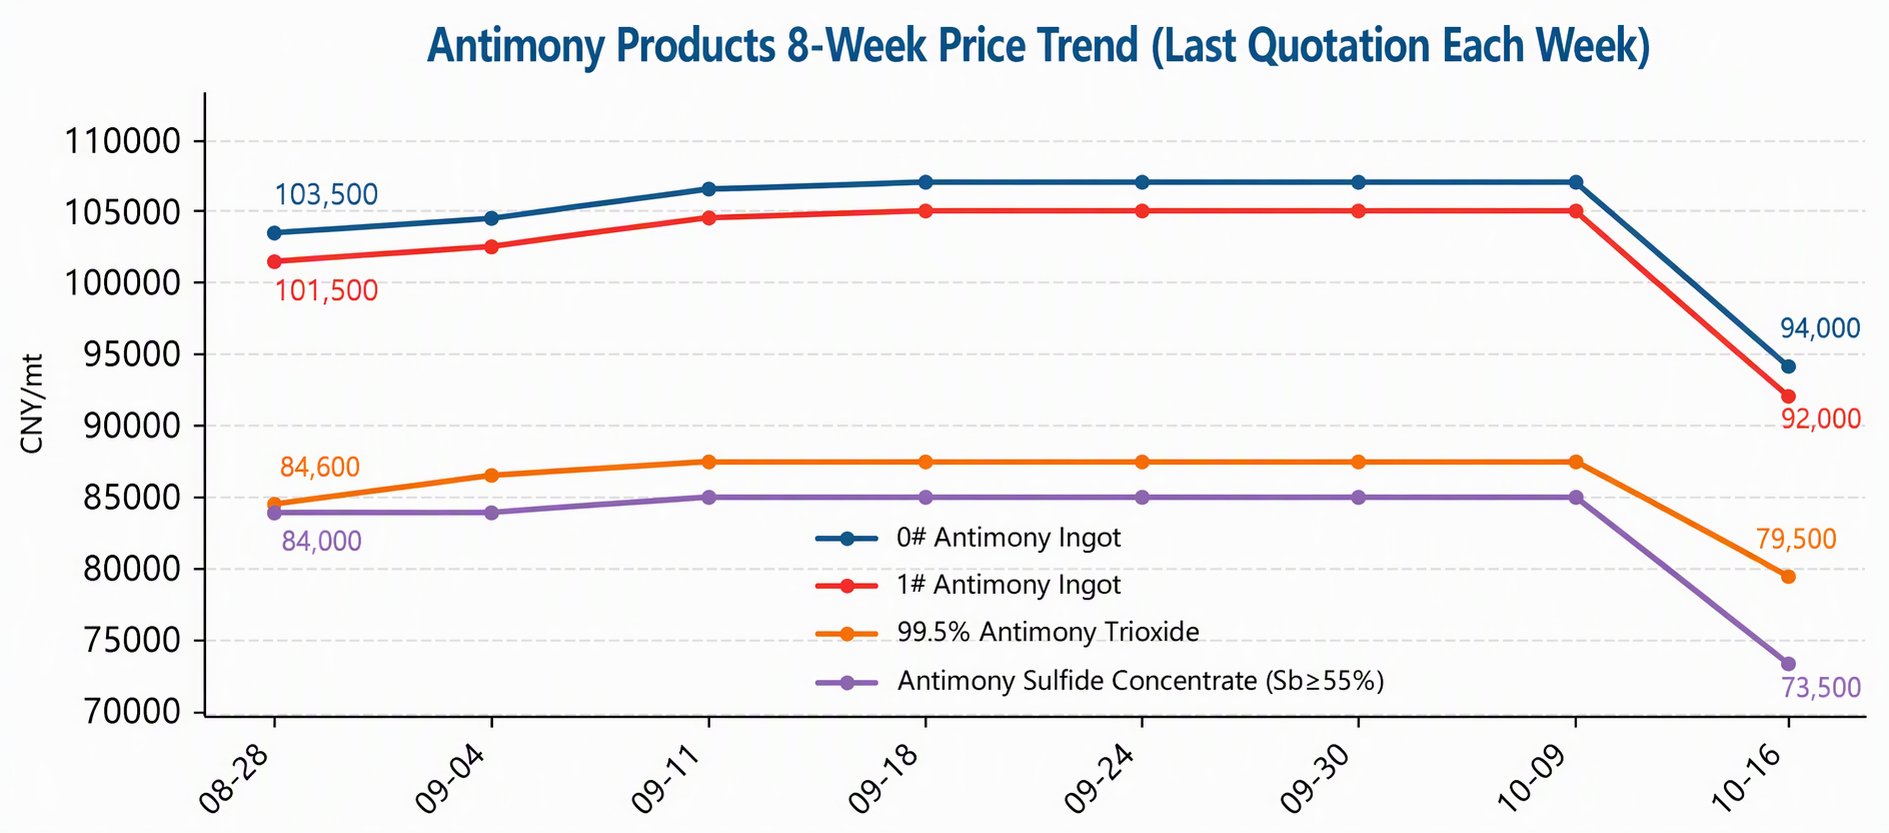
Grafik-2: Tren harga produk antimon selama 8 minggu terakhir (tanggal kuotasi terakhir setiap minggu)
II. Dinamika Pasokan
Sisi pasokan melanjutkan pola kontraksi: perkiraan produksi ingot antimon nasional (termasuk ingot antimon, konversi antimon kasar, katoda antimon, dll.) pada September 2026 turun sekitar 2% secara bulanan, penurunan bulanan kedua berturut-turut; impor bijih antimon luar negeri turun tajam pada Agustus, dan ketatnya bahan baku kini telah diteruskan ke segmen peleburan. Namun, harus diakui bahwa persediaan bahan baku yang rendah di smelter tidak berubah menjadi momentum pendukung harga minggu ini—seiring harga ingot antimon turun cepat, kuotasi konsentrat antimon sulfida diturunkan tajam secara bersamaan, dan beberapa produsen memimpin penjualan dalam volume besar, mencerminkan bahwa smelter semakin berhati-hati terhadap pengadaan bahan baku di tengah margin yang tertekan dan lebih bersedia menjual dengan harga lebih rendah. Hal ini juga mendorong pemasok tanpa persediaan untuk ikut menjual, sehingga tekanan pasokan pasar meningkat tajam.
Ke depan, jika harga ingot antimon tetap di bawah 100.000 yuan/mt, ada potensi kontraksi lebih lanjut pada tingkat operasi smelter dan laju pengadaan bahan baku; apakah produksi ingot antimon yang dinilai pada Oktober dapat berhenti menurun dan apakah kuotasi konsentrat dapat stabil lebih dulu daripada ingot antimon akan menjadi ujian utama apakah logika kontraksi pasokan kembali menguasai penetapan harga.
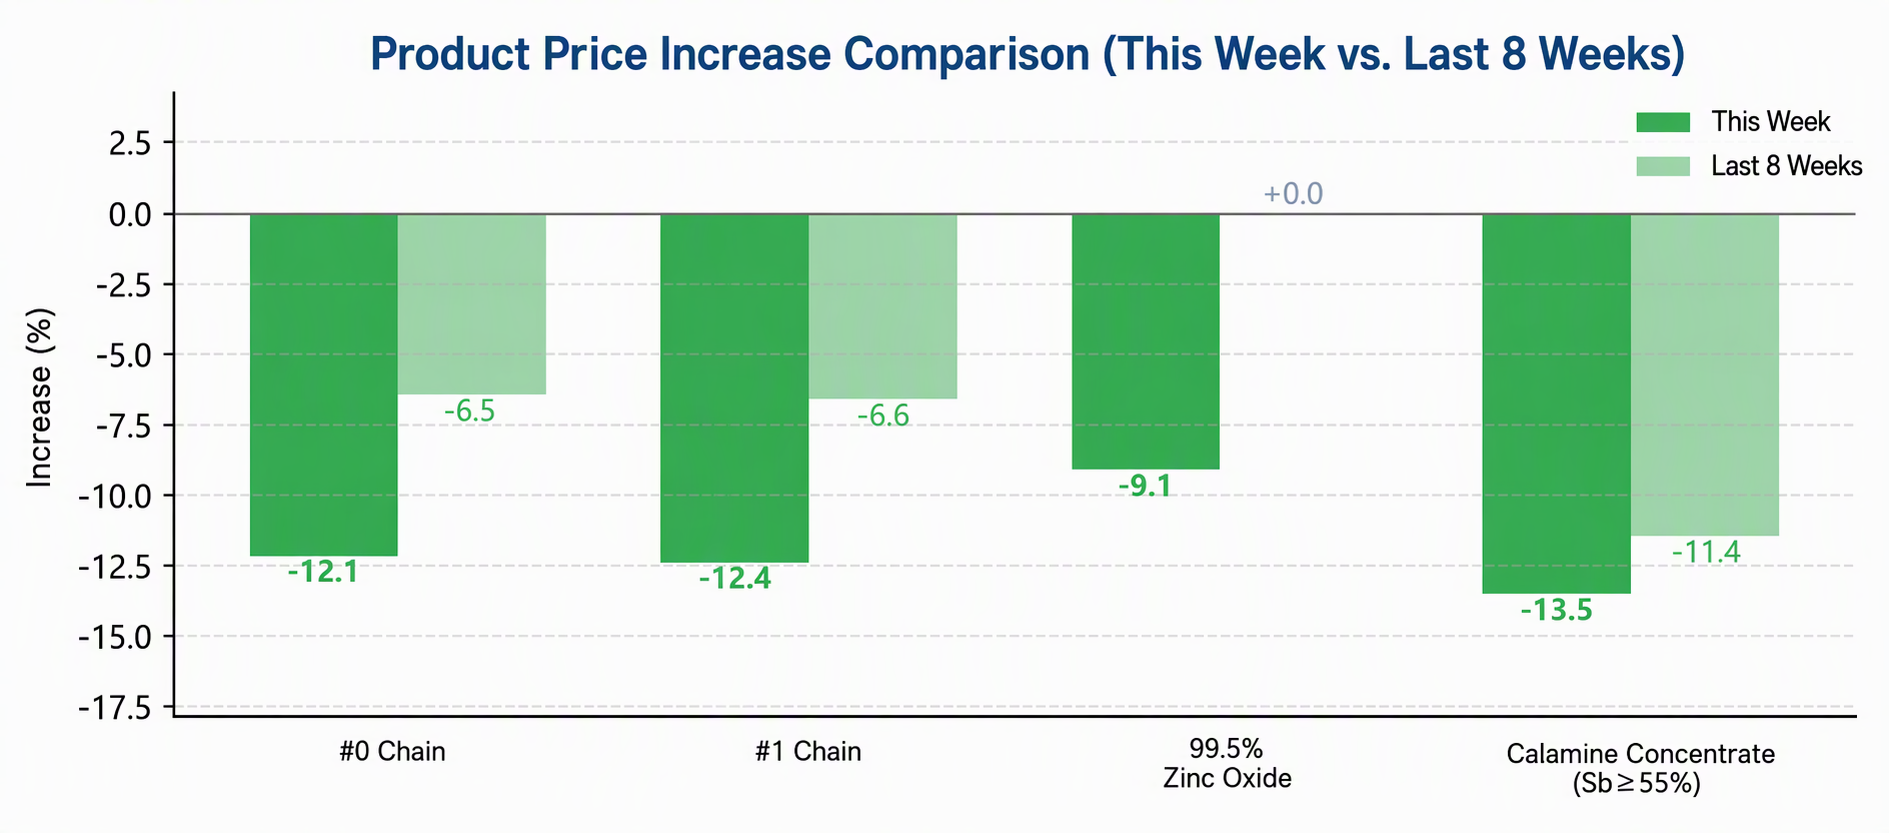
Grafik-3: Perbandingan perubahan % produk antimon (minggu ini vs. 8 minggu terakhir)
III. Perdagangan dan Kebijakan
Penurunan tajam impor bijih antimon luar negeri pada Agustus tetap menjadi akar penyebab ketatnya bahan baku domestik, dan laju kedatangan bijih impor akan langsung memengaruhi elastisitas pasokan kuartal IV. Di sisi ekspor, kontrol ekspor atas barang terkait antimon terus diterapkan secara rutin, menjaga pasokan yang tersedia di luar Tiongkok tetap ketat secara persisten; di tengah latar belakang harga domestik yang turun cepat, selisih harga antara pasar Tiongkok dan luar negeri melebar secara pasif, mempersempit keunggulan relatif pasokan luar negeri. Jika selisih terus melebar, perhatian harus diberikan pada perubahan selanjutnya dalam permintaan ekspor dan arah transaksi.
Dari perspektif makro, pertemuan puncak Tiongkok-AS mencapai konsensus delapan poin, termasuk pengaturan pengurangan tarif timbal balik "30 miliar" dan pembentukan mekanisme dewan perdagangan, menetapkan nada positif secara keseluruhan; jika lingkungan perdagangan PV membaik secara marjinal, hal itu akan memberikan dukungan bagi ekspektasi permintaan eksternal kuartal IV, tetapi transmisi ke kontradiksi inti harga antimon saat ini (permintaan domestik lemah) terbatas.
IV. Permintaan Pengguna Akhir
Permintaan lemah juga menjadi salah satu faktor dominan di balik penurunan harga minggu ini. Di rantai PV, jadwal produksi modul Oktober diperkirakan sedikit meningkat dari September, tetapi pertumbuhannya di bawah ekspektasi, dengan jadwal produksi domestik hanya naik 1–2 GW, dan pesanan pembangkit terdistribusi menunjukkan kontraksi—permintaan antimon di segmen penjernih kaca PV (natrium piroantimonat) tidak memiliki momentum naik, harga kaca masih dalam negosiasi, dan transmisi dari jadwal produksi ke permintaan antimon tidak lancar.
Penghambat api dan katalis poliester juga berada dalam fase surut penimbunan pasca-liburan, dengan pengadaan didominasi oleh pesanan kecil kebutuhan kaku. Selama empat minggu konsolidasi berturut-turut sebelumnya, penerimaan hilir terhadap harga di atas 100.000 yuan/mt tidak pernah sepenuhnya terwujud, dan tinjauan mingguan minggu lalu telah memperingatkan bahwa "jika harga tinggi terus menekan permintaan, pelonggaran tipis kuotasi untuk produk individual tidak dapat dikesampingkan"; minggu ini, tarik-menarik antara pembeli yang mendorong harga lebih rendah dan penjual yang menahan harga berakhir dengan kemenangan pembeli, dan pusat transaksi bergeser turun dengan cepat seiring kuotasi.
Dari struktur sisi permintaan, kedua segmen utama—PV dan penghambat api—tidak mungkin memberikan momentum naik bagi harga antimon dalam jangka pendek; stabilisasi harga akan lebih bergantung pada realisasi kontraksi sisi pasokan atau dimulainya penimbunan kebutuhan kaku setelah harga turun.
V. Prospek Pasar
Dalam jangka pendek, penurunan minggu ini cepat dan besar, dengan harga sudah kembali ke level pertengahan hingga akhir Agustus, dan pasar membutuhkan waktu untuk mencerna sentimen menunggu yang ditimbulkan oleh penurunan tajam. Mengingat sisi pasokan masih berkontraksi (produksi September turun untuk bulan kedua berturut-turut) dan koreksi harga sudah cukup besar, ruang untuk penjualan panik lebih lanjut mungkin terbatas; namun, belum ada perbaikan substansial dalam permintaan, dan dukungan biaya konsentrat untuk sementara melemah. Harga antimon diperkirakan terutama mencari dasar secara lemah dan berkonsolidasi di level rendah dalam jangka pendek.
Dua titik verifikasi perlu diperhatikan ke depan: pertama, apakah bijih antimon dan ingot antimon dapat menjadi yang pertama berhenti turun—jika stabil, dukungan biaya untuk produk antimon dapat dibangun kembali; kedua, apakah penimbunan hilir muncul pada akhir Oktober setelah penurunan harga. Jika jadwal produksi kaca PV pulih atau pengadaan terkonsentrasi bahan tahan api dimulai kembali, harga antimon dapat mengalami stabilisasi bertahap atau bahkan pemantulan teknis; sebaliknya, jika permintaan tetap biasa saja dan smelter menjual dengan harga lebih rendah untuk memulihkan dana, ingot antimon #1 dapat menguji level di bawah 90.000 yuan/mt.
Dalam jangka menengah dan panjang, logika dasar pasokan sumber daya antimon yang kaku dan defisit luar negeri yang persisten tetap tidak berubah, dan pergeseran turun yang berlebihan pada pusat harga tidak memiliki dukungan fundamental; penurunan minggu ini lebih merupakan koreksi terkonsentrasi dari kenaikan sebelumnya daripada pembalikan tren.
Poin Penting yang Perlu Diperhatikan Minggu Depan
|
Area Fokus |
Rincian |
|
Sinyal harga |
Verifikasi transaksi pada kisaran 90.000–100.000 yuan/mt untuk ingot antimon, perubahan strategi penetapan harga smelter dan sentimen menahan barang |
|
Sisi bahan baku |
Apakah konsentrat antimon sulfida dapat berhenti turun lebih dulu daripada ingot antimon, pengadaan bahan baku smelter dan perubahan inventaris |
|
Produksi dan tingkat operasi |
Penilaian produksi ingot antimon pada bulan Oktober dan perubahan tingkat operasi smelter setelah penurunan harga |
|
Sisi permintaan |
Realisasi jadwal produksi kaca PV bulan Oktober, apakah pengadaan natrium piroantimonat dan bahan tahan api dimulai kembali |
|
Pasar luar negeri |
Tren harga antimon luar negeri, selisih harga antara pasar Tiongkok dan luar negeri, dan perubahan permintaan ekspor |
|
Sentimen makro |
Dampak kemajuan konsultasi ekonomi dan perdagangan Tiongkok-AS selanjutnya terhadap ekspektasi permintaan eksternal kuartal keempat |
Catatan: Data harga per 16 Oktober 2026; 12–16 Oktober adalah minggu perdagangan penuh pertama setelah libur Hari Nasional.