[SMM Analisis] Produksi Logam Panas Capai Titik Terendah Secara Bertahap, Harga Bijih Diperkirakan Berhenti Turun dan Stabil Minggu Depan

Telah Terbit: Oct 16, 2026 11:44 (GMT+8)

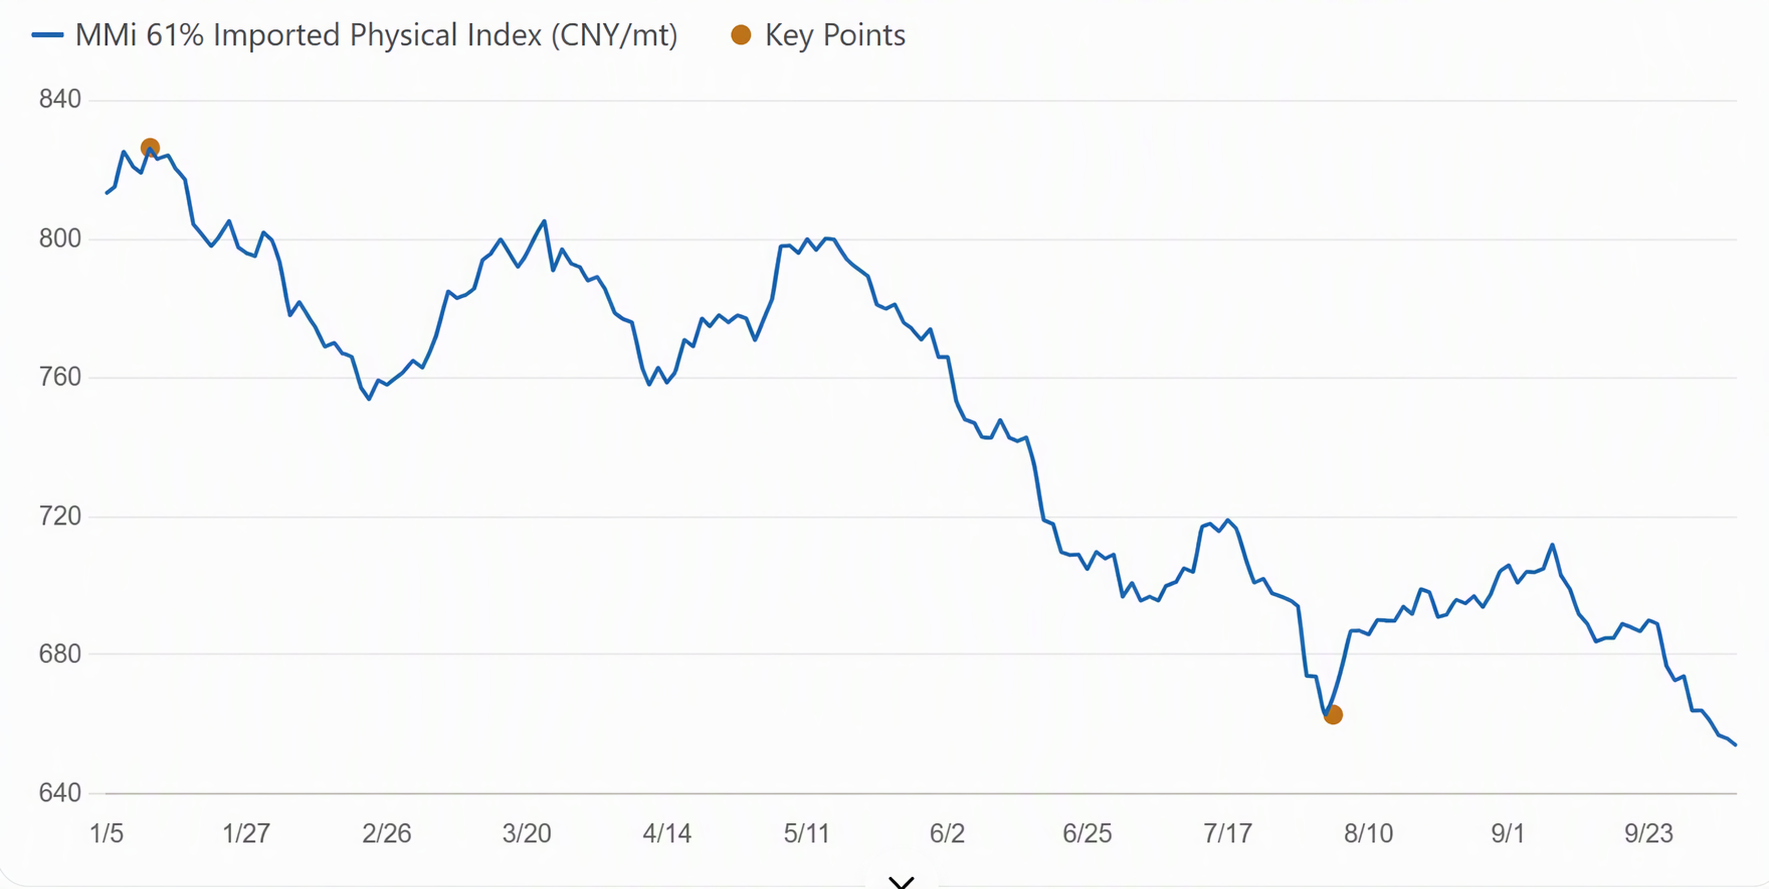
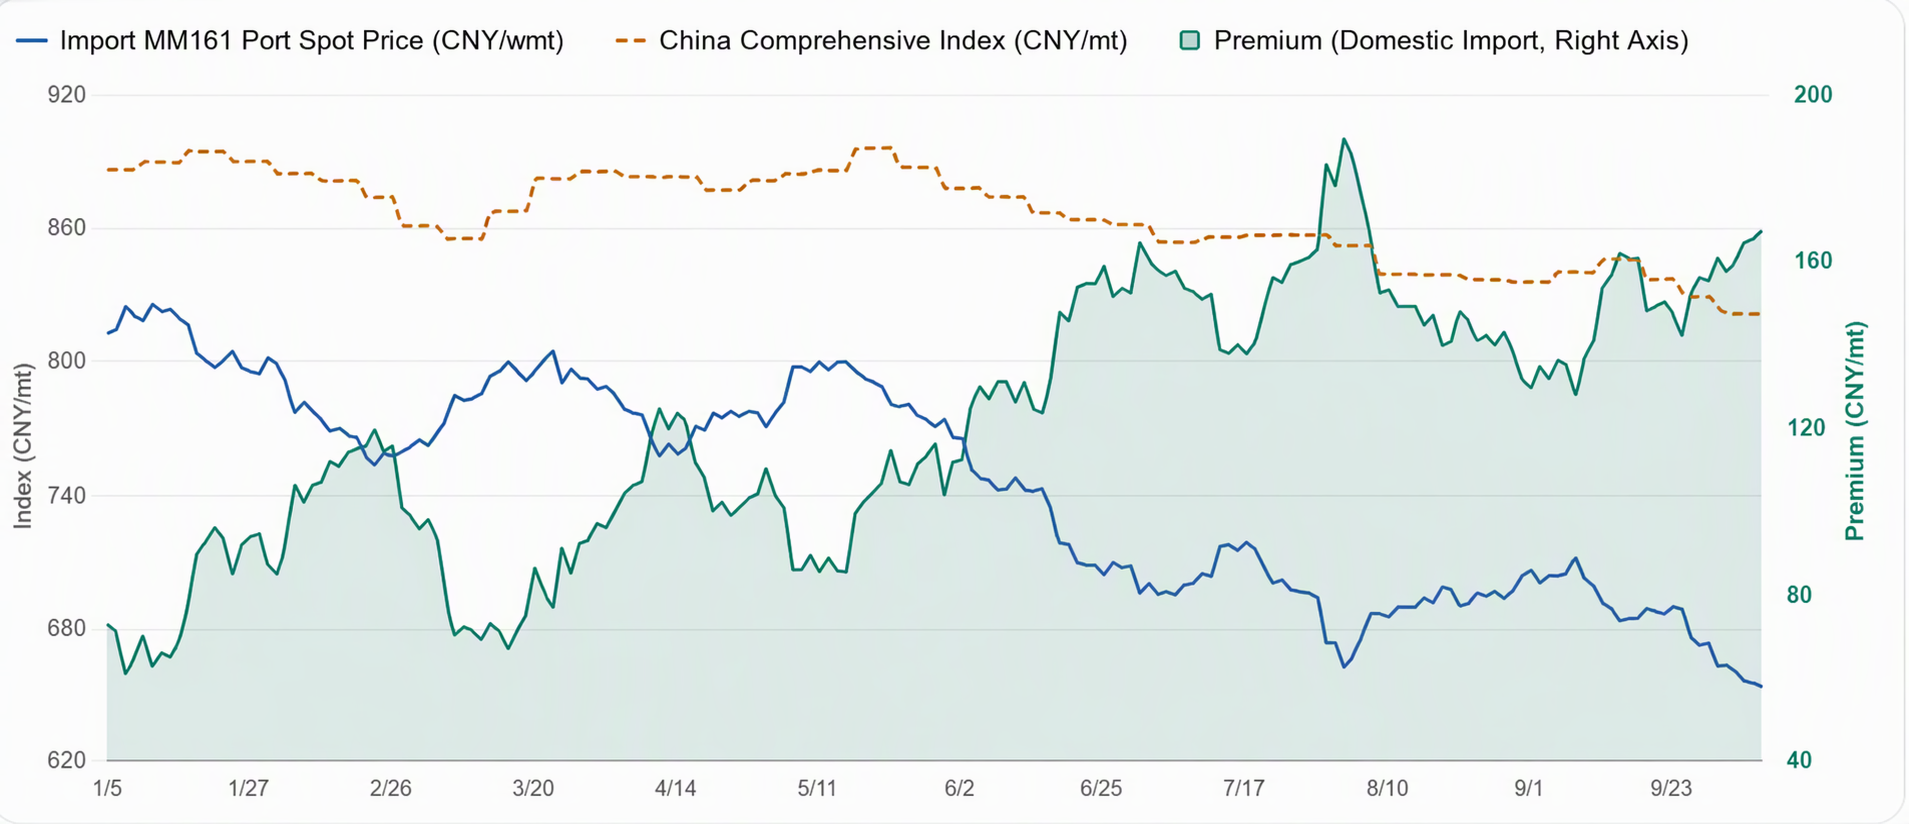
Biji besi tetap lesu minggu ini, dengan kontrak I2701 yang paling banyak diperdagangkan turun selama empat hari perdagangan berturut-turut ke level terendah 667 yuan/mt. Secara kumulatif turun 31 yuan dari level sebelum liburan (30 September). Kargo spot di Pelabuhan Qingdao ikut terkoreksi, dengan futures dan spot sama-sama melemah. Fundamental menunjukkan pola pasokan berkurang dan permintaan lemah: di sisi pasokan, meskipun pengiriman global mundur dari level tertinggi dan kedatangan di pelabuhan China menurun selama tiga minggu berturut-turut, data pelabuhan pertama setelah liburan menunjukkan inventaris 35 pelabuhan SMM meningkat menjadi 148,3 juta mt, penumpukan inventaris sebesar 2,85 juta mt dari level sebelum liburan, didorong terutama oleh denda kasar dan bijih bongkahan, dengan laju penumpukan inventaris jelas meningkat. Di sisi permintaan, survei SMM terhadap 242 pabrik baja menunjukkan rata-rata harian produksi logam panas turun menjadi 2,352 juta mt, turun 36.200 mt dari level sebelum liburan. Minggu ini, dampak dari pemeliharaan tanur tiup meluas menjadi 1,9011 juta mt, meningkat selama tiga minggu berturut-turut, membuat logam panas berada di titik terendah bertahap. Namun, setelah dua putaran pemotongan harga kokas, laba spot rebar terintegrasi membaik dari -179,79 yuan/mt sebelum liburan menjadi -68,12 yuan/mt. Meskipun laba pabrik baja telah pulih, sebagian besar pabrik masih merugi, yang menahan permintaan bahan baku.

Grafik: Indeks Spot Pelabuhan MMI 61%
Sumber: SMM


Grafik: Bijih impor turun lebih tajam, dengan selisih harga bijih domestik-impor terus melebar
Prospek minggu depan

Prospek minggu depan, seiring pemulihan laba pabrik baja dan pemeliharaan tanur tiup yang berangsur selesai, produksi logam panas diperkirakan mencapai titik terendah dan sedikit pulih, memberikan dukungan bagi harga bijih. Namun, ekspektasi pertumbuhan pasokan di masa depan tetap kuat, dan tekanan inventaris yang meningkat akan terus membatasi kenaikan, sementara penurunan tarif angkutan laut semakin melemahkan dukungan biaya. Secara keseluruhan, harga bijih kekurangan pendorong kenaikan dan diperkirakan bergerak sideways dalam jangka pendek. Dalam hal perdagangan, menjual saat rebound disarankan sebagai strategi utama, dengan perhatian cermat pada permintaan baja dan dampak sentimen dari berita makro.


 

Pernyataan Sumber Data: Kecuali informasi yang tersedia untuk publik, semua data lainnya diproses oleh SMM berdasarkan informasi publik, komunikasi pasar, dan mengandalkan model database internal SMM. Hanya untuk referensi dan tidak menjadi rekomendasi pengambilan keputusan.

Gambar dalam artikel ini berisi keterangan yang diterjemahkan oleh AI hanya untuk referensi.

Untuk pertanyaan atau informasi lebih lanjut, silakan hubungi: lemonzhao@smm.cn
Untuk informasi lebih lanjut tentang cara mengakses laporan penelitian kami, hubungi:service.en@smm.cn
Berita Terkait
[ JSW Steel Reports 5% Rise in Q2 Crude Steel Output ]
6 menit yang lalu
[ JSW Steel Reports 5% Rise in Q2 Crude Steel Output ]
Baca Selengkapnya
[ JSW Steel Reports 5% Rise in Q2 Crude Steel Output ]
[ JSW Steel Reports 5% Rise in Q2 Crude Steel Output ]
Indian steelmaking giant JSW Steel reported on October 9, 2026, a 5% year-on-year increase in its consolidated crude steel production for the second quarter of fiscal year 2026-27 (July–September). The robust volumetric expansion underscores the aggressive capacity utilization rates maintained by top-tier Indian mills to satisfy surging domestic infrastructure consumption. This domestic production growth ensures that India continues to act a
6 menit yang lalu
[SMM Baja] Baja Tulangan Turki: Sentimen Tertekan karena Kuota Habis dan Risiko Pengiriman Membuat Ekspor Stagnan
9 menit yang lalu
[SMM Baja] Baja Tulangan Turki: Sentimen Tertekan karena Kuota Habis dan Risiko Pengiriman Membuat Ekspor Stagnan
Baca Selengkapnya
[SMM Baja] Baja Tulangan Turki: Sentimen Tertekan karena Kuota Habis dan Risiko Pengiriman Membuat Ekspor Stagnan
[SMM Baja] Baja Tulangan Turki: Sentimen Tertekan karena Kuota Habis dan Risiko Pengiriman Membuat Ekspor Stagnan
[Turki] Pasar baja tulangan Turki tetap lesu pekan ini, dengan beberapa pabrik utama menurunkan harga penawaran mereka dan aktivitas perdagangan secara keseluruhan tetap sangat sepi di sektor domestik maupun ekspor. Dari sisi harga, harga baja tulangan domestik ex-works bertahan stabil di 610 USD/ton EXW (tidak termasuk PPN), sementara harga ekspor FOB turun tipis 1 USD/ton menjadi 609 USD/ton FOB. Penurunan kecil ini mencerminkan penawaran pengiriman November yang berkisar 610–620 USD/ton FOB di tengah hampir tidak adanya permintaan beli. Secara regional, pabrik-pabrik besar Izmir menurunkan kuotasi domestik menjadi 605–608 USD/ton EXW; produsen Iskenderun bertahan di dekat 605 USD/ton EXW; dan pabrik-pabrik Marmara mempertahankan penawaran di kisaran 625–635 USD/ton EXW. Di sisi perdagangan dan logistik, arus ekspor ke Eropa praktis terhenti total. Kebekuan ini disebabkan oleh kuota tarif (TRQ) kuartal keempat Eropa yang telah sepenuhnya habis—dengan pembeli Uni Eropa biasanya menunda pemesanan baru hingga akhir bulan pertama kuartal baru—serta meningkatnya risiko pelayaran di Laut Hitam. Pembeli yang mengirimkan material melalui pelabuhan Rumania dan Bulgaria menyatakan kekhawatiran serius atas kelayakan pengiriman, karena pemilik kapal menolak beroperasi di perairan tersebut menyusul serangan baru-baru ini terhadap kapal komersial, dengan beberapa pemilik kapal Turki secara tegas menolak singgah di pelabuhan Rumania atau Bulgaria.
9 menit yang lalu
[SMM Baja] HRC Eropa: Risiko Kepatuhan CBAM Ganggu Perdagangan Impor saat Pabrik Dorong Harga Forward Kuartal I
14 menit yang lalu
[SMM Baja] HRC Eropa: Risiko Kepatuhan CBAM Ganggu Perdagangan Impor saat Pabrik Dorong Harga Forward Kuartal I
Baca Selengkapnya
[SMM Baja] HRC Eropa: Risiko Kepatuhan CBAM Ganggu Perdagangan Impor saat Pabrik Dorong Harga Forward Kuartal I
[SMM Baja] HRC Eropa: Risiko Kepatuhan CBAM Ganggu Perdagangan Impor saat Pabrik Dorong Harga Forward Kuartal I
[Eropa] Kewajiban berdasarkan Mekanisme Penyesuaian Batas Karbon (CBAM) Uni Eropa kembali menjadi sorotan pasar hari ini. Aktivitas perdagangan terhenti karena pemasok dari negara ketiga kesulitan memperoleh data emisi karbon terverifikasi—terutama untuk bahan baku prekursor seperti slab dan pig iron. Ketiadaan dokumentasi primer membuat pengiriman dikenai nilai patokan default yang bersifat menghukum, memicu kekhawatiran akan potensi pembatalan kontrak impor kuartal pertama oleh pembeli dan pedagang yang menghindari risiko. Dari sisi harga, harga HRC ex-works Eropa Barat Laut bertahan datar di 740 EUR/ton EXW (831 USD/ton), sementara harga domestik Italia naik tipis ke 742 EUR/ton EXW (833 USD/ton). Kombinasi tantangan kepatuhan CBAM dan risiko kuota tarif (TRQ) telah sangat membatasi arus masuk baja asing. Pedagang yang menawarkan kedatangan kuartal pertama dan kedua dengan ketentuan DDP memberikan harga di atas baseline domestik Eropa pada 780–800 EUR/ton DDP. Penawaran spesifik hari ini menempatkan asal Jepang dan Mesir di 800 EUR/ton DDP, material Taiwan untuk kedatangan Maret di 790 EUR/ton DDP, dan asal India di 740–750 USD/ton CFR. Pabrik-pabrik Turki, meskipun memiliki keunggulan harga CFR nominal, minat belinya teredam oleh kesenjangan sertifikasi dan risiko kedaluwarsa kuota. Sementara pabrik-pabrik tetap berhati-hati terkait alokasi volume kuartal pertama yang luas, penetapan harga forward selektif untuk pengiriman 2027 sudah mulai beredar di antara akun-akun utama.
14 menit yang lalu
Daftar untuk Lanjut Membaca
Dapatkan akses ke wawasan terkini tentang logam dan energi baru
Sudah memiliki akun?masuk di sini

