Baru-baru ini, pengisian bahan bakar amonia hijau antar kapal pertama di dunia diselesaikan di area labuh di Zhoushan, Zhejiang. Sebanyak 1.000 ton metrik amonia hijau dari proyek Kawasan Industri Energi Hidrogen Songyuan "Qingqing No. 1" milik China Energy Engineering Corporation diisi melalui kapal pengisian amonia cair khusus "Shenghang Yongle" ke kapal bertenaga amonia milik CMB.TECH dari Belgia, menyelesaikan rantai penuh "produksi hidrogen hijau berbasis tenaga angin dan surya—sintesis amonia hijau—penyimpanan dan transportasi—pengisian bahan bakar kapal" dan menandai penjualan pertama amonia hijau produksi Tiongkok untuk pelayaran samudra.
Fase I proyek Songyuan mulai berproduksi pada Desember 2025 dan memperoleh sertifikasi hijau ISCC EU saat mulai beroperasi, sehingga memenuhi syarat untuk akses ke pasar pelayaran Uni Eropa. Hal ini kontras dengan inefisiensi demonstrasi ujung kendaraan sebelumnya. Selama beberapa tahun terakhir, kendaraan komersial sel bahan bakar terjebak dalam siklus negatif "sedikit kendaraan—sedikit stasiun—rendahnya minat," dengan proyek-proyek yang sebagian besar ditopang oleh subsidi lokal dan dihentikan begitu subsidi dicabut. Kontraksi modal menjadi nyata pada tahun 2026: anak perusahaan Aerospace Engineering, Aerospace Hydrogen Energy, mengurangi modal terdaftarnya, dan Xiongtao Co., Ltd. menghentikan proyek penggalangan dana kawasan industri sel bahan bakar di Shenzhen—keduanya merupakan sinyal pembersihan gelembung kapasitas di sektor peralatan. Tolok ukur inti evaluasi modal terhadap proyek telah bergeser dari perencanaan kapasitas elektroliser menjadi perjanjian listrik hijau jangka panjang dan kontrak pembelian hilir.
Inti permasalahannya terletak pada penyimpanan dan transportasi. Penyimpanan dan transportasi hidrogen dalam bentuk gas dan cair memerlukan konsumsi energi dan investasi yang tinggi, dengan biaya penyimpanan dan transportasi mencapai sekitar 30%–40% dari biaya hidrogen bagi pengguna akhir, sehingga pengiriman hidrogen langsung lintas wilayah jarak jauh tidak layak secara ekonomi. Mengubah kelebihan tenaga angin dan surya menjadi hidrogen di lokasi dan kemudian menjadi pembawa seperti amonia yang lebih mudah disimpan dan diangkut telah menjadi jalur yang layak pada tahap ini. Teknologi penyimpanan dan transportasi amonia sudah matang, pencairan dapat dicapai pada suhu lingkungan di bawah tekanan, tangki penyimpanan kimia dan fasilitas pelayaran yang ada dapat digunakan kembali, kepadatan penyimpanan hidrogen tinggi, dan cocok untuk permintaan berkelanjutan skala 10 ribu ton dari pelayaran samudra. Namun, kontroversi tetap ada: amonia bersifat toksik, dan pembakarannya menghasilkan nitrogen oksida yang memerlukan pengolahan gas buang, sehingga meningkatkan biaya retrofit serta operasi dan pemeliharaan; konversi pembawa energi menimbulkan kehilangan energi yang harus ditutupi oleh premi nilai karbon; sementara metanol hijau, hidrogen cair, dan rute lainnya masing-masing memiliki skenario yang sesuai—amonia bukanlah satu-satunya jawaban. Ketidaksesuaian sumber daya dan pasar masih berlanjut—sumber daya angin dan surya terkonsentrasi di timur laut dan barat laut, sedangkan permintaan pelayaran berada di sepanjang pesisir tenggara. Operasi ini mengadopsi model "produksi amonia di timur laut + transportasi darat + tangki penyimpanan pelabuhan + pengisian bahan bakar lepas pantai", tetapi konsumsi energi, keselamatan, dan biaya logistik transportasi darat amonia cair tetap berada di bawah tekanan jangka panjang.
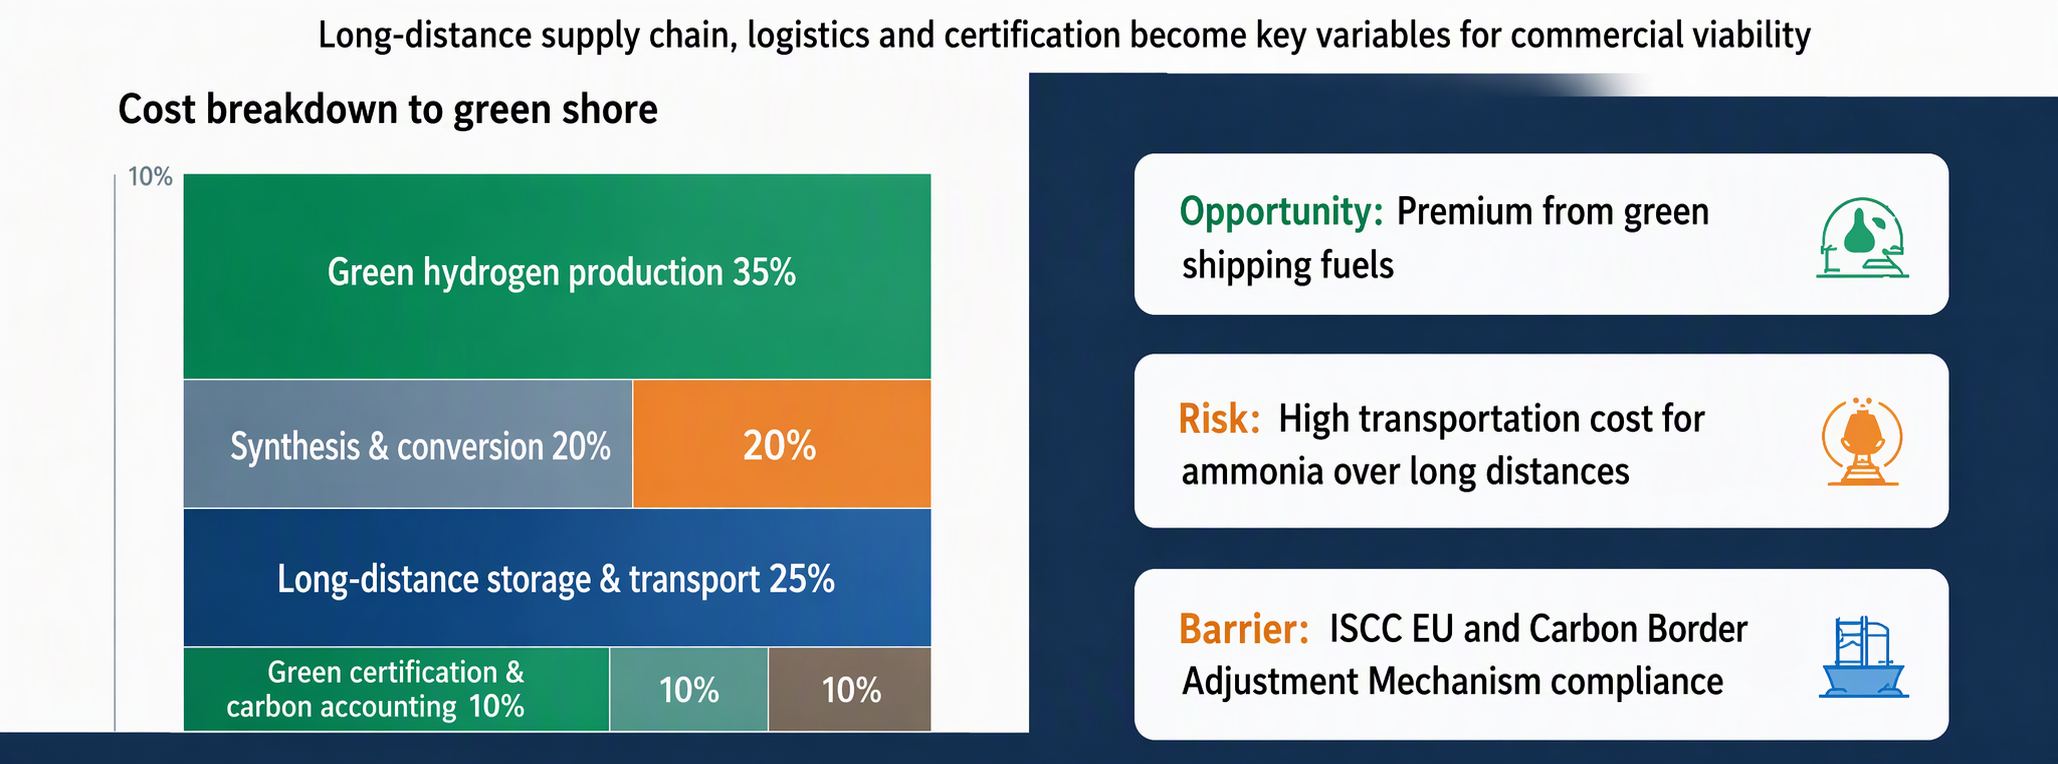
Dua kendala utama tidak dapat dihindari. Pertama adalah hambatan sertifikasi hijau. CBAM Uni Eropa dan standar produk hijau terus diperketat, pembeli luar negeri memberlakukan persyaratan ketat terkait ketertelusuran jejak karbon, dan sistem akuntansi karbon Tiongkok belum sepenuhnya kompatibel dengan aturan Uni Eropa. Perusahaan ekspor harus terus menanggung biaya sertifikasi pihak ketiga dan verifikasi siklus hidup penuh, dan pasar komoditas hijau akan berkembang menjadi "permainan label". Kedua adalah regulasi greenwashing. Pada Maret 2026, Kementerian Perindustrian dan Teknologi Informasi (MIIT), Kementerian Keuangan, dan Komisi Pembangunan dan Reformasi Nasional (NDRC) bersama-sama meluncurkan program percontohan aplikasi energi hidrogen yang komprehensif, dengan menetapkan garis merah—proyek amonia dan metanol berbasis batu bara dilarang keras dibangun dengan kedok amonia dan metanol hijau. Kapasitas amonia berbasis batu bara sangat besar dan berbiaya rendah, sehingga menciptakan insentif untuk mengemas dan menyamarkannya sebagai amonia hijau demi meraih premi; mekanisme untuk mentransmisikan manfaat pengurangan karbon dari amonia dan metanol berbasis hidrogen hijau secara stabil ke hulu belum terbentuk.
Penyesuaian pada putaran ini pada dasarnya adalah pembersihan proyek-proyek yang tidak efisien, bukan keruntuhan sektor tersebut. Permintaan kendaraan sel bahan bakar terfragmentasi, investasi per unit tinggi, dan siklus komersialisasi panjang; amonia hijau dan metalurgi berbasis hidrogen menargetkan baja, kimia, dan pelayaran, di mana permintaan hilir bersifat kontinu dan stabil pada skala juta ton, sehingga lebih mudah membentuk siklus tertutup "tenaga angin dan surya—produksi hidrogen—produk—penjualan offtake jangka panjang". "Namun, target 2030 sebesar 4 juta ton hidrogen hijau dan 10 juta ton amonia hijau serta metanol tidak dapat didukung hanya oleh instalasi angin dan surya. Risiko terbesar tetap kapasitas menganggur—"diproduksi tetapi tidak dapat dijual"—serta gangguan pasokan dan permintaan listrik regional dan biaya listrik akibat produksi hidrogen elektrolitik skala besar.
Operasi bunkering Zhoushan menunjukkan kelayakan rantai penuh amonia hijau sebagai pembawa hidrogen, dengan pasokan lintas wilayah dan aplikasi lintas samudra, membuka ruang bagi amonia hijau produksi Tiongkok untuk mendunia. Namun, prospek komersialisasi tidak boleh dilebih-lebihkan: keselamatan dan pengolahan gas buang, biaya logistik jarak jauh, hambatan sertifikasi internasional, transmisi manfaat karbon, dan risiko greenwashing semuanya merupakan kendala berat sebelum peningkatan skala. Energi hidrogen telah melewati ekspansi menyeluruh menuju fase diferensiasi, di mana proyek terintegrasi, perjanjian offtake jangka panjang, dan sertifikasi jejak karbon yang kredibel akan menjadi variabel inti daya saing perusahaan. Amonia hijau bukan obat mujarab, tetapi merupakan salah satu jalur paling matang bagi energi hidrogen untuk bergerak dari laboratorium ke pasar komoditas global pada tahap ini.