I. Tinjauan Umum
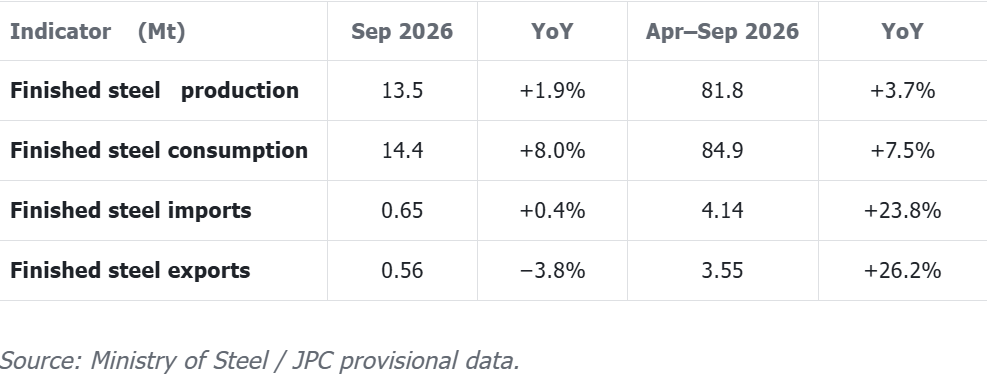
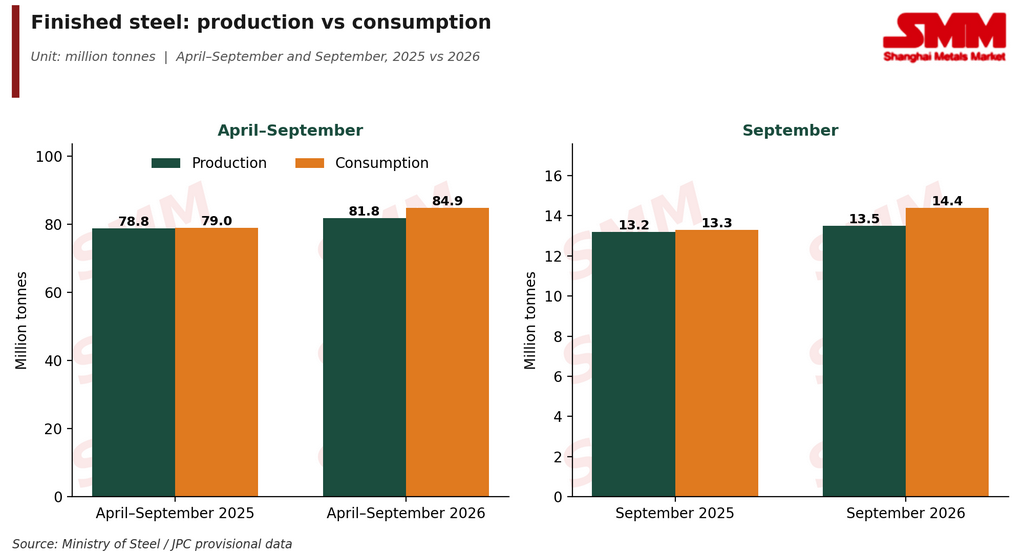
Pasar baja jadi India tetap didorong oleh permintaan pada April–September 2026, dengan konsumsi tumbuh lebih cepat daripada produksi domestik. Konsumsi baja jadi meningkat 7,5% YoY menjadi 84,9 Mt, sementara produksi naik 3,7% menjadi 81,8 Mt.
Konsumsi baja jadi India terus tumbuh kuat selama April–September 2026, didukung oleh permintaan dari sektor konstruksi, infrastruktur, dan manufaktur. Hal ini menunjukkan bahwa pertumbuhan produksi domestik belum cukup untuk sepenuhnya mengimbangi peningkatan permintaan baja.
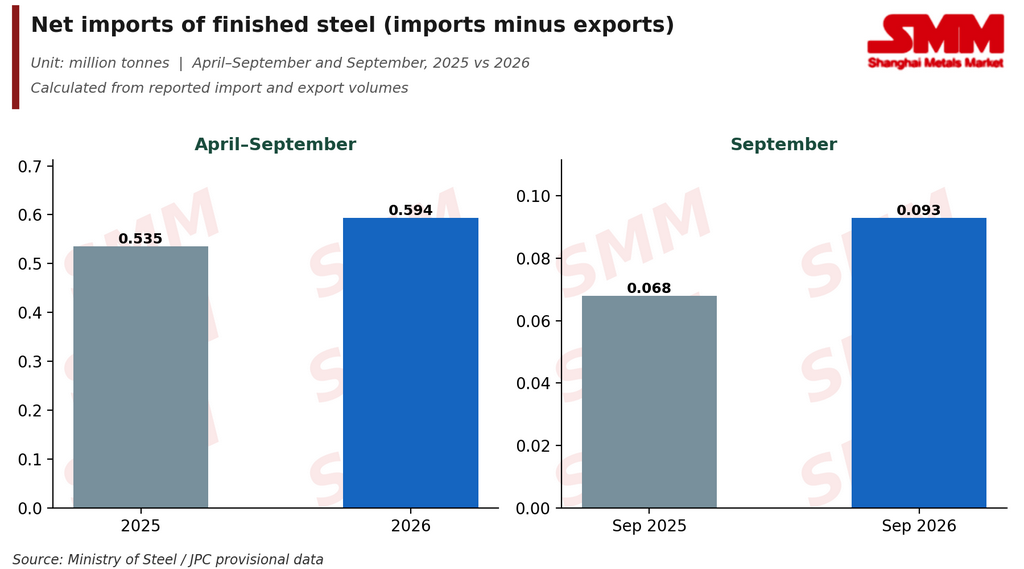
Konsumsi meningkat 7,5% YoY menjadi 84,9 Mt, dibandingkan dengan kenaikan produksi 3,7% YoY menjadi 81,8 Mt. Karena permintaan tumbuh lebih cepat daripada output domestik, kesenjangan antara konsumsi dan produksi melebar menjadi 3,1 Mt. Impor neto sebesar 0,59 Mt hanya menutupi kurang dari seperlima kesenjangan tersebut, yang mengindikasikan penarikan stok sekitar 2,5 Mt di sepanjang rantai pasok.
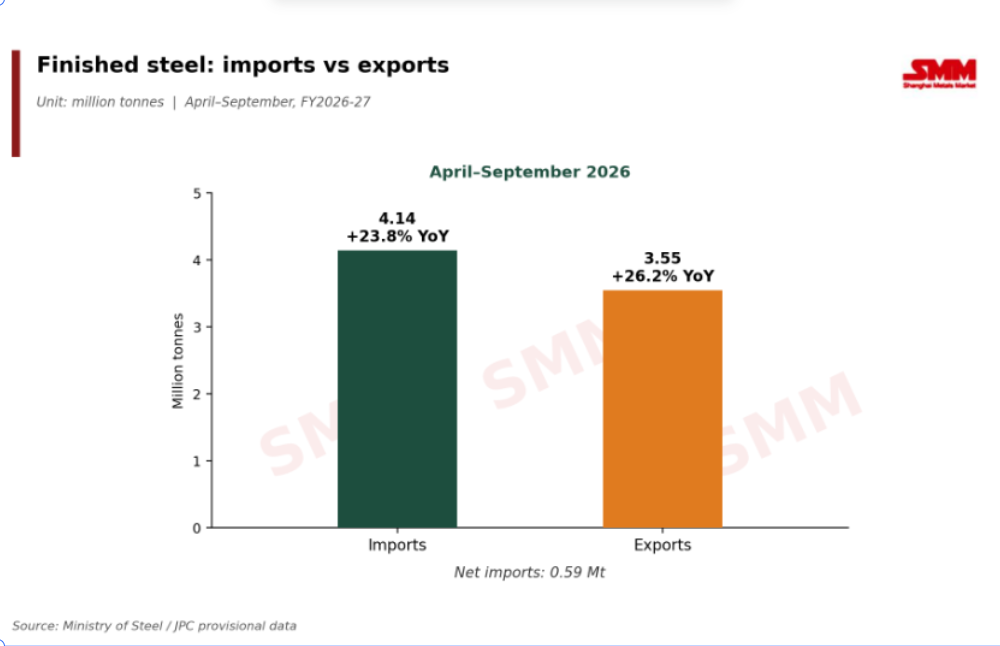
Impor yang lebih tinggi juga menunjukkan permintaan yang lebih kuat relatif terhadap ketersediaan domestik. Impor baja jadi meningkat 23,8% YoY menjadi 4,14 Mt selama April–September, menunjukkan bahwa material dari luar negeri terus melengkapi pasokan domestik karena konsumsi tumbuh lebih cepat daripada produksi. Ekspor naik lebih cepat lagi sebesar 26,2% menjadi 3,55 Mt, sebagian besar mencerminkan basis yang rendah setahun sebelumnya (2,81 Mt). Meski demikian, impor melebihi ekspor sekitar 0,59 Mt.
Pandangan Pasar
Tren utama pada H1 FY2026-27 adalah permintaan baja tumbuh lebih cepat daripada produksi domestik. Komentar Kementerian Baja mengaitkan pertumbuhan konsumsi baru-baru ini dengan segmen penggunaan akhir konstruksi, infrastruktur, dan manufaktur, sementara output domestik tumbuh lebih lambat. Impor bruto naik tajam sebesar 23,8% menjadi 4,14 Mt, tetapi ekspor naik lebih cepat lagi sebesar 26,2% menjadi 3,55 Mt, sehingga perdagangan neto hanya menambah sedikit. Impor neto sedikit naik menjadi 0,59 Mt dari 0,54 Mt setahun sebelumnya, menutupi kurang dari seperlima kesenjangan 3,1 Mt antara konsumsi dan produksi. Hal ini mengindikasikan penarikan sekitar 2,5 Mt dari persediaan.
Secara keseluruhan, pasar tetap positif di sisi permintaan, tetapi peningkatan konsumsi yang lebih cepat dibandingkan produksi menghasilkan kesenjangan pasokan-permintaan yang lebih lebar.
September: permintaan tetap menjadi sisi yang lebih kuat
Data September menunjukkan pola serupa, tetapi dengan divergensi yang lebih jelas antara permintaan dan pasokan.
-
Produksi: 13,5 Mt, naik 1,9% YoY. Peningkatan yang relatif lambat mencerminkan output logam panas yang sebagian besar datar, yang membatasi pertumbuhan dari rute BF-BOF.
-
Konsumsi: 14,4 Mt, naik 8,0% YoY. Pertumbuhan yang jauh lebih cepat menunjukkan kekuatan berkelanjutan di sisi permintaan.
-
Impor: 0,65 Mt, secara luas stabil YoY di +0,4%. Meskipun impor September datar, impor kumulatif naik 23,8% YoY menjadi 4,14 Mt, menunjukkan bahwa impor memiliki peran yang lebih signifikan selama enam bulan pertama FY2026-27.
-
Ekspor: 0,56 Mt, turun 3,8% YoY pada bulan September. Namun, ekspor April–September masih meningkat 26,2% YoY menjadi 3,55 Mt, menunjukkan bahwa penurunan September tidak cukup untuk membalikkan tren ekspor yang lebih luas.
Impor bersih
India tetap menjadi importir bersih baja jadi, dengan impor bersih sebesar 0,59 Mt pada April–September, dibandingkan dengan 0,54 Mt setahun sebelumnya dan 0,093 Mt pada bulan September, dibandingkan dengan 0,068 Mt setahun sebelumnya. Impor bersih hanya menyumbang sekitar 0,7% dari konsumsi selama enam bulan dan 0,6% pada bulan September, menutupi kurang dari seperlima dari kesenjangan permintaan-pasokan sebesar 3,1 Mt.
II. Baja Kasar, Logam Panas, dan Baja Jadi
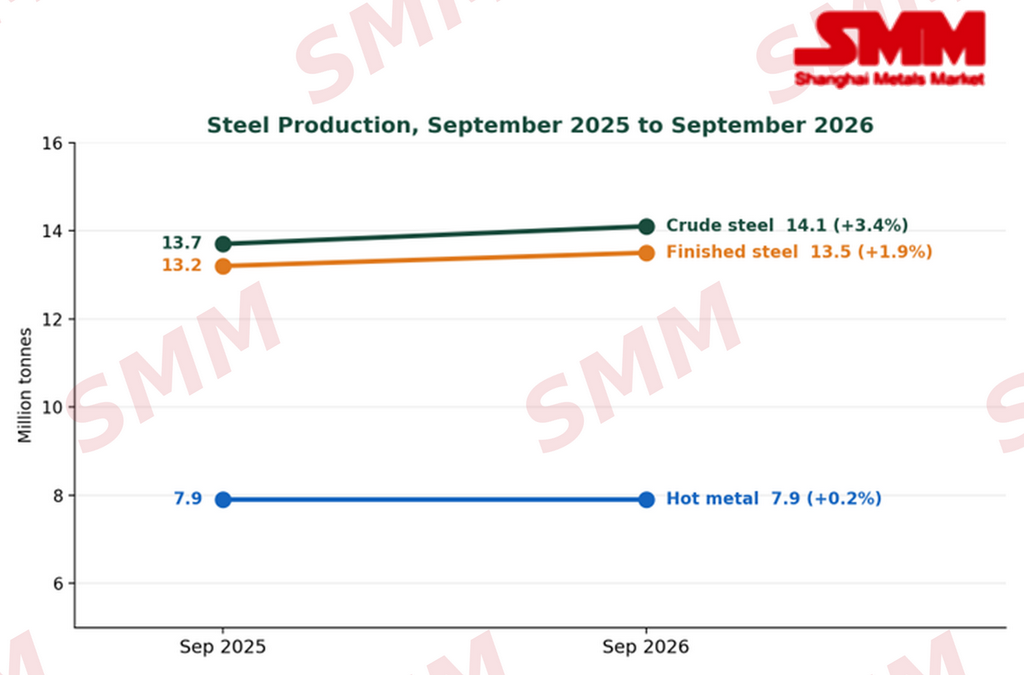
Produksi baja tumbuh pada September 2026, tetapi pertumbuhannya moderat. Baja kasar naik 3,4% YoY menjadi 14,1 Mt (Agustus: 4,6%). Baja jadi naik 1,9% menjadi 13,5 Mt (Agustus: 3,2%). Logam panas hampir datar, hanya naik 0,2% di 7,9 Mt (Agustus: 3,5%).
-
Logam panas adalah kendala utama – Baja kasar tumbuh 3,4% sementara logam panas tumbuh 0,2%, yang menunjukkan pertumbuhan terutama berasal dari rute non-logam panas. Output tetap di 7,9 Mt, sama seperti tahun lalu. Tujuh grup teratas membuat 93% logam panas April–September (44,8 dari 48,3 Mt), sehingga perlambatan di beberapa pabrik besar dapat menahan total output.
-
NMDC India meningkatkan output bijih besi pada April–September – NMDC meningkatkan output sebesar 8% YoY menjadi 4,04 Mt pada bulan September dari 3,75 Mt setahun lalu dan sekitar 23% secara tahunan menjadi 27,3 Mt pada April–September dari 22,2 Mt. Karena NMDC hanyalah satu pemasok, tren produksinya memberikan indikasi kondisi pasokan tetapi tidak mewakili pasar India secara keseluruhan.
-
Biaya Skrap dan Besi Spons Naik – Skrap dan besi spons adalah input logam utama untuk pabrik tungku induksi dan tungku busur listrik, yang bersama-sama menyumbang sekitar 56% dari produksi baja pada April–Agustus (masing-masing 38,9% dan 17,2%). Harga yang lebih tinggi untuk kedua bahan tersebut meningkatkan biaya produksi. Dengan produksi logam panas yang hampir tidak berubah, rute-rute ini kemungkinan tetap penting dalam memenuhi permintaan baja, yang berpotensi mendukung permintaan skrap dan besi spons. Namun, pabrik menghadapi tekanan margin dan berusaha membebankan biaya yang lebih tinggi, sementara pembeli tetap sensitif terhadap harga.
-
Baja jadi tertinggal dari baja kasar pada September – Tumbuh 1,9% dibandingkan 3,4% untuk baja kasar. Namun, selama April–September, baja jadi tumbuh lebih cepat (3,7% vs 2,9%). Data tersebut tidak menjelaskan kesenjangan pada September.
III. Produsen, Rute, dan Negara Bagian
Data rute, negara bagian, dan besi spons tersedia hingga Agustus, sementara angka baja kasar, baja jadi, dan logam panas tingkat perusahaan, beserta total produksi dan konsumsi keseluruhan, tersedia hingga September.
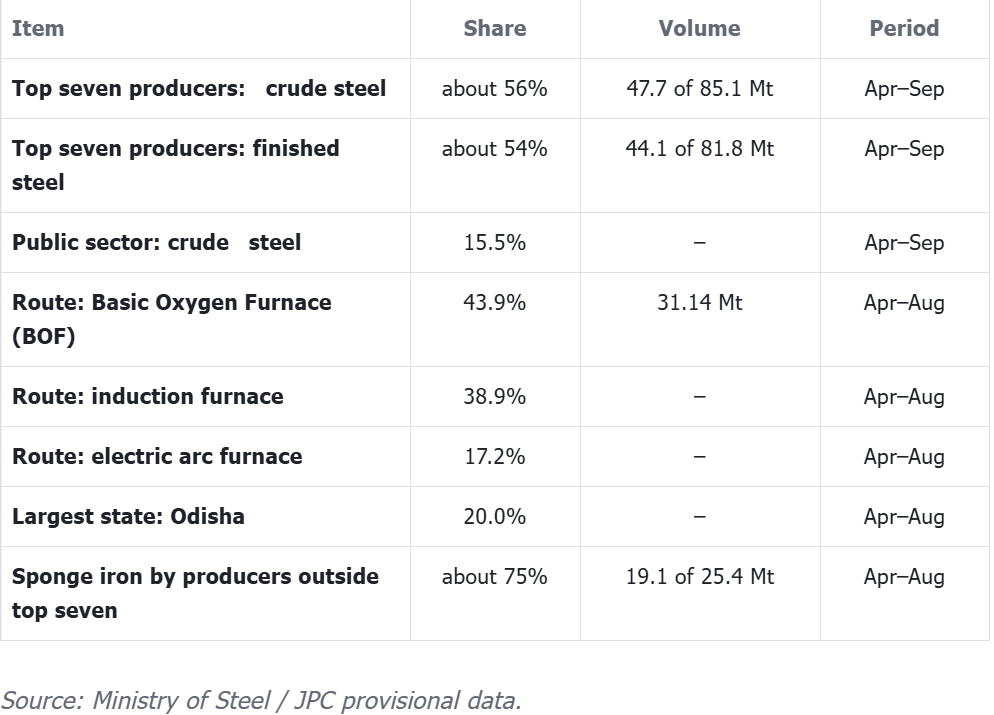
Karena produsen yang lebih kecil membuat sebagian besar besi spons, pertumbuhan besi spons yang lambat bisa lebih berdampak bagi mereka.
IV. Harga Baja
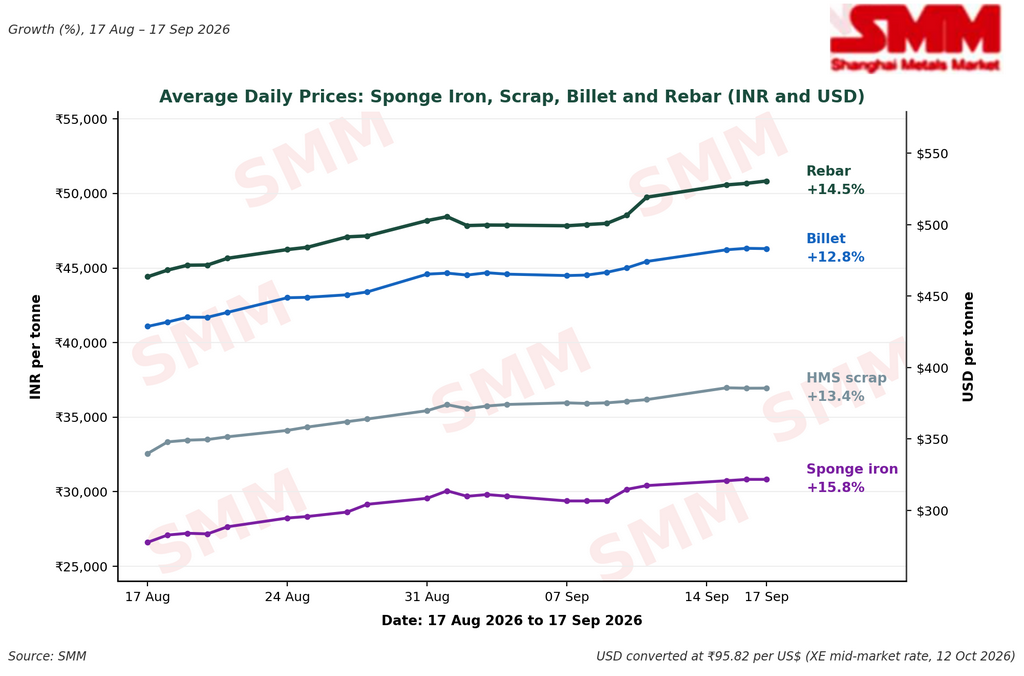
Harga baja naik di seluruh rantai produksi antara 17 Agustus dan 17 September, dengan skrap, besi spons, billet, dan rebar naik 12,8%–15,8%. Besi spons mencatat kenaikan tertinggi sebesar 15,8%, sementara billet mengalami kenaikan terendah sebesar 12,8%.
Harga rebar naik dari 464 USD/ton (44.420 INR/ton) pada 17 Agustus menjadi 529 USD/ton (50.675 INR/ton) pada 17 September, masing-masing, menggunakan satu nilai tukar referensi INR 95,82/USD (XE, 12 Oktober 2026).
Pendorong utama di balik kenaikan harga
-
Biaya bahan baku yang lebih tinggi: Harga skrap dan besi spons naik lebih dulu, meningkatkan biaya produksi untuk pabrik baja sekunder. Produsen billet dan rebar karena itu berada di bawah tekanan untuk menaikkan harga jual guna melindungi margin.
-
Ketersediaan bahan yang lebih ketat: Konsumsi baja tumbuh lebih cepat daripada produksi, sementara produksi logam panas hanya meningkat sedikit. Hal ini membuat ketersediaan beberapa bahan baku dan produk baja relatif ketat, memberi penjual lebih banyak dukungan untuk mempertahankan harga yang lebih tinggi.
-
Pemadaman listrik dan gangguan produksi: Kekurangan pasokan listrik di beberapa wilayah penghasil baja telah memengaruhi operasi tanur tinggi dan pabrik penggilingan. Tingkat operasi yang lebih rendah dapat mengurangi ketersediaan spot dan memberikan dukungan jangka pendek pada harga.
-
Pemulihan permintaan pascamuson: Aktivitas konstruksi dan infrastruktur mulai membaik seiring berakhirnya musim hujan. Hal ini membantu minat beli pulih, terutama untuk baja tulangan, meskipun pembeli tetap berhati-hati pada tingkat harga yang lebih tinggi.
-
Pengisian stok kembali: Beberapa pedagang dan pengguna akhir mulai mengisi kembali stok menjelang periode konstruksi yang lebih sibuk, tetapi dalam jumlah terbatas. Pembelian sebagian besar masih berdasarkan kebutuhan daripada agresif, karena pembeli sensitif terhadap harga pada tingkat yang lebih tinggi.
-
Penawaran produsen yang lebih tinggi: Biaya bahan baku dan operasional yang lebih tinggi mendorong pabrik menaikkan penawaran mereka. Ketika produsen dan pedagang melihat ketersediaan terbatas, mereka juga kurang bersedia menurunkan harga, yang mendukung pasar secara keseluruhan.
-
Permintaan baja tulangan memberikan dukungan tambahan: Harga baja tulangan meningkat lebih besar daripada billet selama reli baru-baru ini. Hal ini menunjukkan bahwa kenaikan harga tidak hanya didorong oleh biaya produksi yang lebih tinggi; membaiknya permintaan hilir dan ketersediaan baja jadi yang lebih ketat juga berperan.
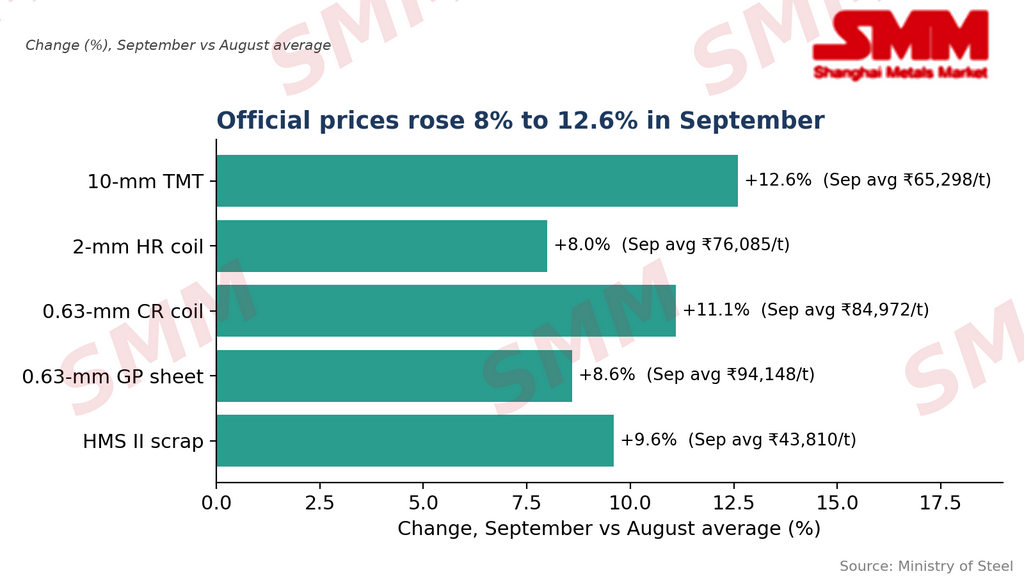
V. Harga resmi, rata-rata September vs Agustus
Seri resmi Kementerian Baja, berdasarkan rata-rata bulanan harga termasuk GST di empat kota yang mencakup Delhi, Mumbai, Kolkata, dan Chennai, menunjukkan kenaikan yang lebih kecil sebesar 8,0%–12,6%. Perbedaan tersebut mencerminkan penggunaan rata-rata bulanan daripada harga titik-ke-titik. Harga baja sudah termasuk GST.
VI. Prospek
Pasar baja India kemungkinan tetap didukung pada bulan Oktober, dengan konsumsi diperkirakan tetap sehat seiring membaiknya aktivitas konstruksi dan infrastruktur setelah muson. Namun, produksi domestik mungkin perlu ditingkatkan lebih lanjut untuk mengimbangi konsumsi, terutama karena produksi logam panas hampir datar pada bulan September. Jika produksi tidak pulih, ketersediaan yang relatif ketat dapat terus mendukung harga baja domestik. Impor juga akan tetap menjadi faktor penting, karena impor yang lebih tinggi dapat meningkatkan ketersediaan domestik dan membatasi kenaikan harga, sementara ekspor yang lebih rendah dapat memberikan efek serupa.