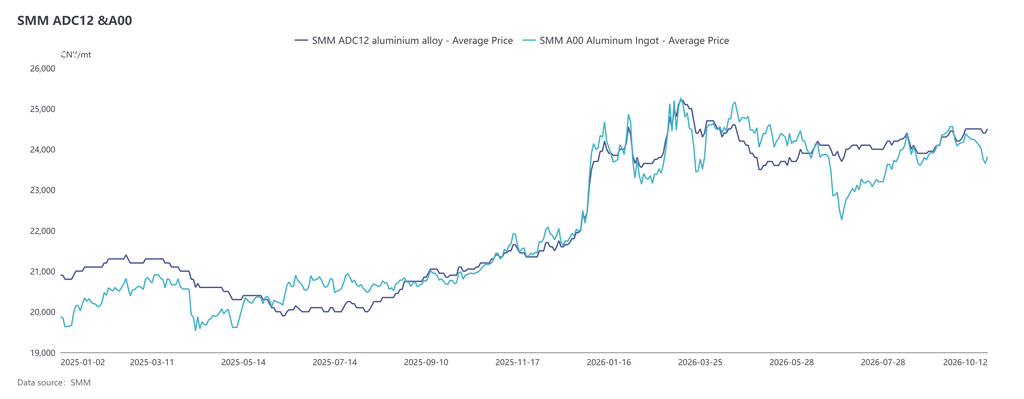
Pada September, harga ADC12 domestik secara keseluruhan bergerak konsolidasi dengan kecenderungan menguat, dan titik tengahnya bergeser naik. Harga naik terus-menerus pada dua pertiga awal bulan, didorong oleh biaya, sebelum berkonsolidasi pada sepertiga terakhir seiring mundurnya harga berjangka dan munculnya sikap hati-hati menjelang hari libur. Pada awal Oktober, harga sempat turun ke 24.400 yuan/mt sebelum sedikit menguat. Per 12 Oktober, kuotasi ADC12 SMM berada di 24.500 yuan/mt, naik kumulatif 400 yuan/mt dari awal September.
Dari sisi biaya, data SMM menunjukkan bahwa pada September 2026, total biaya teoretis industri untuk ADC12 naik 1,1% MoM menjadi 23.829 yuan/mt, dengan biaya bahan baku utama secara umum lebih tinggi. Di antaranya, biaya skrap aluminium per mt naik 221 yuan dari Agustus menjadi 21.507 yuan/mt, dengan porsinya sedikit menurun menjadi 90,3%; biaya tembaga naik 20 yuan/mt MoM menjadi 922 yuan/mt, mencakup sekitar 3,9%; biaya silikon naik tipis 11 yuan/mt menjadi 487 yuan/mt, dengan porsinya bertahan di 2,1%.
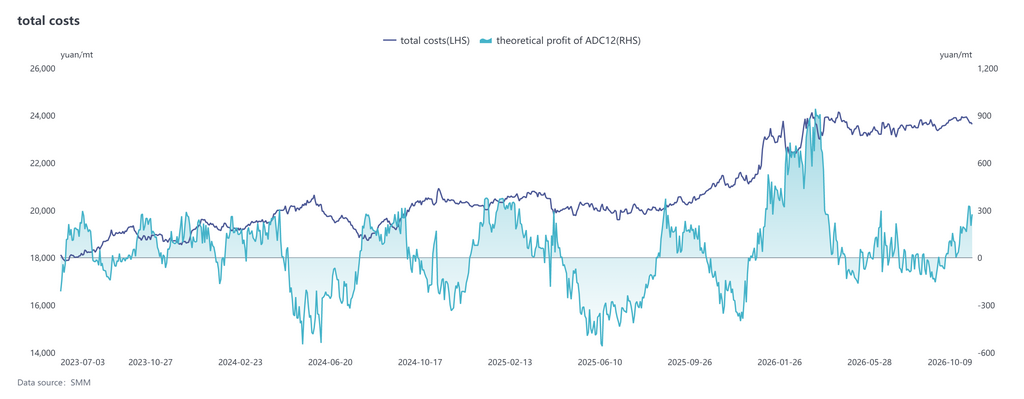
Sisi biaya menjadi pendorong utama kenaikan harga ADC12 pada September. Harga aluminium yang kokoh mengangkat harga skrap aluminium, dan harga tembaga ikut bergerak naik. Selain itu, pengawasan faktur pajak terbalik yang lebih ketat di Henan, Jiangxi, dan wilayah lain—dengan beberapa daerah menghentikan operasi atau memperketat inspeksi—memperketat pasokan skrap aluminium yang patuh dan menjaga harga pengadaan termasuk faktur tetap tinggi. Biaya produksi komprehensif perusahaan terus meningkat, menyisakan ruang terbatas untuk konsesi harga secara sukarela. Kenaikan harga produk jadi melampaui bahan baku pada tahap tertentu, meningkatkan profitabilitas teoretis industri, dengan laba teoretis per mt sekitar 133 yuan pada September.
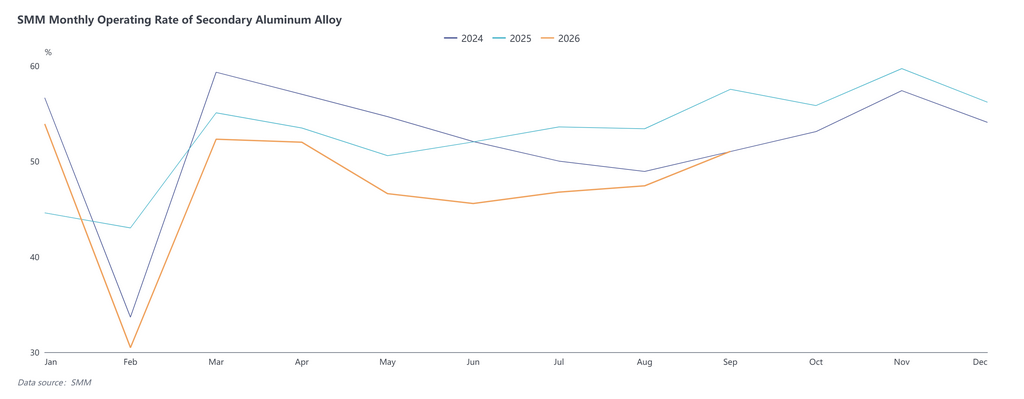
Dari sisi permintaan, September menandai dimulainya musim konsumsi puncak tradisional, dengan pesanan hilir pulih dari Agustus dan permintaan pengguna akhir dari sektor otomotif dan lainnya membaik secara marginal, meskipun karakteristik musim puncak masih kurang menonjol. Menurut data CAAM, produksi mobil pada September mencapai 2,99 juta unit, naik 11,4% MoM tetapi turun 8,7% YoY. Produksi NEV tercatat 1,814 juta unit, naik 12,2% YoY. CAAM mencatat bahwa dalam tiga kuartal pertama, pasar otomotif secara keseluruhan menunjukkan pola "lemah di dalam negeri, kuat di luar negeri," dengan pasar Tiongkok tetap tertekan sementara ekspor mempertahankan pertumbuhan yang relatif cepat, dan momentum baru dari NEV serta segmen lainnya terus dilepaskan. Menatap kuartal keempat, seiring kebijakan tukar tambah yang semakin efektif dan berbagai kegiatan promosi konsumsi berjalan, penurunan penjualan mobil domestik diperkirakan menyempit. Dikombinasikan dengan pertumbuhan ekspor yang berlanjut, permintaan di sepanjang rantai industri otomotif akan mendapat dukungan. Namun, mengingat pemulihan permintaan pengguna akhir domestik masih belum memadai, permintaan hilir ADC12 diperkirakan hanya membaik ringan dalam waktu dekat, dan dorongan aktualnya masih harus dilihat. Dari sisi pasokan, tingkat operasi industri paduan aluminium sekunder pada September adalah 51,0%, naik 3,6 poin persentase MoM tetapi turun 6,5 poin persentase YoY. Produksi melanjutkan tren pemulihannya, meskipun tingkat operasi tetap di bawah level tahun sebelumnya. Pesanan perusahaan membaik dari periode sebelumnya, memberikan dukungan bagi rebound tingkat operasi. Namun, pelepasan permintaan musim puncak umumnya ringan, dan antusiasme pembelian hilir hanya membaik secara moderat. Sementara itu, dipengaruhi oleh penerapan kebijakan fiskal dan pajak yang lebih ketat, masalah pasokan skrap aluminium patuh yang ketat dan biaya pengadaan yang tinggi tetap belum terselesaikan, dan pelepasan produksi perusahaan terus dibatasi oleh sisi bahan baku. Selain itu, sebagian besar perusahaan mempertahankan produksi normal selama liburan Festival Pertengahan Musim Gugur, dengan hanya sedikit yang mengatur jeda singkat, sehingga dampaknya terhadap tingkat operasi bulanan keseluruhan terbatas.
Tingkat operasi industri pada Oktober diperkirakan akan menurun MoM, terutama karena efek gabungan dari pengaturan liburan dan pengetatan kebijakan fiskal dan pajak yang berlanjut. Dari sisi pengaturan liburan, perusahaan besar dan pemasok langsung aluminium cair umumnya mempertahankan produksi, dengan sebagian mengurangi beban produksi secara tepat; perusahaan lain kebanyakan mengatur liburan 3-5 hari. Dari sisi kebijakan, penegakan fiskal dan pajak yang lebih ketat terus membuat sebagian perusahaan menghadapi pasokan bahan baku yang tidak mencukupi dan biaya pengadaan yang tinggi, semakin membatasi stabilitas produksi dan pelepasan kapasitas.
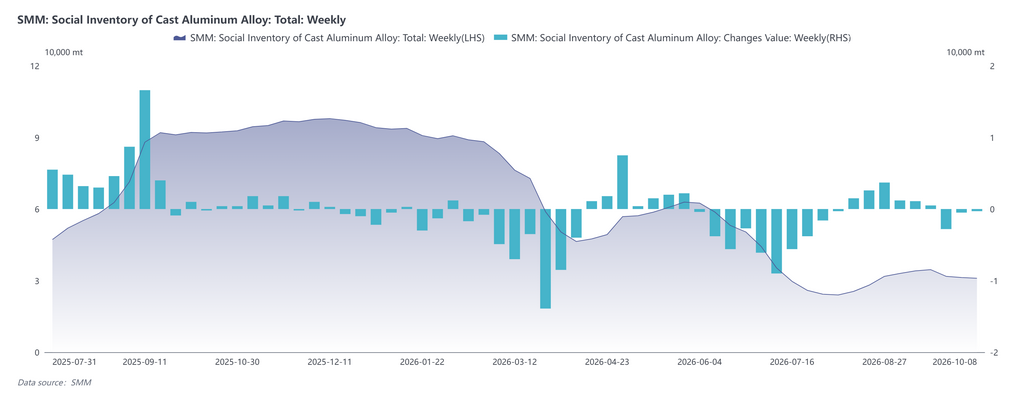
Dari sisi inventori, inventori sosial ingot paduan aluminium cor Tiongkok pada September menunjukkan pola penumpukan inventori yang diikuti pengurangan. Dari awal hingga pertengahan bulan, dipengaruhi oleh pelepasan permintaan musim puncak yang di bawah ekspektasi, inventori terakumulasi terus-menerus; memasuki akhir September, seiring basis yang melebar dan permintaan penimbunan sebelum liburan dilepaskan secara bertahap, inventori sosial beralih ke pengurangan. Per 8 Oktober, inventori sosial semakin menurun tipis ke 31.000 mt. Ke depan, jika pesanan hilir membaik dan permintaan pembelian semakin dilepaskan, dikombinasikan dengan kendala produksi dari pasokan skrap aluminium patuh yang ketat, inventori sosial akan terus berkurang secara moderat; jika pemulihan permintaan di bawah ekspektasi sementara pemulihan produksi perusahaan mendorong rebound pasokan, inventori masih dapat terakumulasi lagi. Perhatian cermat harus diberikan pada realisasi permintaan dan perubahan kebijakan faktur pajak.
Menatap Oktober, pasar diperkirakan melanjutkan tarik-menarik antara dukungan biaya dan tindak lanjut permintaan yang tidak memadai, dengan harga terutama bergerak sideways dan kinerja keseluruhan relatif kokoh. Dari sisi biaya, jika pengawasan kepatuhan faktur pajak terus diperketat, kesulitan pengadaan bahan baku dan tekanan biaya akan bertahan, memberikan dukungan kuat di bawah harga spot. Dari sisi permintaan, meskipun pembelian hilir berangsur pulih setelah liburan, pelepasan permintaan musim puncak September-Oktober di bawah ekspektasi, dan pesanan pengguna akhir serta permintaan penimbunan belum menunjukkan pertumbuhan signifikan. Jika kondisi ini berlanjut, dukungan biaya akan lebih berfungsi sebagai batas bawah daripada pendorong kenaikan harga. Dari sisi pasokan, pemulihan produksi perusahaan mendorong pemulihan bertahap tingkat operasi, tetapi pasokan bahan baku patuh yang ketat dan biaya pengadaan yang tinggi dapat membatasi pelepasan produksi. Di tengah pemulihan permintaan yang lemah, kendala pasokan akan memberikan dorongan yang relatif terbatas pada harga. Secara keseluruhan, harga ADC12 pada Oktober akan mendapat dukungan biaya yang kuat di bawah dan kenaikan terbatas yang dibatasi oleh kapasitas penyerapan permintaan, dan diperkirakan berkonsolidasi dengan kecenderungan menguat dengan volatilitas terbatas, dengan rentang perdagangan 23.800-24.800 yuan/mt. Ke depan, perhatian cermat harus diberikan pada tren harga aluminium, kemajuan implementasi kebijakan faktur pajak, perubahan pasokan skrap aluminium patuh, dan kondisi pembelian hilir aktual.