Berita SMM 9 Oktober:
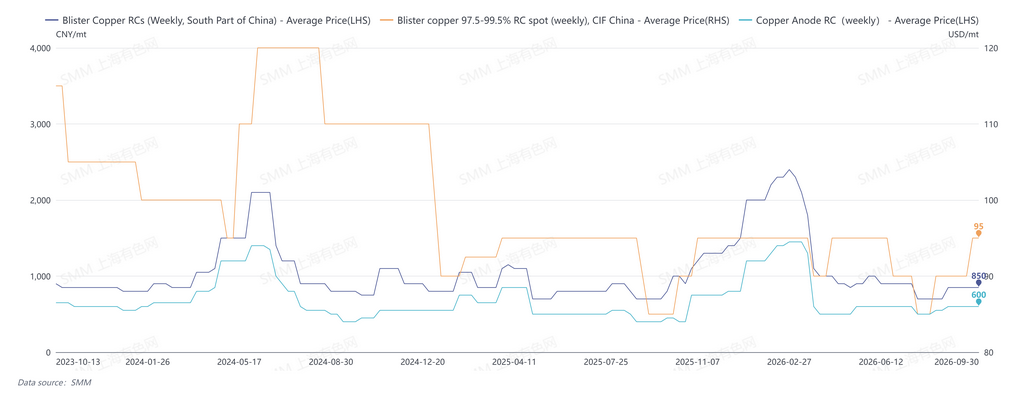
Pada September 2026, kebijakan pengendalian faktur Tiongkok tidak menunjukkan pelonggaran yang signifikan, dan perbedaan antara tembaga bekas termasuk pajak dan tidak termasuk pajak tetap ada, menjadi kendala inti pada pasokan tembaga anoda berbasis skrap. Di sisi permintaan, smelter mempercepat permintaan stok hilir untuk persiapan pemeliharaan terpusat dan libur Hari Nasional, menjaga permintaan pengadaan pasar tetap tinggi. Menurut harga SMM, rata-rata bulanan RC tembaga blister di Tiongkok selatan dilaporkan 800-900 yuan/mt, dan RC pelat anoda di Tiongkok 550-650 yuan/mt, keduanya berjalan stabil di level rendah.
Data bea cukai menunjukkan impor tembaga anoda Tiongkok (kode HS: 74020000) pada Agustus 2026 total 64.500 mt, turun 15,80% MoM tetapi naik 4,85% YoY. Impor tembaga anoda kumulatif dari Januari hingga Agustus mencapai 546.000 mt, naik 4,07% YoY. Untuk ingot tembaga, Tiongkok mengimpor 40.000 mt ingot tembaga (ingot tembaga merah/rafinasi, kode HS: 74031900) pada Agustus 2026, naik 16% MoM tetapi turun 7% YoY. Impor kumulatif dari Januari hingga Agustus total 344.600 mt, naik 12% YoY.
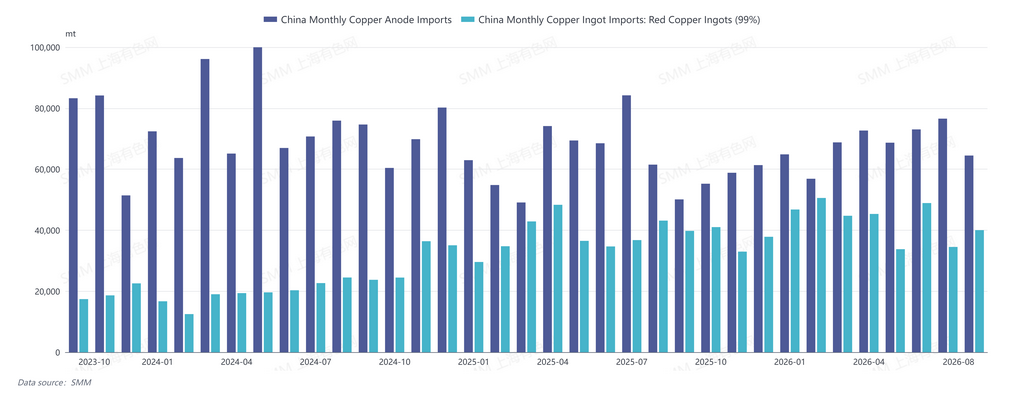
Berdasarkan negara, kedatangan pelabuhan dari produsen utama Afrika menurun baik YoY maupun MoM, sementara Malaysia mencapai lonjakan signifikan didorong oleh peningkatan kapasitas pemanfaatan skrap baru secara lokal. Kontraksi pasokan Afrika pada Agustus terutama didorong oleh faktor-faktor berikut: pertama, Agustus menandai akhir musim hujan di Afrika, ditambah pemasok tembaga anoda Zambia memasuki pemeliharaan, yang secara bersamaan membatasi kapasitas logistik dan kapasitas peleburan; kedua, struktur backwardation tembaga LME berfluktuasi berulang kali pada Agustus, ditambah margin keuntungan impor yang terbalik, yang melemahkan minat impor pedagang dan mengurangi impor pesanan spot. Perlu dicatat, posisi Asia Tenggara sebagai pusat transshipment dan pemrosesan tembaga sekunder diperkirakan akan semakin kuat, dan dampak marjinalnya pada pasokan bahan baku daur ulang Tiongkok memerlukan pemantauan jangka panjang.
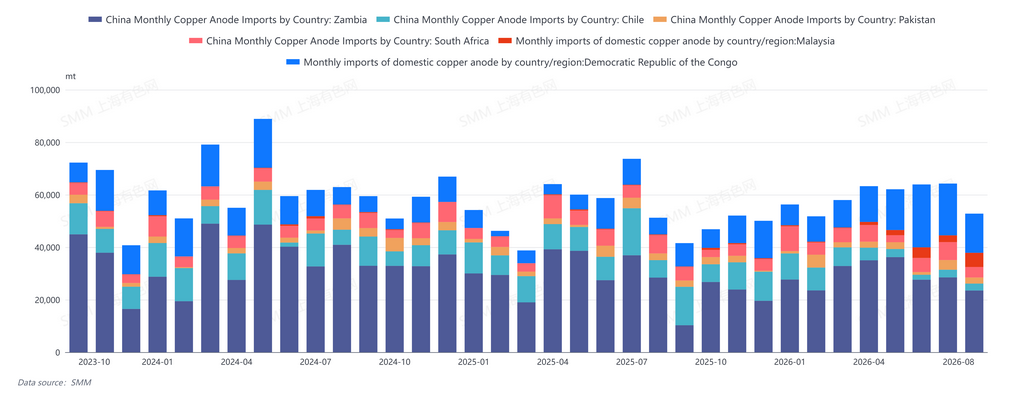
SMM memperkirakan ketidakseimbangan pasokan-permintaan di pasar tembaga blister akan tetap sulit diatasi pada Oktober 2026, dengan kenaikan biaya pemrosesan yang terbatas.
Sisi pasokan, lingkungan regulasi faktur diperkirakan tetap ketat pada Oktober, dengan masalah faktur masih menjadi hambatan terbesar untuk pasokan tembaga anoda berbasis skrap. Beberapa pemasok tembaga anoda akan mengoperasikan kapasitas pemurnian, secara marjinal mengurangi pasokan anoda tembaga berbasis bijih. Biaya transportasi untuk logistik Afrika tetap tinggi, struktur futures-spot dari Agustus hingga September tidak menguntungkan, dan margin keuntungan impor terbalik secara signifikan. Ditambah dengan pemeliharaan berkelanjutan di smelter pemasok Zambia, impor tembaga anoda diperkirakan akan tertekan pada Q3-Q4, dengan ruang terbatas untuk perbaikan MoM.
Sisi permintaan, TC konsentrat tembaga spot terus mencapai titik terendah baru, harga asam sulfat turun, dan kerugian smelter melebar. Beberapa smelter akan menjalani pemeliharaan terpusat dari Oktober hingga November, menjaga permintaan stok pelat anoda tetap tinggi.
Secara keseluruhan, ketatnya pasar tembaga blister tidak mungkin mereda secara material, dan biaya pemrosesan diperkirakan tetap lesu dalam kisaran saat ini.