Tembaga LME Pulih dari Kerugian Awal Liburan, dengan Fokus pada Penumpukan Stok China
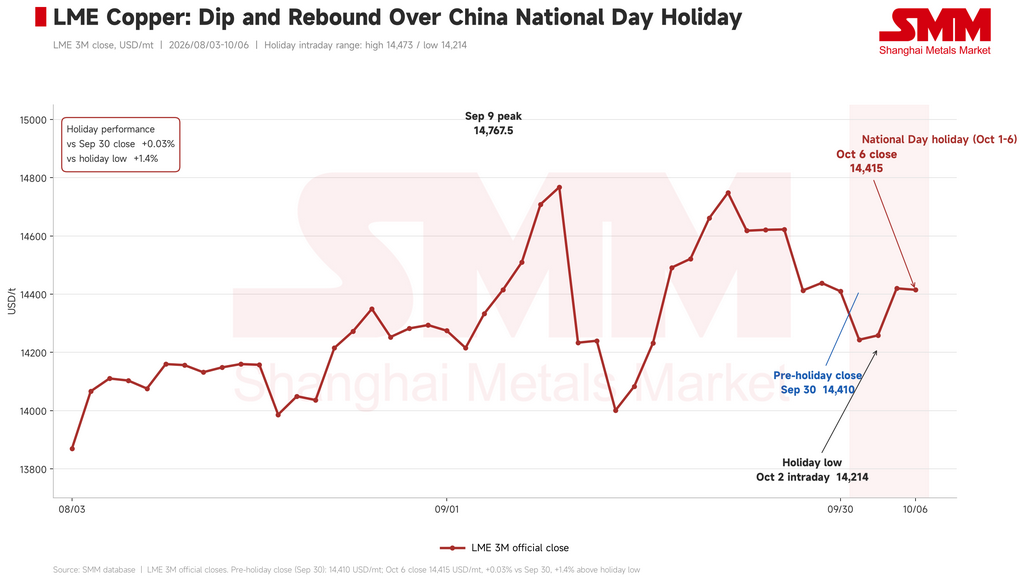
Tembaga LME mengakhiri liburan Hari Nasional China 1–6 Oktober hampir persis di posisi awal. Harga sempat turun di awal libur, lalu pulih seiring persediaan LME yang terus menurun. Dengan SHFE tutup sepanjang liburan, perhatian kini tertuju pada seberapa banyak tembaga yang terakumulasi di China dan apakah pembelian kembali berlanjut saat pabrikan kembali bekerja.
Kontrak tembaga SHFE November ditutup pada RMB 109.680/ton (sekitar US$16.359/ton) sebelum liburan, sementara tembaga LME mengakhiri 30 September di US$14.410/ton. Tembaga LME merosot ke US$14.243,5/ton pada 1 Oktober dan mencapai titik terendah liburan di US$14.214/ton pada 2 Oktober. Selanjutnya harga pulih, ditutup di US$14.420/ton pada 5 Oktober dan US$14.415/ton pada 6 Oktober—hanya 0,03% di atas penutupan sebelum liburan. Titik tertinggi liburan adalah US$14.473/ton. Sekitar pukul 15.00 waktu Beijing pada 7 Oktober, harga diperdagangkan mendekati US$14.405/ton.
 Sisi Makro
Data AS yang dirilis selama liburan memberi Federal Reserve lebih sedikit alasan untuk segera menaikkan suku bunga, meskipun prospek sisa tahun ini masih belum pasti. Inflasi PCE inti tahunan melambat menjadi 3% pada Agustus, pembacaan terendah sejak Februari 2026. Pada saat yang sama, jumlah tenaga kerja nonpertanian hanya naik 29.000, menunjukkan hilangnya momentum perekrutan secara tajam. Namun, hanya ada sedikit tanda PHK massal. Klaim pengangguran awal secara tak terduga turun menjadi 197.000, berlawanan dengan ekspektasi 200.000, dan klaim lanjutan turun menjadi 1,701 juta, level terendah sejak April 2023. Tingkat pengangguran sedikit naik menjadi 4,2%. Secara keseluruhan, angka-angka tersebut menunjukkan pengusaha enggan merekrut tetapi tetap mempertahankan staf yang ada. Defisit perdagangan AS memberikan sinyal tekanan lainnya. Defisit melebar menjadi US$105,6 miliar pada Agustus, naik 13,7% dari revisi Juli sebesar US$92,8 miliar dan 77,2% dari US$59,6 miliar setahun sebelumnya. Defisit ini melampaui ekspektasi pasar dan merupakan yang terbesar sejak Maret 2025, ketika lonjakan impor menjelang tarif mendorongnya ke rekor US$140,5 miliar.
Per 7 Oktober, CME FedWatch menempatkan probabilitas tidak ada perubahan suku bunga pada Oktober sebesar 79,5%, berbanding 20,5% untuk kenaikan kumulatif 25 basis poin. Pada Desember, probabilitas tersebut adalah 15,5% untuk tidak ada perubahan, 68,0% untuk kenaikan 25 basis poin, dan 16,5% untuk kenaikan 50 basis poin. Angka inflasi dan ketenagakerjaan terbaru telah meredakan kekhawatiran akan eskalasi pengetatan yang segera terjadi, tetapi belum menjawab pertanyaan tentang di mana suku bunga akan berada pada akhir tahun.
Di Tiongkok, PMI manufaktur resmi naik 0,3 poin persentase menjadi 50,1 pada September, kembali ke wilayah ekspansi. Perbaikan moderat tersebut mendukung prospek permintaan, meskipun ujian yang lebih kuat adalah apakah hal itu berubah menjadi pesanan dan pembelian tembaga setelah liburan.
Risiko geopolitik dan kebijakan tetap berada di latar belakang. Menteri Dalam Negeri Iran tiba di Doha untuk pembicaraan, memberikan sinyal tentatif meredanya ketegangan AS–Iran, tetapi isu lintas Selat Hormuz masih belum terselesaikan. Kenaikan harga minyak yang kembali terjadi dapat menghidupkan kembali kekhawatiran inflasi. Sementara itu, tidak adanya keputusan yang jelas tentang tarif tembaga rafinasi AS setelah titik pemeriksaan akhir September telah mengurangi sebagian momentum perdagangan tarif.
Sisi fundamental
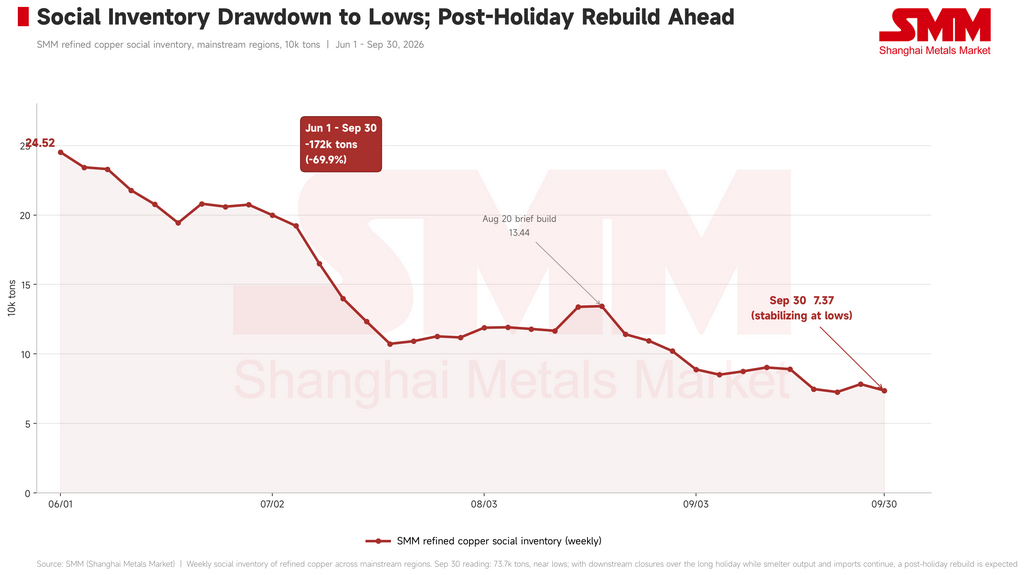
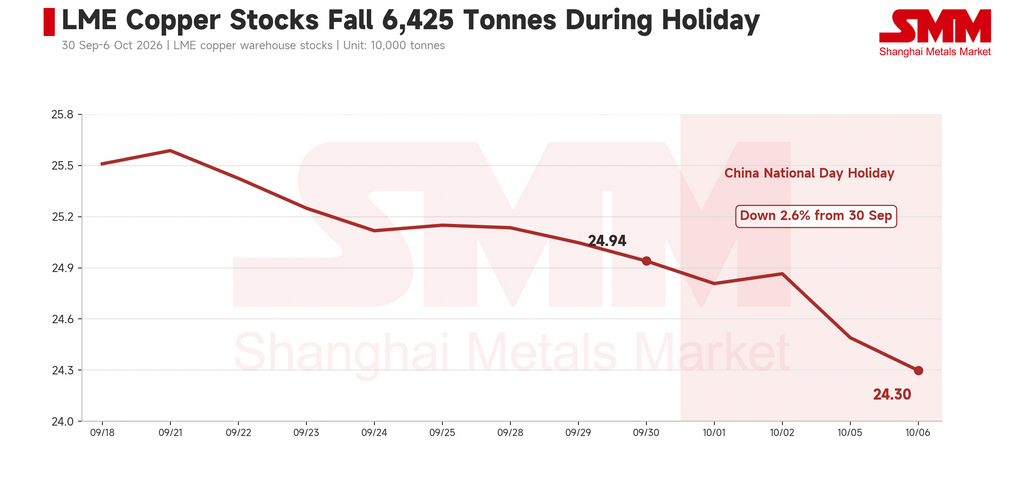
Stok tembaga LME turun 6.425 ton selama liburan, dari 249.400 ton pada 30 September menjadi 242.975 ton pada 6 Oktober—penurunan sekitar 2,6%. Penarikan stok tersebut membantu harga pulih dari titik terendah awal Oktober. Gambaran persediaan di Tiongkok mulai bergerak ke arah sebaliknya. SMM mencatat 73.700 ton stok tembaga di pasar domestik utama pada 30 September. Angka tersebut masih rendah, tetapi stok mulai meningkat seiring masuknya logam impor dan produksi domestik ke pasar spot. Kedatangan lebih lanjut diperkirakan akan mengangkat persediaan sosial setelah liburan.
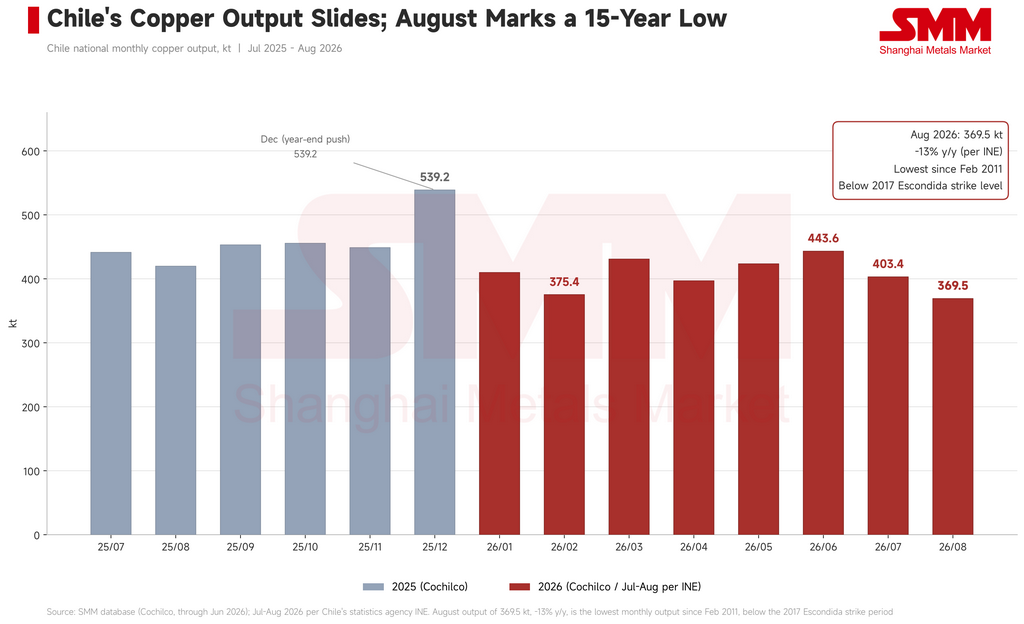
Perkembangan pasokan di Chili memberikan dukungan tambahan. Institut Statistik Nasional negara tersebut melaporkan produksi tembaga tambang Agustus sebesar 369.500 ton, turun sekitar 13% tahun-ke-tahun. Angka Cochilco, yang lebih langsung berkaitan dengan pasokan tembaga rafinasi, menunjukkan produksi rafinasi Januari–Juli sebesar 889.500 ton, turun 10,4%. Negosiasi tenaga kerja di Centinela dan Escondida menambah ketidakpastian atas output tambang berikutnya, terutama jika salah satu perselisihan mengganggu operasi.
Sisi permintaan
Permintaan jangka pendek tampak kurang kokoh. Penimbunan stok menjelang libur Hari Nasional dan Festival Pertengahan Musim Gugur telah berakhir, sementara harga tinggi dan backwardation yang curam menghambat pembelian hilir. Lebih banyak pabrik juga menghentikan produksi selama libur panjang. Seiring pasar bergerak menuju jeda permintaan musiman, pembeli kemungkinan akan fokus pada kebutuhan mendesak. Tema investasi AI belum hilang. Ekspektasi penggunaan tembaga yang lebih tinggi dalam proyek infrastruktur masa depan membantu menopang harga sebelum libur. Namun, selama libur, saham AI yang terdaftar di Hong Kong umumnya menurun sementara saham terkait AI di AS secara luas naik. Mengingat perbedaan itu, pelemahan awal tembaga tidak dapat secara meyakinkan dikaitkan dengan kemunduran luas pada saham terkait AI.
Prospek
Risalah rapat Fed bulan September, yang akan dirilis awal 8 Oktober waktu Beijing, dapat memperjelas bagaimana para pejabat menimbang perlambatan perekrutan terhadap inflasi. Kenaikan harga minyak yang kembali terjadi akan menjadi risiko bagi tembaga jika mendorong ekspektasi inflasi dan imbal hasil obligasi AS lebih tinggi. Untuk pasar fisik, pertanyaan langsungnya adalah apakah negosiasi Centinela dan Escondida memengaruhi produksi, seberapa cepat persediaan Tiongkok menumpuk, dan seberapa banyak tembaga yang dibeli pabrik setelah operasi dilanjutkan. Dengan persediaan LME yang masih menurun dan persediaan Tiongkok diperkirakan naik, tembaga LME kemungkinan akan bertahan lebih baik daripada tembaga SHFE. Skala penumpukan persediaan Tiongkok pasca-libur dan pemulihan pembelian hilir akan menjadi ujian paling jelas terhadap pandangan tersebut.
Konversi mata uang untuk harga SHFE: US$1 = RMB 6,7046 pada 7 Oktober 2026. Kutipan RMB asli dipertahankan di atas.