Harga bertahan stabil, menunggu arah dari Tiongkok
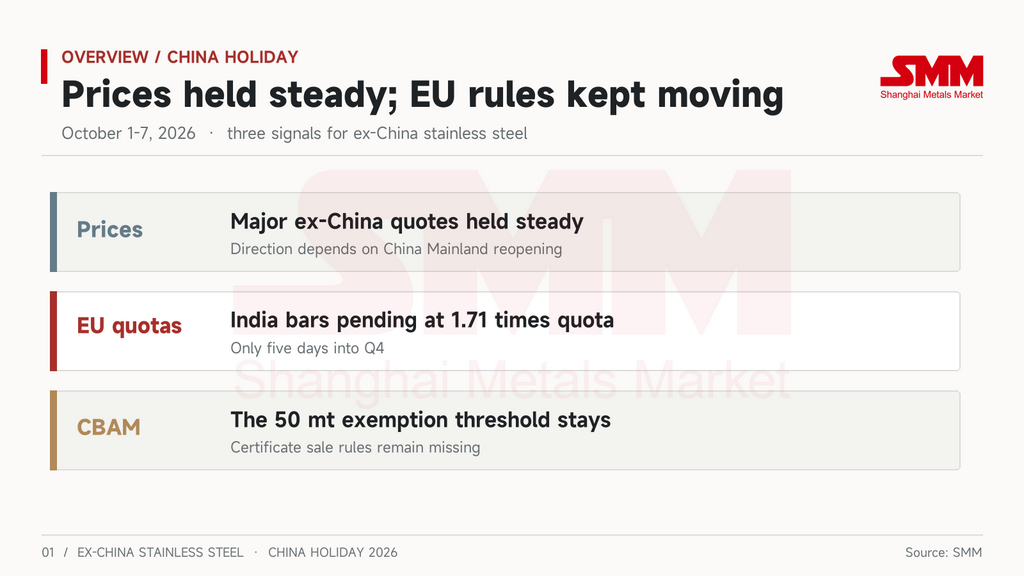
Pasar baja nirkarat di luar Tiongkok bertahan stabil dari 1 hingga 7 Oktober. Harga FOB 304/2B Indonesia berada di $2.142,50/mt dan CIF Belgia 304/2B di $2.740/mt.
Dengan Wuxi, Jiangsu, pusat spot baja nirkarat utama Tiongkok, dan Bursa Berjangka Shanghai keduanya tutup, pembeli dan penjual di luar Tiongkok tidak memiliki harga acuan untuk diikuti. Arah pasca-liburan akan bergantung pada bagaimana pasar Tiongkok Daratan dibuka kembali.
Kuota UE: produk panjang baja nirkarat India terlampaui dalam lima hari
Periode kuota impor baja UE kuartal keempat dibuka pada 1 Oktober. Menurut data Komisi Eropa, dalam lima hari beberapa kuota untuk Turki, Tiongkok Daratan, India, Australia, Taiwan (PoC), Makedonia Utara, dan "negara lain" sudah habis terpakai, sebagian besar untuk baja karbon.
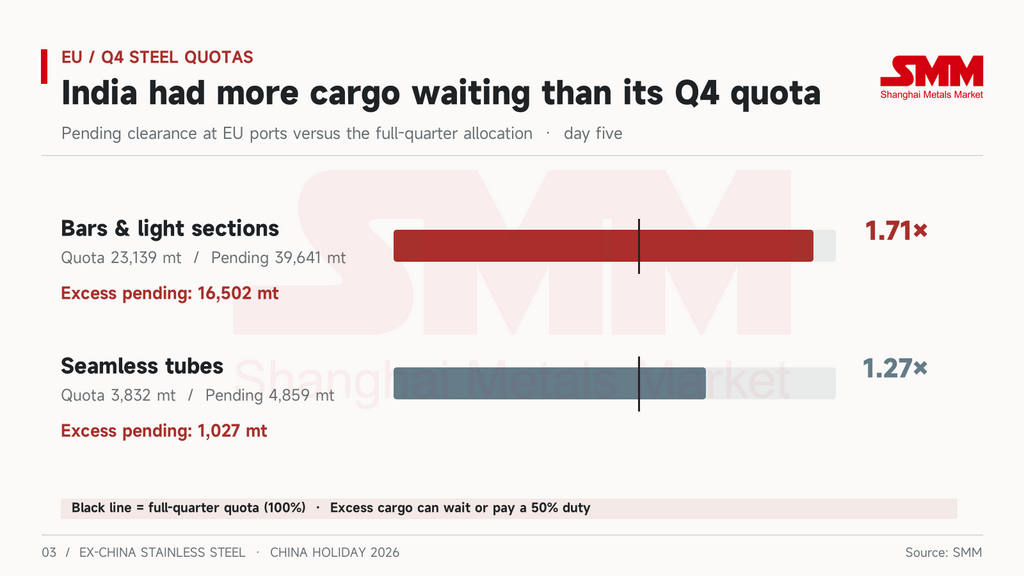
Untuk baja nirkarat, India terisi lebih dulu. Kuota kuartal keempat untuk batang baja nirkarat dan profil ringan adalah 23.139 mt, namun 39.641 mt sudah menunggu pemeriksaan di pelabuhan UE, 1,71 kali volume kuartalan. Untuk pipa baja nirkarat tanpa sambungan, 4.859 mt tertunda terhadap kuota 3.832 mt, atau 1,27 kali lipat.
Kargo yang melebihi kuota harus menunggu kuartal berikutnya atau membayar bea di luar kuota sebesar 50% atas kelebihannya. Sebagian besar dikirim sebelum liburan. Harga penawaran ekspor batang poles 304 dan 316 India sudah melunak pada minggu hingga 29 September, karena pembeli Eropa menahan diri di tengah ketidakpastian CBAM dan kuota. Dengan kuota penuh pada hari kelima, ekspor produk panjang baja nirkarat India ke Eropa akan sangat dibatasi pada kuartal keempat.
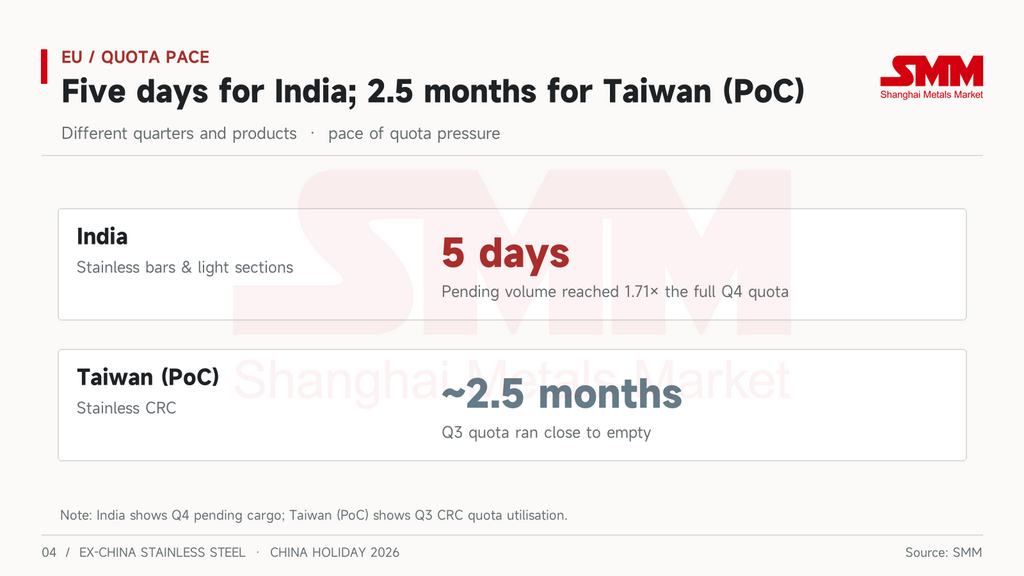
Lajunya meningkat tajam. Pada kuartal ketiga, kuota baja nirkarat terketat, alokasi canai dingin Taiwan (PoC), membutuhkan dua setengah bulan untuk hampir habis. Kali ini produk panjang India hanya butuh lima hari.
Brussels mengumpulkan masukan, dan slab masuk melalui pintu lain
Pada 28 September, direktorat perdagangan dan keamanan ekonomi Komisi meluncurkan konsultasi tertarget pada kuartal pertama regulasi kuota baru (UE 2026/1384), ditutup pada 11 Oktober. Kuesioner mencakup kelangkaan, perubahan harga, negara sumber, dan ketersediaan grade tertentu. Keluhan dari pengolah hilir dan pedagang tentang pasokan ketat dan harga lebih tinggi akan menjadi masukan bagi pemantauan Komisi dan dapat membentuk penyesuaian kuota di kemudian hari.
Di sisi canai dingin, Komisi membuka tinjauan kedaluwarsa bea masuk penyeimbang atas koil canai dingin (CRC) India dan Indonesia pada 30 September. Itu menjadikan jumlah proses hukum yang berjalan bersamaan pada produk yang sama menjadi lima. Di bawah bea anti-dumping dan bea penyeimbang yang ada, ekspor CRC Indonesia ke UE telah turun dari puncaknya pada 2021 menjadi hampir tidak ada.
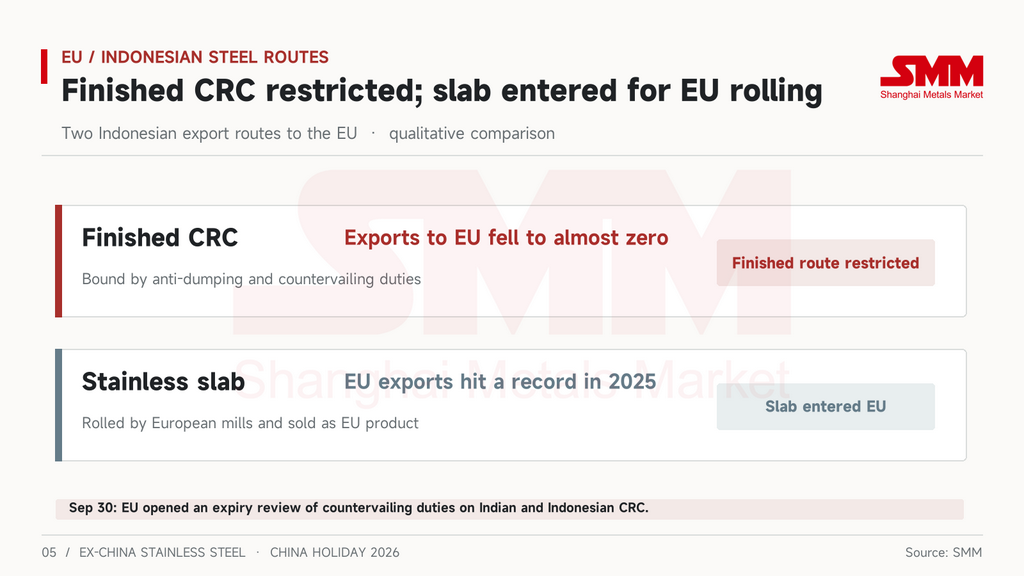
Slab baja nirkarat Indonesia tidak tercakup oleh bea tersebut, dan ekspornya ke UE mencapai rekor pada 2025. Setelah digulung oleh pabrik Eropa, produk itu dijual sebagai produk UE. Koil jadi dijauhkan, sementara baja setengah jadi masuk melalui pintu lain. Pertanyaan berikutnya adalah apakah tinjauan akan mencakup subsidi atas slab.
CBAM: ambang batas tetap, aturan sertifikat belum tiba
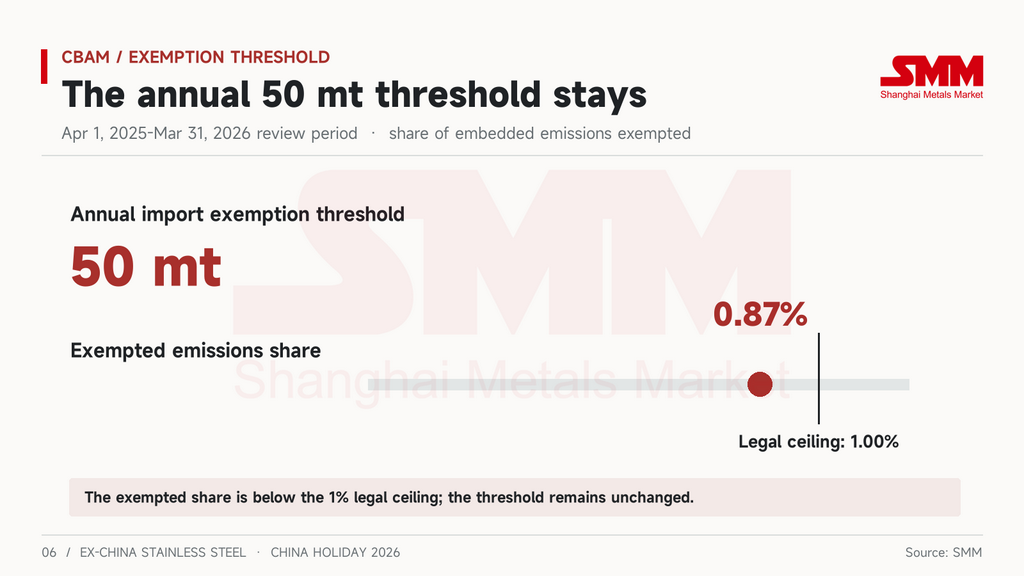
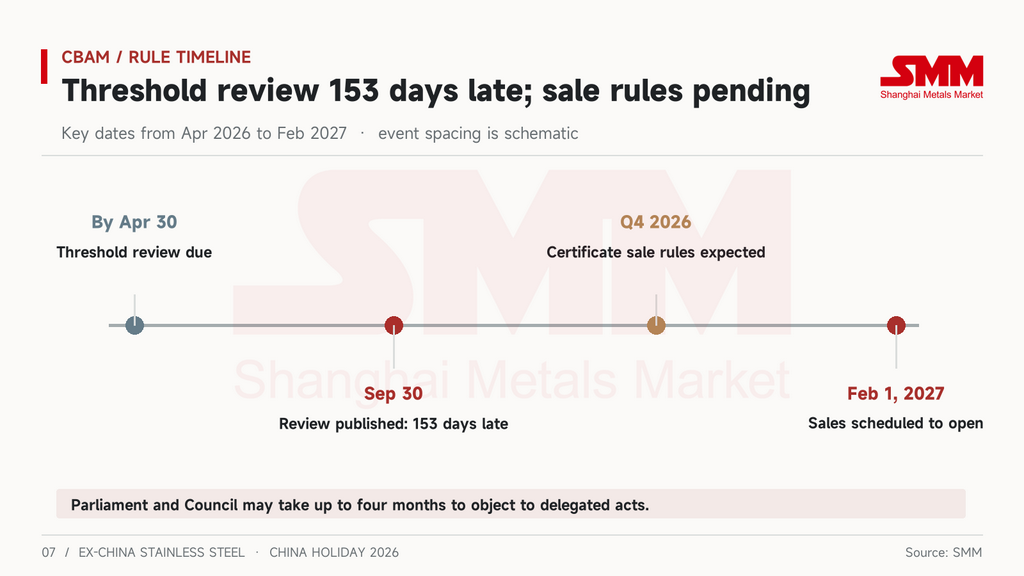
Pada 30 September, direktorat pajak dan bea cukai UE (DG TAXUD) menerbitkan tinjauan ambang batas pengecualian CBAM. CBAM adalah Mekanisme Penyesuaian Batas Karbon UE, yang membebankan biaya kepada importir atas karbon yang terkandung dalam baja dan barang lainnya. Selama 1 April 2025 hingga 31 Maret 2026, ambang impor tahunan 50 mt mengecualikan 0,87% emisi terkandung, di bawah batas hukum 1%, sehingga tetap tidak berubah.
Tinjauan seharusnya selesai pada 30 April dan tiba terlambat 153 hari. Tinjauan itu hadir sebagai satu angka, tanpa laporan, metodologi, atau kumpulan data, dan tanpa angka berapa banyak importir yang dicakupnya. Namun ambang batas itu menentukan apakah sekitar sembilan dari sepuluh importir dibebaskan atau menghadapi biaya tambahan.
Kesenjangan yang lebih besar adalah sertifikat, di mana dua peraturan perundang-undangan masih hilang. Peraturan delegasi tentang bagaimana sertifikat dijual, dibeli kembali, dan ditetapkan harganya direncanakan untuk kuartal kedua dan kini diharapkan pada kuartal keempat. Penjualan dijadwalkan dibuka pada 1 Februari 2027, dan Parlemen serta Dewan memiliki waktu hingga empat bulan untuk mengajukan keberatan, sehingga aturan berisiko melewatkan tanggal mulai. Peraturan pelaksana Pasal 9, yang memungkinkan importir mengurangi harga karbon yang sudah dibayar di negara asal, telah dalam bentuk draf sejak 13 Mei dan belum diadopsi.
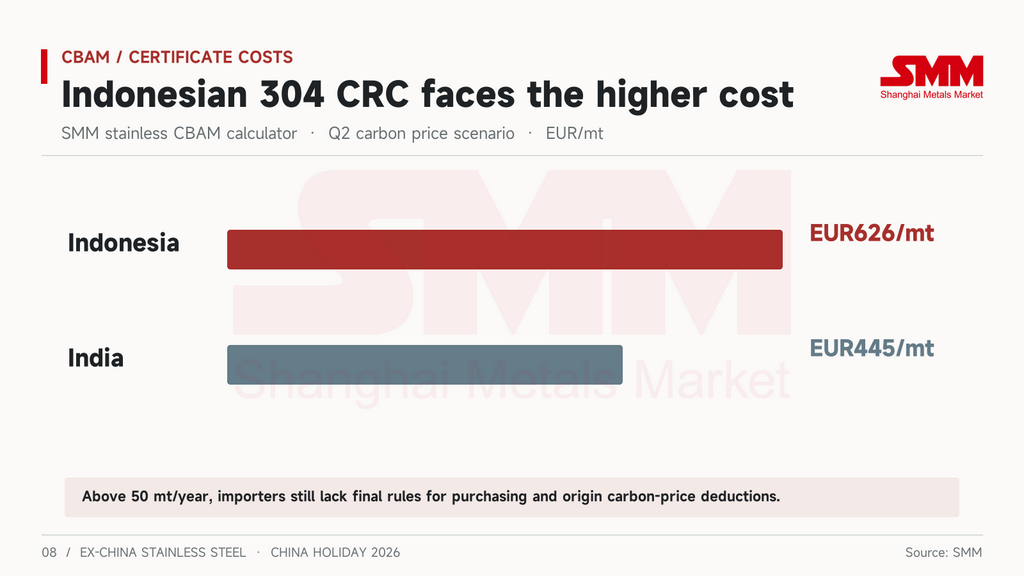
Bagi importir baja nirkarat, biayanya dapat dihitung tetapi belum dapat dibayar. Di bawah skenario harga karbon kuartal kedua dalam kalkulator CBAM baja nirkarat SMM, satu ton CRC 304 Indonesia yang masuk ke UE membawa sekitar EUR626 dalam biaya sertifikat, dan material India sekitar EUR445. Perusahaan yang mengimpor lebih dari 50 mt per tahun masih belum tahu bagaimana mereka akan membeli sertifikat, atau apakah harga karbon yang dibayar di negara asal akan dihitung.
Taiwan (PoC): kenaikan harga daftar ketiga menghadapi ujiannya
Yieh United dan Tang Eng keduanya menaikkan harga daftar produk datar 304 Oktober, kenaikan bulanan ketiga berturut-turut. Yieh United membiarkan biaya tambahan 316L dan 430 tidak berubah.
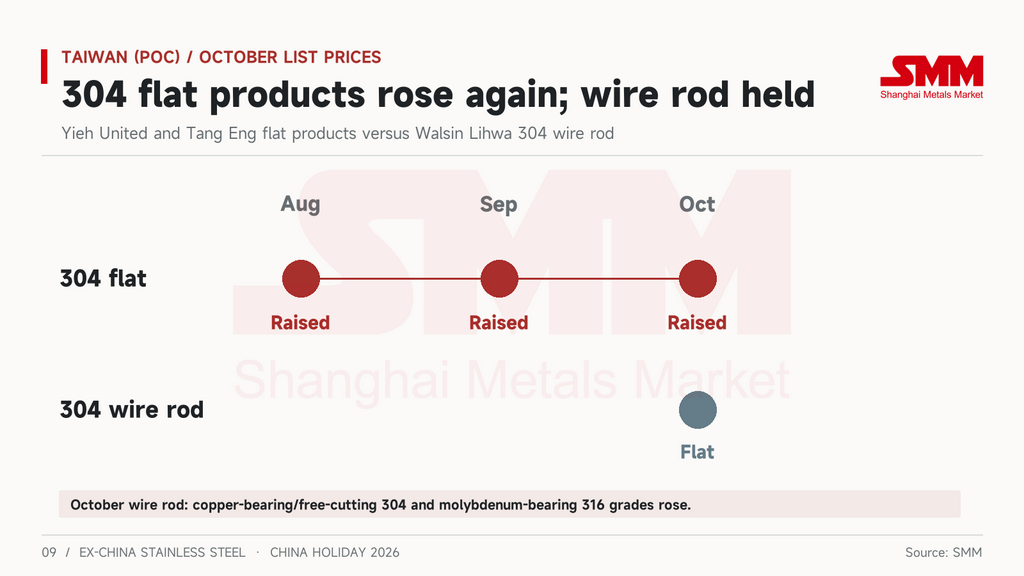
Batang kawat bergerak ke arah sebaliknya. Walsin Lihwa menahan batang kawat 304, seri 200, dan seri 400 tetap, hanya menaikkan 304 yang mengandung tembaga dan mudah dipotong serta 316 yang mengandung molibdenum. Perusahaan itu menyebut biaya skrap lokal yang lebih tinggi, tetapi setelah kenaikan tajam September, mereka menahan 304 untuk melindungi daya saing ekspor hilir. Harga ekspor batang kawat baja nirkarat Taiwan (PoC) berada pada level tertinggi dalam lebih dari setahun, sementara volume ekspor Januari–Agustus masih di bawah tahun lalu.
Harga produk datar baru kini harus melewati distributor. Distributor telah mengurangi penjualan harga murah karena biaya stok mereka naik, sehingga material murah semakin langka, tetapi kesepakatan akan bergantung pada bagaimana Tiongkok Daratan berdagang setelah liburan. Harga spot gagal mengikuti kenaikan daftar dua kali pada kuartal ketiga, dan ini adalah ujian ketiga. Penentuan kerugian awal dalam kasus anti-dumping atas CRC Vietnam telah diundur ke 16 Oktober.
Produsen pipa bergerak lebih dekat ke Eropa. Froch berencana melakukan uji coba di pabrik Maroko pada akhir tahun dan produksi komersial pada kuartal pertama 2027, ditujukan untuk pelanggan Eropa. YC Inox meningkatkan produksi bulanan di lini canai dingin Turki sekitar sepertiga lagi, sebagian untuk menghindari bea Turki atas koil impor. Namun, di bawah aturan asal leleh-dan-tuang UE, di mana koil itu dilelehkan akan menentukan asal produk mereka saat masuk ke UE dan kuota mana yang mereka gunakan.
India: Eropa memperketat impor skrap dan ekspor produk jadi
Pada minggu hingga 1 Oktober, harga skrap baja nirkarat 304 India sedikit melunak di pasar domestik dan impor, sementara 316 bertahan stabil. Nikel LME yang melemah menekan 304 selama periode festival yang sepi, sementara pasokan 316 yang ketat membatasi penurunan. Pemerintah melonggarkan persyaratan sertifikat inspeksi pra-pengiriman (PSIC), tetapi dengan sedikit waktu tersisa untuk mematuhi dan biaya impor tambahan, beberapa pabrik mempertimbangkan billet, slab, dan NPI sebagai pengganti skrap.
Pasokan skrap dapat semakin menyempit. Di bawah Peraturan Pengiriman Limbah (WSR) yang baru, Komisi mengusulkan untuk mengeluarkan India dari daftar negara yang diizinkan menerima skrap logam UE. Asosiasi Daur Ulang Material India (MRAI) berencana mengajukan permintaan resmi pada 15 Oktober, termasuk proposal kode HS terpisah untuk material yang memenuhi standar akhir limbah. WSR berlaku pada Mei 2027, dengan daftar pertama importir yang disetujui diharapkan pada akhir tahun.
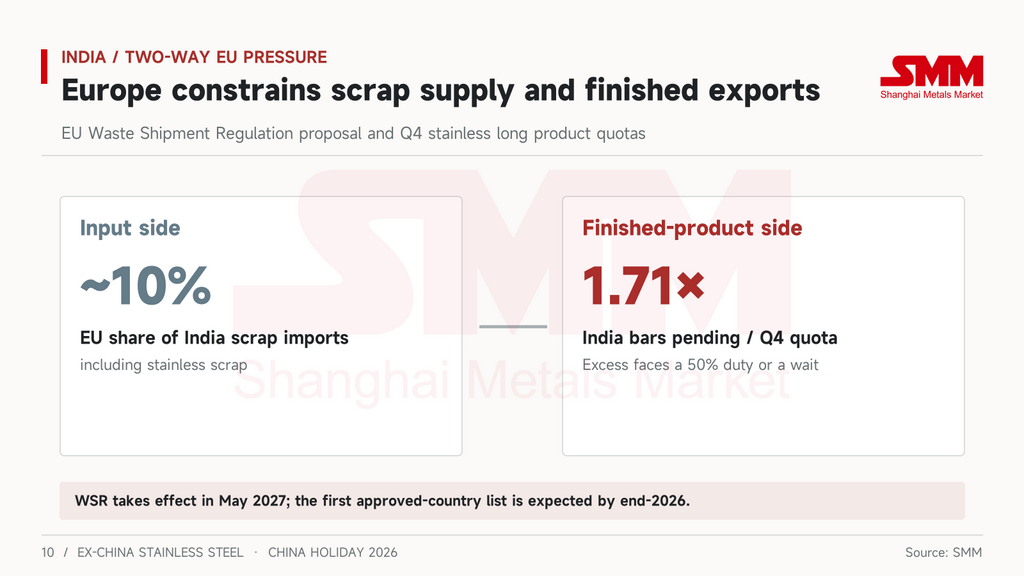
Sumber UE mencakup sekitar sepersepuluh impor skrap India, termasuk baja nirkarat, sehingga dampak keseluruhannya terbatas. Namun, dikombinasikan dengan kuota produk panjang yang penuh, permintaan UEA yang lemah, dan ongkos angkut yang tinggi, Eropa kini memperketat impor skrap India dan ekspor produk jadinya secara bersamaan.
Di tempat lain
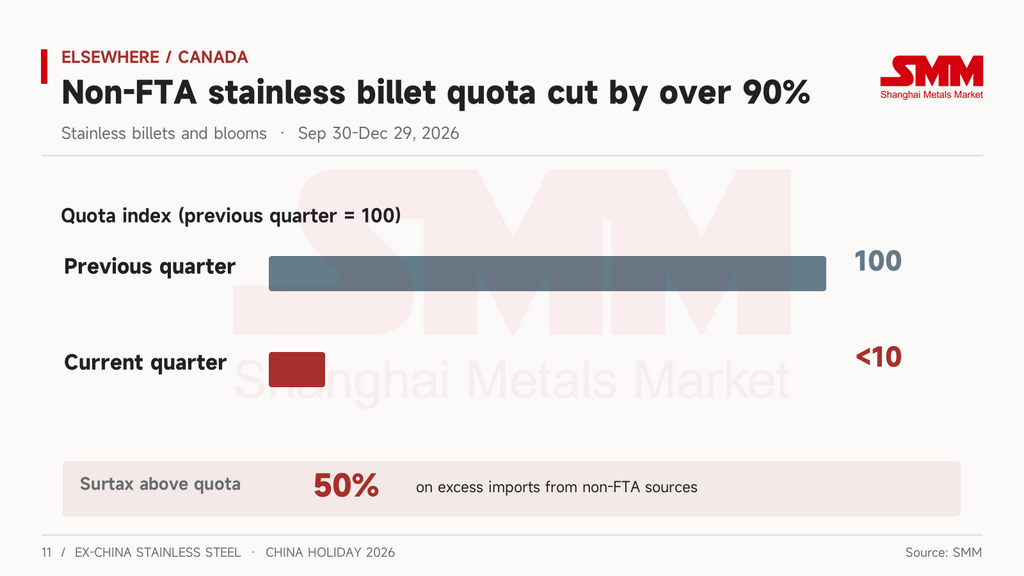
Kuota impor baja Kanada memasuki kuartal baru pada 30 September, berlangsung hingga 29 Desember. Kuota non-FTA untuk billet dan bloom baja nirkarat telah dipotong lebih dari 90% ke level token, dengan pajak tambahan 50% di luar itu, yang hampir menutup Kanada bagi baja nirkarat setengah jadi non-FTA.
Di UEA, GMI merencanakan kompleks baja khusus dan pipa di Abu Dhabi yang mencakup baja nirkarat, dengan pengoperasian bertahap mulai 2028. Perusahaan itu memperkirakan UEA akan mulai mengimpor skrap pada awal 2027.
Di Indonesia, Bahlil Lahadalia diangkat sebagai Menteri Koordinator Bidang Hilirisasi dan Transisi Energi pada 1 Oktober sambil tetap memegang portofolio energi dan sumber daya mineral. Pejabat yang menangani kuota pertambangan RKAB dan kebijakan investasi smelter tidak berubah, tetapi cakupan tugasnya kini lebih luas.
Prospek
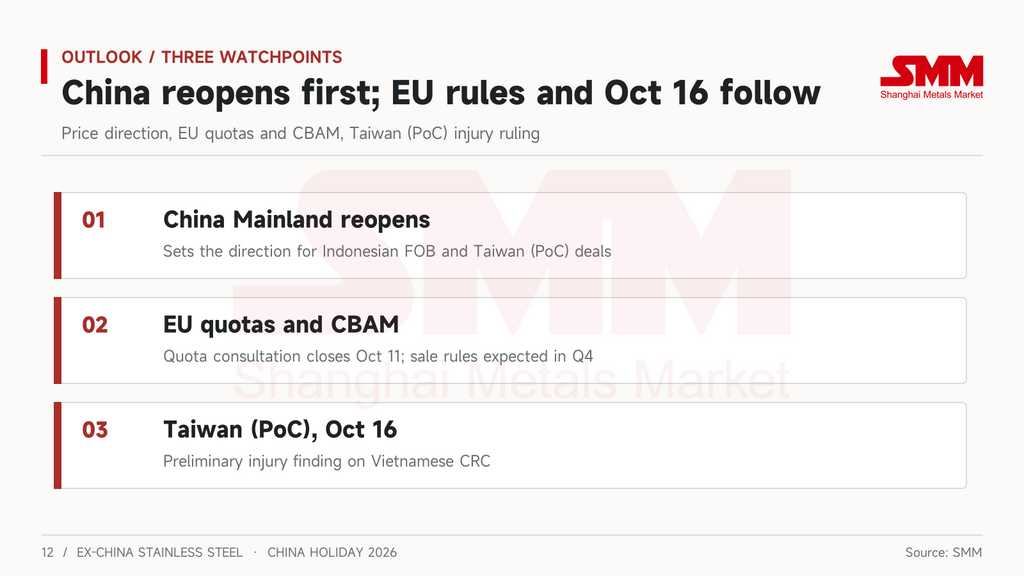
Hal pertama yang perlu diperhatikan adalah pembukaan kembali Wuxi. Arah harga Tiongkok setelah liburan akan menentukan apakah FOB Indonesia bergerak dan apakah distributor Taiwan (PoC) menerima harga daftar baru.
Di Eropa, produk panjang India yang tertahan di pelabuhan harus memilih antara menunggu kuartal pertama dan membayar bea 50%, dan konsultasi kuota ditutup pada 11 Oktober. Apakah aturan sertifikat CBAM tiba pada kuartal keempat akan menentukan apakah penjualan dapat dibuka sesuai jadwal pada Februari 2027. Putusan kerugian awal Taiwan (PoC) atas CRC Vietnam pada 16 Oktober akan menunjukkan apakah harga daftar pabrik lokal mendapat perlindungan impor yang mereka andalkan.