

Harga HRC India menguat sepanjang September karena realisasi domestik yang lebih kuat mengurangi insentif pabrik untuk memberikan diskon pada bisnis ekspor. Eropa menawarkan harga luar negeri tertinggi yang terlihat, tetapi akses kuota yang terbatas terus membatasi pesanan baru. Minat beli Asia memberikan dukungan yang lebih kecil, sementara billet kehilangan kenaikan awal bulannya. Pasar yang dihasilkan lebih memilih penjualan HRC selektif daripada ekspansi luas dalam ekspor baja India.
Referensi harga terbaru SMM berada di 730 USD/ton CFR Eropa dan 660 USD/ton FOB India untuk ekspor HRC terkait Eropa. HRC ke Vietnam dinilai pada 567,5 USD/ton CFR, sementara billet berada di 467,5 USD/ton FOB India. Premium Eropa tetap menjadi daya tarik utama bagi penjual HRC, meskipun penawaran yang lebih tinggi masih memerlukan penerimaan pembeli dan jendela bea cukai yang layak.
Tinjauan mingguan SMM tanggal 4 September mencatat penawaran HRC Eropa sekitar 580 USD/ton FOB India, setara dengan 660–680 USD/ton CFR. Pada 9 September, diskusi CFR telah naik ke 695–700 USD/ton, bersamaan dengan penawaran di 715 USD/ton. Penawaran mencapai 715–730 USD/ton CFR pada akhir 16 September, meskipun penjualan pada level tersebut belum dikonfirmasi. Kenaikan harga permintaan yang stabil mencerminkan sikap penjualan yang lebih kuat seiring berjalannya bulan.
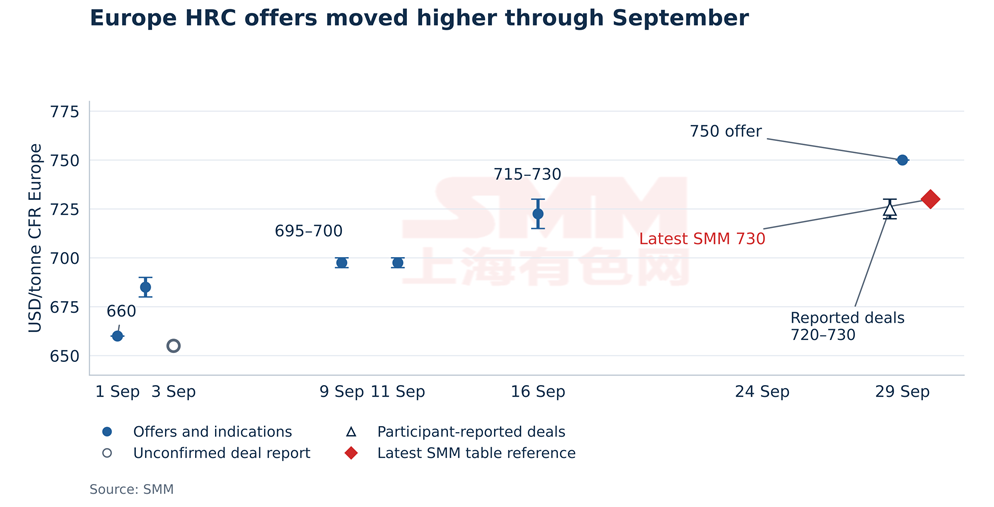
Umpan balik akhir bulan menempatkan kesepakatan Eropa yang dilaporkan peserta sebelumnya di 720–730 USD/ton CFR, secara umum sejalan dengan referensi terbaru SMM sebesar 730 USD/ton. Pada 29 September, penawaran telah mencapai setinggi 750 USD/ton CFR. Mendapatkan bisnis baru pada level yang lebih tinggi itu akan menentukan apakah pembeli siap mengikuti kenaikan berikutnya.
Akses kuota memberikan batas praktis pada premium harga Eropa. Menurut Komisi Eropa, rezim baja yang berlaku sejak 1 Juli menyediakan sekitar 18,3 juta ton akses bebas tarif tahunan dan memberlakukan bea 50% pada impor di luar kuota. Peraturan Pelaksana Komisi (UE) 2026/1457 mengalokasikan India 149.318,61 ton untuk produk canai panas Kategori 1.A berdasarkan pesanan 09.9803 pada Oktober–Desember 2026, sebelum carry-over yang berlaku. Satu kargo memenuhi syarat sebesar 40.000 ton akan menyerap 26,8% dari alokasi dasar tersebut, membuat waktu pengiriman kargo besar menjadi signifikan secara komersial.
Pelacakan kapal SMM pada 29 September menunjukkan tiga program kargo koil dan pelat terkait Ravenna dengan jumlah gabungan yang dinyatakan atau dinominasikan sekitar 98.458 ton: 20.000 ton dari Mumbai, 39.279 ton dari Dhamra, dan 39.179 ton dari Paradip. Dua keberangkatan Agustus telah mengonfirmasi panggilan pelabuhan Ravenna. Kargo Paradip berangkat pada 7 September dengan Ravenna dinyatakan sebagai tujuannya dan telah memuat setidaknya 35.124 ton pada batas waktu laporan pelabuhan.
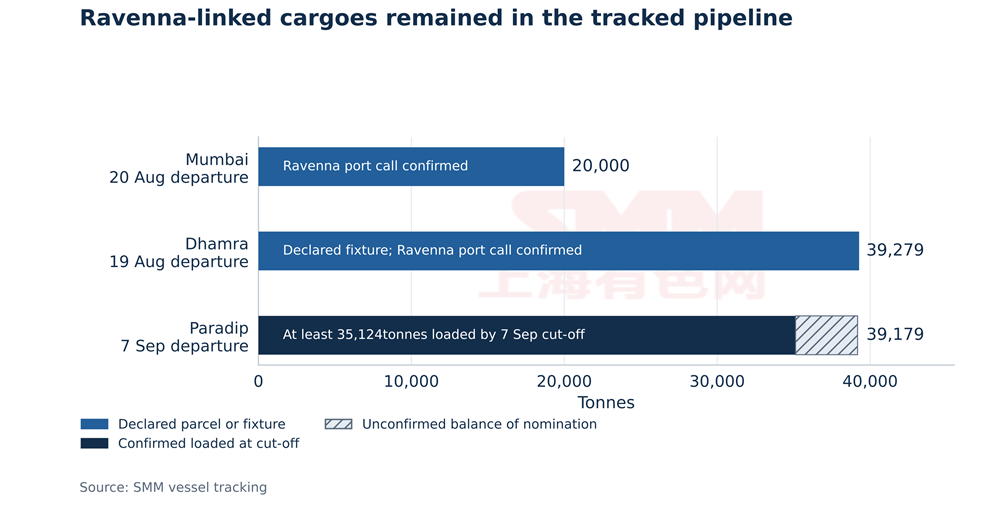
Jalur Ravenna memberikan jendela bea cukai Oktober kepentingan komersial langsung. Klasifikasi kargo dan waktu masuk pabean akan menentukan pengiriman mana yang bersaing untuk setiap kuota produk. Bagi pabrik dan pembeli, nilai harga Eropa yang lebih tinggi sebagian bergantung pada seberapa cepat kargo yang ada dapat bergerak melalui pembongkaran dan bea cukai.
Kehilangan kuota dapat mengubah ekonomi pengiriman secara tajam. Kargo yang dinilai dengan nilai pabean 730 USD/ton akan menghadapi bea tambahan 365 USD/ton jika dibersihkan di luar kuota. Biaya penyimpanan dan pembiayaan juga bertambah sementara baja menunggu di kawasan berikat, membuat jendela bea cukai dan alokasi biaya-biaya ini menjadi pusat negosiasi.
Mulai 1 Oktober, UE juga mewajibkan importir untuk menyatakan di mana baja dilebur dan dituang, didukung oleh bukti yang mengidentifikasi negara dan nomor heat. Pemberitahuan Komisi Eropa tanggal 31 Agustus menetapkan Sertifikat Uji Pabrik dan mengizinkan dokumen alternatif yang terdaftar selama periode awal. Kesiapan dokumentasi karenanya akan menjadi penting bersama dengan kedatangan kapal dalam mengamankan masuk pabean tepat waktu.
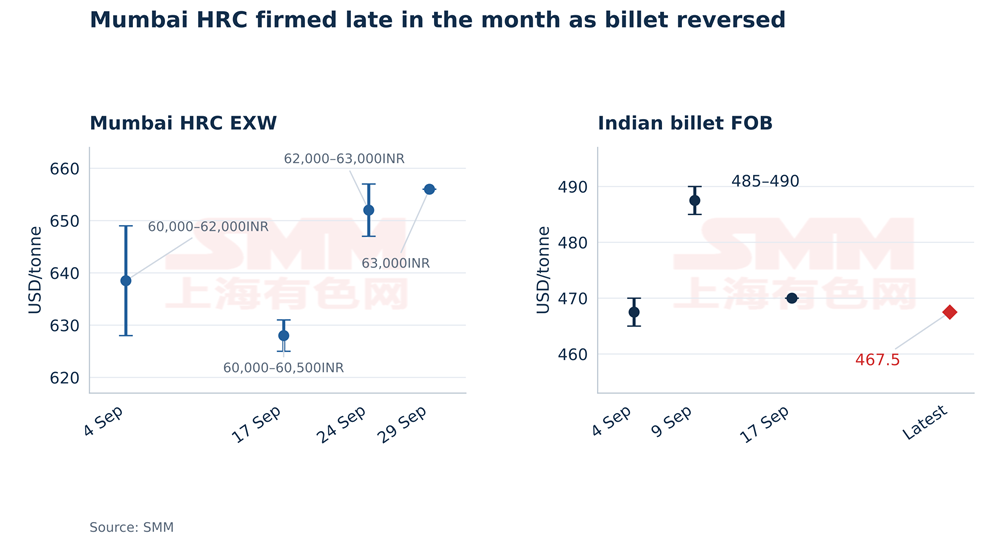
Kekuatan domestik memperkuat alternatif pabrik terhadap penjualan ekspor. Pemeriksaan SMM awal September di Mumbai menempatkan HRC pada 628–649 USD/ton (60.000–62.000 INR/ton) EXW. Indikasi pabrik adalah 625–631 USD/ton (60.000–60.500 INR/ton) EXW pada 17 September, sebelum naik ke 647–657 USD/ton (62.000–63.000 INR/ton) pada 24 September. Material ex-yard Mumbai bergerak dari sekitar 667 USD/ton (64.000 INR/ton) ke 699 USD/ton (67.000 INR/ton) selama periode yang sama. Peserta akhir bulan menganggap sekitar 656 USD/ton (63.000 INR/ton) EXW Mumbai sebagai realistis, tidak termasuk GST.
Pada sekitar 656 USD/ton EXW Mumbai, HRC domestik mendekati referensi 660 USD/ton FOB India untuk ekspor terkait Eropa. Selisih 4 USD/ton yang dihasilkan menyisakan sedikit ruang untuk menyerap angkutan darat, biaya pelabuhan, dan pembiayaan, memperkuat daya tarik penjualan domestik. Harga CFR Eropa yang lebih tinggi akan diterjemahkan menjadi pengembalian ekspor yang lebih baik hanya jika biaya angkutan dan bea cukai mempertahankan realisasi yang menarik di pabrik. Kenaikan domestik lebih lanjut akan memperketat perbandingan ini dan mengurangi insentif pabrik untuk memberikan diskon di luar negeri.
Vietnam menawarkan dukungan yang lebih lemah bagi penjual HRC India. SMM mencatat 530 USD/ton CFR pada 4 September dan mendengar penawaran India di 550 USD/ton CFR pada 15 September, dibandingkan dengan penawaran domestik Vietnam sebesar 540–545 USD/ton CIF. Meskipun referensi Vietnam terbaru SMM naik ke 567,5 USD/ton CFR, umpan balik akhir bulan masih menggambarkan minat beli yang terbatas dan tidak adanya penawaran pabrik India yang tegas. Kombinasi itu membuat Asia memiliki pengaruh yang lebih kecil pada keputusan penjualan pabrik daripada pasar domestik dan Eropa.
Billet juga menunjukkan batas permintaan luar negeri. Indikasi ekspor naik dari 465–470 USD/ton FOB India pada 4 September menjadi 485–490 USD/ton pada 9 September, kemudian kembali ke sekitar 470 USD/ton pada 17 September. Referensi terbaru SMM sebesar 467,5 USD/ton berada 20 USD/ton di bawah titik tengah puncak awal bulan. Penurunan billet, bersamaan dengan kenaikan penawaran HRC Eropa, menunjukkan bahwa kekuatan harga September bergantung pada produk dan tujuan.
Data permintaan nasional memberikan fondasi yang lebih kuat bagi selektivitas pabrik domestik. Angka Kementerian Baja dan JPC yang dirilis melalui PIB pada 3 September menunjukkan konsumsi baja jadi sebesar 70,3 juta ton pada April–Agustus 2026, naik 7,0% tahun-ke-tahun, sementara produksi baja jadi naik 3,8% menjadi 68,1 juta ton. Output baja kasar meningkat 1,8% menjadi 70,3 juta ton. Impor baja jadi total 3,4873 juta ton dibandingkan ekspor 2,9860 juta ton, meninggalkan impor bersih 501.300 ton. Pada Agustus saja, impor 721.100 ton melebihi ekspor 693.700 ton.
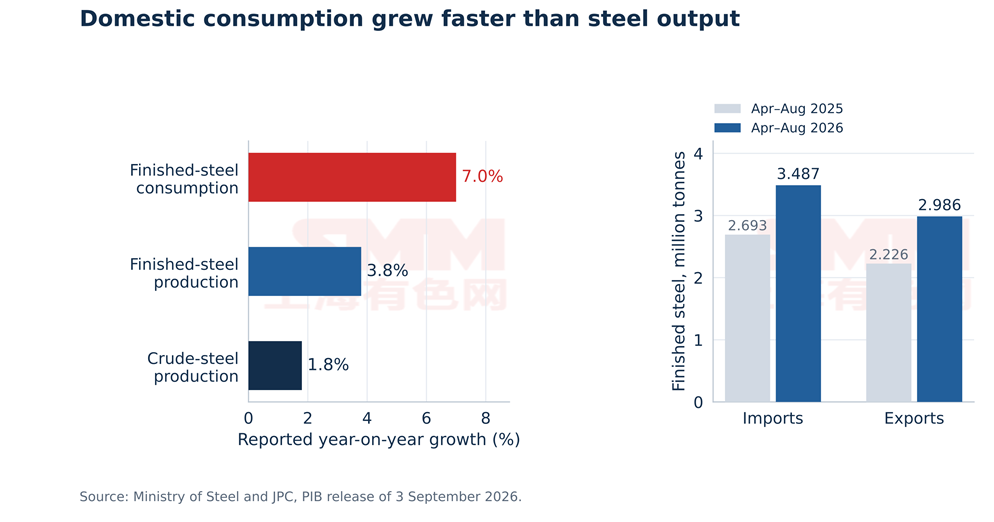
Pertumbuhan konsumsi yang melampaui produksi mendukung preferensi pabrik untuk melindungi realisasi domestik. Pada saat yang sama, posisi impor bersih menunjukkan bahwa baja asing terus memenuhi sebagian permintaan India. Kenaikan harga domestik karenanya akan membutuhkan dukungan pembelian yang berkelanjutan serta disiplin dari pemasok lokal.
September ditutup dengan penjual HRC India memegang harga yang lebih kuat dan alternatif domestik yang lebih kuat, sementara Eropa tetap menjadi outlet ekspor yang paling menarik secara kasat mata. Transaksi baru pada 750 USD/ton CFR akan mengonfirmasi langkah berikutnya dalam penetapan harga Eropa. Manfaat bagi pabrik akan bergantung pada angkutan, biaya penyimpanan, dan kemampuan untuk mengamankan bea cukai bebas bea untuk kargo.
Peserta pasar domestik mengharapkan kenaikan lebih lanjut sekitar 10 USD/ton (1.000 INR/ton) dalam tinjauan berikutnya, dengan satu kontak mengantisipasi kenaikan serupa pada November. Jika harga domestik bergerak lebih tinggi sementara referensi FOB terkait Eropa tetap di 660 USD/ton, penjualan ekspor akan menghadapi tunjangan biaya yang lebih ketat. Pembelian yang lebih kuat di Vietnam atau transaksi billet yang diperbarui akan diperlukan untuk memperluas dukungan luar negeri.
Konsultasi Komisi Eropa tentang fungsi rezim baja, dibuka pada 28 September dan ditutup pada 11 Oktober, akan menjaga akses pasar tetap menjadi fokus. Untuk perdagangan Oktober, pendorong yang lebih langsung adalah penarikan kuota, bea cukai kargo yang ada di bawah persyaratan dokumentasi baru, dan kesepakatan Eropa baru di atas kisaran 720–730 USD/ton yang dilaporkan. Sampai hal-hal itu berkembang, kekuatan domestik kemungkinan akan membuat pabrik India tetap selektif dalam penetapan harga ekspor.



