

Pengakuan Inggris atas Skema Perdagangan Kredit Karbon (CCTS) India membuka jalur yang memungkinkan biaya karbon yang dibayarkan di India mengurangi eksposur Mekanisme Penyesuaian Perbatasan Karbon (CBAM) Inggris mulai 2027. Hal ini tidak mengecualikan baja India dari CBAM Inggris, tidak menetapkan diskon karbon tetap, atau menjamin harga ekspor India yang lebih tinggi.
Untuk perdagangan baja canai panas (HRC) India dalam jangka pendek, kendala yang lebih ketat tetap pada akses bea cukai. Kuota Kategori 1 standar Inggris untuk India telah terpakai 91,97% per 25 September, sementara pengecualian kontrak transisi berakhir pada 30 September. Jalur penggunaan resmi yang lebih besar menawarkan volume yang lebih potensial, tetapi merupakan kumpulan global dengan batas negara 40% dan persyaratan pemrosesan hilir tertentu; ini bukan kuota khusus India.
Pada harga saat ini, sinyal komersial juga sama terbatasnya. Indikasi terbaru SMM untuk asal India ke Eropa adalah 660 USD/ton FOB India, sementara HRC Mumbai dinilai sekitar 656 USD/ton (63.000 INR/ton) EXW, dasar. Premi FOB utama hanya 4 USD/ton tidak menutupi biaya transportasi darat, penanganan pelabuhan, pembiayaan, dan biaya ekspor lainnya. Oleh karena itu, pengakuan CCTS menambah opsionalitas kebijakan di masa depan, tetapi saat ini tidak menciptakan arbitrase ekspor yang jelas yang mampu mengangkat harga HRC domestik.
Pengakuan Menciptakan Jalur Pengurangan, Bukan Pengecualian
HMRC menambahkan CCTS India ke daftar skema penetapan harga karbon yang memenuhi syarat pada 27 Agustus. Manfaat praktisnya adalah keringanan harga karbon: importir Inggris yang memenuhi syarat dapat mengurangi harga karbon terverifikasi yang secara efektif ditanggung di negara produksi dari kewajiban CBAM Inggris mereka.
Pilihan kata ini penting. HMRC menyatakan bahwa alokasi gratis, pengembalian dana, potongan harga, dan kompensasi lainnya dapat mengurangi harga karbon asing yang efektif, bahkan hingga nol. Importir Inggris yang bertanggung jawab harus membuktikan klaim tersebut menggunakan proses verifikasi independen yang ditentukan. Oleh karena itu, pengakuan skema saja tidak cukup.
CBAM Inggris dimulai pada 1 Januari 2027 dan mencakup besi dan baja. Saat ini tidak ada negara yang dikecualikan. Tarif CBAM Inggris dijadwalkan diterbitkan setiap kuartal mulai 2027, dan keringanan harga karbon tidak dapat melebihi kewajiban CBAM Inggris terkait. Pembeli Inggris tidak dapat menghitung nilai keringanan pasti untuk HRC India saat ini tanpa empat masukan yang hilang:
- instalasi India yang relevan dan kewajiban CCTS-nya untuk periode produksi;
- biaya karbon bersih yang sebenarnya ditanggung setelah kredit, alokasi, potongan, atau kompensasi;
- emisi produk yang diverifikasi secara independen berdasarkan batasan yang kompatibel dengan Inggris; dan
- tarif CBAM Inggris kuartalan yang berlaku untuk besi dan baja.
Oleh karena itu, pengakuan CCTS belum seharusnya diterjemahkan menjadi premi USD/ton universal bagi pabrik India atau diskon otomatis bagi pembeli Inggris.
Kerangka CCTS Baja India Telah Maju tetapi Biaya Tetap Spesifik per Instalasi
Pembaruan terbaru pada Aturan Target Intensitas Emisi Gas Rumah Kaca Biro Efisiensi Energi, 2025, termasuk amendemen khusus sektor untuk besi dan baja, menegaskan bahwa kerangka CCTS India telah melampaui tahap pemberitahuan rancangan. Aturan tersebut menetapkan target intensitas emisi gas rumah kaca untuk instalasi baja yang diwajibkan. Fasilitas yang melampaui targetnya dapat menerima sertifikat kredit karbon, sementara yang tidak mencapai target harus memperoleh dan menyerahkan sertifikat untuk memenuhi kewajiban kepatuhannya.
Kerangka ini tidak akan menciptakan beban karbon yang seragam di seluruh produksi baja India. Biaya kepatuhan setiap instalasi akan bergantung pada target yang ditetapkan, kinerja emisi terverifikasi, posisi sertifikat, dan harga sertifikat yang berlaku. Regulasi perdagangan Komisi Regulasi Listrik Pusat menyediakan penemuan harga berbasis bursa dalam batas harga regulasi, bukan harga universal yang tetap.
Posisi karbon yang dihasilkan akan spesifik untuk setiap pabrik dan periode kepatuhan. Dua pabrik India yang memproduksi HRC serupa dapat menghadapi biaya efektif yang berbeda. CCTS India belum dapat diterjemahkan menjadi biaya karbon tunggal, atau nilai keringanan CBAM Inggris standar, per ton baja India.
Akses Kategori 1 Inggris Tetap Menjadi Gerbang Komersial Langsung
Langkah baja pengganti Inggris mulai berlaku pada 1 Juli 2026. Untuk baja Kategori 1 asal India, termasuk produk HRC yang relevan, kuota negara standar adalah 33.456 ton/tahun, dibagi menjadi empat bagian kuartalan masing-masing 8.364 ton. Impor di luar kuota yang berlaku dikenakan bea tambahan sebesar 50%.
|
Rute Inggris |
Batas yang berlaku |
Posisi dan makna komersial |
|
Kuota standar India Kategori 1 |
33.456 ton/tahun; 8.364 ton/kuartal |
Pada 25 September, HMRC menunjukkan 7.692,63 ton dialokasikan dan 671,37 ton tersisa: 91,97% telah digunakan. |
|
Rute Kategori 1 penggunaan resmi, Oktober-Desember |
595.950 ton kumpulan global; India dibatasi pada 238.380 ton |
Akses global berdasarkan siapa cepat dia dapat. Batas India adalah plafon, bukan reservasi. Barang harus memasuki prosedur kepabeanan yang ditentukan dan diubah menjadi produk hilir yang memenuhi syarat. |
|
Di luar rute yang tersedia |
Tidak ada perlindungan kuota |
Bea tambahan sebesar 50%; keringanan harga karbon berdasarkan CBAM tidak mengimbangi bea trade remedy yang terpisah ini. |
Kuota standar yang tidak terpakai hanya dapat digulirkan ke kuartal berikutnya secara langsung. Sisa per 25 September tidak boleh dianggap sebagai carry-over Oktober yang dikonfirmasi karena klaim yang diterima hingga akhir kuartal 30 September masih dapat menguranginya. Kumpulan data harian HMRC juga memperingatkan bahwa saldo yang dipublikasikan mungkin tertinggal dari klaim yang sedang diproses.
Pengecualian sementara untuk kontrak yang memenuhi syarat yang disepakati sebelum 14 Maret 2026 hanya berlaku hingga 30 September. Mulai 1 Oktober, alokasi kuota atau penggunaan rute penggunaan resmi yang patuh menjadi lebih penting untuk setiap pengeluaran barang baru.
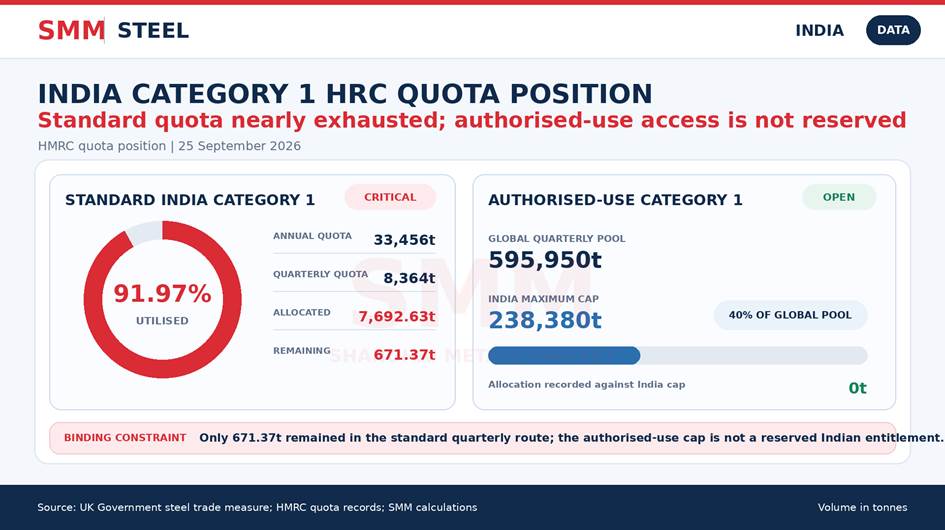
Gambar 1. Posisi kuota HRC India Kategori 1 per 25 September 2026. Sumber: HMRC; perhitungan SMM.
Batas Penggunaan Resmi Empat Puluh Persen Tidak Dikhaskan untuk India
Sebuah latar belakang resmi CETA India menggambarkan India memiliki pangsa "eksklusif 40%" dari kuota penggunaan resmi dan memperoleh potensi akses sekitar 945.000 ton/tahun. Pemberitahuan pelaksanaan Inggris—kerangka hukum operasional untuk pengeluaran barang kepabeanan—mendefinisikan satu kumpulan penggunaan resmi global dengan batas 40% untuk barang yang berasal dari satu negara mana pun.
Empat kumpulan global kuartalan berjumlah 2.364.361 ton. Empat puluh persen adalah 945.744 ton, yang merupakan perkiraan maksimum tahunan yang secara teoretis dapat digunakan India jika entri India mencapai batas tersebut di setiap kuartal. Ini bukan volume yang dikhususkan untuk India. Akses aktual bergantung pada utilisasi global berdasarkan siapa cepat dia dapat, batas negara, kelayakan produk, prosedur kepabeanan, dan transformasi hilir. Memperlakukan batas teoretis sebagai akses pasar yang dijamin akan melebih-lebihkan potensi ekspor.
Entri Kepabeanan Mengonfirmasi Perdagangan Tanpa Membentuk Gelombang Ekspor Spot Baru
Penyaringan SMM atas impor yang dideklarasikan HMRC berdasarkan negara asal India menghasilkan volume Januari–Juli 2026 berikut:
Ini adalah cakupan produk bertingkat dan tidak boleh dijumlahkan. Total HRC Kategori 1 yang tepat adalah ukuran sempit yang relevan, sementara volume produk setengah jadi yang jauh lebih besar menjelaskan sebagian besar arus HS72 yang luas.
Periode Januari–Juli juga mencakup rezim kebijakan yang berbeda: safeguard sebelumnya, kebijakan baru mulai 1 Juli, dan jendela kontrak transisi Juli. Oleh karena itu, total kepabeanan 26.351,740 ton tidak dapat dibandingkan langsung dengan kuota standar triwulanan baru sebesar 8.364 ton seolah-olah semua kargo masuk melalui jalur tersebut.
Yang terpenting, entri kepabeanan menetapkan asal yang dideklarasikan, kode komoditas, berat, dan waktu pemeriksaan. Entri tersebut tidak dengan sendirinya mengidentifikasi pembeli akhir, penjual, jangka waktu kontrak, rute langsung atau transshipment, penggunaan hilir, atau apakah pengiriman merupakan bisnis spot baru. Data tersebut mendukung bukti perdagangan baja India-Inggris yang sudah mapan, tetapi bukan klaim bahwa gelombang pembelian spot baru Inggris telah dimulai.
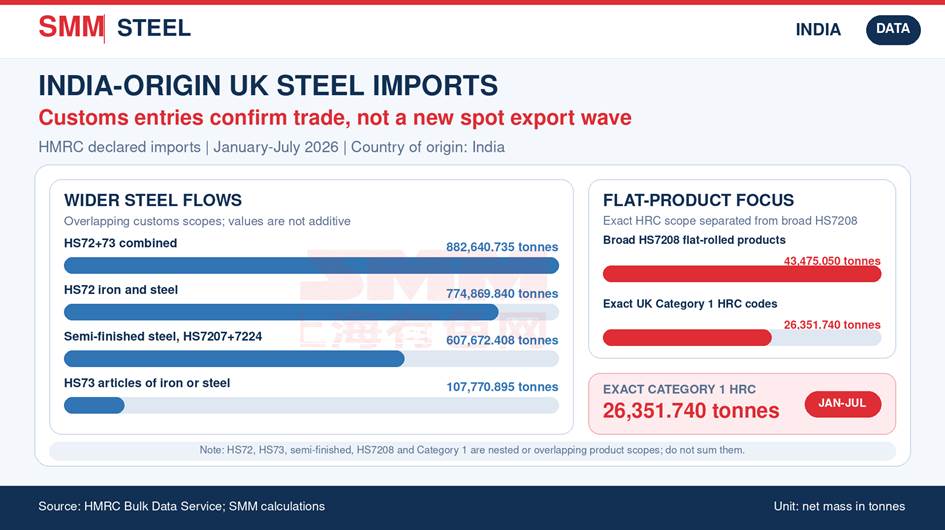
Gambar 2. Entri kepabeanan baja Inggris asal India selama Januari–Juli 2026. Cakupan produk tumpang tindih dan tidak boleh dijumlahkan. Sumber: HMRC; perhitungan SMM.
Neraca Domestik India Tidak Mendukung Respons Harga yang Didorong Ekspor Besar
Data resmi India untuk April–Juli 2026 menunjukkan produksi baja jadi sebesar 54,7 juta ton dibandingkan konsumsi sebesar 56,0 juta ton. Impor sebesar 2,7662 juta ton dan ekspor sebesar 2,2923 juta ton, menjadikan India importir bersih baja jadi sebesar 473.900 ton.
Neraca HRC dan strip mengarah ke arah yang sama. Impor mencapai 1,0152 juta ton, dibandingkan dengan ekspor sebesar 841.500 ton, sehingga posisi impor neto menjadi 173.700 ton.
Hal ini tidak menghalangi pemesanan ekspor individual, terutama ketika pabrik membutuhkan kesinambungan penggulungan atau permintaan produk tertentu sedang lemah. Namun, hal ini menjadi argumen yang menentang perlakuan pengakuan CCTS Inggris sebagai pemicu pengalihan besar-besaran HRC India dari pasar domestik. Respons harga domestik yang berkelanjutan dan didorong oleh ekspor akan membutuhkan perbaikan netback ekspor yang signifikan serta pembelian Inggris atau Eropa yang sesuai kuota yang ditunjukkan melalui transaksi berulang.
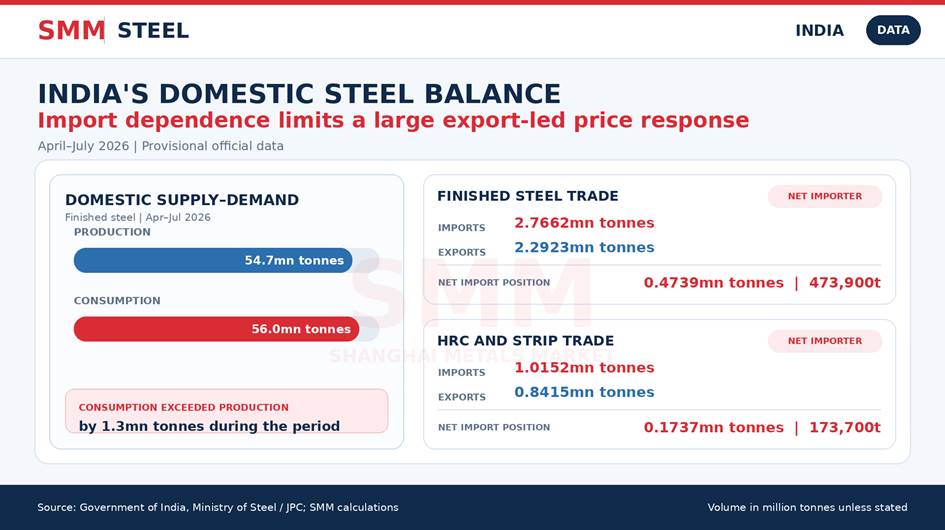
Gambar 3. Neraca baja jadi dan HRC India selama April–Juli 2026. Sumber: Pemerintah India; perhitungan SMM.
Harga Saat Ini Menunjukkan Opsionalitas Kebijakan Tanpa Arbitrase Ekspor
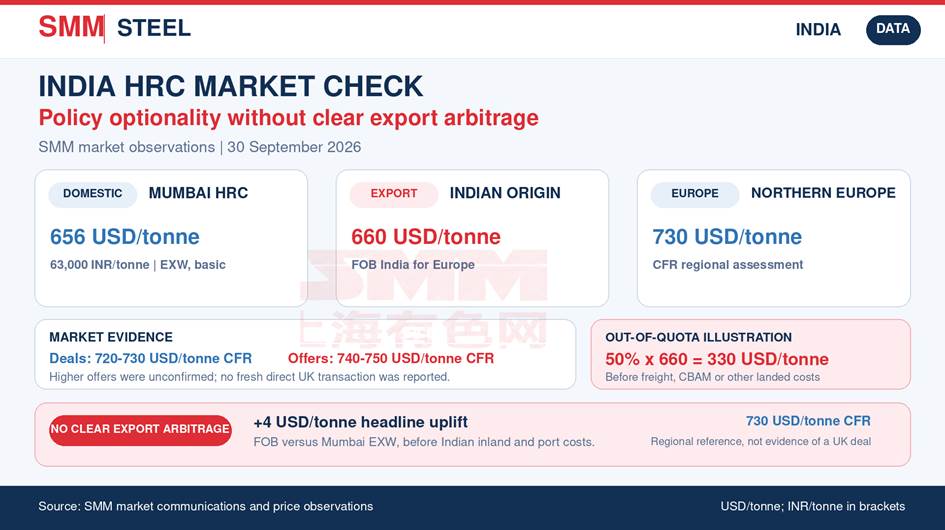
Riset pasar SMM pada 30 September menempatkan HRC asal India untuk Eropa pada 660 USD/ton FOB India. HRC Eropa Utara dinilai pada 730 USD/ton CFR, dengan komunikasi pasar menunjukkan level transaksi sekitar 720–730 USD/ton CFR. Penawaran pada 740–750 USD/ton CFR belum dikonfirmasi sebagai bisnis baru. Tidak ada transaksi langsung baru ke Inggris yang dikonfirmasi.
Level CFR Eropa Utara merupakan referensi regional, bukan bukti kesepakatan Inggris atau netback khusus Inggris. Biaya angkut, biaya pelabuhan, pembiayaan, jalur kuota, paparan bea masuk, ketentuan pengiriman, dan dokumentasi karbon harus dinormalisasi sebelum dapat dibandingkan dengan harga EXW India.
Dibandingkan dengan HRC Mumbai sekitar 656 USD/ton (63.000 INR/ton) EXW, dasar, indikasi FOB 660 USD/ton hanya menawarkan kenaikan nominal 4 USD/ton sebelum biaya darat dan pelabuhan India. Atas dasar itu, tidak ada arbitrase ekspor yang jelas.
Penalti kuota juga tetap dominan secara komersial. Sebagai ilustrasi yang disederhanakan saja, bea keluar kuota 50% atas nilai pabean 660 USD/ton akan setara dengan 330 USD/ton, sebelum biaya angkut, CBAM, atau biaya landed lainnya. Dasar pabean yang tepat harus ditentukan untuk setiap entri, tetapi skalanya menunjukkan mengapa pengurangan harga karbon di masa depan yang tidak pasti tidak dapat mengompensasi akses kuota yang tidak tersedia.
Dampak Pasar
Bagi pabrik India, pengakuan CCTS meningkatkan posisi strategis untuk tahun 2027 karena produsen yang siap dokumentasi mungkin dapat menunjukkan biaya karbon domestik yang memenuhi syarat dan mengurangi beban CBAM importir Inggris. Keunggulan tersebut akan bergantung pada kinerja dan verifikasi di tingkat pabrik, bukan semata-mata pada asal India.
Bagi pembeli Inggris, pengakuan tersebut mengurangi risiko membayar dua kali untuk biaya emisi terverifikasi yang sama, tetapi tidak menghilangkan kebutuhan untuk mengamankan akses kuota. Nilai apa pun yang tercipta dari keringanan harga karbon juga harus dinegosiasikan secara komersial; pengakuan HMRC tidak menentukan apakah nilai tersebut ditahan oleh importir, dibagi dengan penjual, atau tercermin dalam harga transaksi.
Bagi pasar domestik India, dampak langsungnya bersifat netral. Indikasi FOB saat ini tidak menghasilkan netback ekspor yang jelas di atas harga EXW Mumbai, India tetap menjadi importir neto untuk baja jadi maupun HRC/strip dalam neraca resmi April–Juli, dan belum ada transaksi spot Inggris baru yang terbentuk.
Indikator penentu berikutnya adalah:
- neraca kuota standar final HMRC per 30 September dan setiap carry-over yang dikonfirmasi;
- penyerapan kuota Oktober–Desember untuk jalur standar maupun penggunaan resmi;
- transaksi HRC spesifik Inggris terverifikasi pertama berdasarkan aturan akses baru;
- tarif CBAM Inggris 2027 pertama yang dipublikasikan untuk besi dan baja; serta
- kewajiban CCTS tingkat instalasi, harga sertifikat, dan data emisi terverifikasi independen.



