I. Operasi Pasar Spot Tenaga Listrik
Ringkasan Mingguan: Dari 21 hingga 27 September, kondisi cuaca di seluruh Tiongkok tetap sangat terdiferensiasi. Panas akhir musim panas masih bertahan di Jiangnan dan Tiongkok Selatan, dengan permintaan pendinginan yang relatif kuat di Guangdong dan pasar selatan lainnya, sementara aktivitas udara dingin yang lebih sering di Tiongkok utara secara bertahap mengurangi permintaan pendinginan. Meskipun transisi dari beban puncak musim panas terus berlanjut, harga spot rata-rata mingguan meningkat di keenam pasar yang dipantau. Rata-rata waktu nyata Shandong naik menjadi RMB 430,49/MWh; rata-rata day-ahead dan waktu nyata Guangdong meningkat masing-masing menjadi RMB 509,58/MWh dan RMB 577,52/MWh; rata-rata waktu nyata sisi pembangkitan Mongolia Dalam naik menjadi RMB 389,03/MWh; rata-rata day-ahead dan intraday Jiangsu mencapai RMB 433,89/MWh dan RMB 451,23/MWh; rata-rata day-ahead dan intraday Shanxi berada di RMB 379,64/MWh dan RMB 452,72/MWh; sementara rata-rata day-ahead dan waktu nyata Shaanxi naik menjadi RMB 328,70/MWh dan RMB 319,79/MWh. Di sisi bahan bakar, harga batu bara termal pelabuhan tetap tinggi, sementara biaya impor LNG menurun selama minggu tersebut dan harga LNG Guangdong timur turun dari RMB 6.205/mt menjadi RMB 6.050/mt.
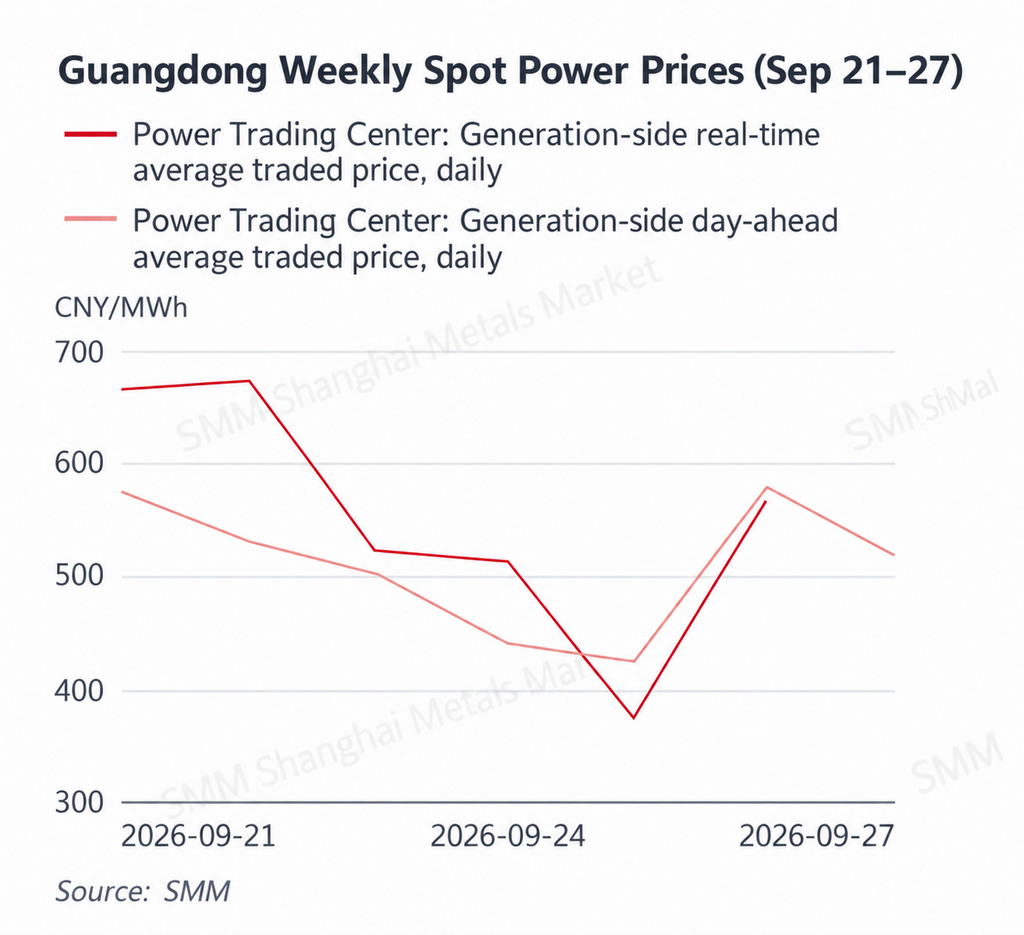
Shandong tetap berada pada level tinggi, dengan harga negatif masih muncul di awal minggu sebelum kondisi pasokan-permintaan mengetat secara signifikan di hari-hari berikutnya. Harga rata-rata waktu nyata sisi pembangkitan Shandong turun dari RMB 447,39/MWh pada 21 September menjadi RMB 348,91/MWh pada 22 September, sebelum kembali naik menjadi RMB 476,84/MWh pada 24 September. Harga kemudian bertahan terutama di kisaran RMB 432–448/MWh selama 25–27 September. Rata-rata mingguan sekitar RMB 430,49/MWh, naik sekitar 3,3% dari minggu sebelumnya. Yang perlu dicatat, harga minimum waktu nyata mencapai -RMB 100/MWh pada 21 dan 22 September, dan tetap negatif di -RMB 32,61/MWh pada 23 September. Namun, mulai 24 September, harga minimum harian semuanya naik di atas RMB 300/MWh, menunjukkan pergeseran yang jelas dari kelebihan pasokan lokal di awal minggu menuju kondisi sistem yang jauh lebih ketat di hari-hari berikutnya. Seiring permintaan pendinginan yang terus memudar di Tiongkok utara, beban suhu tinggi tidak lagi menjadi pendorong utama harga Shandong. Output energi terbarukan, deviasi beban aktual, dan biaya marjinal batu bara memainkan peran yang lebih penting, sementara harga batu bara yang tinggi membatasi penurunan untuk penawaran pembangkit termal.
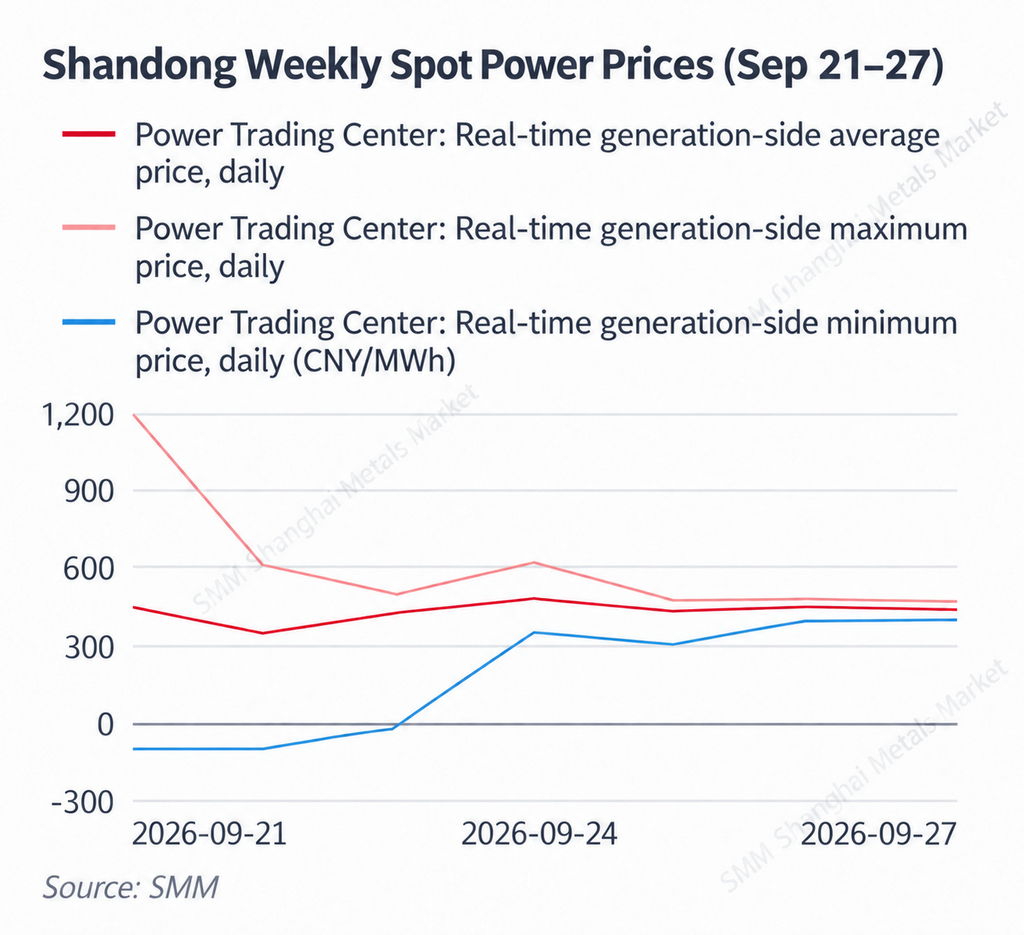
Guangdong mempertahankan dukungan harga yang kuat dari cuaca panas yang terus-menerus, sementara volatilitas waktu nyata semakin meningkat dan harga menguat lagi selama akhir pekan. Rata-rata harian mingguan di Guangdong naik menjadi sekitar RMB 509,58/MWh, naik sekitar 10,7% dari minggu ke minggu, sementara rata-rata waktu nyatanya mencapai sekitar RMB 577,52/MWh, naik sekitar 13,7%. Harga waktu nyata tetap di atas RMB 666/MWh pada 21 dan 22 September, turun menjadi RMB 376,28/MWh pada 25 September, lalu melonjak tajam ke level tertinggi mingguan sebesar RMB 727,35/MWh pada 27 September. Harga harian juga tetap tinggi, mencapai RMB 577,02/MWh pada 26 September. Cuaca panas yang terus-menerus terus mendukung permintaan pendinginan di Guangdong. Sementara itu, harga LNG di Guangdong timur turun dari RMB 6.205/mt menjadi RMB 6.050/mt, meringankan biaya marjinal pembangkit gas dibandingkan minggu sebelumnya. Oleh karena itu, kekuatan harga spot Guangdong yang berlanjut minggu ini lebih didorong oleh permintaan terkait panas yang tangguh dan kondisi pasokan-permintaan waktu nyata yang ketat daripada kenaikan biaya bahan bakar lebih lanjut.
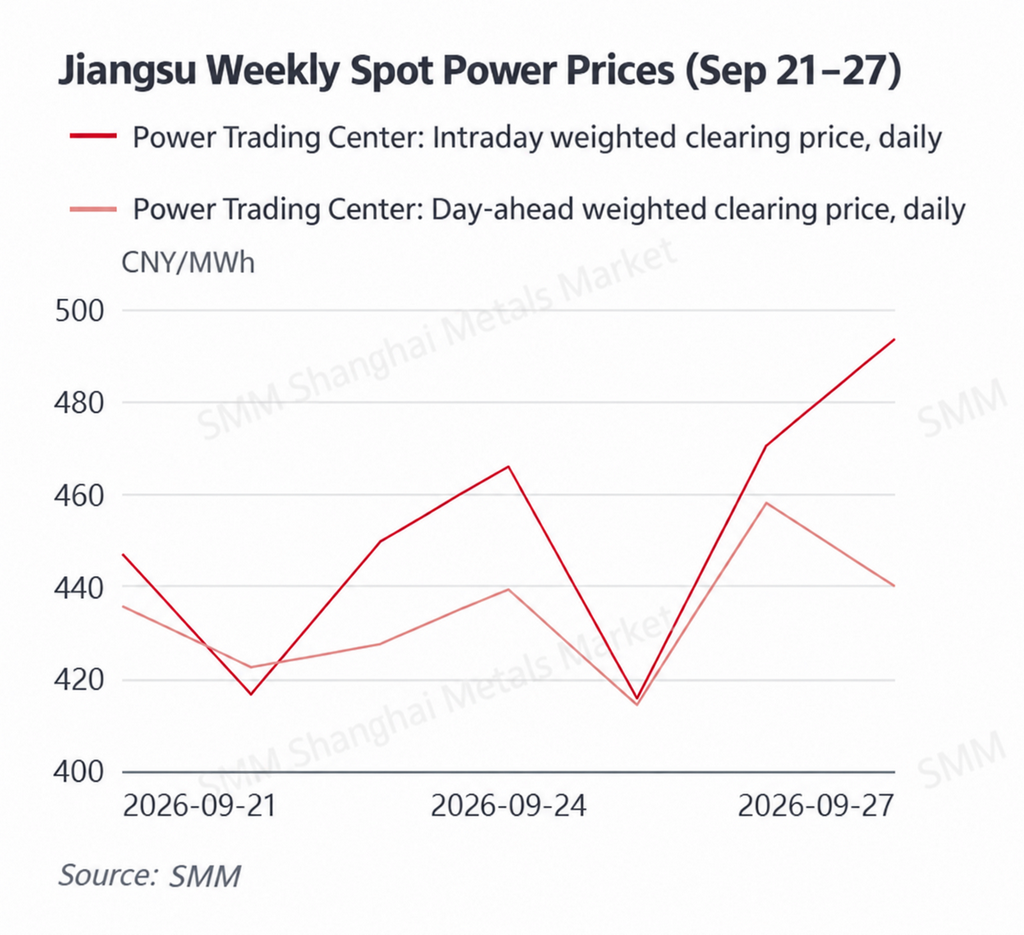
Pasar harian dan intraday Jiangsu sama-sama menguat, dengan harga intraday terus menunjukkan kondisi operasi waktu nyata yang relatif ketat. Rata-rata tertimbang harian mingguan Jiangsu naik menjadi sekitar RMB 433,89/MWh, naik sekitar 9,7% dari minggu sebelumnya, sementara rata-rata intraday naik menjadi sekitar RMB 451,23/MWh, naik sekitar 6,2%. Harga intraday sebagian besar berkisar antara RMB 416/MWh dan RMB 471/MWh sebelum naik lebih lanjut menjadi RMB 493,57/MWh pada 27 September. Harga harian relatif stabil, terutama dalam kisaran RMB 414–458/MWh. Curah hujan meningkat mulai 23 September dan suhu maksimum berangsur menurun, yang berarti permintaan pendinginan tidak memberikan pendorong kenaikan yang kuat. Sebaliknya, harga yang lebih tinggi kemungkinan besar mencerminkan kondisi sistem aktual yang lebih ketat, permintaan industri yang tangguh, dan dukungan berkelanjutan dari biaya pembangkitan batu bara yang tinggi. Premi harga intraday di atas harga harian juga menunjukkan bahwa deviasi output energi terbarukan dan kondisi beban aktual tetap menjadi faktor harga jangka pendek yang penting.
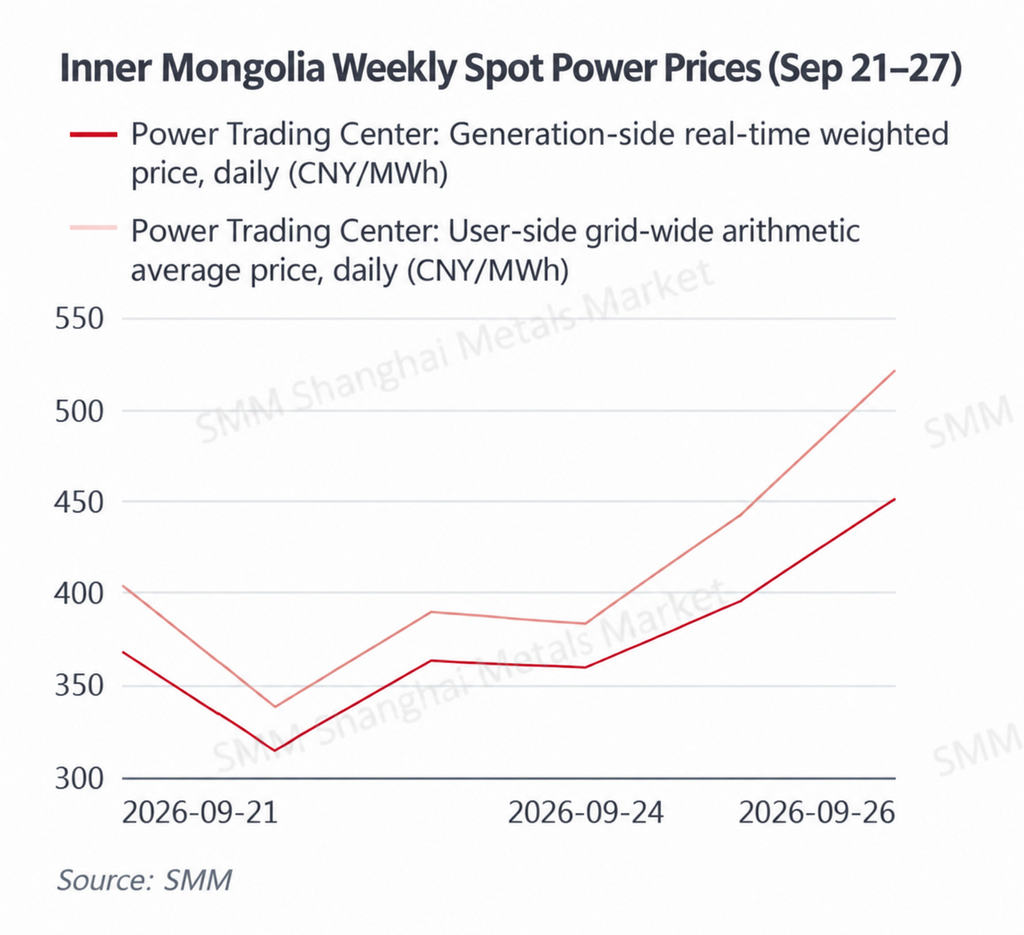
Mongolia Dalam bergerak dari level yang lebih lemah pada awal pekan menjadi rebound yang jelas pada akhir pekan, dengan output energi terbarukan terus mendominasi volatilitas harga. Rata-rata tertimbang real-time sisi pembangkitan Mongolia Dalam mencapai sekitar RMB 389,03/MWh untuk minggu ini, naik sekitar 12,3% dari minggu ke minggu, sementara rata-rata aritmatika sisi pengguna seluruh sistem naik menjadi sekitar RMB 425,21/MWh, naik sekitar 13,7%. Harga sisi pembangkitan turun menjadi RMB 314,85/MWh pada 22 September sebelum naik lebih tinggi, mencapai RMB 451,10/MWh pada 26 September dan RMB 472,11/MWh pada 27 September. Rata-rata sisi pengguna juga naik menjadi RMB 521,09/MWh pada 26 September. Dengan pangsa pembangkitan angin dan surya yang tinggi, harga spot Mongolia Dalam tetap sangat sensitif terhadap output energi terbarukan dan aliran ekspor. Pembangkitan angin dan surya yang kuat dapat dengan cepat menekan harga, sementara output energi terbarukan yang lebih lemah meningkatkan kebutuhan penyeimbangan termal dan memungkinkan biaya batu bara yang tinggi memberikan pengaruh yang lebih kuat pada penawaran marjinal. Kenaikan akhir pekan karena itu mencerminkan interaksi antara perubahan output energi terbarukan dan biaya marjinal berbahan bakar batu bara.
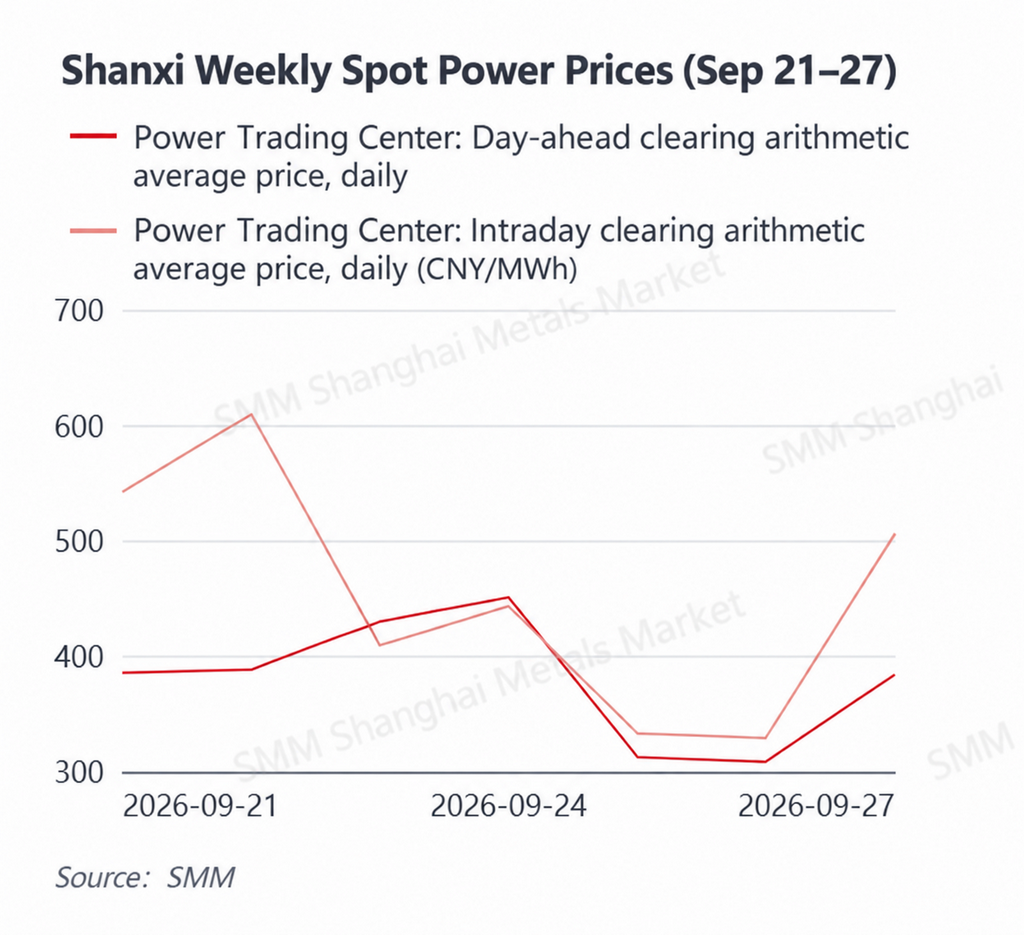
Harga day-ahead dan intraday Shanxi keduanya meningkat signifikan, sementara harga intraday terus menunjukkan deviasi besar dari ekspektasi day-ahead. Rata-rata aritmatika day-ahead mingguan Shanxi naik menjadi sekitar RMB 379,64/MWh, naik sekitar 18,0% dari minggu ke minggu, sementara rata-rata intraday meningkat menjadi sekitar RMB 452,72/MWh, naik sekitar 11,8%. Rata-rata intraday sekitar RMB 73/MWh di atas rata-rata day-ahead. Harga intraday sudah tinggi pada RMB 541,56/MWh dan RMB 609,34/MWh pada 21 dan 22 September, turun menjadi sekitar RMB 330/MWh pada 25–26 September, dan kemudian rebound menjadi RMB 505,71/MWh pada 27 September. Harga day-ahead memuncak pada RMB 450,63/MWh pada 24 September sebelum turun tajam. Selisih day-ahead/intraday yang lebar menunjukkan bahwa kondisi sistem aktual terus menyimpang secara material dari perkiraan day-ahead. Mengingat pangsa pembangkitan berbahan bakar batu bara Shanxi yang tinggi, biaya batu bara yang tinggi dapat memperkuat volatilitas harga intraday ketika beban aktual, ekspor, atau output energi terbarukan berbeda dari ekspektasi dan unit berbahan bakar batu bara menjadi marjinal.
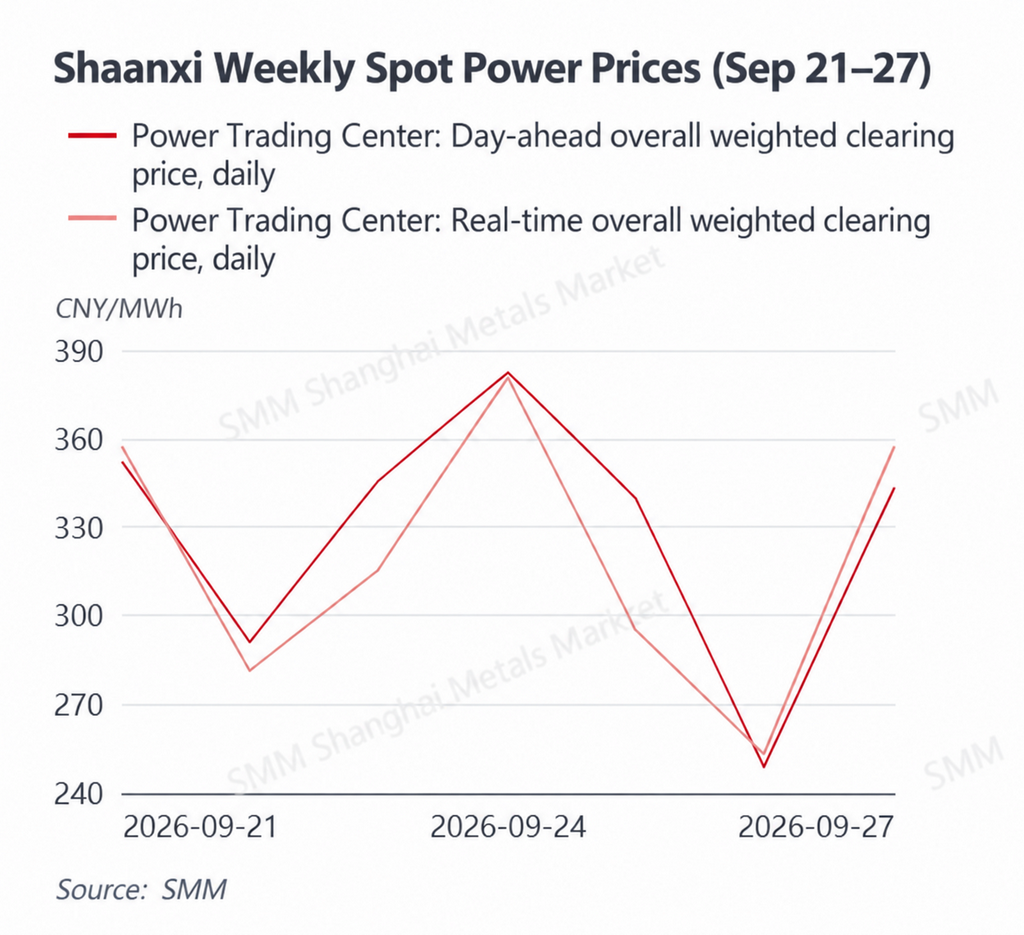
Pusat harga Shaanxi terus bergerak lebih tinggi, meskipun harga real-time tetap sedikit di bawah level day-ahead berdasarkan rata-rata mingguan, menunjukkan kondisi sistem aktual yang relatif seimbang. Rata-rata tertimbang harian mingguan Shaanxi naik menjadi sekitar RMB 328,70/MWh, naik sekitar 18,8% dari minggu sebelumnya, sementara rata-rata real-time meningkat menjadi sekitar RMB 319,79/MWh, naik sekitar 8,3%. Harga harian mencapai titik tertinggi mingguan sebesar RMB 382,51/MWh pada 24 September, turun menjadi RMB 248,11/MWh pada 26 September, lalu pulih menjadi RMB 343,20/MWh pada 27 September. Harga real-time mengikuti pola yang secara umum serupa, memuncak pada RMB 380,77/MWh pada 24 September dan mencapai titik terendah pada RMB 252,84/MWh pada 26 September. Berbeda dengan Shanxi, rata-rata real-time mingguan Shaanxi sekitar RMB 9/MWh lebih rendah daripada rata-rata hariannya, menunjukkan bahwa kondisi operasional aktual tidak terus-menerus lebih ketat dari perkiraan. Oleh karena itu, kenaikan mingguan mencerminkan kondisi pasokan-permintaan keseluruhan yang lebih kuat dan dukungan dari biaya marjinal berbahan bakar batu bara, sementara output energi terbarukan aktual terus menentukan arah harga jangka pendek.
Secara keseluruhan, harga rata-rata mingguan meningkat di keenam pasar yang dipantau, meskipun pendorong dasarnya sudah sangat berbeda dari yang terlihat selama puncak musim panas. Guangdong tetap didukung oleh permintaan suhu tinggi, sementara harga di Shandong, Jiangsu, Mongolia Dalam, Shanxi, dan Shaanxi semakin didorong oleh output energi terbarukan aktual, beban real-time, perdagangan antarprovinsi, dan deviasi perkiraan. Secara khusus, harga intraday di Shanxi dan Jiangsu tetap di atas level harian, menunjukkan kondisi operasional aktual yang lebih ketat dari perkiraan. Di Shandong, transisi dari harga minimum negatif pada awal minggu menjadi harga minimum di atas RMB 300/MWh setelahnya menggambarkan betapa cepatnya kondisi sistem dapat berubah di provinsi yang sama. Di sisi bahan bakar, harga batu bara yang tinggi terus mendukung biaya marjinal berbahan bakar batu bara, sementara penurunan harga LNG mengurangi laju kenaikan lebih lanjut dalam biaya pembangkitan berbahan bakar gas di Guangdong.
Energi Primer
21–27 September
Batu bara termal: Harga pelabuhan tetap kuat pada level tinggi sementara harga mulut tambang berbeda, dengan pasar bergeser dari reli satu arah menuju konsolidasi level tinggi.
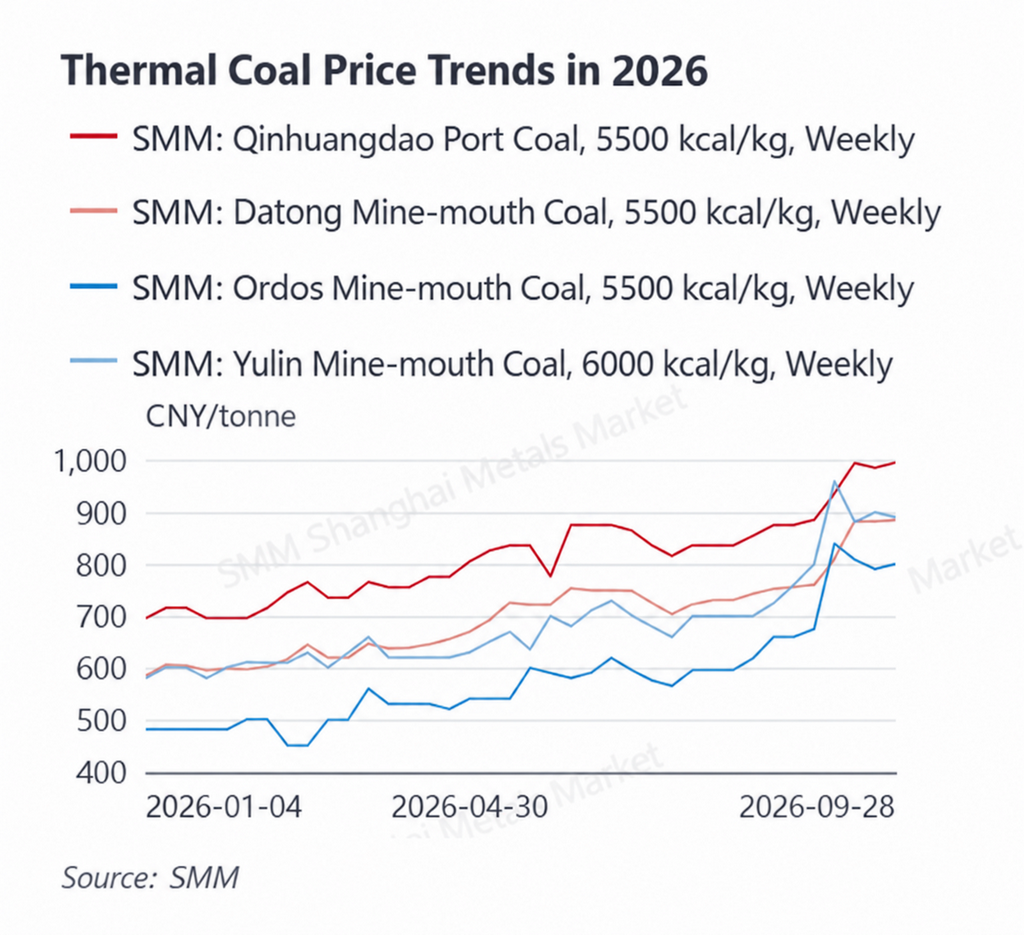
Pembacaan mingguan terbaru menunjukkan batu bara SMM Pelabuhan Qinhuangdao 5.500 kcal sebesar RMB 995/mt pada 28 September, naik dari RMB 985/mt pada 18 September. Pada periode yang sama, batu bara mulut tambang Datong 5.500 kcal naik tipis dari RMB 883/mt menjadi RMB 885/mt, batu bara mulut tambang Ordos 5.500 kcal naik dari RMB 790/mt menjadi RMB 800/mt, sementara batu bara mulut tambang Yulin 6.000 kcal turun dari RMB 900/mt menjadi RMB 890/mt. Oleh karena itu, harga pelabuhan tetap kokoh, tetapi pergerakan harga di berbagai wilayah produsen utama menjadi lebih terdiferensiasi, menunjukkan bahwa pasar secara bertahap bergerak dari kenaikan cepat menuju fase konsolidasi tingkat tinggi.
Pasokan: Pengawasan keselamatan tetap relatif ketat di berbagai wilayah produsen batu bara utama, sementara produksi di beberapa tambang hanya pulih secara bertahap, membatasi pertumbuhan pasokan jangka pendek. Sementara itu, peningkatan ekonomi pengiriman dari wilayah produksi ke pelabuhan utara mendukung pemulihan arus masuk pelabuhan. Dengan mendekatnya libur Hari Nasional, jadwal produksi di beberapa tambang mungkin menghadapi penyesuaian sementara, sementara ekspektasi pemeliharaan jalur kereta api juga mendorong para pedagang untuk mengatur sumber daya lebih awal. Namun, fakta bahwa harga mulut tambang tidak lagi naik secara seragam menunjukkan bahwa fase pasokan terketat mungkin sudah mulai mereda.
Permintaan: Permintaan puncak musim panas sebagian besar telah berakhir di Tiongkok utara dan pembakaran batu bara pembangkit listrik memasuki tren penurunan musiman. Namun, panas yang terus berlanjut di Jiangnan dan Tiongkok Selatan memperlambat penurunan permintaan batu bara termal di pembangkit listrik pesisir. Pengisian kembali inventaris sebelum liburan dan dimulainya penimbunan musim dingin secara bertahap di Tiongkok utara juga memberikan dukungan. Meskipun demikian, inventaris pembangkit listrik umumnya tetap berada pada tingkat yang wajar, dan pengadaan masih difokuskan terutama pada pengiriman kontrak berjangka dan pembelian spot penting. Pengguna akhir tetap enggan mengejar harga spot yang tinggi.
Inventaris: Inventaris pelabuhan utara tetap relatif ketat setelah pengurangan stok sebelumnya, sementara pembangkit listrik terus memiliki cadangan inventaris yang memadai. Hal ini menciptakan struktur "pelabuhan ketat, pengguna akhir memiliki stok cukup". Dalam jangka pendek, kendala keselamatan, pengisian kembali sebelum liburan, dan ekspektasi penimbunan musim dingin terus mendukung harga, tetapi penurunan suhu dan konsumsi batu bara sektor listrik yang lebih rendah mengurangi momentum kenaikan cepat lainnya. Oleh karena itu, harga batu bara termal diperkirakan tetap tinggi tetapi bergerak dalam kisaran terbatas.
LNG: Biaya impor menurun selama minggu ini dan harga Guangdong timur disesuaikan lebih rendah, meredakan sebagian tekanan biaya sebelumnya.
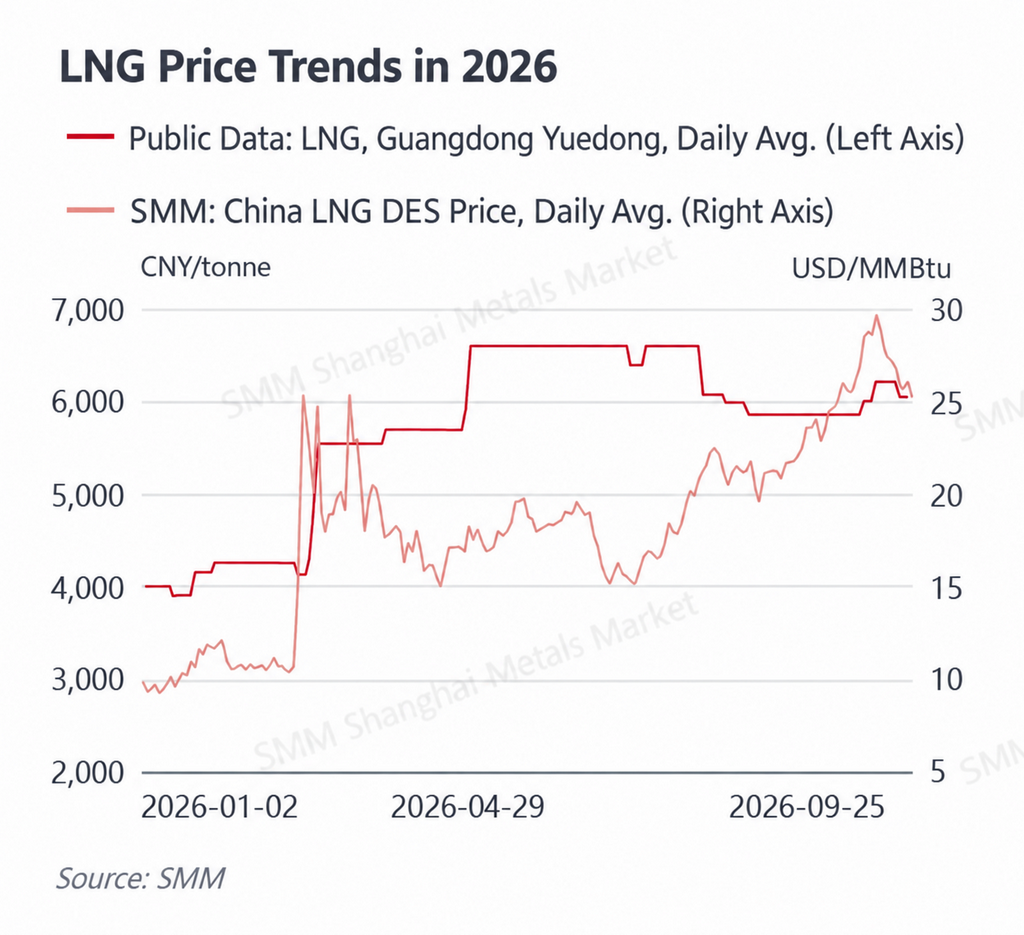
Harga kedatangan LNG Tiongkok SMM cenderung menurun selama minggu ini, turun dari USD 26,83/MMBtu pada 21 September menjadi USD 25,88/MMBtu pada 22 September dan USD 25,70/MMBtu pada 23 September. Harga sempat pulih ke USD 26,11/MMBtu pada 24 September sebelum turun lagi menjadi USD 25,27/MMBtu pada 25 September, turun sekitar 5,8% dari awal minggu. Harga LNG Guangdong timur turun dari RMB 6.205/mt pada 21 September menjadi RMB 6.050/mt pada 22 September dan tetap pada level tersebut setelahnya.
Pasokan: Dampak lonjakan biaya gas hulu sebelumnya belum sepenuhnya hilang, membuat biaya produksi LNG domestik relatif tinggi. Namun, seiring pemulihan pasokan secara bertahap dan harga LNG spot impor yang mundur dari level tertinggi sebelumnya, insentif bagi pemasok untuk terus menaikkan harga melemah. Biaya LNG impor yang lebih rendah juga mulai memengaruhi pasar domestik pesisir, menyebabkan koreksi moderat di Guangdong dan wilayah lainnya.
Permintaan: Permintaan gas alam tetap terdiferensiasi secara struktural. Panas yang terus berlanjut di Guangdong dan wilayah selatan lainnya menjaga permintaan listrik berbahan bakar gas relatif tangguh, sementara permintaan LNG kendaraan dan sebagian konsumsi industri juga memberikan dukungan. Namun, musim pemanasan belum benar-benar dimulai, dan pembeli hilir tetap berhati-hati terhadap gas yang mahal. Oleh karena itu, permintaan masih belum cukup untuk memicu kenaikan LNG cepat lainnya. Dengan meredanya biaya impor, pasar telah bergeser dari periode kenaikan tajam yang didorong biaya sebelumnya menuju konsolidasi tingkat tinggi.
Untuk pasar listrik Guangdong, penurunan harga LNG Guangdong timur dari RMB 6.205/mt menjadi RMB 6.050/mt seharusnya meredakan tekanan kenaikan pada biaya pembangkitan marjinal berbahan bakar gas. Namun, harga gas tetap jauh di atas level Agustus, yang berarti biaya pembangkitan berbahan bakar gas masih memberikan dukungan pada harga listrik selama periode beban tinggi atau ketika output energi terbarukan lemah, meskipun dampak kenaikan marjinalnya telah melemah dibandingkan dengan dua minggu sebelumnya.
Tinjauan Cuaca
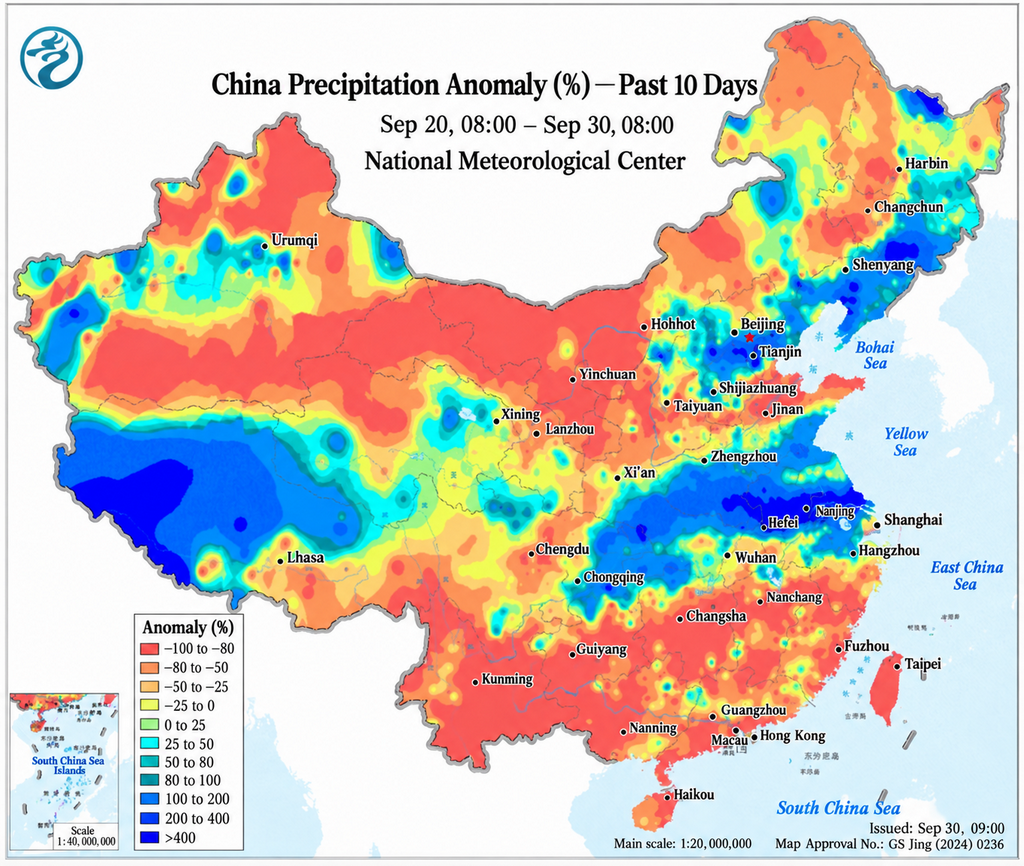
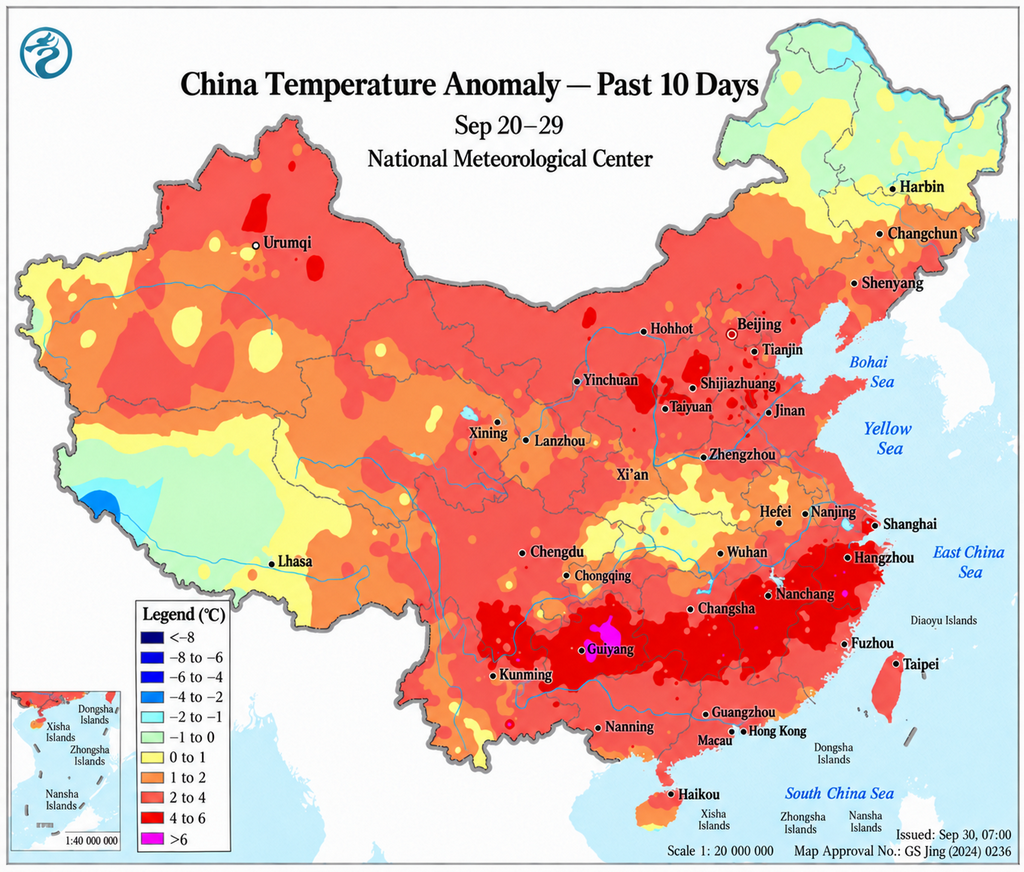
Selama 21–27 September, kondisi cuaca di seluruh Tiongkok tetap sangat terdiferensiasi. Tekanan tinggi subtropis terus memengaruhi sebagian Jiangnan dan Tiongkok Selatan, mempertahankan panas akhir musim panas. Suhu maksimum di Guangdong, Fujian, dan wilayah sekitarnya umumnya melebihi 33°C, dengan beberapa wilayah masih mencatat suhu di atas 35°C. Sebaliknya, aktivitas udara dingin menjadi lebih sering di Tiongkok utara, memperlebar rentang suhu siang-malam dan semakin mengurangi permintaan pendinginan.
Curah hujan terkonsentrasi dari Tiongkok barat menuju wilayah Huang-Huai dan Jianghuai, dengan presipitasi relatif lebat di Sichuan timur laut, Chongqing utara, dan Shaanxi selatan. Curah hujan meningkat di Jiangsu mulai 23 September, disertai suhu siang hari yang lebih rendah. Shandong sebagian besar cerah selama paruh pertama minggu sebelum tutupan awan meningkat dan udara dingin secara bertahap tiba kemudian. Guangdong umumnya tetap panas dan lembap, dan hujan sesekali hanya berdampak terbatas pada permintaan pendinginan.
Dari perspektif pasar listrik, efek cuaca telah jelas bergeser dari pola musim panas yang luas berupa pertumbuhan beban yang didorong panas nasional menuju diferensiasi regional yang lebih besar. Guangdong terus menerima dukungan dari permintaan suhu tinggi, sementara pasar utara menjadi kurang sensitif terhadap suhu saja. Pembangkitan angin dan surya, tutupan awan, curah hujan, dan kesalahan perkiraan beban jangka pendek kini memainkan peran lebih besar dalam pembentukan harga spot. Seiring menguatnya aktivitas udara dingin pada Oktober, permintaan pendinginan diperkirakan akan semakin menurun, meningkatkan pentingnya output energi terbarukan aktual dalam menentukan harga spot jangka pendek.
II. Perkembangan Utama di Pasar Listrik Tiongkok
Pada 21 September, Komisi Reformasi dan Pembangunan Provinsi Fujian dan Kantor Regulasi Fujian dari Administrasi Energi Nasional menerbitkan Pemberitahuan tentang Operasi Formal Pasar Spot Listrik Fujian (Min Fa Gai Dian Li [2026] No. 406). Dokumen tersebut menyatakan bahwa pasar spot listrik Fujian akan memasuki operasi formal mulai 30 September 2026. Pasar tersebut sebelumnya telah menjalani lebih dari 18 bulan uji coba operasi penyelesaian berkelanjutan dan telah diuji selama periode permintaan puncak musim panas dan musim dingin, musim banjir, cuaca ekstrem, dan hari libur besar. Transisi ke operasi formal semakin memperluas jumlah pasar spot tingkat provinsi yang beroperasi secara permanen di Tiongkok.
Pada 21 September, Komisi Reformasi dan Pembangunan Provinsi Liaoning menerbitkan Pemberitahuan tentang Hal-Hal Terkait Lelang 2027 untuk Proyek Energi Terbarukan Inkremental (Liao Fa Gai Jia Ge [2026] No. 521). Total volume listrik yang dicakup oleh lelang mekanisme adalah 5,308 miliar kWh, termasuk 3,956 miliar kWh untuk tenaga angin dan 1,352 miliar kWh untuk tenaga surya. Rentang penawaran untuk angin dan surya adalah RMB 0,18–0,30/kWh, rasio kecukupan penawaran minimum adalah 140%, dan periode pelaksanaan harga mekanisme adalah 12 tahun. Untuk proyek terpusat, volume listrik mekanisme yang dinyatakan tidak boleh melebihi 60% dari total pembangkitan yang terhubung ke jaringan, sementara batas untuk proyek terdistribusi adalah 80%. Seiring lelang harga mekanisme menjadi lebih rutin, pendapatan proyek energi terbarukan akan semakin bergantung pada kombinasi harga pasar dan penyelesaian harga mekanisme.
Pada 22 September, Administrasi Energi Nasional mengumumkan bahwa listrik yang diperdagangkan melalui pasar listrik Tiongkok naik 19,2% tahun-ke-tahun selama Januari–Agustus 2026. Bursa listrik nasional menyelesaikan 5,18 triliun kWh listrik yang diperdagangkan selama periode tersebut. Dari jumlah tersebut, transaksi antarprovinsi dan antarwilayah mencapai 1,1536 triliun kWh, naik 12,1% tahun-ke-tahun, sementara transaksi pasar spot mencapai 562,7 miliar kWh. Perluasan volume perdagangan yang berkelanjutan menyoroti peran pasar spot dan alokasi sumber daya lintas wilayah yang semakin besar dalam pasar listrik nasional terpadu Tiongkok.
Pada 23 September, Administrasi Energi Nasional merilis Pengumuman tentang Proyek Listrik Energi Terbarukan yang Baru Terdaftar Secara Nasional pada Agustus 2026 (Tidak Termasuk PV Perumahan). Sebanyak 4.007 proyek pembangkitan energi terbarukan baru terdaftar selama bulan tersebut, termasuk 29 proyek angin, 23 proyek surya terpusat, 3.949 proyek PV terdistribusi komersial dan industri, dan enam proyek biomassa. PV terdistribusi komersial dan industri menyumbang sebagian besar pendaftaran baru, dengan Guangdong menambah 704 proyek, Jiangsu 566, dan Zhejiang 553, menunjukkan bahwa pengembangan energi terbarukan terdistribusi tetap sangat aktif di provinsi-provinsi pusat beban timur.
Secara keseluruhan, perkembangan kebijakan minggu ini terus berfokus pada formalisasi pasar spot provinsi, lelang harga mekanisme energi terbarukan, perluasan perdagangan antarprovinsi dan pasar spot, serta pertumbuhan berkelanjutan kapasitas energi terbarukan terdistribusi. Seiring cakupan pasar spot meluas dan pembangkitan energi terbarukan semakin terpapar penuh pada penetapan harga pasar, pembangkit listrik, pengecer listrik, dan operator penyimpanan energi akan menghadapi persyaratan yang meningkat untuk perkiraan harga, manajemen deviasi, dan partisipasi terkoordinasi di berbagai segmen pasar.