Pasar telah menandai tengah hari waktu Beijing pada 29 September sebagai titik pemeriksaan utama untuk kemungkinan tarif AS atas tembaga rafinasi. Tanggal tersebut berasal dari pembaruan pasar tembaga yang disampaikan oleh Departemen Perdagangan AS pada 30 Juni: menerapkan jangka waktu 90 hari Pasal 232 akan membawa jendela keputusan presiden hingga 28 September waktu AS.
Namun, pembaruan tersebut diwajibkan berdasarkan proklamasi tarif tembaga yang ada dan tidak secara eksplisit ditetapkan sebagai laporan investigasi formal Pasal 232 yang baru. Penjelasan tertulis presiden juga dapat diterbitkan setelah keputusan dibuat. Oleh karena itu, tidak adanya pengumuman pada tengah hari tidak boleh diartikan sebagai konfirmasi bahwa proposal tarif telah dibatalkan.
AS sebelumnya mempertimbangkan tarif 15% atas impor tembaga rafinasi pada 2027, naik menjadi 30% pada 2028. Jika Gedung Putih membiarkan jadwal tarif bertahap tersebut tetap terbuka tanpa merinci detailnya, risiko kebijakan saja dapat terus menarik tembaga global ke AS hingga 2027.
Pedagang yang ingin memanfaatkan dislokasi harga di masa depan antara COMEX dan LME akan terus memindahkan katoda ke gudang bursa AS, fasilitas berikat, dan penyimpanan komersial. Ini akan memungkinkan AS membangun stok tembaga yang besar tanpa pendanaan langsung pemerintah: pedagang swasta akan menanggung biaya pengadaan, pembiayaan, dan penyimpanan. Pada dasarnya, ekspektasi tarif dapat mengubah tembaga milik swasta menjadi cadangan strategis de facto.
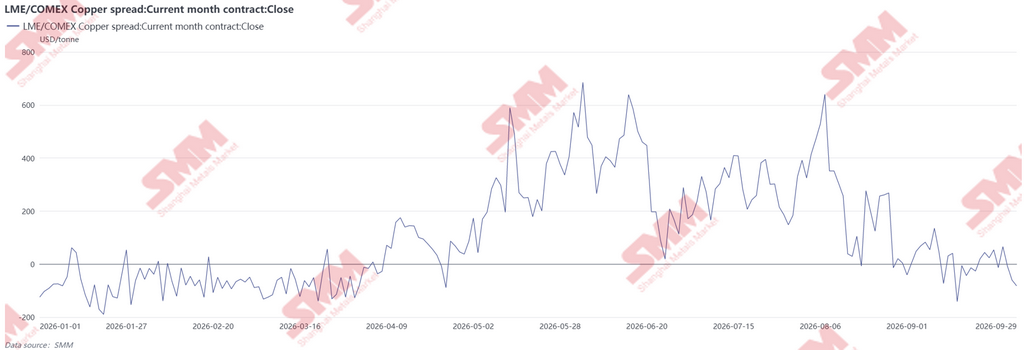
Namun, untuk saat ini, struktur pasar menunjukkan tarikan jangka pendek yang lebih lemah. COMEX tetap dalam kontango, konsisten dengan pasokan jangka dekat yang melimpah di AS, sementara tembaga LME tetap dalam backwardation, mengindikasikan ketersediaan spot yang lebih ketat di tempat lain. Selisih lintas pasar telah menyempit secara stabil sejak akhir Agustus. Kontrak COMEX Oktober 2026 diperdagangkan dengan diskon $46,94/mt terhadap tembaga tiga bulan LME, sementara kontrak November 2026 membawa premi hanya $38,99/mt. Kedua selisih tersebut tidak cukup untuk menutupi biaya pengangkutan, pembiayaan, penyimpanan, dan pengiriman bursa, sehingga secara efektif menutup jendela arbitrase untuk pengiriman fisik tambahan ke AS. Jika pasar menerima sinyal tegas bahwa tarif akan segera diberlakukan, premi COMEX berjangka lebih panjang kemungkinan akan melebar tajam. Itu tidak terjadi. Struktur selisih saat ini menunjukkan bahwa tarikan AS terhadap tembaga global kehilangan momentum dan para pedagang tetap tidak yakin akan pentingnya tenggat akhir September.
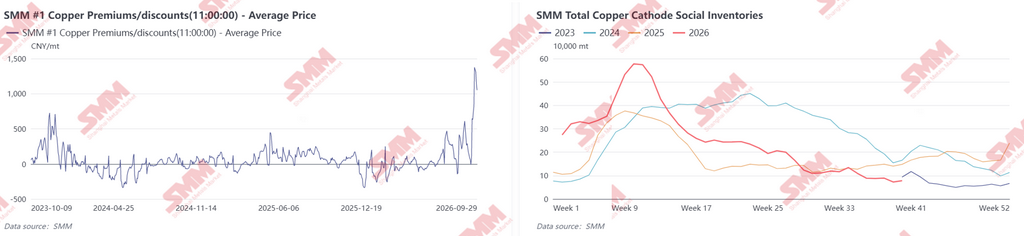
Ketidakseimbangan regional yang dihasilkan sudah terlihat di pasar fisik Tiongkok. Premium katoda tembaga SMM #1 baru-baru ini mendekati sekitar $205/mt (RMB 1.400/mt), level tertingginya sejak Oktober 2023. Kenaikan ini tidak dapat dikaitkan dengan konsumsi yang lebih kuat saja. Ekspektasi tarif Section 232 telah mengalihkan tembaga ke AS, mengurangi stok LME di Asia dan membatasi volume katoda impor yang tersedia untuk Tiongkok. Pasokan domestik pun mengetat, dengan inventaris sosial yang dilacak SMM turun ke level terendah multi-tahun sebesar 78.300 mt. Bahan baku tembaga daur ulang yang dapat diperdagangkan juga menjadi langka, melemahkan kemampuannya untuk menggantikan tembaga rafinasi. Pada saat yang sama, pabrikan Tiongkok mempercepat pengadaan dan penimbunan stok menjelang liburan Festival Pertengahan Musim Gugur dan Hari Nasional. Pengalihan global tembaga ke AS memberikan dukungan mendasar bagi premium spot yang lebih tinggi, sementara pembelian pra-liburan bertindak sebagai katalis langsung.
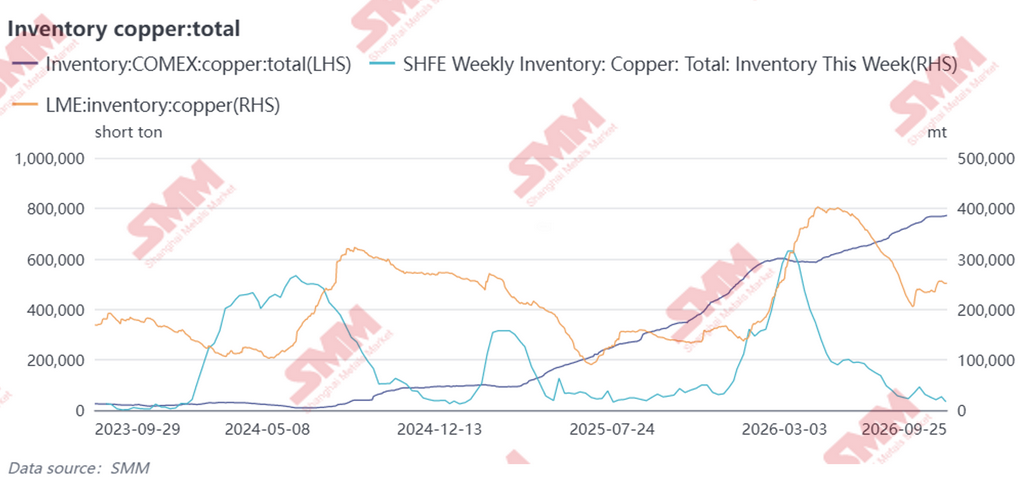
Pergerakan inventaris menggambarkan skala pergeseran tersebut. Antara September 2025 dan September 2026, stok tembaga COMEX naik dari sekitar 320.000 ton pendek menjadi hampir 770.000 ton pendek, lebih dari dua kali lipat dalam setahun. Selama periode yang sama, inventaris LME turun dari puncak sementara sekitar 400.000 mt pada April 2026 menjadi sekitar 250.000 mt. Stok SHFE turun lebih tajam lagi, dari 359.100 mt pada akhir Maret menjadi 47.100 mt pada 24 September. Arah pergerakannya jelas. Ekspektasi tarif dan premium COMEX sebelumnya menarik katoda dari Amerika Selatan, Afrika, dan wilayah penghasil lainnya ke AS, mengurangi pasokan yang tersedia secara bebas di tempat lain. Kombinasi penimbunan stok yang berkelanjutan di AS dan penarikan inventaris yang terus-menerus di Tiongkok serta pasar Asia yang lebih luas telah menjadi pendorong utama lonjakan premium spot Tiongkok baru-baru ini.
Bagi pasar tembaga global, menunda keputusan tarif final dapat memperpanjang dislokasi regional alih-alih menguranginya. Bahkan jika pengiriman tambahan ke AS telah melambat, tembaga yang sudah terakumulasi di sana tidak mungkin kembali dengan cepat mengingat biaya pembiayaan, penanganan, dan ekspor ulang logam tersebut. Sampai Gedung Putih secara jelas mundur dari tarif tembaga rafinasi, ketidakpastian kebijakan akan membuat stok tersebut tetap tertambat di AS dan mempertahankan prospek arus masuk baru jika premium forward COMEX melebar lagi. Hal itu akan semakin memperketat pasokan yang tersedia di luar AS dan terus mendukung harga tembaga global.
Konversi mata uang didasarkan pada kurs paritas sentral CFETS pada 29 September 2026: 1 dolar AS = 6,8166 yuan.