Pada pukul 12.00 waktu Beijing tanggal 29 September, pasar menganggap ini sebagai periode pengamatan utama untuk tarif tembaga rafinasi AS. Perhitungan pasar didasarkan pada Departemen Perdagangan AS yang menyerahkan pembaruan pasar tembaga pada 30 Juni; jika tenggat 90 hari berdasarkan Pasal 232 diterapkan, jendela keputusan presiden akan berakhir pada 28 September waktu AS. Namun, dokumen ini adalah pembaruan pasar yang diwajibkan berdasarkan pengumuman tarif awal dan tidak secara eksplisit didefinisikan sebagai laporan investigasi formal Pasal 232 yang baru; setelah presiden membuat keputusan, penjelasan tertulis juga dapat dirilis kemudian. Oleh karena itu, tidak adanya berita pada siang hari tidak berarti tarif telah dibatalkan.
AS sebelumnya mempertimbangkan untuk memberlakukan tarif 15% pada impor katoda tembaga pada tahun 2027, naik menjadi 30% pada tahun 2028. Jika Gedung Putih terus mempertahankan ekspektasi tarif yang meningkat ini tetapi menunda merilis rincian akhir, AS dapat terus menyedot sumber daya tembaga global pada tahun 2027.
Untuk mengunci selisih harga COMEX-LME di masa depan, para pedagang akan terus mengirim katoda tembaga ke AS dan menempatkannya di gudang bursa, gudang berikat, dan persediaan komersial. Pemerintah AS tidak perlu secara langsung mengalokasikan dana untuk membangun cadangan nasional; mereka hanya perlu mempertahankan ekspektasi tarif 15%-30% di masa depan, dan para pedagang akan menanggung sendiri biaya pengadaan, pembiayaan, dan penyimpanan, terus memindahkan sumber daya tembaga global ke AS. Ekspektasi tarif secara efektif telah mengubah persediaan swasta menjadi "cadangan strategis semu" bagi AS.
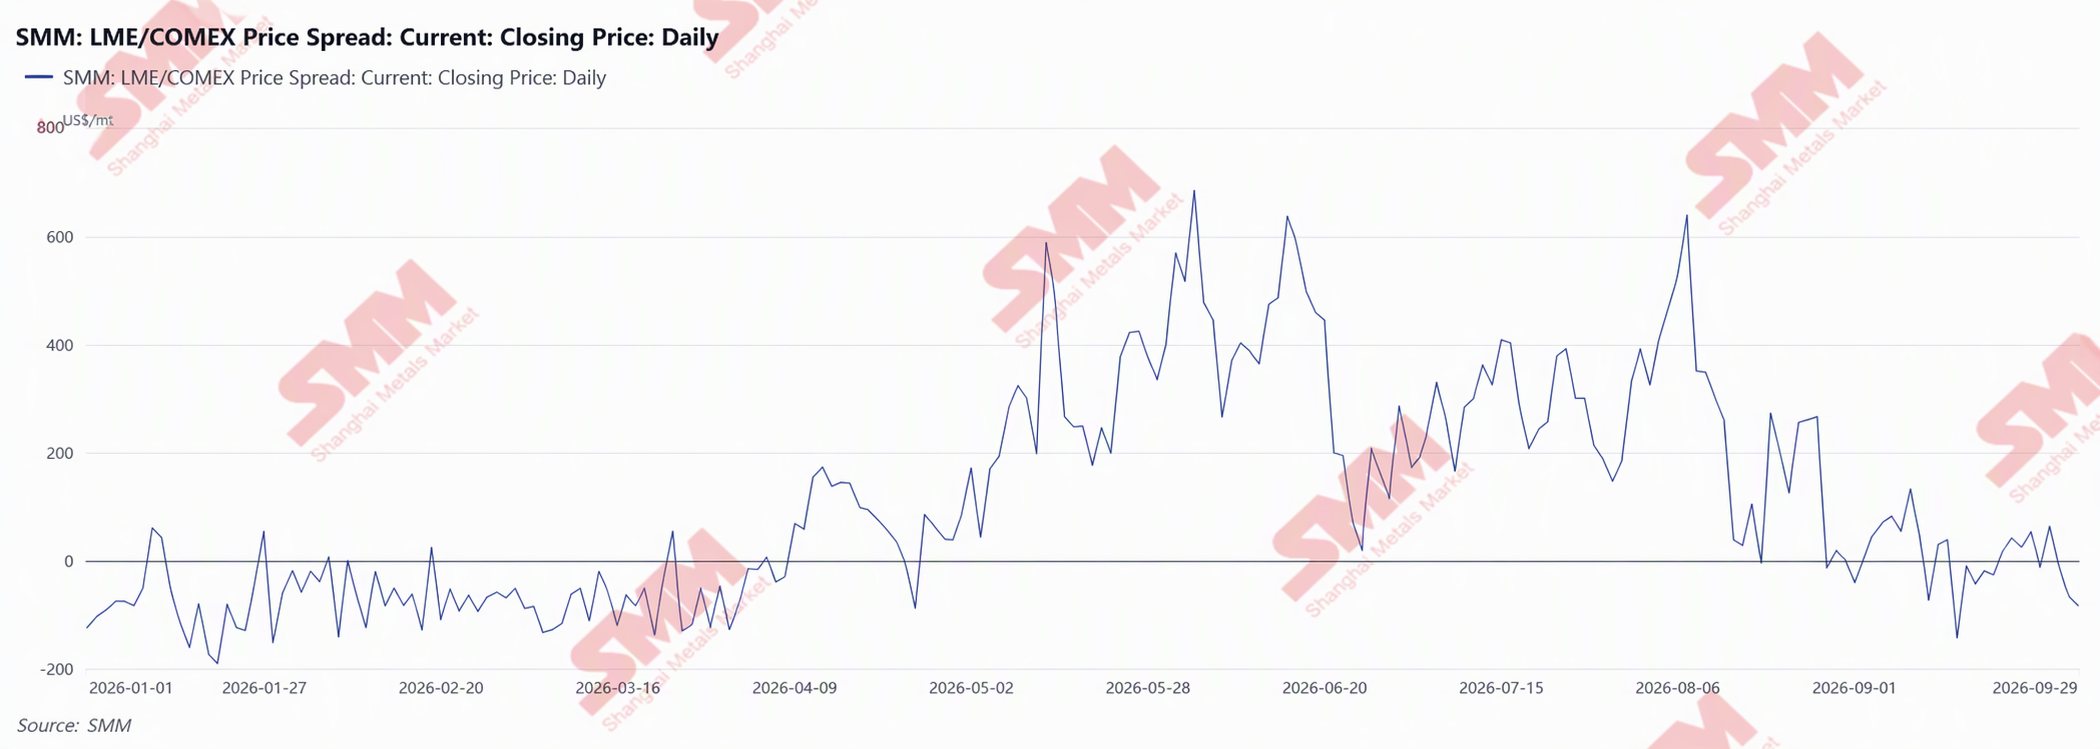
Dari perspektif struktur lintas pasar, COMEX tetap dalam kondisi contango, mencerminkan persediaan AS jangka dekat yang relatif melimpah; LME tetap dalam kondisi backwardation, menunjukkan pasokan spot yang ketat di pasar non-AS. Sejak akhir Agustus, selisih harga LME/COMEX terus menyempit: kontrak COMEX 2610 berada pada diskon $46,94/mt terhadap LME 3M, dan premi kontrak 2611 hanya $38,99/mt, keduanya tidak cukup untuk menutupi biaya transportasi, pembiayaan, pergudangan, dan konversi pengiriman, sehingga jendela arbitrase untuk mengirim kargo fisik baru ke AS pada dasarnya tertutup. Jika pasar menerima sinyal yang jelas bahwa tarif akan segera berlaku, premi bulan jauh COMEX seharusnya melebar dengan cepat; namun, selisih harga saat ini belum menunjukkan perubahan seperti itu, yang menunjukkan bahwa efek penyedotan AS terhadap sumber daya tembaga global sedang melemah, dan pasar sebagian besar masih dalam sikap menunggu terhadap periode akhir September.
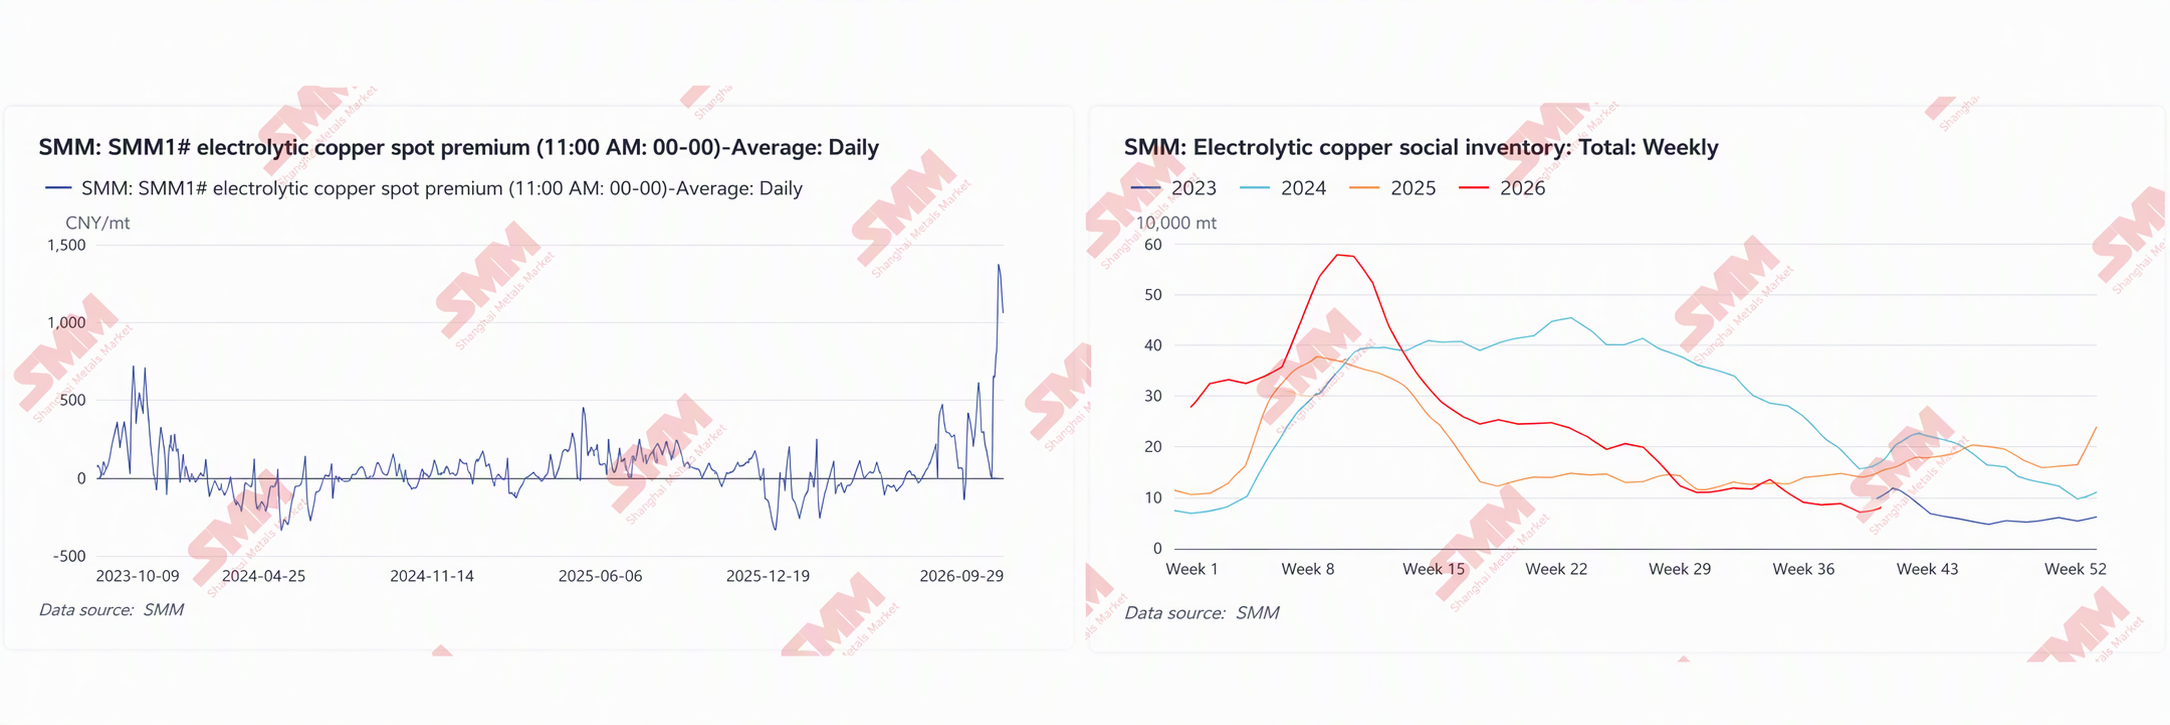
Bagi Tiongkok, misalokasi sumber daya sudah tercermin di pasar spot. Premi katoda tembaga SMM #1 baru-baru ini mendekati 1.400 yuan/mt, mencapai level tertinggi sejak Oktober 2023. Premi tinggi ini tidak sepenuhnya didorong oleh konsumsi yang lebih kuat: ekspektasi tarif Pasal 232 AS terus menarik sumber daya tembaga ke AS, mengurangi inventaris LME Asia dan kargo impor yang tersedia untuk mengalir ke Tiongkok, memperketat pasokan spot domestik dan membawa total inventaris sosial ke level terendah baru-baru ini sebesar 78.300 mt. Selain itu, tembaga bekas yang tersedia di dalam negeri juga ketat, melemahkan peran substitusi dan pelengkap tembaga sekunder terhadap katoda tembaga. Sementara itu, pada bulan September, pengguna hilir memusatkan penimbunan stok menjelang liburan Festival Pertengahan Musim Gugur dan Hari Nasional, dan permintaan pengadaan tepat waktu serta pengisian kembali stok semakin memperbesar ketatnya pasokan. Misalokasi sumber daya global yang disebabkan oleh penyerapan tembaga AS merupakan latar belakang inti dari kenaikan premi, sementara penimbunan stok menjelang dua festival berfungsi sebagai katalis langsung untuk kenaikan premi yang cepat pada putaran ini.
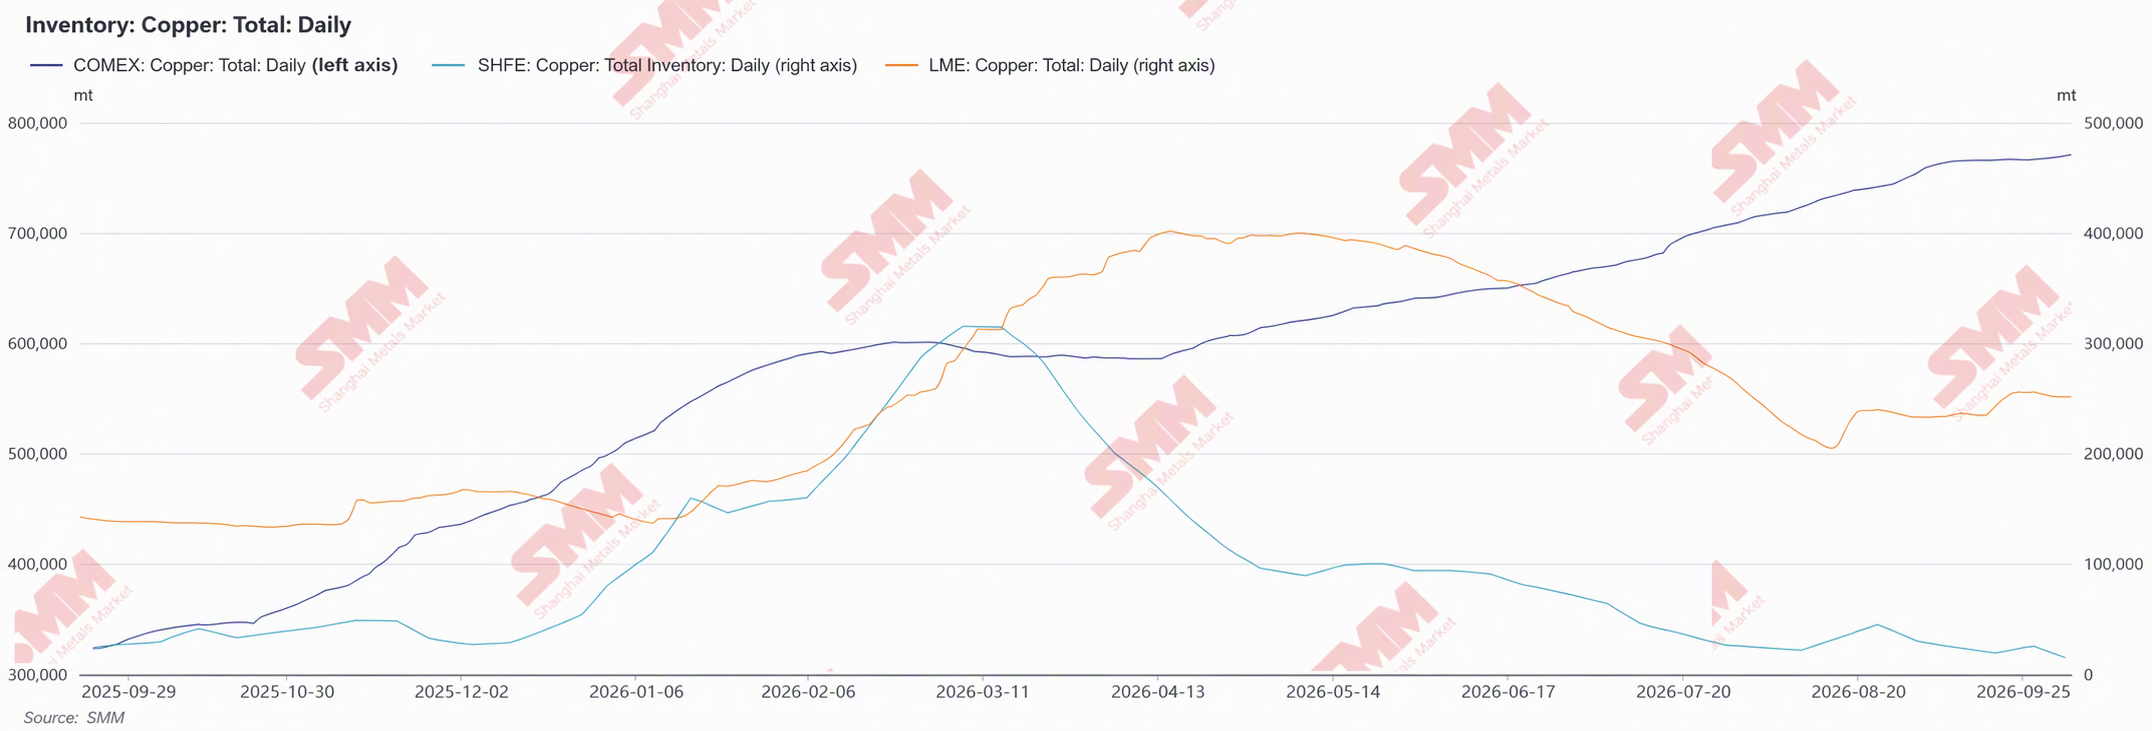
Dari September 2025 hingga September 2026, inventaris tembaga COMEX naik dari sekitar 320.000 ton pendek menjadi mendekati 770.000 ton pendek, lebih dari dua kali lipat; pada periode yang sama, inventaris LME mundur dari level tertinggi fase sekitar 400.000 mt pada April 2026 menjadi sekitar 250.000 mt, sementara inventaris SHFE turun dari 359.100 mt yang diumumkan pada akhir Maret menjadi 47.100 mt pada 24 September. Aliran keseluruhan jelas: ekspektasi tarif dan premi COMEX terus menarik katoda tembaga dari Amerika Selatan, Afrika, dan wilayah lain ke AS, sementara inventaris yang tersedia di pasar non-AS menurun secara bersamaan. Penumpukan inventaris yang berkelanjutan di AS dan pengurangan stok yang terus berlangsung di Tiongkok dan pasar Asia adalah latar belakang utama untuk kenaikan cepat premi spot domestik baru-baru ini.
Untuk pasar tembaga global, ketidakpastian tarif yang berkepanjangan akan memperpanjang misalokasi regional. Inventaris AS terus meningkat, tembaga yang tersedia di pasar non-AS terus mengetat, dan inventaris LME Asia serta pasokan impor Tiongkok akan berada di bawah tekanan. Sampai Gedung Putih secara eksplisit meremehkan tarif pada katoda tembaga, ketidakpastian kebijakan itu sendiri akan terus mendukung penyerapan tembaga AS dan menopang harga tembaga global.