Dengan Mekanisme Penyesuaian Batas Karbon Uni Eropa (CBAM) memasuki fase definitif pada 2026, penilaian perbedaan terkait karbon dalam pengadaan aluminium canai datar memerlukan klasifikasi produk, nilai default spesifik asal, penyesuaian alokasi gratis, dan volume perdagangan untuk dipertimbangkan secara bersama-sama. Memperluas kerangka yang digunakan dalam riset SMM sebelumnya tentang aluminium tidak ditempa HS7601 dan ekstrusi HS7604, analisis ini menemukan bahwa Türkiye adalah pemasok eksternal terbesar UE untuk HS7606. Namun, Tiongkok memiliki eksposur sertifikat teoretis total yang lebih besar ketika aturan nilai default 2026 yang sama diterapkan pada kedua negara. Serbia menggambarkan mengapa penetapan rute aluminium sekunder dalam tabel default tidak selalu berarti eksposur bersih per ton yang lebih rendah.
Menerapkan aturan 2026 pada struktur perdagangan setahun penuh 2025 menghasilkan sekitar 1,5250 juta ton CO₂e eksposur sertifikat teoretis untuk asal yang dapat diidentifikasi dalam cakupan CBAM. Tiongkok, Türkiye, Serbia, Mesir, dan Britania Raya menyumbang 78,6% dari total tersebut. Angka-angka ini mewakili skenario sertifikat yang disesuaikan dengan tolok ukur, bukan emisi produsen yang terukur atau kewajiban aktual yang timbul pada 2025.
Impor meningkat 11,7% pada 2025, dengan stok badan kaleng menyumbang sekitar setengah dari peningkatan tersebut
Perhitungan SMM menggunakan data Eurostat menunjukkan bahwa impor ekstra-UE UE27 untuk HS7606 naik dari sekitar 969,64 kt pada 2024 menjadi 1.083,26 kt pada 2025, meningkat 11,7%. Nilai impor meningkat 12,4%, dari €3,495 miliar menjadi €3,929 miliar. Nilai pabean dibagi berat rata-rata sekitar €3.627/t, naik 0,6%. Ini adalah nilai unit statistik di berbagai spesifikasi dan asal, bukan harga transaksi untuk mutu produk canai datar yang konsisten.
HS7606 mencakup pelat, lembaran, dan strip aluminium dengan ketebalan melebihi 0,2 mm, tetapi komposisi produknya beragam. Pada 2025, impor di bawah CN76061292, lembaran dan strip paduan aluminium persegi panjang lainnya dalam rentang ketebalan yang lebih tipis, mencapai sekitar 309,29 kt, atau 28,6% dari total HS7606. Lembaran dan strip tipis non-paduan persegi panjang lainnya di bawah CN76061191 menyumbang 176,23 kt, atau 16,3%; produk paduan persegi panjang yang lebih tebal di bawah CN76061299 sebesar 160,63 kt, atau 14,8%; dan stok badan kaleng minuman di bawah CN76061211 sebesar 135,47 kt, atau 12,5%. Secara keseluruhan, keempat kategori ini mewakili sekitar 72,2% dari impor.
Impor can body stock meningkat dari 77,72 ribu ton pada 2024 menjadi 135,47 ribu ton pada 2025, naik 74,3%. Kenaikan sekitar 57,75 ribu ton menyumbang 50,8% dari ekspansi bersih impor HS7606. Impor CN76061292, sebagai perbandingan, meningkat 8,6%. Pertumbuhan impor dengan demikian terkonsentrasi pada produk tertentu dan tidak dapat ditafsirkan sebagai permintaan yang lebih kuat secara merata di semua kategori produk canai datar.
Untuk perhitungan CBAM, HS7606 berbeda dari kategori HS7604 yang telah dibahas sebelumnya. Pemeriksaan baris per baris terhadap 14 kode HS7606 delapan digit dalam nomenklatur 2026 menunjukkan bahwa kode-kode tersebut memiliki patokan jalur default kolom-B saat ini yang sama: 1,485 tCO₂e/t untuk jalur K dan 0,148 tCO₂e/t untuk jalur L. Hal ini memungkinkan volume HS7606 diagregasi untuk asal dan tahun tertentu dalam skenario nilai default. Namun, hal ini tidak membuat spesifikasi, harga, proses produksi, atau kualifikasi pelanggannya dapat dipertukarkan.
Asal yang dikecualikan mencakup sekitar 30% dari impor eksternal
Pada 2025, impor EU27 dari Türkiye mencapai sekitar 221,48 ribu ton, naik 9,0%, mewakili 20,4% dari pasokan ekstra-UE. Swiss memasok 206,11 ribu ton, atau 19,0%; Tiongkok 123,15 ribu ton, atau 11,4%; Norwegia 122,74 ribu ton, atau 11,3%; dan Inggris 102,08 ribu ton, atau 9,4%.
Barang yang berasal dari Swiss, Norwegia, Islandia, dan Liechtenstein berada di luar cakupan CBAM. Dengan tetap mempertahankan asal yang dikecualikan dalam total perdagangan namun mengeluarkannya dari perhitungan sertifikat, tersisa sekitar 328,90 ribu ton pasokan yang dikecualikan, atau 30,4% dari impor 2025, dan 751,76 ribu ton dari asal yang tercakup dan dapat diidentifikasi, atau 69,4%. Sebanyak 2.609 ton lebih lanjut, atau 0,24%, dilaporkan di bawah negara dan wilayah ekstra-UE yang tidak ditentukan. Volume ini tetap berada dalam total impor tetapi tidak diberi nilai default spesifik asal.
Pengecualian asal tidak berarti bahwa emisi produk terukur adalah nol. Demikian pula, mengalihkan barang asal negara ketiga melalui Swiss atau lokasi yang dikecualikan lainnya tidak secara otomatis memberikan pengecualian. Penilaian pengadaan perlu menetapkan asal barang, bukan hanya mengandalkan alamat penjual atau pelabuhan pengiriman.
Paparan per ton bergantung pada nilai default dan tolok ukur terkaitnya.
Analisis ini menggunakan nilai default dasar yang dikoreksi oleh Regulasi 2026/1740 dan skenario produksi 2026 yang seragam:
Sertifikat teoretis per ton = maks[nilai default dasar × 1,10 − tolok ukur kolom-B terkait × 0,975 × 1, 0].
Kenaikan 10% adalah markup 2026 untuk default aluminium, 0,975 adalah faktor CBAM 2026, dan faktor koreksi lintas sektor adalah 1. Rute K dan L menunjukkan rute aluminium primer dan sekunder yang ditetapkan dalam tabel default. Penyesuaian alokasi gratis yang dihasilkan masing-masing adalah 1,447875 dan 0,144300 tCO₂e/t. Faktor 97,5% berlaku pada tolok ukur; ini tidak berarti hanya 2,5% dari seluruh emisi tertanam yang menciptakan paparan sertifikat.
Perbandingan berikut menggabungkan volume perdagangan 2025 dengan parameter 2026 yang sama. Ini mengurangi penyesuaian tolok ukur tetapi mengecualikan pengurangan harga karbon asing dan penyaringan ambang batas tingkat importir.
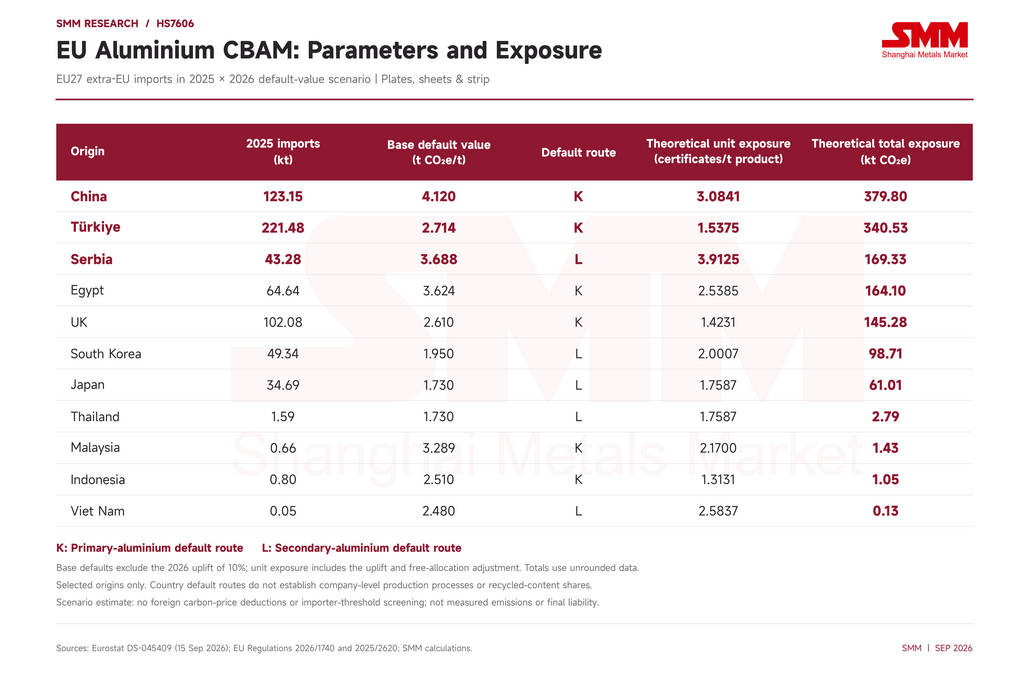 Catatan: Sertifikat per ton secara numerik setara dengan tCO₂e/t produk. Total paparan menggunakan input yang tidak dibulatkan. Tabel ini membandingkan asal tertentu dan bukan peringkat lengkap berdasarkan paparan unit. Sumber: Eurostat, regulasi UE, dan perhitungan SMM.
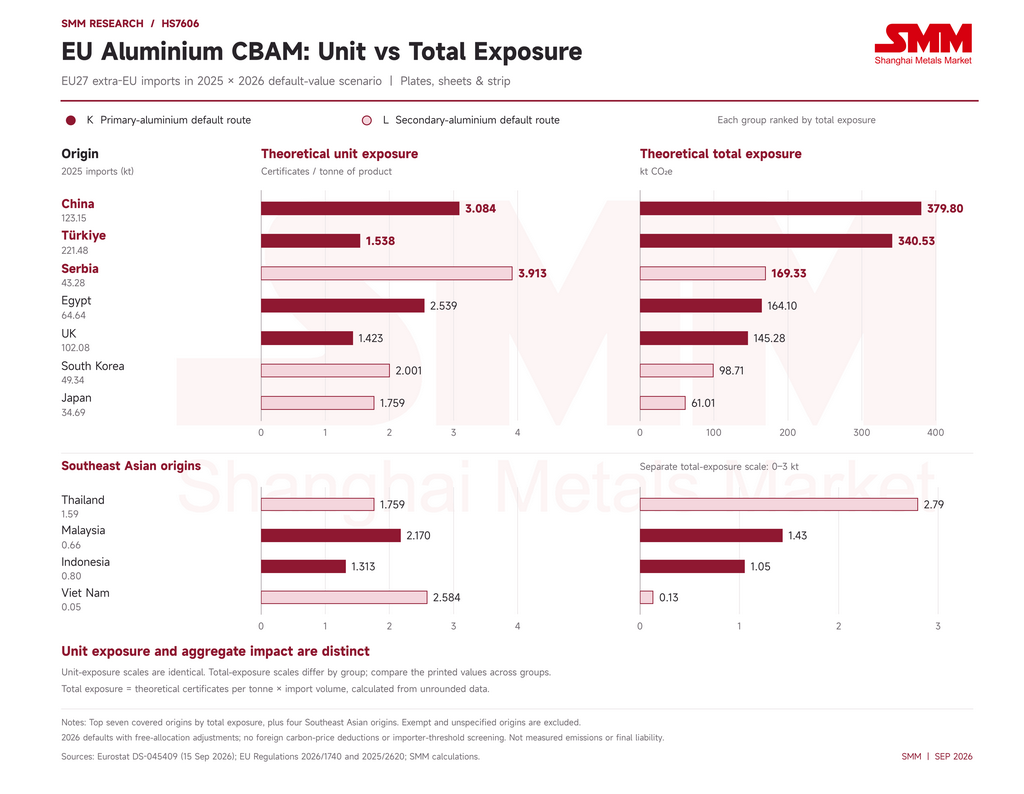
Paparan unit Tiongkok kira-kira dua kali lipat Türkiye, membalikkan peringkat volume.
Tiongkok memasok sekitar 55,6% dari volume Türkiye pada 2025, tetapi paparan unitnya sebesar 3,0841 sertifikat/t adalah 2,01 kali lipat dari Türkiye yang sebesar 1,5375. Menggabungkan volume dan intensitas menghasilkan total paparan Tiongkok sekitar 379,80 kt CO₂e, 11,5% di atas Türkiye yang sebesar 340,53 kt. Tiongkok mewakili 11,4% volume impor ekstra-UE tetapi 24,9% paparan teoretis dari asal yang tercakup dan dapat diidentifikasi. Türkiye menyumbang 22,3% paparan.
Ini berbeda dari analisis sebelumnya pada kategori ekstrusi HS7604 utama, di mana volume pasokan Türkiye yang jauh lebih besar mendominasi paparan agregat. Pada HS7606, skala perdagangan Tiongkok cukup untuk membuat paparan unit default yang lebih tinggi menghasilkan total nasional terbesar. Türkiye tetap penting untuk volume pengadaan dan kontinuitas pasokan, sementara perbedaan antara data pemasok terverifikasi dan default Tiongkok layak mendapat perhatian khusus dalam anggaran sertifikat importir.
Britania Raya menunjukkan konfigurasi lain: memasok sekitar 102,08 kt pada 2025, tetapi paparan unitnya sebesar 1,4231 berada di bawah Tiongkok, Mesir, dan Serbia, menghasilkan total sekitar 145,28 kt CO₂e. Volume pengadaan yang besar dan biaya karbon unit yang tinggi adalah dimensi yang terpisah; baik peringkat nilai default maupun peringkat volume saja tidak menangkap efek keseluruhan.
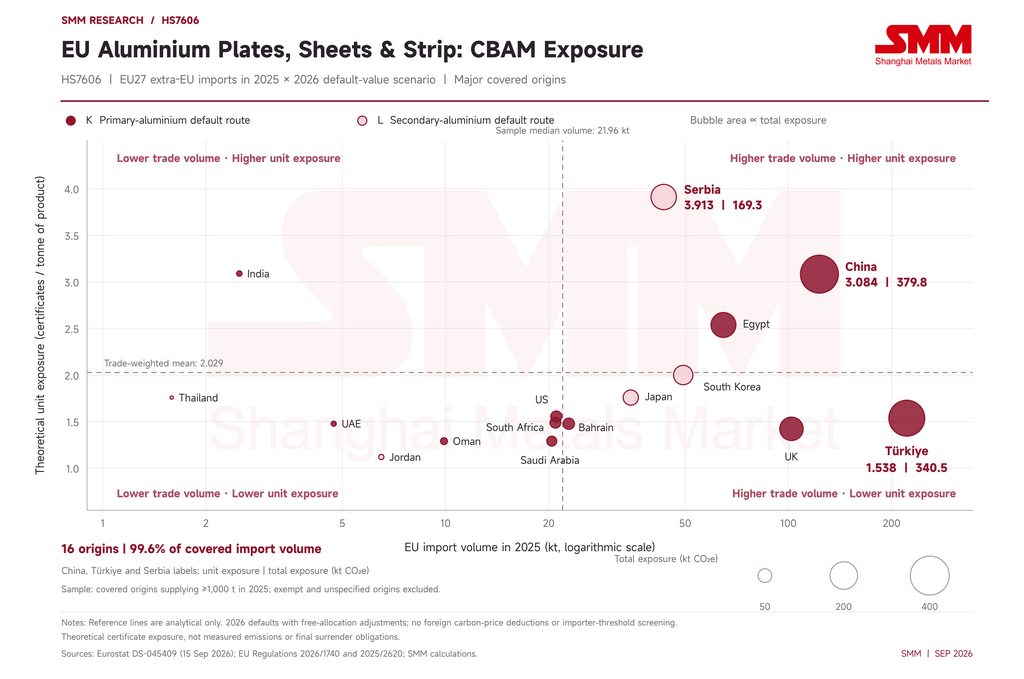 Serbia dan Viet Nam menunjukkan mengapa default dasar yang lebih rendah tetap dapat menghasilkan paparan bersih yang lebih tinggi.
Default dasar Serbia sebesar 3,688 berada di bawah Tiongkok yang sebesar 4,120. Namun, Serbia ditetapkan pada rute L, yang penyesuaian tolok ukurnya jauh lebih kecil daripada rute K. Paparan unit yang dihasilkan adalah 3,9125 sertifikat/t, di atas Tiongkok yang sebesar 3,0841. Diterapkan pada sekitar 43,28 kt perdagangan 2025, ini menghasilkan total paparan 169,33 kt CO₂e, lebih banyak daripada Mesir atau Britania Raya meskipun volumenya lebih besar dan menempatkan Serbia di posisi ketiga.
Komposisi rute juga berbeda dari analisis HS7601 sebelumnya. Untuk HS7606 pada 2025, rute default K mewakili 81,9% volume impor yang tercakup dan 77,7% paparan, sementara rute L mewakili 18,1% volume dan 22,3% paparan. Oleh karena itu, rute L bukanlah kategori paparan rendah yang seragam. Penetapan rute default nasional juga tidak dapat menetapkan kandungan daur ulang aktual yang digunakan oleh pabrik penggilingan tertentu.
Perbandingan Asia Tenggara memperkuat poin ini. Default dasar Viet Nam sebesar 2,480 sedikit di bawah Indonesia yang sebesar 2,510, tetapi paparan bersihnya masing-masing adalah 2,5837 dan 1,3131 sertifikat/t. Hasil Viet Nam hampir dua kali lipat Indonesia. Malaysia berada pada 2,1700 dan Thailand pada 1,7587. Baik emisi default maupun pengurangan tolok ukur spesifik rute mendorong perbedaan ini.
Namun, skala perdagangan membatasi kontribusi asal-usul ini terhadap total UE saat ini. Viet Nam hanya memasok sekitar 50 ton HS7606 pada 2025. Volumenya meningkat menjadi 331 ton pada paruh pertama 2026, dari sekitar 15 ton setahun sebelumnya, tetapi masih hanya mewakili 0,064% impor ekstra-UE UE. Pertumbuhan dari basis yang sangat kecil tidak menjadikan Viet Nam sebagai pemasok pengganti utama ke pasar canai datar Eropa. Perkembangan pada ekstrusi HS7604 tidak dapat begitu saja diterapkan pada HS7606.
 Impor paruh pertama 2026 turun 7,8%, sementara paparan teoretis turun 16,9%.
Impor ekstra-UE UE27 untuk HS7606 totalnya sekitar 517,07 kt pada Januari–Juni 2026, turun 7,8% dari 560,63 kt setahun sebelumnya. Nilai impor secara umum tidak berubah pada €2,090 miliar, sementara nilai unit pabean naik 8,3% menjadi €4.042/t. Perubahan komposisi produk dan asal berarti hal ini, dengan sendirinya, tidak dapat menetapkan kenaikan harga 8,3% untuk spesifikasi yang konsisten.
Kinerja pemasok berbeda-beda. Türkiye memasok sekitar 103,90 kt, turun 4,0%; Tiongkok 48,60 kt, turun 37,5%; Britania Raya 45,30 kt, turun 9,2%; Mesir 27,74 kt, turun 11,2%; Serbia 17,72 kt, turun 26,5%; dan Korea Selatan 7,64 kt, turun 56,0%. Sementara itu, Jepang meningkatkan pasokan sebesar 64,2% menjadi sekitar 24,38 kt, sementara Oman naik dari sekitar 2.390 ton menjadi 13,38 kt.
Dengan mempertahankan aturan default 2026 konstan di kedua periode, volume asal yang tercakup turun 11,6%, dari 385,52 kt menjadi 340,88 kt. Paparan unit tertimbang perdagangan turun 6,0%, dari 2,084 menjadi 1,959 sertifikat/t. Akibatnya, total paparan turun 16,9%, dari 803,41 kt CO₂e menjadi 667,66 kt. Pangsa asal yang dikecualikan dari impor ekstra-UE meningkat dari sekitar 31,0% menjadi 33,9%.
Dekomposisi berurutan, pertama-tama menahan paparan unit tertimbang paruh pertama 2025 konstan, kemudian mengubah atribut campuran asal, mengatribusikan sekitar 93,02 kt CO₂e dari penurunan 135,75 kt pada volume impor tercakup yang lebih rendah, dan 42,73 kt pada perubahan campuran pemasok. Ini masing-masing menyumbang 68,5% dan 31,5% dari penurunan. Volume Tiongkok yang lebih rendah mengurangi paparan sekitar 90,00 kt CO₂e, setara dengan 66,3% dari penurunan bersih, sementara peningkatan pasokan dari Jepang dan Oman mengimbangi sebagian pengurangan tersebut.
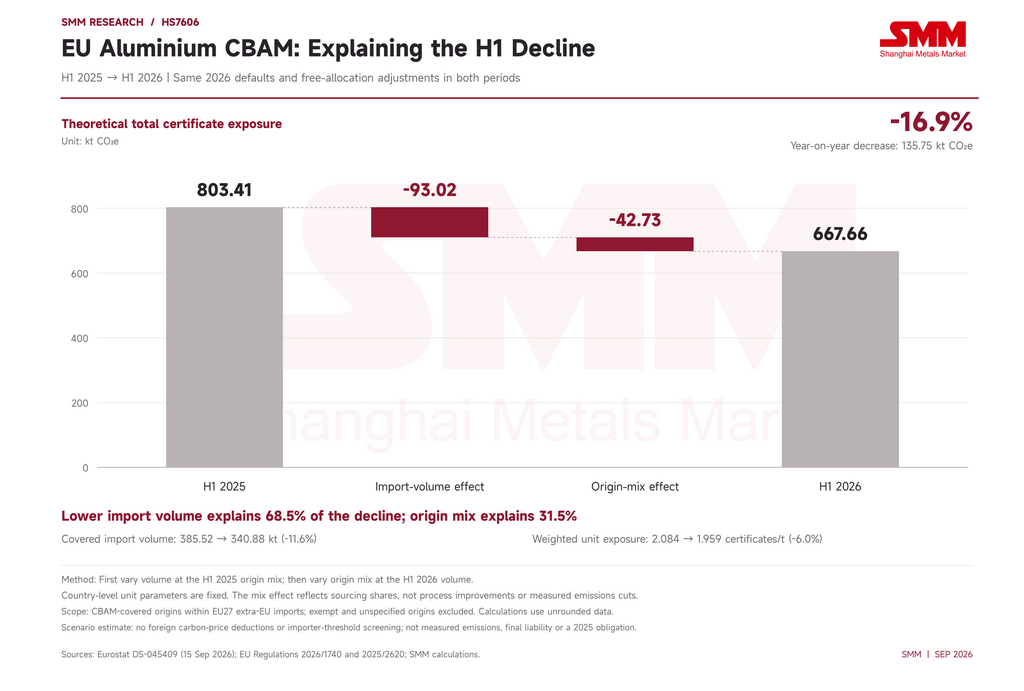 Paparan unit tertimbang yang lebih rendah adalah efek komposisi perdagangan di bawah parameter nasional tetap, bukan bukti emisi pabrik terukur yang lebih rendah. Angka perdagangan ini juga tidak menetapkan CBAM sebagai penyebab perubahan: permintaan, spesifikasi, tindakan perdagangan yang ada, harga, dan keputusan pemasok semuanya dapat memengaruhi pengadaan.
Harga sertifikat menerjemahkan perbedaan paparan menjadi skenario biaya pengadaan.
Dengan menggunakan harga sertifikat resmi kuartal kedua 2026 sebesar €75,28 sebagai ilustrasi umum, biaya berbasis default per ton HS7606 adalah sekitar €232,17 untuk Tiongkok, €115,74 untuk Türkiye, €294,53 untuk Serbia, €191,10 untuk Mesir, €107,13 untuk Britania Raya, €150,61 untuk Korea Selatan, €132,39 untuk Jepang dan Thailand, €163,36 untuk Malaysia, €98,85 untuk Indonesia, dan €194,50 untuk Viet Nam.
Ini membandingkan kuartal dan jalur perhitungan yang sama. Ini mengecualikan pengurangan harga karbon asing yang berlaku, ambang batas importir, biaya verifikasi, dan biaya komersial lainnya. Ini bukan perkiraan harga kuartal ketiga 2026. Harga sertifikat untuk 2026 bergantung pada kuartal impor, sehingga harga kuartal kedua tidak dapat diperlakukan sebagai harga penyelesaian untuk setiap periode.
Daya saing pada akhirnya bergantung pada prekursor dan data aktual yang dapat diverifikasi.
Default nasional bukanlah intensitas karbon pabrik yang terukur. Bagi produsen canai datar, perhitungan emisi aktual melampaui operasi penggilingan hingga prekursor aluminium yang relevan dan alokasi gratis tertanam terkaitnya. Di bawah jalur data aktual, metode barang kompleks harus memperhitungkan proses dan prekursor. Tidak tepat untuk hanya mengurangi tolok ukur pemrosesan 0,056 dari emisi aktual produk lengkap, atau secara mekanis menerapkan tolok ukur kolom-B jalur default sebagai penyesuaian jalur aktual penuh.
Perhitungan CBAM aluminium saat ini mencakup emisi langsung yang relevan, termasuk emisi PFC yang tertanam dalam prekursor aluminium primer yang relevan. Emisi listrik tidak langsung saat ini tidak termasuk dalam batas sertifikat aluminium ini. Oleh karena itu, listrik rendah karbon atau jejak siklus hidup penuh yang lebih rendah tidak dapat dikonversi langsung, ton per ton, menjadi penghematan sertifikat dalam analisis ini. Produksi sekunder tetap dapat melibatkan pembakaran bahan bakar dan prekursor yang bersumber dari luar; ini tidak secara otomatis berarti nol emisi atau nol biaya.
Pembeli UE harus menilai anggaran sertifikat yang substansial terkait dengan volume Tiongkok dan Türkiye, paparan unit default Serbia yang relatif tinggi meskipun ditetapkan pada rute L, serta kombinasi kesesuaian produk, skala pasokan, dan kualitas data emisi yang ditawarkan oleh pemasok Jepang, Korea, dan Asia Tenggara. Emisi aktual terverifikasi yang patuh dan informasi prekursor dapat menghasilkan hasil yang berbeda secara material dari default nasional. Setiap pengurangan biaya harus dinilai dengan menghitung emisi aktual dan alokasi gratis jalur aktual yang sesuai.
Oleh karena itu, daya saing CBAM pada HS7606 mencerminkan skala perdagangan, paparan unit, dan kemampuan data secara bersamaan. Asal dengan default lebih tinggi memiliki insentif lebih kuat untuk menetapkan data pemasok yang dapat diverifikasi, sementara asal dengan default lebih rendah tidak dapat menjanjikan keunggulan biaya akhir hanya berdasarkan label nasional.