Ringkasan Eksekutif
Indonesia saat ini sedang menghadapi gabungan gangguan pasokan akibat iklim, yang paling berdampak adalah kekurangan air akibat El Niño yang memengaruhi Kawasan Industri Indonesia Morowali (IMIP) dan koridor batu bara Kalimantan yang lebih luas. Meskipun produsen baja IMIP telah menyerap sebagian dampaknya, produsen batu bara kokas dan kokas terkena dampak yang jauh lebih besar, mengingat proses pembuatan kokas yang intensif air.
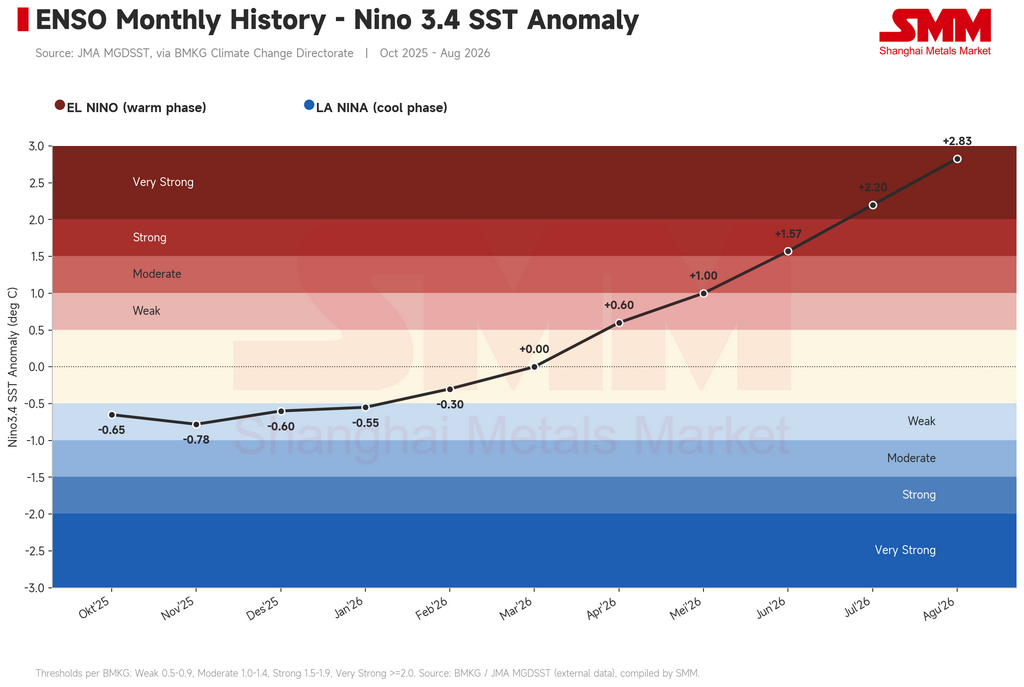
SMM menilai El Niño mencapai intensitas puncak pada Agustus 2026, dengan indeks Niño 3.4 mendekati 3,0—angka yang konsisten dengan episode "sangat kuat". Curah hujan di Kalimantan dan daerah tangkapan air IMIP tetap tertekan pada 0–50 mm hingga September, yang telah membatasi produksi batu bara kokas (diperkirakan turun 30–40 persen, dengan beberapa perkiraan menunjukkan kekurangan lebih dari 40 persen karena kurangnya air dalam proses pembuatan kokas) dan logistik berbasis sungai, sebagaimana tercermin dari permukaan air Sungai Barito sebesar 0,6 meter dibandingkan kisaran normal 5,0–11,5 meter.
Mengingat batu bara kokas menyumbang sekitar 30% dari biaya produk baja jadi dengan rasio input umum 4:2:1 (bijih besi:batu bara kokas:batu kapur), dan bahwa produksi kokas domestik dilaporkan turun sekitar 40% dari tingkat normal, tekanan dorongan biaya yang dihasilkan—diperkuat oleh kenaikan harga batu bara kokas secara paralel di Tiongkok—telah mendorong penyesuaian harga HRC Indonesia yang berkelanjutan. HRC FOB Indonesia telah naik dari titik terendah dua bulan sebesar 495 USD/ton pada 7 Agustus menjadi 525 USD/ton pada 2 September, sebelum sedikit melunak menjadi 520 USD/ton karena persediaan pembeli mencapai titik jenuh. SMM memperkirakan normalisasi curah hujan yang diproyeksikan BMKG mulai Oktober dan seterusnya akan menjadi katalis utama yang menentukan apakah tingkat harga saat ini bertahan atau berbalik turun.
I. Intensitas dan Lintasan El Niño: Indeks Niño 3.4 Menunjukkan Puncak pada Agustus, dengan Pemulihan Diperkirakan Mulai Oktober
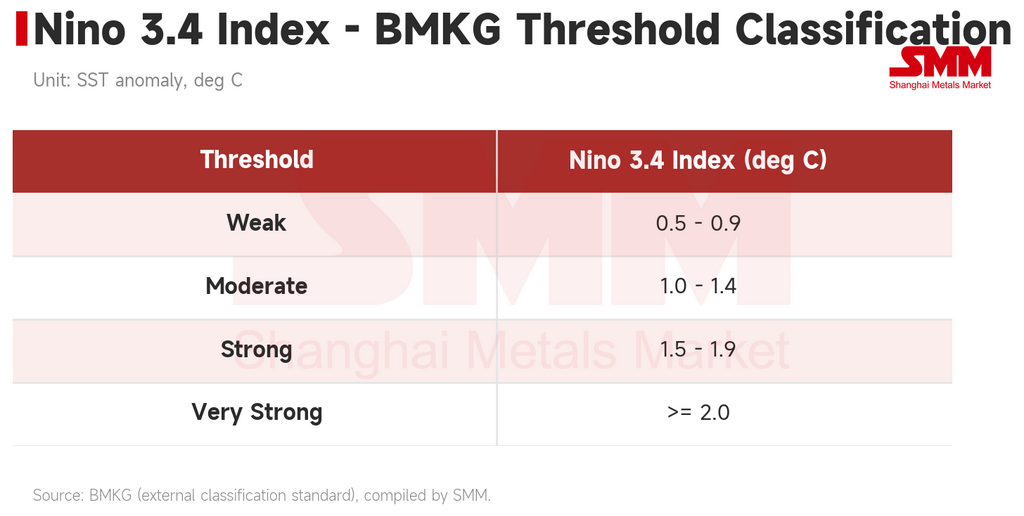
El Niño mengacu pada pemanasan berkala suhu permukaan laut di Pasifik ekuator bagian tengah dan timur, yang didorong oleh melemahnya angin pasat timur dan pergeseran Sirkulasi Walker ke arah timur. Pergeseran ini menekan pembentukan awan konvektif di kepulauan Indonesia dan mengurangi curah hujan regional. Indeks Niño 3.4—yang melacak anomali suhu permukaan laut di sekitar 5°LU–5°LS, 170°BB–120°BB—merupakan metrik acuan standar yang digunakan untuk mengklasifikasikan tingkat keparahan episode.
Sumber: BMKG, SMM
Sumber: BMKG
Menurut data yang dihimpun dari Badan Meteorologi, Klimatologi, dan Geofisika (BMKG) Indonesia dan SMM, dampak El Niño yang terukur mulai terasa di Indonesia sekitar April 2026, ketika indeks masih berada dalam klasifikasi "lemah". Indeks kemudian meningkat tajam, mencapai puncaknya pada Agustus 2026 pada level mendekati 3,0—mengindikasikan peristiwa "sangat kuat". Per September 2026, kondisi masih tergolong ancaman signifikan bagi wilayah penghasil batu bara, dengan curah hujan di sekitar Pulau Kalimantan dan daerah tangkapan IMIP masih hanya berkisar 0–50 mm. Prof. Ir. Teuku Faisal Fathani, Ph.D., Kepala BMKG, menyatakan bahwa September merupakan puncak yang diperkirakan dari episode El Niño saat ini, dengan transisi menuju pola curah hujan yang lebih normal diperkirakan dimulai pada Oktober seiring bergesernya pola iklim yang lebih luas.
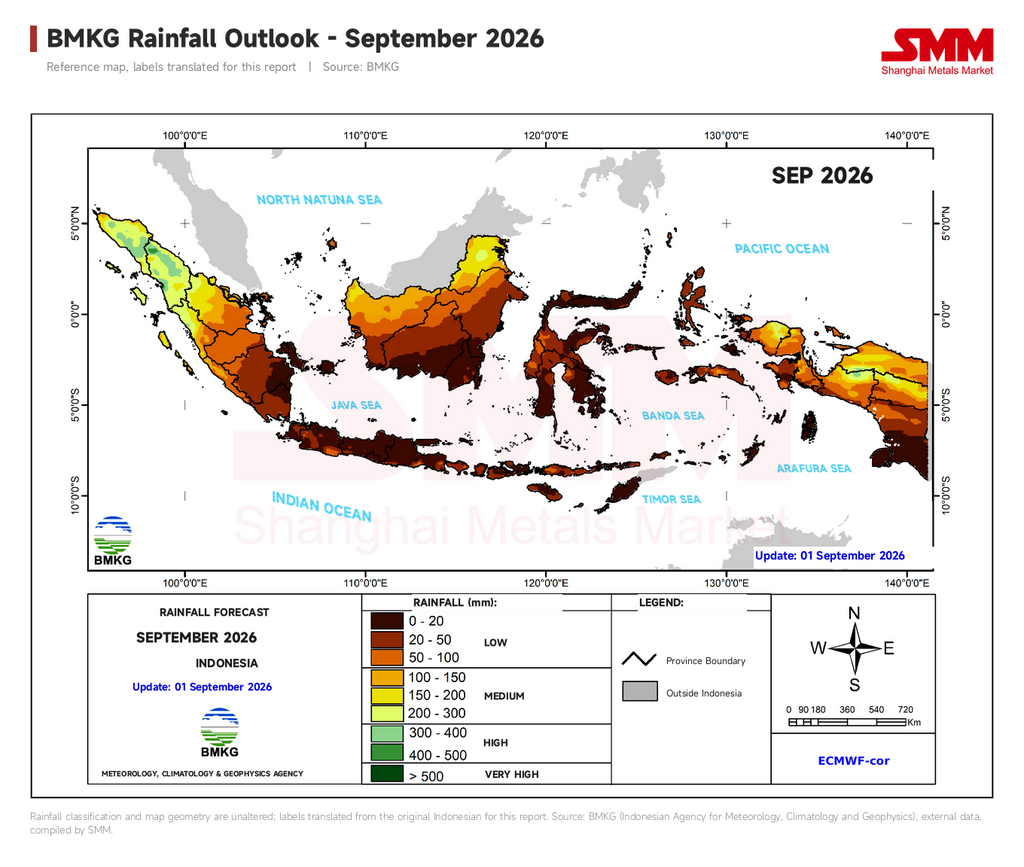
Sumber: BMKG
II. Dampak Operasional pada Produsen Batu Bara: Produksi dan Logistik di Bawah Tekanan Bersamaan
Gangguan sisi produksi
Dedy Kurniawan, Kepala Departemen Media PT IMIP, telah mengonfirmasi bahwa ketersediaan air di dalam kawasan industri kini mengalami kekurangan. Air merupakan input penting di berbagai tahap rantai nilai IMIP, termasuk produksi kokas dan pembangkit listrik tenaga uap (PLTU) yang mendukung operasional kawasan. Menurut keterangan Kurniawan, kekurangan akibat El Niño diperkirakan akan menurunkan produksi sekitar 30–40% dari level normal, dengan beberapa sumber industri menyebutkan penurunan dapat melebihi 40%—menegaskan peran besar air dalam mempertahankan hasil produksi.
Gangguan sisi logistik
Dampaknya meluas hingga ke luar gerbang pabrik. Menurunnya permukaan air sungai secara langsung membatasi logistik tongkang dan kapal, dinamika yang juga disoroti oleh Kurniawan. Dampak paling parah terjadi di Kalimantan, yang menyimpan sekitar 69,3% dari total sumber daya batu bara Indonesia dan berfungsi sebagai asal pengiriman utama batu bara yang didistribusikan ke seluruh negeri. Data logistik terkini menunjukkan penurunan 21,4% muatan per perjalanan, karena kapal tidak dapat memuat hingga kapasitas normal akibat berkurangnya kedalaman alur. Hal ini mulai mendorong naiknya biaya logistik—dan pada gilirannya, harga batu bara. Secara terpisah, Sungai Barito, jalur logistik utama terutama untuk batu bara, saat ini berada pada ketinggian air sekitar 0,6 meter, dibandingkan kisaran normal 5,0–11,5 meter—kekurangan yang secara material membatasi pergerakan kapal dan diperkirakan akan memberikan tekanan naik lebih lanjut pada biaya angkut dan harga batu bara.
III. Bobot Struktural Batu Bara Kokas dalam Biaya Baja: Mengapa Kekurangan Air Menjadi Peristiwa Harga Baja
Untuk memproduksi produk baja jadi—baik produk panjang, datar, maupun tubular—diperlukan tiga input bahan baku utama: bijih besi (bahan baku mengandung besi), batu bara kokas (digunakan sebagai bahan bakar dalam proses pembuatan besi), dan batu kapur (digunakan sebagai fluks). Input-input ini biasanya dikombinasikan dalam rasio sekitar 4:2:1, yang berarti batu bara kokas sendiri menyumbang sekitar 30% dari biaya produk baja jadi.
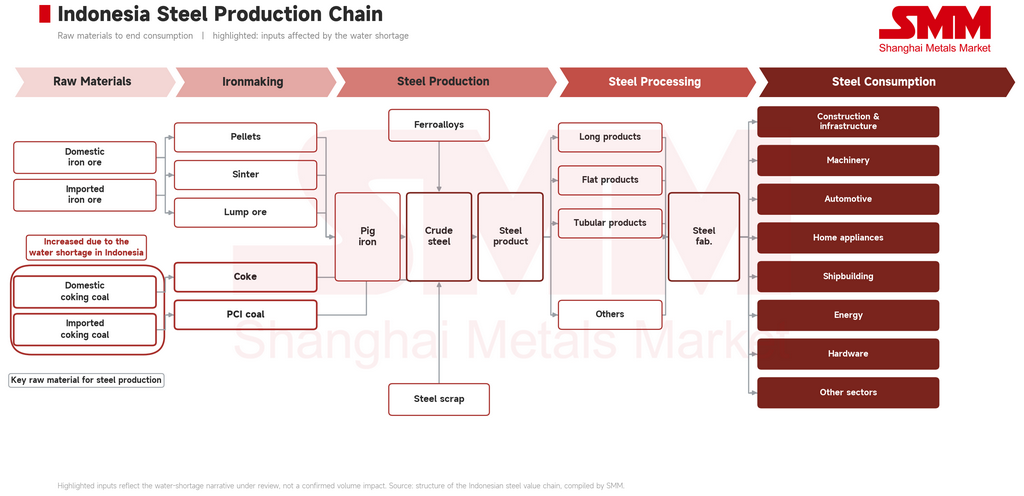
Sumber: SMM
Yang krusial, produksi kokas sendiri sangat intensif air. Air digunakan di awal proses untuk mencuci batu bara mentah dan menghilangkan kotoran, dan kembali di akhir proses, di mana kokas—yang dipanggang pada suhu sekitar 1.000°C—harus didinginkan dengan air sebelum dapat ditangani dan diangkut. Kekurangan air yang berkelanjutan karenanya secara langsung membatasi output kokas, terlepas dari kendala apa pun pada penambangan batu bara itu sendiri.
Transportasi memperparah paparan risiko. Pabrik baja, seperti halnya produsen kokas, mengandalkan pengiriman berbasis sungai untuk memindahkan bahan baku dan produk jadi. Jika permukaan air turun di bawah ambang batas operasional, produsen Indonesia menghadapi risiko serupa dengan gangguan yang sebelumnya dialami di pabrik Duisburg milik thyssenkrupp di Jerman, di mana rendahnya permukaan Sungai Rhein memaksa produsen membatasi produksi daripada menerima keterlambatan logistik yang berkepanjangan. Dinamika ini juga berkontribusi pada sentimen pasar yang secara luas bullish, yang pada gilirannya memperlambat aktivitas perdagangan secara keseluruhan karena para pelaku menilai ulang arah harga jangka pendek.
Berdasarkan kondisi saat ini, produksi kokas domestik diperkirakan turun lebih dari 40% dibandingkan output normal. Mengingat bobot batu bara kokas sekitar 30% dalam biaya baja jadi, dan mengutip data ICI (Indeks Batu Bara Indonesia) yang menunjukkan kenaikan biaya input 5–8%, pabrik-pabrik Indonesia memiliki alasan komersial yang terbatas untuk menurunkan harga—terlepas dari sentimen pasar yang lebih luas—karena hal itu akan menekan margin pada basis biaya yang sudah tinggi.
IV. Transmisi Harga: Dari Kelangkaan Batu Bara Kokas ke Penetapan Ulang Harga HRC
Reaksi pasar dan perilaku pembeli
Begitu laporan awal kekurangan air beredar, pembeli merespons dengan mempercepat pembelian, didorong oleh permintaan lokal yang tangguh dan kekhawatiran bahwa harga akan naik lebih tinggi lagi. Pola pembelian ini memberi keyakinan kepada pabrik untuk menaikkan penawaran bahkan ketika kendala pasokan yang mendasarinya terus menumpuk. Langkah ini diperkuat ketika harga batu bara kokas mulai naik tidak hanya di dalam negeri tetapi juga secara global—termasuk di Tiongkok, yang harga bajanya terus berfungsi sebagai patokan acuan di seluruh kawasan Asia Tenggara. Seiring naiknya biaya batu bara kokas Tiongkok, pabrik-pabrik Indonesia memperoleh keyakinan tambahan untuk menaikkan penawaran domestik secara paralel.
Respons logistik
Di sisi pengiriman, pabrik-pabrik telah memperpanjang waktu tunggu hingga sejauh Desember 2026—strategi yang disengaja untuk mengelola kekurangan saat ini tanpa harus melakukan putaran kenaikan harga lebih lanjut begitu cepat setelah kenaikan baru-baru ini. Setelah menaikkan harga secara material dalam rentang dua minggu, pabrik-pabrik menilai kenaikan berulang tidak berkelanjutan secara komersial dalam jangka pendek; menunda pengiriman hingga Desember sejalan dengan panduan BMKG sendiri bahwa permukaan air seharusnya sudah normal pada titik tersebut.
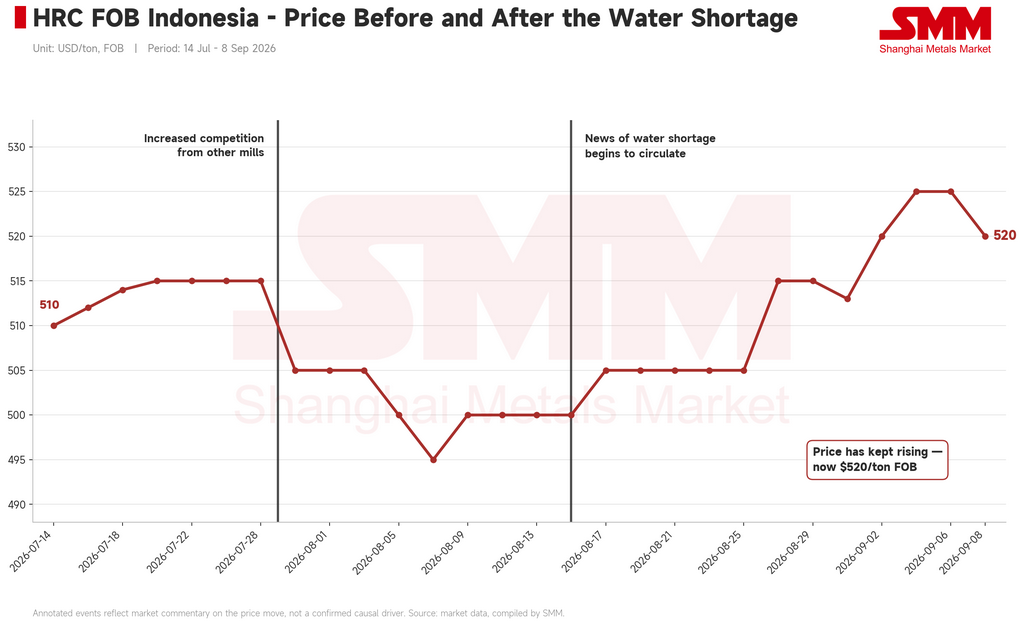
Sumber: SMM
Mensintesis perkembangan pasar ini, urutannya menunjukkan mekanisme transmisi tiga tahap yang jelas: (1) dukungan harga awal dari berita utama kekurangan air, (2) akselerasi ketika harga batu bara kokas global—dan khususnya Tiongkok—naik secara paralel, memperkuat keyakinan pabrik, dan (3) fase stabilisasi ketika pembeli yang memiliki stok cukup mundur dari pasar karena pembeli menunjukkan resistensi terhadap kenaikan harga lebih lanjut.
V. Prospek: Kebuntuan antara Margin Pabrik dan Inventori Pembeli
Pandangan utama SMM adalah bahwa kekurangan air bukanlah penyebab langsung kenaikan harga baja, melainkan pemicu hulu: ketersediaan air yang terbatas membatasi output kokas dan batu bara kokas, dan inflasi biaya yang dihasilkan—bertanggung jawab atas sekitar 30% dari kenaikan biaya HRC—telah diteruskan ke harga baja jadi. Hal ini diperparah oleh kenaikan paralel harga batu bara kokas Tiongkok yang berasal dari kendala produksi di Tiongkok, yang memberikan pabrik-pabrik Indonesia justifikasi tambahan berbasis sentimen untuk menaikkan penawaran.
Pembeli, di sisi lain, tampaknya sebagian besar telah mengantisipasi langkah tersebut: dengan inventori yang kini terisi baik setelah pembelian preventif, urgensi jangka pendek untuk bertransaksi lebih lanjut pada level yang saat ini tinggi menjadi terbatas. Hal ini menghasilkan pasar yang bullish tetapi semakin tanpa arah, dengan para pelaku secara efektif menunggu pihak mana yang bergerak lebih dulu—pabrik menekan margin untuk merangsang permintaan, atau pembeli menerima level harga saat ini untuk mengamankan volume yang dibutuhkan. SMM mengkarakterisasi ini sebagai efek berjenjang, atau "domino": guncangan iklim diskret (kelangkaan air) merambat secara berurutan melalui produksi kokas, biaya batu bara kokas, strategi penetapan harga pabrik, dan akhirnya perilaku pembelian pembeli
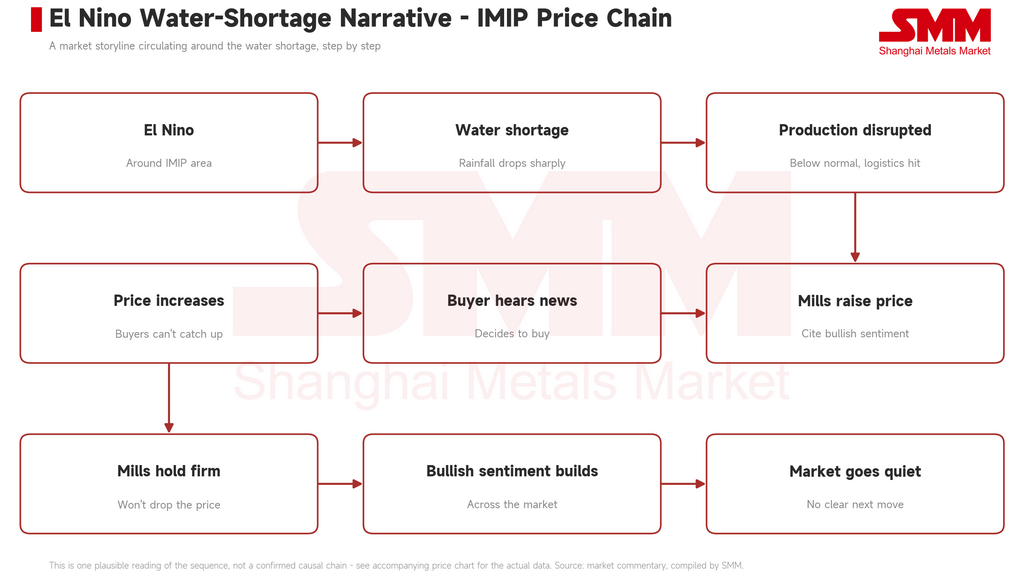
Sumber: SMM
Variabel kunci yang perlu dipantau
-
Waktu normalisasi curah hujan—transisi yang diproyeksikan BMKG mulai Oktober 2026 adalah katalis utama; keterlambatan apa pun akan memperpanjang tekanan dorongan biaya saat ini hingga kuartal IV.
-
Ketinggian air Sungai Barito—pemulihan berkelanjutan menuju kisaran normal 5,0–11,5 meter merupakan prasyarat agar biaya logistik mereda.
-
Arah harga batu bara kokas Tiongkok—kenaikan berkelanjutan akan memperkuat saluran sentimen yang mendukung penetapan harga pabrik Indonesia; pembalikan arah akan menghilangkan pilar kunci dari dukungan harga saat ini.
-
Perilaku pengisian ulang stok pembeli—kecepatan pembeli yang memiliki stok cukup untuk kembali ke pasar akan menentukan apakah level harga saat ini (515–525 USD/ton FOB) bertahan atau terkoreksi.
-
Eksekusi pengiriman hingga Desember—kemampuan pabrik untuk memenuhi komitmen pengiriman yang ditunda akan menjadi sinyal penting apakah kendala sisi pasokan mereda sesuai jadwal.
Pernyataan Sumber Data: Analisis dihimpun dari pernyataan publik BMKG dan PT IMIP, data harga pasar SMM, dan referensi ICI (Indeks Batu Bara Indonesia). Angka-angka hanya untuk referensi dan bukan merupakan rekomendasi investasi atau perdagangan.