

Berita SMM, 4 September:

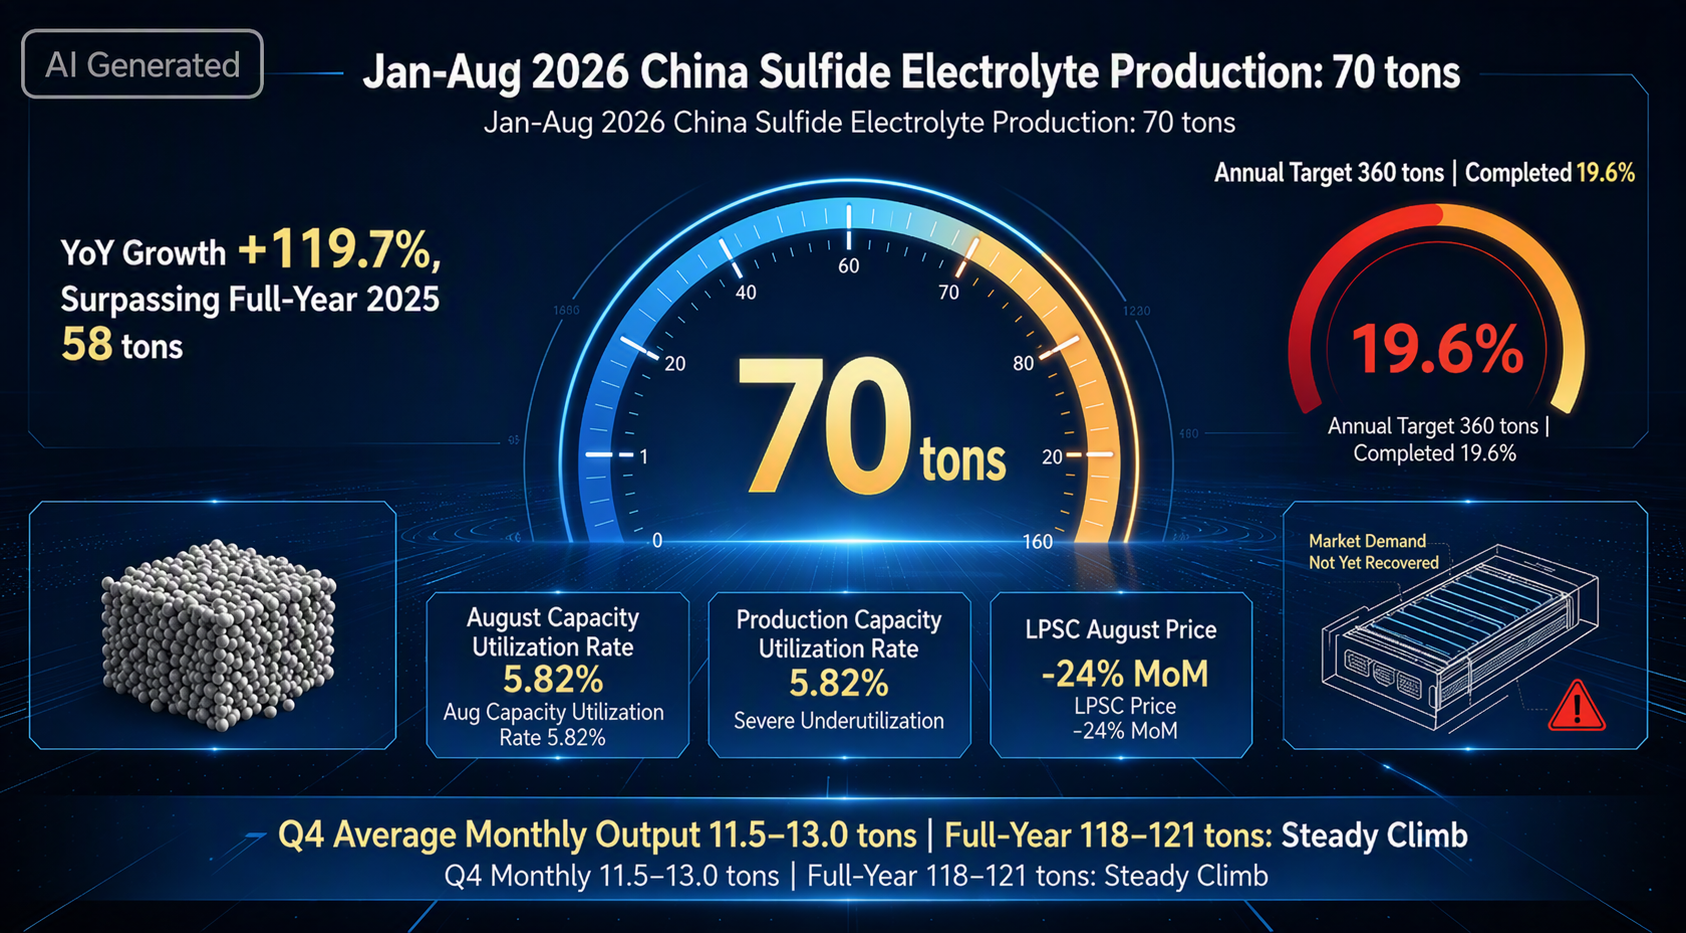
Poin utama: Pada Agustus 2026 dan secara kumulatif Januari–Agustus 2026, produksi kumulatif elektrolit sulfida Tiongkok mencapai 70 mt, melonjak 119,7% YoY dan sudah melampaui total sepanjang 2025 (58 mt). Namun, pertumbuhan yang mencolok ini menutupi tiga realitas keras: (1) baru 19,6% dari target proyeksi tahunan (360 mt) yang tercapai; (2) tingkat utilisasi kapasitas Agustus hanya 5,82%, menunjukkan kapasitas menganggur yang parah; (3) harga produk terus merosot (LPSC turun lebih dari 24% hanya dalam satu bulan). Rata-rata produksi bulanan pada Q4 sangat mungkin berada di kisaran 11,5–13 mt, dengan total setahun sekitar 118–121 mt—“kenaikan kapasitas yang solid.” Dengan proyeksi tahunan 360 mt, hanya 70 mt yang diselesaikan dalam delapan bulan pertama: “pelepasan volume yang moderat” elektrolit sulfida Tiongkok dan kesenjangan realitas.
I. Tinjauan Produksi
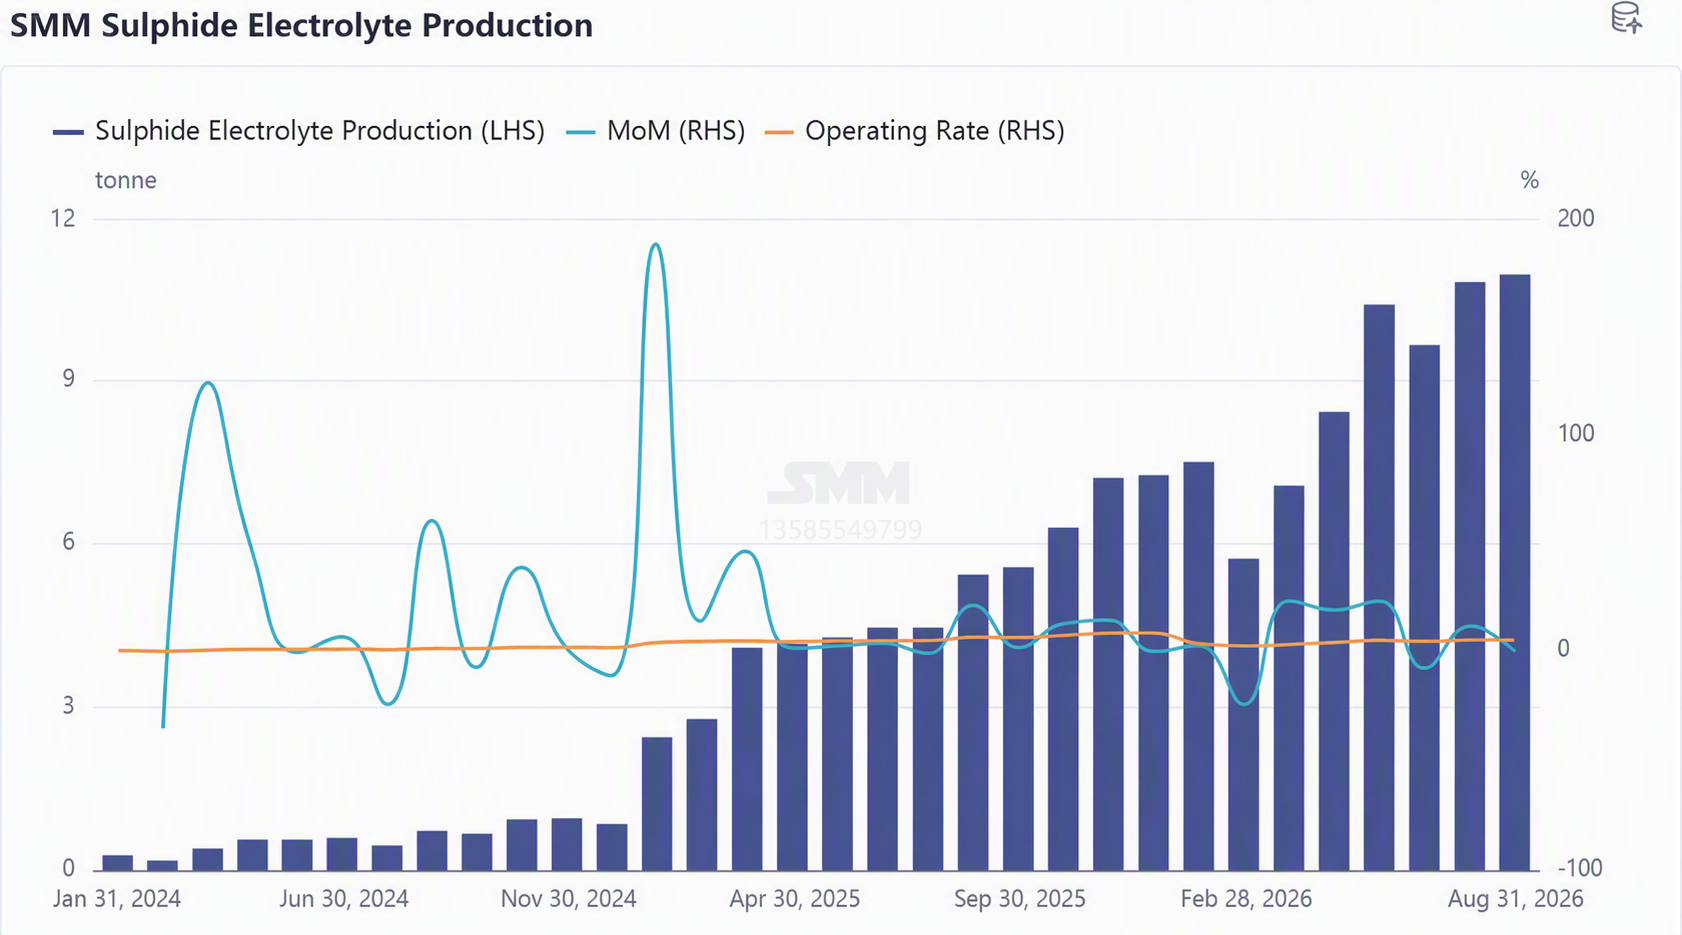
Dari perspektif kumulatif delapan bulan pertama, total produksi elektrolit sulfida Januari–Agustus 2026 sekitar 70 mt, naik sekitar 120% dibanding periode yang sama 2025 (sekitar 32 mt). Skala ini mendekati 75% dari produksi sepanjang 2025 (94 mt), sementara produksi sepanjang 2024 hanya sekitar 7 mt, yang berarti garis besar “pelepasan volume level mt” industri mulai terbentuk. Pada Agustus, produksi mencapai rekor tertinggi hampir 11 mt. Meski mencetak rekor baru, laju pertumbuhan MoM turun dari dua digit pada Mei–Juli menjadi satu digit (Mei naik 23,5% MoM dari April, Juli naik 12,1% MoM, dan Agustus hanya naik 1,2% MoM), menunjukkan output aktual Agustus berada pada “periode platform dalam fase peningkatan.” Ini sepenuhnya selaras dengan ritme industri: pada H1, rantai industri terutama berfokus pada “pembangunan lini, commissioning, dan pengiriman sampel.”
Namun jika kembali ke realitas: apa arti 70 mt? Itu hanya setara dengan output harian produk kimia dasar di perusahaan kimia menengah. Sebagai material paling inti untuk baterai solid-state, skala absolut ini jelas menunjukkan industri masih berada pada tahap awal “validasi sampel dan pengadaan batch kecil,” jauh dari aplikasi skala besar. Bahkan dengan produksi 70 mt, pengiriman baru sedikit di atas setengah; yield dan konsistensi produk perlu ditingkatkan, dan pengadaan yang dikustomisasi oleh perusahaan sel baterai hilir juga membuat elektrolit sulfida sulit melayani banyak klien dengan satu produk.
Namun jika kembali ke realitas: apa arti 70 mt? Itu hanya setara dengan output harian produk kimia dasar di perusahaan kimia menengah. Sebagai material paling inti untuk baterai solid-state, skala absolut ini saja sudah cukup menunjukkan bahwa industri masih berada pada tahap komersialisasi yang sangat awal.
Yang lebih krusial: 70 mt ini adalah “produksi,” bukan “pasokan efektif.” Menurut data SMM, pengiriman elektrolit sulfida aktual hanya sekitar 60%, dan terdapat kesenjangan signifikan antara produksi dan pengiriman: porsi yang cukup besar produk masih berada pada tahap commissioning lini produksi, validasi proses, atau fase peningkatan kualitas, dan belum diakui serta diterima oleh pelanggan hilir. Dengan kata lain, bukan hanya “volume” yang kecil, tetapi “output efektif” yang benar-benar dapat mengalir ke aplikasi akhir bahkan lebih kecil.
Akar masalahnya terletak pada dua kendala keras:
Pertama, hambatan pada yield dan konsistensi. Elektrolit sulfida sangat sensitif terhadap kadar kelembapan dan oksigen, dan stabilitas antar-batch dalam produksi skala besar merupakan tantangan industri yang diakui luas. Masih ada kesenjangan besar antara mampu “membuat sampel” dan mampu “mengirim produk memenuhi spesifikasi dalam batch.”
Kedua, model pengadaan yang dikustomisasi mencegah pasokan direplikasi pada skala besar. Saat ini, perusahaan sel baterai hilir sebagian besar mengadopsi model pengembangan bersama satu-ke-satu, dan masing-masing memiliki persyaratan khusus untuk komposisi elektrolit, ukuran partikel, konduktivitas ionik, dan metrik lainnya. Ini berarti setiap kali produsen material melayani klien, sering kali perlu menyesuaikan formulasi dan parameter proses secara terpisah, sehingga sulit mencapai produksi dan penjualan terstandarisasi berskala besar seperti material baterai litium yang sudah matang. Produksi sejak awal kecil, dan juga harus dipecah menjadi banyak “batch kustom”—ujian berat bagi pengendalian biaya dan efisiensi pengiriman.
Secara keseluruhan, produksi 70 mt, pengiriman 49 mt, tingkat utilisasi kapasitas di bawah 6%, dan harga produk yang terus merosot—data-data ini bersama-sama menggambarkan kondisi industri: elektrolit sulfida memang telah melampaui ambang laboratorium “0 ke 1”, tetapi perjalanan “1 ke 100” menuju komersialisasi skala besar baru saja dimulai.
II. Tiga kekuatan yang menjaga produksi Agustus tetap tinggi
2.1 Sisi pasokan: lini produksi mulai beroperasi secara terkonsentrasi.
Pada 5 Agustus, Sinocera mengumumkan penyelesaian lini produksi elektrolit sulfida otomatisnya, dengan kemampuan produksi massal awal telah terbentuk, dipandang sebagai periode penting dalam transisi elektrolit sulfida Tiongkok dari “sampel laboratorium” ke “pasokan batch dari lini produksi”; lini percontohan litium sulfida dan elektrolit sulfida Tinci berkapasitas 100 mt/tahun diperkirakan selesai dan mulai produksi pada Q3; Tianshi Kefeng menyelesaikan pendanaan baru senilai puluhan juta yuan, mempercepat ekspansi kapasitas elektrolit sulfida; Ronbay Technology juga berencana menyelesaikan lini produksi elektrolit sulfida kelas puluhan mt dalam tahun ini.
2.2 Sisi permintaan: momentum penimbunan berlanjut.
Pada Juli, sebuah perusahaan energi baru besar menyelesaikan tender elektrolit sulfida kelas 1 mt, dengan harga pemenang di bawah 2 juta yuan/mt, menandai pergeseran formal industri dari “transaksi level kg” ke “transaksi level mt”. Perusahaan sel baterai hilir meningkatkan pengadaan dan kemauan menimbun sebagai persiapan periode pemasangan kendaraan 2027. Agustus menyaksikan rangkaian validasi industri yang intensif: Zhongke Yuanben menyelesaikan uji jalan kendaraan nyata all-solid-state sulfida pertama di Tiongkok, dan sel baterai all-solid-state sulfida 20Ah milik Gaoneng Shuzao lulus uji tusuk jarum baja 4 mm, keduanya meningkatkan kepercayaan pada rute sulfida.
2.3 Sisi bahan baku: penurunan biaya menurunkan hambatan ekspansi kapasitas.
Harga litium sulfida grade baterai telah turun ke sekitar 1.300 yuan/kg (turun lebih dari 50% dibanding awal tahun). Litium sulfida kemurnian tinggi menyumbang 70%–80% dari total biaya elektrolit sulfida, dan penurunan harga bahan baku secara langsung menurunkan biaya produksi elektrolit skala besar.
III. Tinjauan Kapasitas
Namun yang layak ditinjau lebih dekat adalah kapasitas. Kapasitas elektrolit sulfida relatif besar. Saat ini yang sudah berproduksi antara lain Guyan, Guolian, Saike, Ruigu, Firm-Lithium, Sinocera, Yinshi, Tianshi Kefeng, Jiangfeng, LionGo, dan Guneng, sementara Tinci dan lainnya belum memulai produksi.
Kapasitas efektif bulanan naik dari 39,17 mt/bulan pada 2024, menjadi 80 mt/bulan pada Maret 2025, lalu melonjak ke 187,6 mt/bulan pada Januari 2026, dan sedikit disesuaikan menjadi 188,1 mt/bulan pada Agustus—dalam dua tahun, kapasitas berkembang menjadi 4,8 kali level awalnya (ditahunkan sekitar 2.257 mt), sementara produksi hanya kira-kira berlipat dua.
Hasilnya adalah pengenceran tingkat operasi: pada Desember 2025, tingkat operasi sempat naik ke 9,0%, lalu anjlok ke 4,0% pada Januari 2026 setelah lonjakan kapasitas, mencapai titik terendah 3,0% pada Februari (Tahun Baru Imlek + peningkatan kapasitas), dan baru pulih ke 5,8% pada Agustus.
Kapasitas elektrolit sulfida sudah tersedia, tetapi apakah produksi Q4 akan dipercepat? Ini adalah pertanyaan besar bagi industri, dan perusahaan bahan baku hulu untuk elektrolit sulfida juga sangat memperhatikannya. Pada Q4, rata-rata produksi bulanan diperkirakan mencapai kisaran 12–13 mt, dengan total setahun berada di 115–125 mt. Lonjakan nyata harus menunggu hingga setelah pesanan kendaraan demonstrasi ditempatkan pada 2027.
IV. Analisis harga: penetapan harga “mewah” 4 juta yuan/mt harus bergerak menuju keterjangkauan
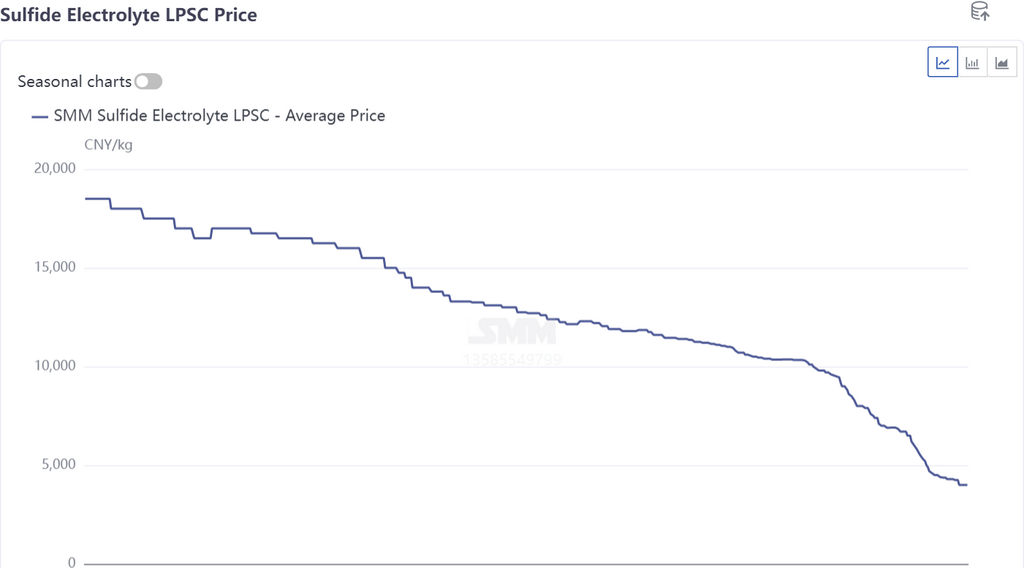
Pasar elektrolit sulfida saat ini masih berada pada tahap khas “penetapan harga industrialisasi awal”, dengan harga LPSC sekitar 4 juta yuan/mt (yakni 4.000 yuan/kg). Bagi industri baterai daya yang sangat sensitif terhadap biaya, harga ini berada pada level “mewah”.
Berbeda dengan pertumbuhan produksi yang moderat, harga elektrolit sulfida terus menurun dengan laju yang semakin cepat pada bulan Agustus. Harga rata-rata LPSC (tipe Li₆PS₅Cl, serbuk D50 ≤3μm) turun dari 4.500 yuan/kg pada awal Agustus hingga 4.000 yuan/kg pada 26 Agustus, penurunan bulanan sekitar 11%; dibandingkan dengan 6.700 yuan/kg pada awal Juli, penurunan kumulatif sekitar 40%, dan secara tahunan (sekitar 11.800 yuan/kg pada periode yang sama tahun 2025) penurunannya sekitar 66%.
Perusahaan baterai hilir memiliki pemahaman yang jelas mengenai hal ini dan memberikan tekanan untuk pengurangan biaya:
Ambang batas jangka pendek (dalam 1-2 tahun) : harga yang diharapkan harus turun hingga di bawah 2 juta yuan/mt, sehingga dapat membangun dasar ekonomi awal untuk aplikasi demonstrasi dalam skala kecil;
Target jangka panjang (setelah 3-5 tahun): ditetapkan pada kisaran harga 500.000-1 juta yuan/mt. Hanya dengan cara ini baterai solid-state sulfida dapat bersaing secara substansial dengan baterai cair konvensional dan baterai semi-solid-state dalam dimensi biaya.
Makna dari ekspektasi harga ini bukan terletak pada "tawar-menawar", melainkan untuk memaksa produsen material mengalihkan model biaya mereka dari persiapan skala laboratorium dalam jumlah kecil (tingkat gram, tingkat kilogram) ke produksi massal skala industri (tingkat mt, tingkat puluhan mt), menyebarkan depresiasi aset tetap melalui skala ekonomi, mengurangi biaya pengadaan bahan baku, dan meningkatkan tingkat hasil, sehingga berpotensi menurunkan biaya per mt dari jutaan ke bawah level satu juta.
Sebagai perbandingan, harga litium sulfida, bahan baku hulu utama untuk elektrolit sulfida, telah turun tajam dari titik tertingginya pada awal tahun, turun lebih dari 50% selama enam bulan terakhir menjadi sekitar 1.300 yuan/kg; penurunan cepat harga bahan baku hulu membuka ruang bagi harga produk akhir elektrolit sulfida untuk turun, tetapi masih ada hampir setengah dari kesenjangan pengurangan biaya yang harus ditutup sebelum mencapai ambang batas jangka pendek 2 juta yuan/mt yang ditetapkan oleh perusahaan baterai.
Catatan: Jika Anda memiliki rincian tambahan untuk dibagikan mengenai poin-poin yang disebutkan dalam artikel ini, atau jika Anda mengikuti perkembangan baterai solid-state, jangan ragu untuk menghubungi kami di:
Tel: 021-20707860 (atau tambahkan WeChat 13585549799) Yang Chaoxing, terima kasih!
Bacaan terkait



