Industri Baja Malaysia: Kelebihan Kapasitas, Penataan Kembali Perdagangan, dan Jalan Panjang Menuju Baja Hijau
Malaysia tidak menutup pasar bajanya — tetapi merancang ulang cara pasar itu bekerja. Daripada pembatasan menyeluruh, negara ini membangun kerangka impor yang lebih selektif, di mana akses semakin bergantung pada jenis produk, negara asal, status eksportir, dan kepatuhan sertifikasi. Bagi pabrik lokal, hal ini menciptakan ruang untuk bersaing. Bagi produsen pipa, pusat layanan, dan pembeli hilir lainnya, ini menimbulkan kekhawatiran sebaliknya: biaya bahan baku lebih tinggi, fleksibilitas sumber yang lebih rendah, dan risiko bahwa perlindungan yang lebih kuat justru memungkinkan produsen dalam negeri menaikkan harga. Memahami bagaimana kekuatan-kekuatan ini berinteraksi — pertumbuhan produksi, permintaan, arus perdagangan, dan tekanan dekarbonisasi — adalah kunci untuk membaca ke mana industri baja Malaysia bergerak selanjutnya.
Produksi Melampaui Konsumsi
Konsumsi baja nyata Malaysia masih bertumbuh, jadi cerita permintaan dasarnya memang nyata. Masalahnya adalah produksi dalam negeri tumbuh lebih cepat. Antara 2020 dan 2025, produksi baja kasar meningkat sekitar 6,4% per tahun, dibandingkan pertumbuhan konsumsi sekitar 3,7% per tahun. Dengan tren saat ini, produksi dapat mencapai sekitar 9,8 juta ton pada 2026 sementara konsumsi hanya sekitar 8,5 juta ton.
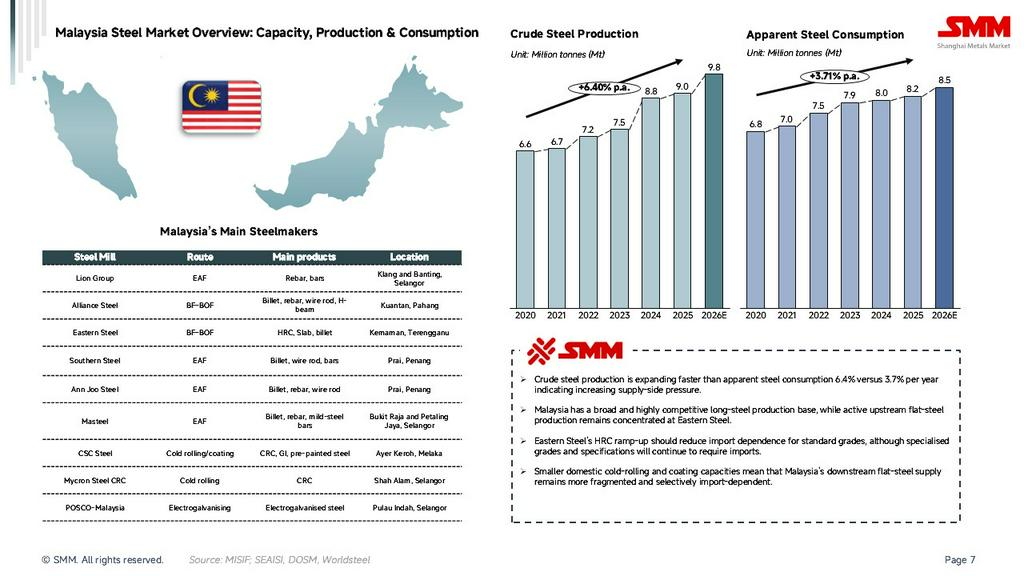


Kesenjangan itu bukan berarti Malaysia kekurangan permintaan — artinya pasokan meluas lebih cepat daripada kemampuan pasar saat ini untuk menyerapnya. Negara ini sudah memiliki basis baja panjang yang luas dan sangat kompetitif, dibangun di sekitar produsen seperti Lion Group, Southern Steel, Ann Joo Steel, dan Masteel. Di sisi baja datar, peningkatan produksi HRC Eastern Steel seharusnya mengurangi ketergantungan impor untuk grade standar, tetapi grade dan spesifikasi khusus akan tetap bergantung pada impor, dan kapasitas canai dingin dan pelapisan di hilir Malaysia — Mycron, CSC Steel, POSCO-Malaysia — tetap relatif terfragmentasi. Hasilnya adalah lingkungan yang lebih kompetitif di mana pabrik harus secara bersamaan mengelola kapasitas domestik baru, pasokan regional, dan tekanan berkelanjutan terhadap harga dan marjin.
Dari Mana Permintaan Masa Depan Bisa Berasal
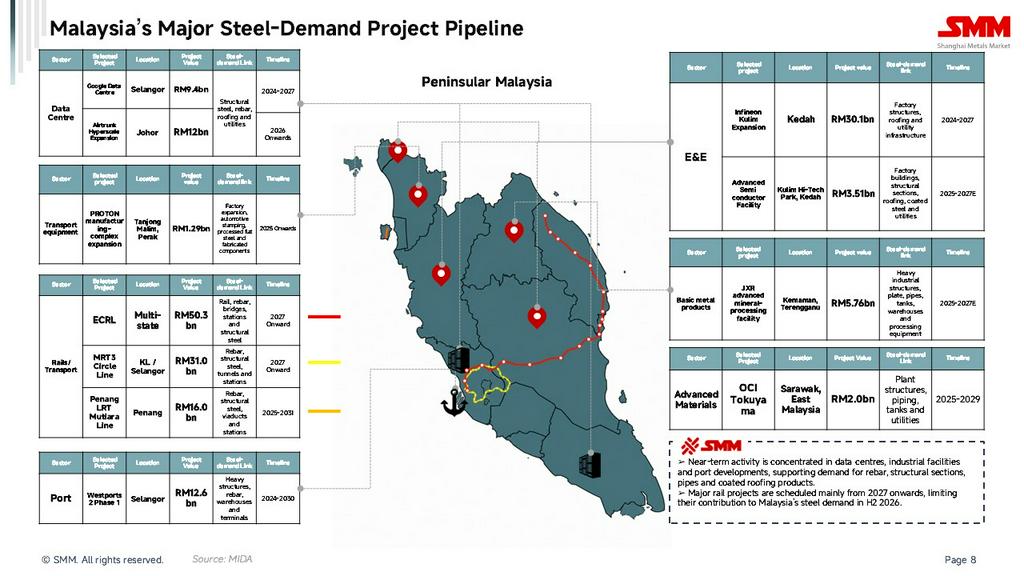
Sejumlah proyek besar memberikan sedikit kelegaan, tetapi tidak merata di seluruh produk dan jadwal. Aktivitas jangka pendek terkonsentrasi di sekitar pusat data, fasilitas industri, dan pengembangan pelabuhan — pusat data Google senilai RM9,4 miliar di Selangor, ekspansi hiperskala AirTrunk senilai RM12 miliar di Johor, dan fase pertama Westports 2 senilai RM12,6 miliar semuanya termasuk dalam kategori ini, menghasilkan permintaan yang relatif langsung untuk baja tulangan, profil struktural, pipa, dan atap.
Investasi di bidang elektronik dan alat transportasi menambah lapisan permintaan baja datar yang lebih selektif: ekspansi Infineon di Kulim senilai RM30,1 miliar, fasilitas semikonduktor canggih senilai RM3,51 miliar di Taman Teknologi Tinggi Kulim, dan ekspansi kompleks manufaktur Proton di Tanjong Malim senilai RM1,29 miliar semuanya membutuhkan produk canai panas, canai dingin, dan berlapis — namun seberapa banyak yang sampai ke pabrik baja domestik bergantung pada spesifikasi produk dan persyaratan pengadaan lokal. Proyek industri yang lebih berat, seperti fasilitas pengolahan mineral JXR di Kemaman senilai RM5,76 miliar dan pabrik OCI Tokuyama di Sarawak senilai RM2,0 miliar, menambah permintaan baja pelat, pipa, dan tangki.
Angka tunggal terbesar yang masih dalam perencanaan berasal dari sektor perkeretaapian: East Coast Rail Link senilai RM50,3 miliar, MRT3 Circle Line senilai RM31,0 miliar, dan LRT Mutiara Penang senilai RM16,0 miliar. Namun sebagian besar belanja tersebut baru terjadi mulai tahun 2027, yang membatasi kontribusinya terhadap permintaan baja hingga paruh kedua tahun 2026. Intinya, pertumbuhan permintaan Malaysia memang nyata, tetapi tidak merata — terkonsentrasi pada sektor-sektor dan tahun-tahun tertentu saja, alih-alih tersebar merata di seluruh pasar.
Struktur Perdagangan yang Bagaikan Pedang Bermata Dua
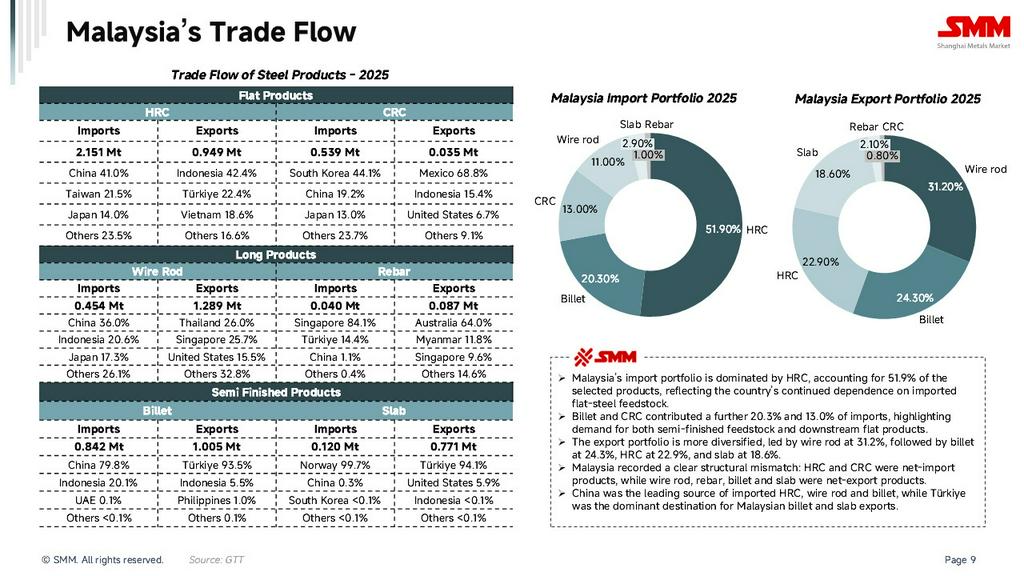
Data perdagangan Malaysia tahun 2025 menunjukkan bahwa ketidakseimbangan juga tidak merata antar produk. Baja datar masih bergantung pada impor secara struktural: negara ini mengimpor HRC sebanyak 2,151 juta ton, sementara ekspornya hanya 0,949 juta ton, dengan Cina memasok 41% dari impor tersebut, diikuti oleh Taiwan dan Jepang. CRC menunjukkan pola serupa — impor 0,539 juta ton, didominasi oleh Korea Selatan, dibandingkan hanya 0,035 juta ton yang diekspor.
Produk panjang dan setengah jadi menceritakan kisah sebaliknya. Malaysia mengekspor wire rod jauh lebih banyak (1,289 juta ton, terutama dikirim ke Thailand dan Singapura) daripada yang diimpor, dan jelas merupakan eksportir neto billet (1,005 juta ton keluar, sebagian besar ke Turki) dan slab (0,771 juta ton keluar, lagi-lagi didominasi Turki). Perdagangan rebar relatif kecil di kedua sisi, mencerminkan betapa terlokalisasinya pasar baja konstruksi.
Secara keseluruhan, impor sangat condong ke HRC (51,9% dari produk yang dilacak) dan billet (20,3%), sementara ekspor lebih menyebar di wire rod (31,2%), billet (24,3%), HRC (22,9%), dan slab (18,6%). Singkatnya, Malaysia bukan sekadar kekurangan baja atau memproduksi terlalu banyak — mereka bisa memiliki kapasitas berlebih di beberapa segmen namun tetap bergantung impor di segmen lain, dan ketidakcocokan ini membebani utilisasi dan margin di seluruh industri.
Mengapa Kelebihan Kapasitas Memperlambat Kasus Baja Ramah Lingkungan
Masalah utilisasi ini adalah inti mengapa baja hijau belum menjadi prioritas komersial utama. Peta Jalan Industri Baja Malaysia menunjukkan potensi kapasitas hulu yang mencapai sekitar 2,8 kali lipat dari perkiraan permintaan domestik tahun 2030 — sekitar 40,8 juta ton kapasitas berbanding 14,7 juta ton permintaan. Utilisasi di seluruh rantai nilai pada tahun 2023 sangat bervariasi menurut produk, tetapi berada jauh di bawah rata-rata global 96% tahun itu, dengan beberapa segmen beroperasi jauh lebih rendah. Utilisasi rendah melemahkan pengembalian aset yang ada dan menyisakan lebih sedikit modal untuk meningkatkan atau mendekarbonisasi aset tersebut.
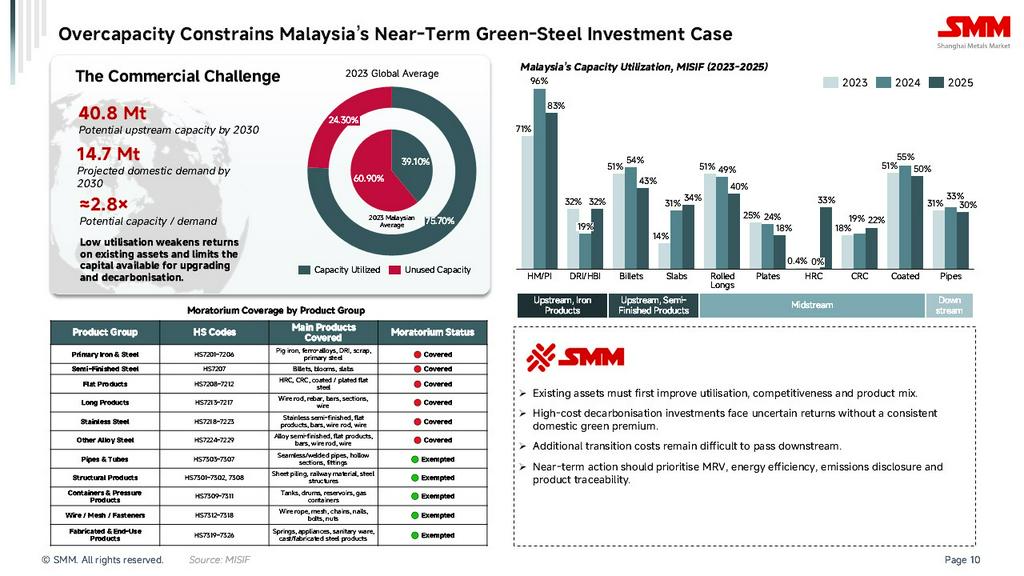
Pembuat kebijakan menanggapinya dengan moratorium kapasitas yang mencakup sebagian besar kategori baja primer dan setengah jadi (kode HS 7201–7229 — besi kasar, billet, slab, produk datar dan panjang, baja paduan dan baja tahan karat), sambil mengecualikan kategori hilir seperti pipa, produk struktural, kontainer, dan barang fabrikasi. Itu menandai pergeseran fokus dari memperluas output ke meningkatkan utilisasi, daya saing, dan bauran produk.
Untuk saat ini, prioritas jangka pendek pabrik adalah optimalisasi: meningkatkan utilisasi dan bauran produk, karena investasi dekarbonisasi berbiaya tinggi memberikan pengembalian yang tidak pasti tanpa premi hijau domestik yang konsisten, dan biaya transisi tambahan sulit dibebankan ke hilir. Langkah jangka pendek yang praktis justru berfokus pada pengukuran, pelaporan, verifikasi (MRV) dan ketertelusuran produk.
Enam Kekuatan yang Sudah Mendorong Transisi Maju
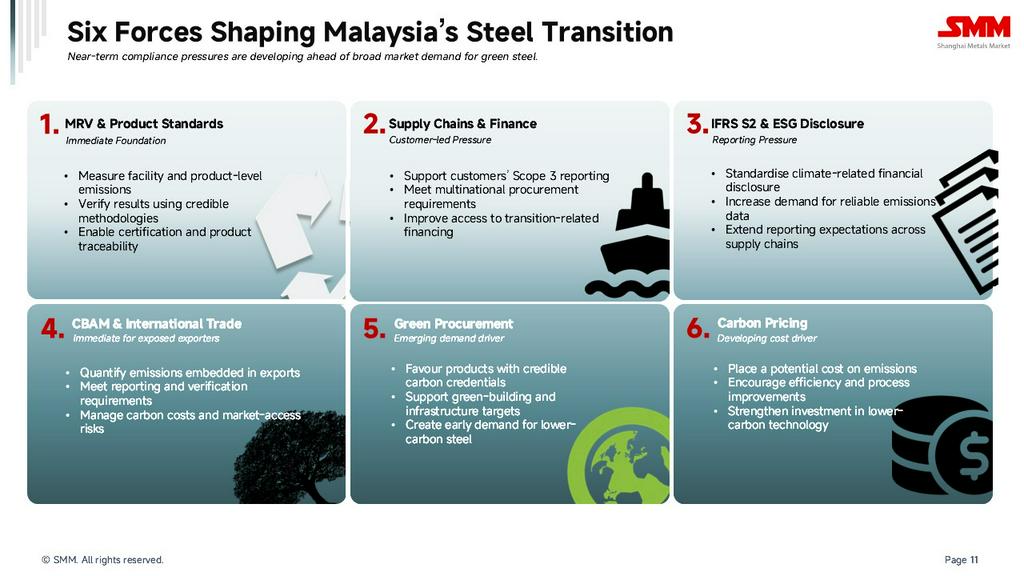
Bahkan tanpa pemicu komersial langsung, enam tekanan sedang menyatu pada pabrik-pabrik di Malaysia, kira-kira dalam urutan urgensi berikut:
- MRV & standar produk — fondasi langsung. Tanpa pengukuran, verifikasi, dan ketertelusuran emisi yang konsisten, tidak ada klaim rendah karbon yang dapat diakui oleh pelanggan.
- Tekanan rantai pasok dan keuangan — pembeli multinasional semakin membutuhkan data emisi pemasok untuk pelaporan Scope 3 mereka sendiri, dan lembaga keuangan mulai mempertimbangkan kinerja iklim dalam keputusan pinjaman dan investasi.
- IFRS S2 dan pengungkapan ESG yang lebih luas — seiring perusahaan meningkatkan pelaporan iklim mereka sendiri, ekspektasi tersebut meluas hingga ke rantai pasok mereka.
- CBAM dan perdagangan internasional — sudah berdampak langsung bagi eksportir yang terpapar ke UE, dan sinyal bahwa emisi yang terkandung menjadi bagian dari akses pasar secara umum, bukan hanya penetapan harga.
- Pengadaan hijau — pendorong permintaan yang baru muncul, karena bangunan hijau, infrastruktur, dan proyek multinasional mulai mengutamakan bahan dengan kredensial karbon yang kredibel.
- Penetapan harga karbon — masih merupakan pendorong biaya yang berkembang, tetapi akan langsung memperkuat justifikasi finansial untuk peningkatan efisiensi dan teknologi rendah karbon.
Dari enam kekuatan ini, belum ada yang sepenuhnya matang secara mandiri, namun bersama-sama mengarah pada kebutuhan jangka pendek yang sama: data karbon yang kredibel dan dapat diverifikasi. Itulah sebabnya transisi Malaysia kemungkinan akan dimulai dengan pengukuran dan kepatuhan, sementara dekarbonisasi lebih dalam ditingkatkan kemudian seiring kinerja karbon mulai diterjemahkan menjadi keuntungan dalam pembiayaan, pengadaan, dan akses pasar.
Gambaran Besar
Industri baja Malaysia tidak kekurangan permintaan, dan tidak sekadar kelebihan pasokan — keseimbangannya tidak merata, dengan pertumbuhan nyata di beberapa produk dan kelebihan kapasitas struktural di produk lain, ketergantungan impor yang nyata pada baja datar disertai posisi ekspor bersih pada produk panjang dan setengah jadi. Kompleksitas itulah yang membuat pembangunan data kredibel, standar bersama, dan koordinasi lintas industri antara produsen, pengguna hilir, pembuat kebijakan, dan penyandang dana menjadi jauh lebih penting dibandingkan keputusan investasi masing-masing pabrik baja. Forum regional — termasuk ASEAN Ferrous Summit yang diselenggarakan SMM, dijadwalkan di Kuala Lumpur pada November ini — mulai menjadi salah satu wadah tempat koordinasi itu mulai terbentuk.
Sumber data yang dirujuk: MISIF, SEAISI, DOSM, Worldsteel, MIDA, GTT, SMM.