Berita SMM, 21 Agustus:
Baru-baru ini, pasar tembaga London Metal Exchange (LME) mengalami short squeeze yang mendadak. Harga tembaga melonjak, mendekati rekor tertinggi, dan premi (Back) harga spot LME terhadap kontrak 3M sempat melebar ke level tertinggi dalam hampir lima tahun. Di permukaan, kenaikan ini tampak kuat; namun, menelusuri seluruh rangkaian peristiwa menunjukkan bahwa hal itu tidak tanpa peringatan—dari ekspektasi tarif yang meningkat pada akhir Mei, hingga pergeseran abnormal dalam persediaan dan struktur warrant pada Juli, dan kemudian hingga pengiriman terkonsentrasi dan normalisasi pada Agustus. Short squeeze ini sebenarnya adalah hasil dari resonansi dalam jendela waktu tertentu di antara ekspektasi tarif, pemotongan produksi di Afrika, kedatangan tembaga impor yang tidak mencukupi di pelabuhan, dan efek tanggal penyerahan.
1. Ekspektasi Tarif Memaas, Memperkuat Efek Siphon Amerika Utara (Akhir Mei hingga Juli)
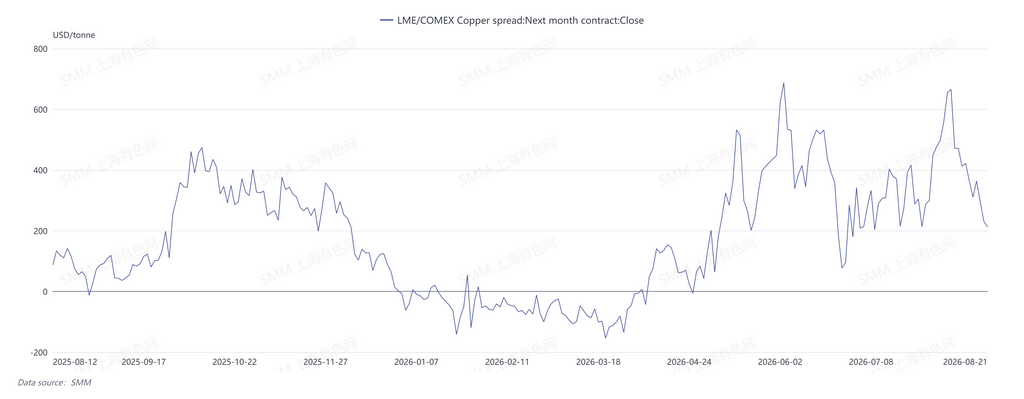
Pada akhir Mei, seiring kebijakan tarif tembaga AS yang lambat terrealisasi, selisih harga antara LME dan COMEX kemali melebar. Efek sifon pasar Amerika Utara terhadap sumer daya tembaga yang tersedia secar global semkin kuat. Sejumlah tembaga yang dapt diserahkan ditarik ke gudang-gudang AS dan konsumsi penggunaan akhir, mempertat pasokan yang dapt diserahkan di gudang LME di Asia dan Eropa. Meskipun perubahan struktural ini tidak segera memicu pergerakan harga, perubahan ini telah menyiapkan panggung.
Sementara itu, di tengah konflik geopolitik yang sedang berlangsung, biaya seperti asam sulfat dan energi tetap tinggi, menyebapkan pemotongan produksi tembaga SX-EW di Afrika. Ekspektasi di pasar Tiongkok terhadap pasokan tembaga impor yang tersedia ketat yang tiba dari Juli hinga Agustus mulai terealisasi secara bertahap, dengan rasio arbitrase impor menguat pada saat itu. Setelah memasuki Juli, premi warrant tembaga impor Tiongkok dan premi B/L naik bersamaan.
2. Sinyal Muncul: Perjeseran Abnormal dalam Persediaan dan Struktur Warrant (Pertengahan hingga A khir Juli)
Pada pertengahan hingga akhir Juli, pasar terus mengeluarkan beberapa sinyal kunci yang menunjukan akan terjadinya short squeeze.
Pada 16 Juli, persediaan tembaga LME turun menjadi 296.600 mt, menembus di bawah ambang 300.000 mt; selama periode yang sama, persediaan sosial katoda tembaga Tiongkok turun menjadi 123.400 mt. Persediaan di kedua pasar utama menurun secar bersamaan, menunjukan bahwa pasokan tembaga yang tersedia secar global sudah ketat.
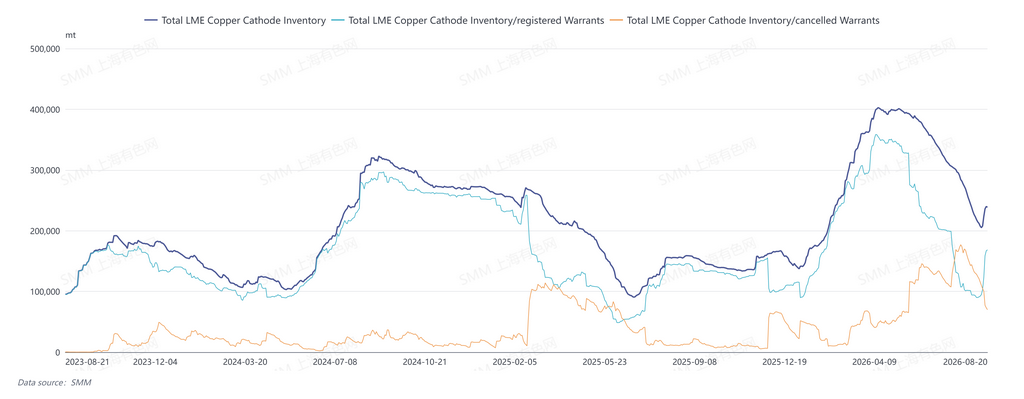
Pada 21 Juli, persediaan tembaga LME semakuin turun menjadi 284.200 mt, di mana warrant terdaftar hanya 107.200 mt, sementara warrant yang dibatalkan sebanyak 177.000 mt, mendoron rasio warrant yang dibatalkan menjadi 62,29%. Selain gudang di AS, warrant yang dibatalkan terutama terkonsentrasi di gudang-gudang di Asia. Meskipun beberapa kargo ditarik ke pasar Tiongkok, kedatangan aktual di pelabuhan terbatas—menurut data bea cukai terbaru, Tiongkok mengimpor 245.000 mt katoda tembaga pada Juli 2026, turun 13,77% MoM dan turun 2,27% YoY.
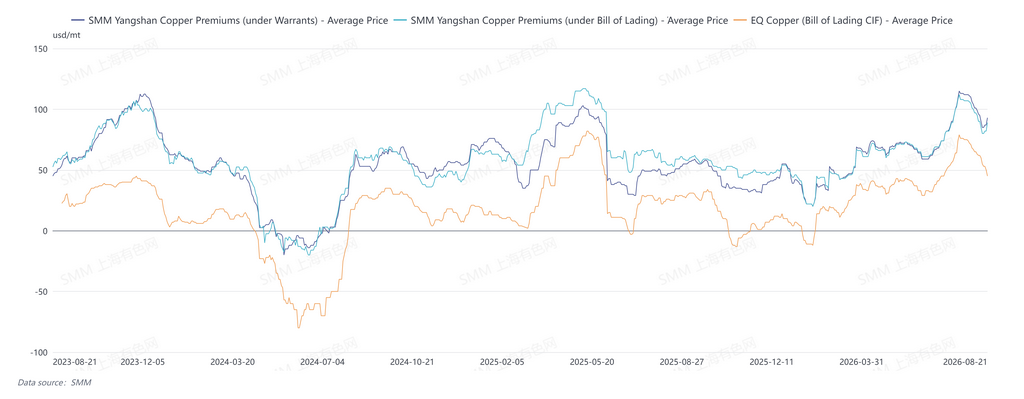
Pada 22 Juli, rata-rata premi warrant tembaga Yangshan SMM adalah $115/mt, rata-rata premi B/L tembaga Yangshan adalah $112/mt, dan rata-rata premi CIF China EQ tembaga adalah $79/mt, dengan ketiga indikator mencapai tertinggi baru untuk tahun ini. Kenaiakan premi yang luas ini menunjukan bahwa ekspektasi pasokan dan permintaan yang ketat di pasar tembaga impor Tiongkok telah sepenuhnya tercermin di level spot.
3. Persediaan Menyentuh Dasar dan Jendela Ekspor Terbuka Sebentar
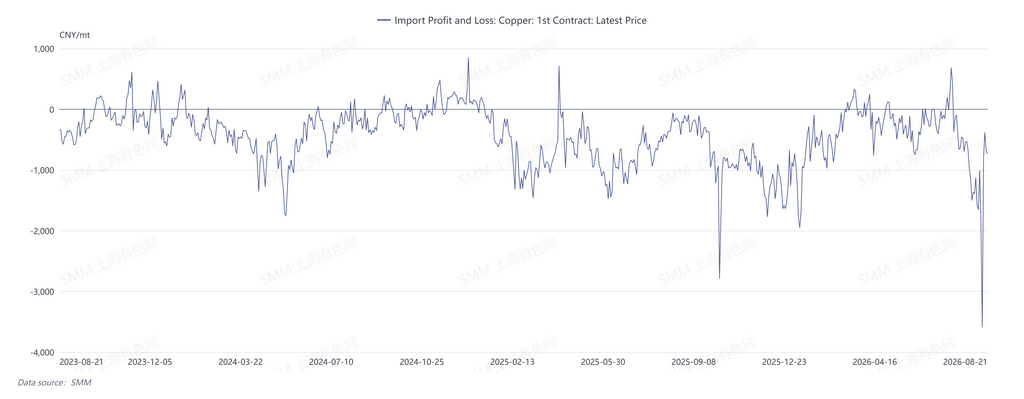
Dari akhir Juli hinga awal Agustus, persediaan tembaga LME semakin menurun, struktur backwardation dalam kontrak jangka pendek secara bertahap melebar, dan rasio arbitrase impor katoda tembaga Tiongkok terus memburuk, membuka jendela ekspor sebentar. Namun, hal ini bertepatan dengan periode perawatan di pabrik peleburan domestik, dan kontrak Agustus mendekati tanggal penyerahan. Dalam praktiknya, hanya volume kecil ekspor katoda tembaga yang mengalir ke zona bebas Tiongkok—sementara jendela ekspor terbuka, pasokan yang dapt diekspor sangat tidak mencukupi, sehingga sulit untuk mengompensasi kekurangan pasokan yang dapat diserahkan di sisi LME.
4. Short Squeeze Terjadi: Pasokan yang Dapat Diserahkan Ketat Memicu Pelebaran Tajam pada Back (Pertengahan Agustus)
Pada 13 Agustus, persediaan LME turun ke level terendah periode sebesar 205.000 mt. Pada tangal penyerahan 17 Agustus, karena kekurangan parah warrant yang dapt diserahkan, terjadilah short squeeze di pasar, dan struktur Back dari kontrak Cash LME terhadap 3M tiba-tiba melebar hinga setinggi $553/mt. Pada hari yang sama, kontrak berjangka 3M LME sempat melonjak hinga $14.396/mt, mendekati rekor tertinggi.
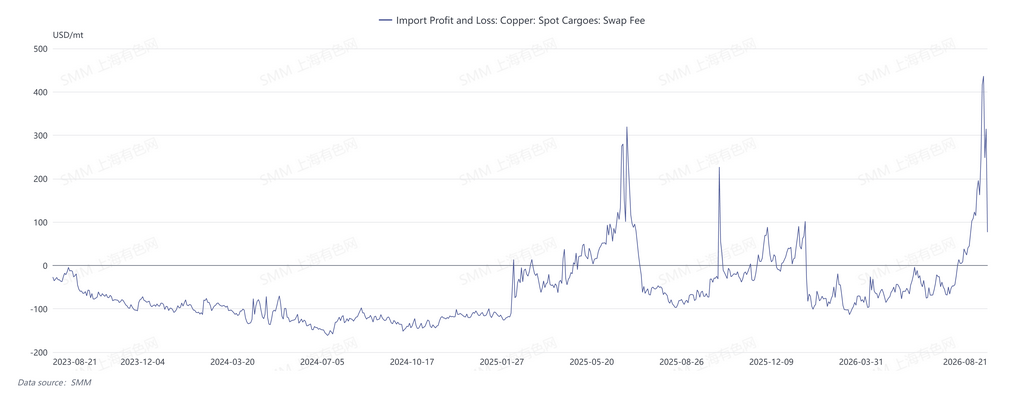
Banyak kontradiksi yang terakumulasi sebelumnya dillepaskan secar terkonsentrasi pada periode kunci tangal penyerahan, membentuk klimaks dari putaran pergerakan ini. Hal ini juga menunjukan dari sudut lain bahwa pelebaran Back bukanlah backwardation struktur kurva, melainkan squeeze jangka pendek yang dipicu oleh mendekatnya tangal penyerahan dan kekurangan pasokan yang dapt diserahkan.
5. Pengiriman Terkonsentrasi ke Gudang Penyerahan dan Normalisasi Pasar (17 hinga 20 Agustus)
Struktur backwardation yang tingi segera memicu reaski berantai dari pengiriman arbitrase ke gudang penyerahan. Dari 17 hinga 19 Agustus, hanya dalam tiga hari perdagangan, persediaan LME meningkat kumulatif sebanyak 32.000 mt, dan rasio warrant yang dibatalkan dengan cepat mundur dari tertinggi 62,29%—berarti bahwa sejumlah besar warrant yang sebelumnya dibatalkn didaftar ulang sebagai warrant yang dapt diserahkan, dan harga tembaga kemudain mundur dari level tertinggi.
Pada 20 Agustus, premi kontrak spot LME terhadap 3M telah mundur secara signifikan. Pada hari itu, total persediaan LME melonjak kembali menjadi 238.600 mt, termasuk 168.600 mt warant terdaftar dan 70.000 mt warant yang dibatalkan, dengan rasio warant yang dibatalkn turun menjadi 29,33%. Menurut wilayah, persediaan adalah 114.100 mt di Asia, 18.300 mt di Eropa, dan 106.200 mt di Amerika Utara. Pasar tampaknya secar bertahap kembali ke "normal": paritas impor pulih, struktur backwardation LME menyempit, dan fluktuasi premi tembaga impor Tiongkok relatif stabil. Namun, kembalinya ini lebih disebapkan oleh kembalinya warant yang diakibatkan oleh pengiriman terkonsentrasi ke gudang, bukan karena perbaikan fundam ntal dalam fundam ntal pasokan-permintaan.
6. Prospek: Kembali Sementara dan Risiko Potensial Berdampingan
Pasar tembaga LME saat ini telah mengalami siklus lengkap "squeeze → pengiriman ke gudang → kembali." Di permukaan, struktur backwardation tinggi telah berkurang, persediaan telah melonjak, dan sentimen pasar telah stabil. Namun, perlu berhati-hati bahwa faktor-faktor berikut ini masih dapat memicu fluktuasi selanjutnya:
Pertama, persediaan tetap pada level rendh, dengan persediaan regional sangat tidak seimbang. Meskipun persediaan LME dan SHFE telah melonjak, mereka masih pada level rendah secar historis, meningalkan ruang penyangga yang terbatas untuk pasokan yang dapt diserahkan. Persediaan LME kini sangat terkonsnstrasi di Amerika Utara dan Asia, sementar persediaan yang dapt diserahkan di Eropa sangat rendh. Setiap guncangan permintaan atau pasokan yang melebihi ekspektasi dapt memicu pergerakan pasar struktural lagi.
Kedua, tarif tembaga AS masih menunggu. Ini adalh pemicu awal dari pergerakan pasar saat ini dan juga variabel yang palng tidak pasti. Begitu kebijakan tarif diimplementasikan, akan langsung mempengaruhi aliran logistik tembaga global dan distribusi regional persediaan LME, berpotensi memicu arbitrase lintas pasar dan anomali struktural lagi.
Ketiga, keberlanjutan penyempitan backwardation dipertanyakan. Pullback sat ini dalam backwardation terutama disebapkan oleh kembalinya warant dari pengiriman terkonsentrasi ke gudang, bukan karena perbaikan fundam ntal dalam fundam ntal pasokan-permintaan.
Secara ringkas, skenario squeeze tembaga LME putaran saat ini adalah peristiwa khas yang dipicu oleh resonansi ekspektasi tarif, pemotongan produksi di Afrika, kedatangan impor yang tidak mencukupi, dan efek tanggal penyerahan dalam jendela waktu tertentu. Meskipun pasar untuk sementara telah kembali normal, kontradiksi yang mendasarinya belum sepenuhnya terselesaikan. Prospeknya masih memerlukan pemantauan terus-menerus terhadap dua tema utama: struktur persediaan dan kebijakan tarif.