Sejak awal Agustus, pasar sel surya Tiongkok mengalami pembalikan tajam. Harga sel TOPCon mencapai titik terendah pada akhir Juli dan pulih dengan cepat. Dibandingkan titik terendah yang terlihat dari akhir Juli hingga awal Agustus, harga arus utama per 18 Agustus telah naik lebih dari 20% di berbagai format utama, dengan kenaikan pada beberapa spesifikasi mendekati 30%.
Kenaikan ini awalnya didukung oleh batas bawah biaya yang meningkat. Namun, sejak pertengahan Agustus, laju kenaikan harga jelas melampaui apa yang dapat dijelaskan hanya oleh pemulihan biaya. Setelah penerapan kebijakan Section 232 AS, ekspektasi pengadaan lebih awal di seluruh rantai pasok yang melayani pasar AS semakin menguat. Para pedagang semakin menjadi pembeli marginal sel berharga lebih tinggi, sehingga semakin memperbesar kenaikan di pasar spot.
Sebaliknya, produsen modul domestik masih enggan menerima harga sel tinggi saat ini. Artinya, meskipun pasar didukung oleh jendela kebijakan dan penumpukan stok terkait ekspor, apakah kenaikan ini dapat berkembang dari pergerakan jangka pendek menjadi tren naik yang lebih berkelanjutan pada akhirnya akan bergantung pada apakah biaya sel yang lebih tinggi dapat diteruskan ke harga modul dan apakah permintaan domestik dapat mengambil alih setelah jendela ekspor yang didorong kebijakan mulai berakhir.
Kondisi Pasar Saat Ini: Pemulihan Biaya Menetapkan Batas Bawah, Penumpukan Stok Ekspor Memperbesar Kenaikan
Pasar mulai berbalik dengan cepat pada Agustus. Menurut data SMM, per 18 Agustus, kisaran harga arus utama untuk sel TOPCon G12R, M10, dan G12 masing-masing naik menjadi RMB 0,316-0,367/W, RMB 0,316-0,367/W, dan RMB 0,319-0,352/W. Penawaran untuk sebagian sel G12R dan M10 sempat mencapai sekitar RMB 0,38/W.
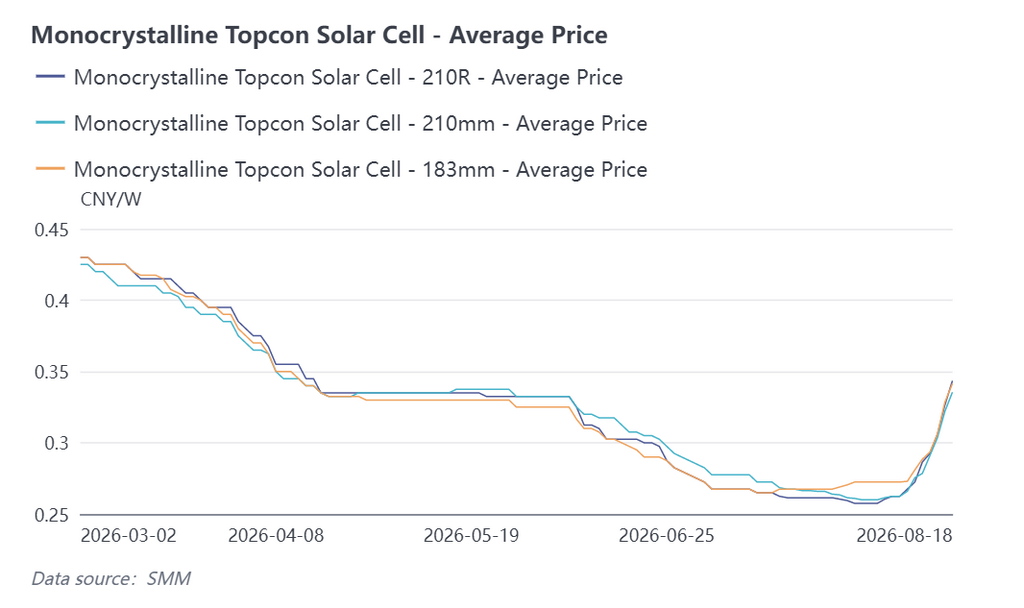
Biaya memberikan fondasi awal bagi pemulihan. Sejak akhir Juli, ekspektasi yang lebih kuat akan kenaikan harga polisilikon, pemulihan cepat harga wafer, serta kenaikan biaya pasta perak dan bahan pembantu lainnya telah bersama-sama mengangkat batas bawah biaya sel surya dan memperkuat kemauan produsen untuk mempertahankan penawaran.
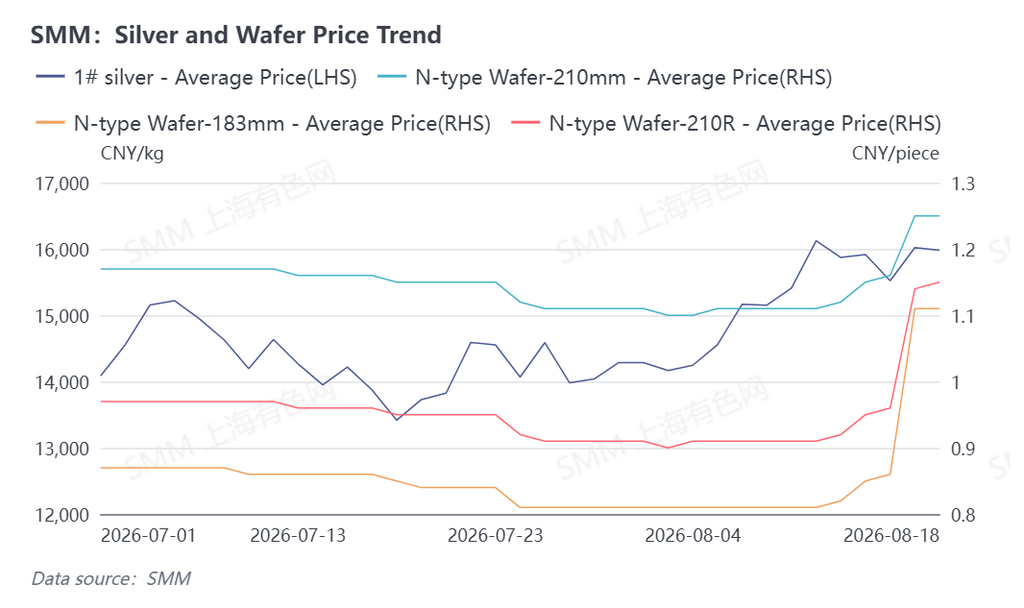
Namun, pergerakan biaya sebagian besar dapat menjelaskan mengapa harga mampu pulih dari level rendah; hal ini tidak sepenuhnya menjelaskan laju kenaikan sejak pertengahan Agustus. Pendorong yang lebih kuat di balik akselerasi tersebut adalah ekspektasi pengadaan di muka yang meningkat pesat setelah penerapan kebijakan Section 232 AS.
Pada 6 Agustus, Amerika Serikat secara resmi mengumumkan kebijakan Section 232 yang mencakup polisilikon dan turunannya. Kebijakan tersebut menetapkan harga impor minimum US$0,22/W untuk sel surya dan US$0,38/W untuk modul surya. Kebijakan ini akan berlaku pada pukul 00.01 Waktu Timur AS pada 4 Desember 2026 untuk produk tercakup yang dimasukkan untuk konsumsi atau dikeluarkan dari gudang untuk konsumsi. Beberapa turunan polisilikon yang tercantum dalam pengumuman tersebut juga akan dikenakan bea ad valorem tambahan.
Periode transisi antara pengumuman dan implementasi telah mendorong pengadaan lebih awal dan penumpukan stok di seluruh rantai pasok surya Asia yang melayani pasar AS. Berdasarkan pola transaksi saat ini, permintaan tambahan ini menjadi pendorong marginal yang semakin penting di pasar spot.
Menurut umpan balik dari pedagang rantai pasok yang disurvei oleh SMM, permintaan penumpukan stok sel surya di pasar dapat mencapai sekitar 15-20 GW selama jendela kebijakan, dengan pedagang juga muncul sebagai pembeli utama sebagian material berharga lebih tinggi.
Penting untuk ditekankan bahwa angka 15-20 GW tetap merupakan estimasi survei industri dan ekspektasi pasar. Angka ini tidak mewakili volume yang telah dikontrak, dibayar di muka, dijadwalkan pengirimannya, atau diekspor. Hanya jika bagian signifikan dari ekspektasi permintaan ini pada akhirnya berubah menjadi pesanan pembelian aktual, hal tersebut akan secara material memengaruhi arus pengiriman sel jangka pendek dan inventaris spot.
Produsen Modul: Permintaan Domestik Mungkin Mengambil Alih, tetapi Penerimaan terhadap Harga Sel Tinggi Tetap Terbatas
Dibandingkan pedagang, produsen modul domestik masih berhati-hati dalam membeli sel berharga tinggi.
Di satu sisi, permintaan proyek domestik diperkirakan membaik pada kuartal IV, yang dapat mendukung pemulihan bertahap dalam jadwal produksi modul dan pengadaan sel. Di sisi lain, produsen modul tetap dibatasi oleh harga tender pasar akhir, imbal hasil proyek, dan posisi inventaris mereka. Saat ini, produsen modul umumnya memandang RMB 0,33-0,35/W sebagai kisaran pengadaan yang lebih dapat diterima untuk sel surya.
Dalam hal penerusan biaya, sel surya merespons relatif cepat pada putaran kenaikan harga saat ini, tetapi apakah harga modul dapat naik bersamaan masih belum pasti. Jika harga jual modul tidak dapat menyerap kenaikan biaya sel, produsen modul lebih mungkin menunda pengadaan, mengurangi inventaris pengaman, memprioritaskan sel produksi internal, atau menyesuaikan jadwal produksi daripada terus mengejar pasokan eksternal berharga lebih tinggi.
Hal ini kemungkinan menyebabkan segmentasi pasar yang lebih besar. Produsen sel dengan pesanan ekspor yang terjamin dapat mempertahankan penawaran yang lebih kuat, sementara pesanan domestik standar dan format yang pasokannya lebih melimpah dapat tetap mengalami tekanan harga dari produsen modul.
Akibatnya, kenaikan saat ini lebih mungkin tetap bersifat struktural daripada berkembang menjadi kenaikan serempak di semua format dan semua produsen.
Mengapa Pertengahan Oktober Dapat Menjadi Titik Balik Utama?
Perlu dicatat bahwa kebijakan Section 232 tidak memberikan jendela impor tanpa batas sebelum implementasi. Proklamasi presiden AS juga menyatakan bahwa jika Menteri Perdagangan menetapkan bahwa suatu perusahaan telah menimbun polisilikon atau turunannya sebelum kebijakan berlaku, departemen tersebut dapat berkoordinasi dengan U.S. Customs and Border Protection untuk menerapkan pembatasan impor.
Oleh karena itu, pengadaan lebih awal oleh pedagang tidak boleh dianggap bebas risiko. Bagaimana otoritas AS membedakan antara persiapan inventaris normal dan penimbunan untuk menghindari kebijakan, serta seberapa ketat ketentuan tersebut pada akhirnya ditegakkan, juga dapat memengaruhi arus pengiriman aktual.
Kebijakan Section 232 dijadwalkan berlaku pada 4 Desember 2026. Menurut umpan balik pedagang, pengaturan pengiriman dari Tiongkok atau pusat produksi utama Asia lainnya, penyelesaian angkutan laut, dan penyelesaian proses bea cukai AS umumnya membutuhkan setidaknya sekitar 40-45 hari.
Dihitung mundur dari tanggal implementasi, pengiriman yang ditujukan untuk masuk ke AS sebelum kebijakan baru berlaku mungkin perlu berangkat sekitar pertengahan Oktober untuk memberikan buffer logistik yang lebih memadai. Dari sudut pandang pengadaan, semakin dekat pasar menuju pertengahan Oktober, semakin sedikit waktu yang tersisa untuk mengatur pesanan ekspor baru, yang secara bertahap dapat mengurangi kesediaan pedagang untuk mengejar harga lebih tinggi.
Dengan asumsi tidak ada perubahan besar pada kondisi logistik, pola pembelian pedagang, atau aturan implementasi AS selanjutnya, pasar dapat mengikuti pola dasar di mana penumpukan stok terkait ekspor terus mendukung pesanan dan harga sepanjang Agustus dan September. Ketika jendela pengiriman yang tersedia menyempit dan risiko kepatuhan meningkat pada Oktober, permintaan baru dapat menurun secara bertahap. Jika pengadaan ekspor tambahan melemah secara material pada pertengahan hingga akhir Oktober, produsen modul domestik dapat kembali lebih berpengaruh dalam menetapkan harga sel surya.
Prospek Kuartal IV: Permintaan Domestik Dapat Memberikan Batas Bawah, tetapi Risiko Koreksi Meningkat Setelah Oktober
Dari perspektif penawaran-permintaan, pasar sel surya dapat melihat dua fase permintaan yang berbeda pada kuartal IV.
Fase pertama adalah pengadaan terkonsentrasi yang terkait dengan ekspor lebih awal. Pesanan semacam itu cenderung dirilis dengan cepat dan sangat sensitif terhadap waktu pengiriman. Pedagang mungkin bersedia membayar premi tertentu untuk mengamankan produk dalam jendela kebijakan yang tersedia, membantu mengurangi inventaris di produsen sel dan memberikan dukungan berkelanjutan pada harga.
Fase kedua akan lebih bergantung pada permintaan domestik. Pengiriman proyek kuartal IV dapat meningkatkan jadwal produksi modul dan, secara teori, meningkatkan konsumsi sel surya. Namun, produsen modul domestik jauh lebih sensitif terhadap biaya dibandingkan pedagang yang membeli dalam jendela ekspor yang terbatas waktu. Pengadaan mereka lebih erat terkait dengan kebutuhan produksi langsung, dan mereka kurang bersedia menyerap harga tinggi.
Dengan kata lain, permintaan domestik yang lebih kuat dapat memberikan dukungan batas bawah, tetapi mungkin tidak cukup untuk mempertahankan harga tinggi yang tercipta selama jendela pengadaan yang didorong ekspor.
Berdasarkan logika ini, SMM memperkirakan harga sel surya tetap relatif kuat sepanjang Agustus dan September, sementara momentum kenaikan dapat melemah secara bertahap setelah memasuki Oktober. Jika pesanan ekspor baru mulai menurun sejak awal Oktober sementara produsen modul terus menolak harga lebih tinggi, kemungkinan penurunan harga transaksi akan meningkat pada pertengahan hingga akhir Oktober.
Skala koreksi akan bergantung pada volume aktual yang dibeli pedagang, produksi tambahan dari produsen sel, dan kekuatan permintaan modul domestik.
Pada saat yang sama, jika bagian signifikan dari ekspektasi permintaan penumpukan stok 15-20 GW berubah menjadi pembelian pedagang tetapi konsumsi hilir pada akhirnya tertinggal dari laju penumpukan inventaris sebelumnya, tekanan stok dapat meningkat setelah jendela kebijakan ditutup.
Jika sebagian material tetap berada di inventaris pedagang atau gudang luar negeri, permintaan pengisian ulang stok saluran berikutnya secara efektif mungkin telah ditarik lebih awal, berpotensi semakin melemahkan pesanan ekspor pada November dan Desember.
Tiga Indikator untuk Dipantau
Pertama, perubahan volume dan harga pembelian sel surya oleh produsen modul. Jika transaksi berharga lebih tinggi tetap terkonsentrasi di kalangan pedagang sementara produsen modul terus melakukan pengadaan hanya secara tepat waktu dengan inventaris rendah, kenaikan ini masih akan kekurangan dukungan hilir yang berkelanjutan.
Kedua, inventaris produsen sel dan jadwal produksi. Jika produsen meningkatkan output dengan cepat sebagai respons terhadap pesanan ekspor yang lebih kuat, tetapi produksi tambahan menghadapi permintaan ekspor yang lebih lemah setelah Oktober, inventaris dapat mulai menumpuk lagi dan memperbesar tekanan harga turun.
Ketiga, divergensi pesanan antarformat sel. Produk efisiensi tinggi dan format yang lebih cocok untuk permintaan ekspor dapat tetap relatif kuat, sementara produk yang pasokannya lebih melimpah dan terutama melayani pasar domestik dapat merasakan tekanan harga dari produsen modul lebih awal.
Secara keseluruhan, dampak pasar yang didorong Section 232 saat ini terhadap sektor sel surya Tiongkok dapat diringkas sebagai “pengurangan stok yang dipimpin ekspor dalam jangka pendek, pergeseran pendorong permintaan sekitar Oktober, dan kembali ke fundamental domestik pada kuartal IV.”
Dengan pedagang yang masih mendorong porsi signifikan pengadaan berharga tinggi dan produsen modul belum secara luas menerima harga sel saat ini, kenaikan ini tetap jelas bersifat siklikal dan struktural. Ketika jendela pengadaan lebih awal menyempit setelah pertengahan Oktober, risiko koreksi harga sel surya kemungkinan meningkat secara material.