Pada semester pertama 2026, pasar sel baterai ESS global mempertahankan pertumbuhan tinggi dan kondisi keseimbangan yang ketat. Didorong oleh efek limpahan dari lonjakan pesanan ESS skala utilitas di dalam dan luar Tiongkok sejak semester kedua tahun lalu, kapasitas yang ada menghadapi tekanan pengiriman yang luar biasa. Dari Januari hingga Juni, produsen sel mempercepat jadwal produksi, mendorong total produksi sel ESS industri kumulatif ke 437,8 GWh, dengan rata-rata laju pertumbuhan majemuk bulanan 6%. Meskipun laju produksi meningkat signifikan, inventaris sel industri secara keseluruhan tetap pada level yang sangat rendah dan terus berada dalam fase pengosongan stok. Total inventaris industri saat ini hanya sekitar 28 GWh, dan periode cakupan inventaris telah tertekan drastis menjadi 0,36 bulan.
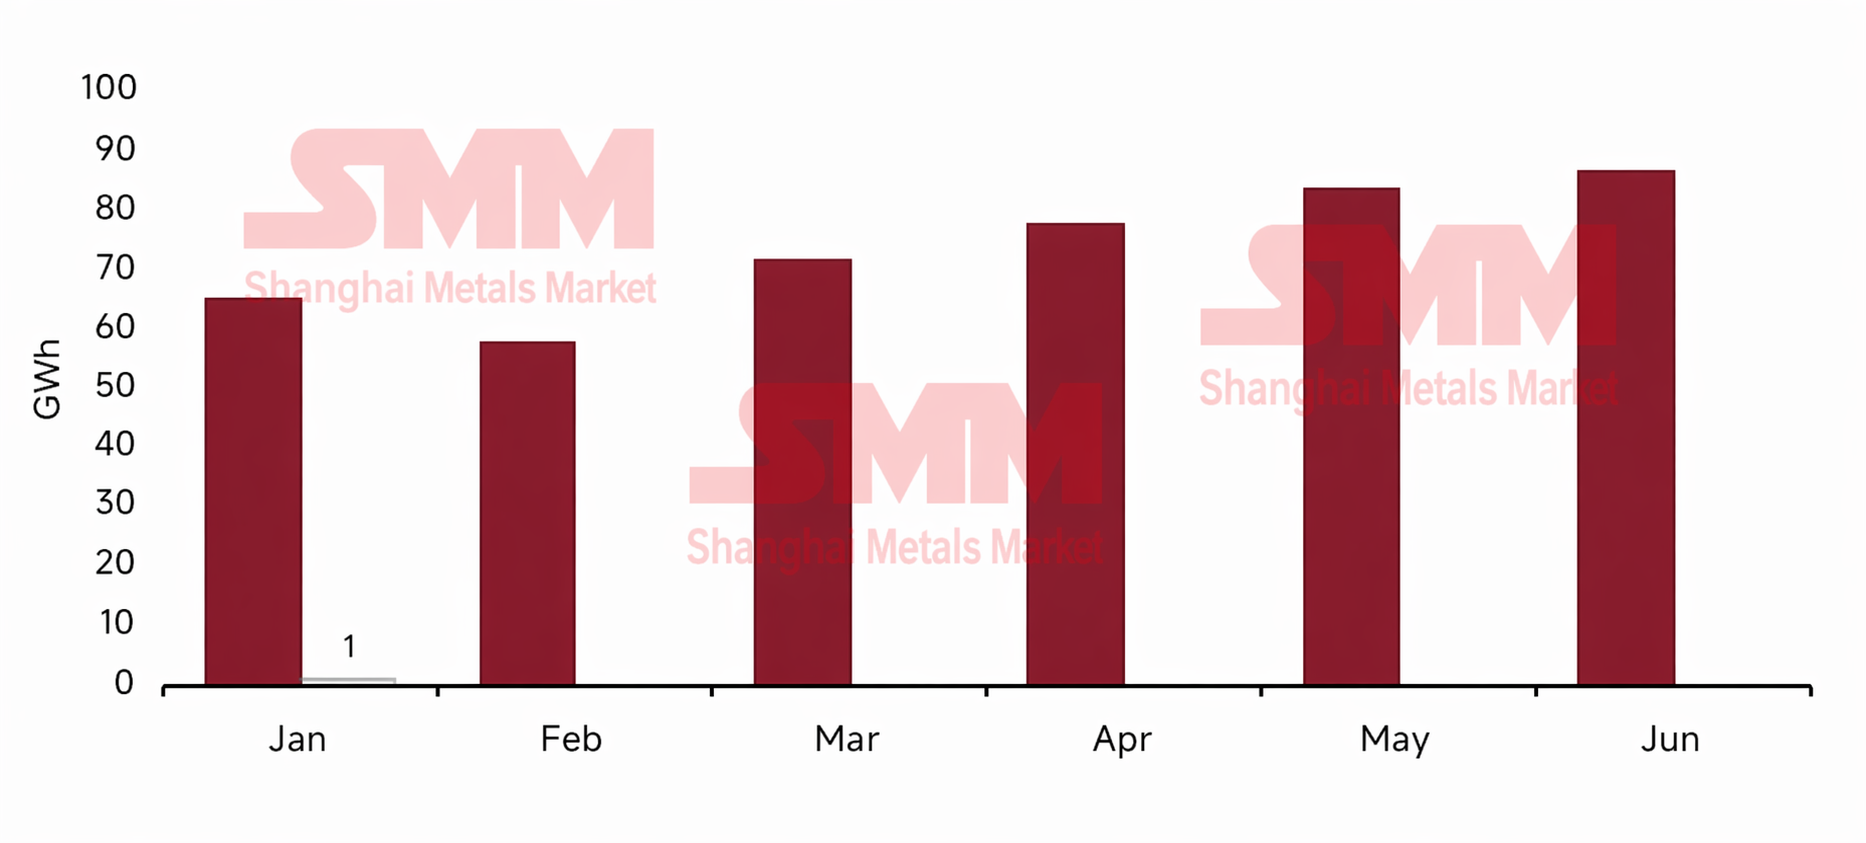
Keseimbangan pasokan-permintaan kapasitas yang ketat secara langsung membatasi ruang pemesanan pelaku lapis atas. Tunggakan pesanan bagi sebagian besar perusahaan lapis pertama dan kedua kini telah melampaui kuartal III tahun ini, dan beberapa pemain terkemuka bahkan telah menandatangani pesanan hingga 2027, membuat kargo spot sangat langka. Dari Januari hingga Mei, total pengiriman sel ESS mencapai 366 GWh dan terus meningkat dari bulan ke bulan sejak Tahun Baru Imlek. Perlu dicatat bahwa pasar semula memperkirakan pengiriman akan mengalami penurunan bertahap setelah tenggat penyambungan ke jaringan konvensional (30 Maret) dan pemotongan rabat pajak ekspor pada bulan April. Namun, dengan melimpahnya kontrak jangka panjang dan kapasitas yang menyentuh batas atas, kemacetan pengiriman sepenuhnya beralih ke sisi pasokan, menyebabkan laju pengiriman tahun ini tak mengikuti pola historis penurunan setelah kenaikan cepat. Lebih lanjut, didorong oleh peningkatan permintaan ESS residensial di luar Tiongkok, pangsa sel ESS residensial kembali menanjak ke sekitar 14%, dan peta jalan teknologi semakin dipercepat menuju kapasitas lebih besar, secara bertahap berevolusi dari ukuran tradisional 100Ah ke 314Ah, bahkan 392Ah.
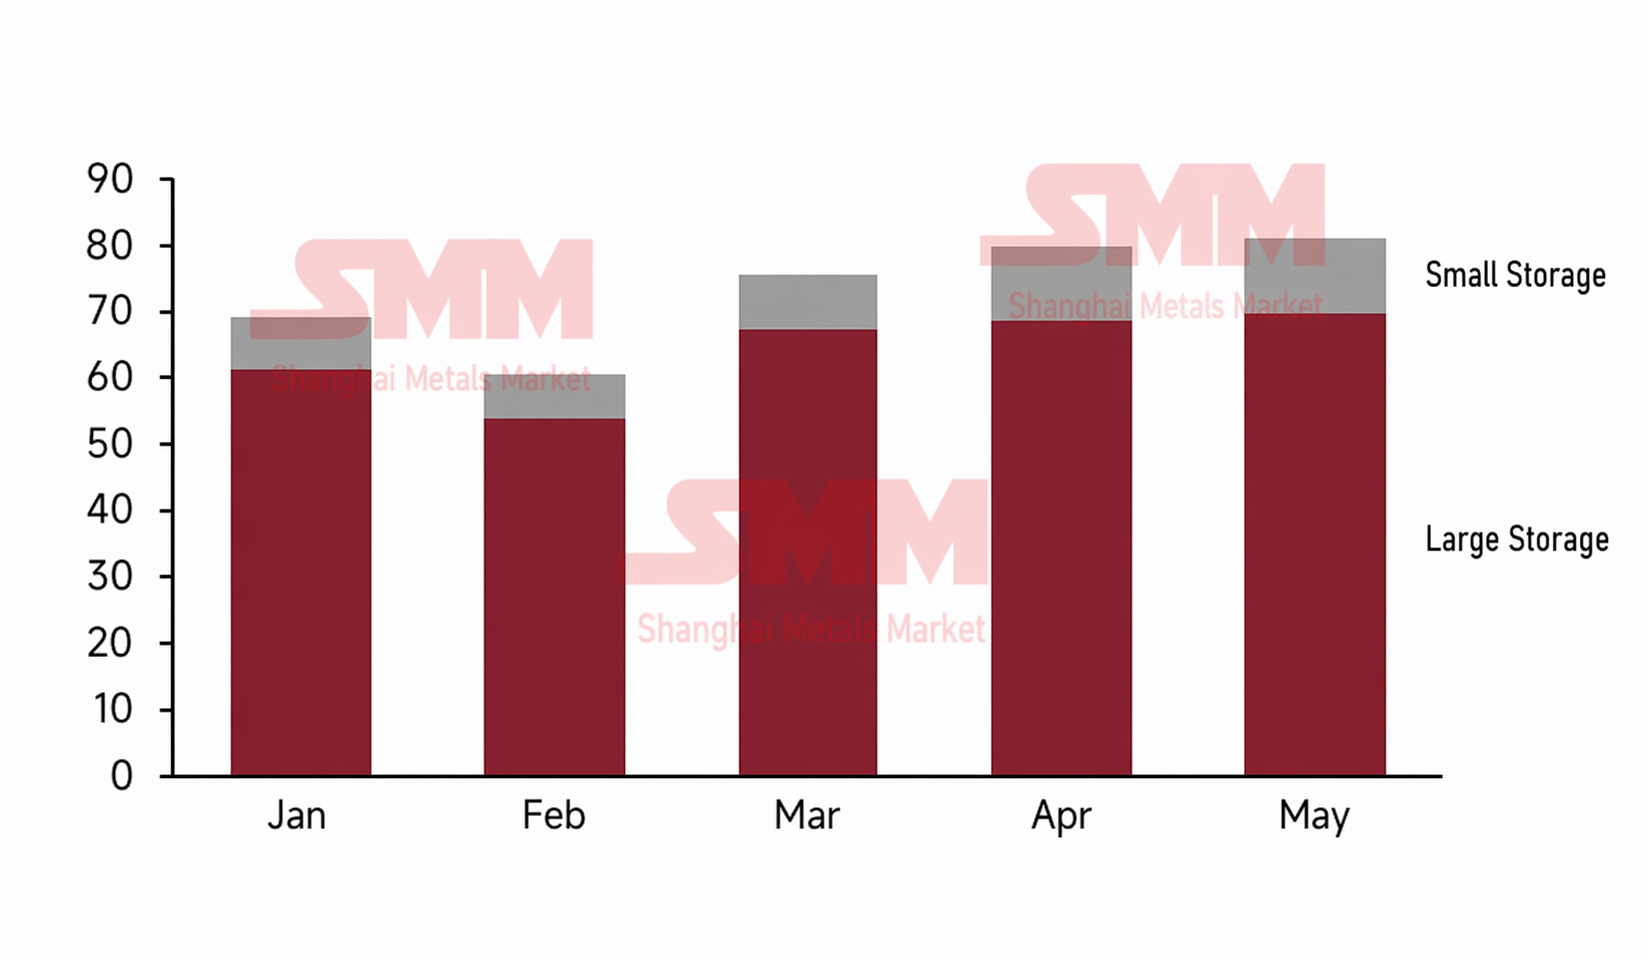
Di persimpangan antara ekspansi kapasitas dan transisi generasi produk, pasar menunjukkan kontradiksi struktural yang signifikan. Pada awal tahun, industri secara luas memperkirakan bahwa kapasitas baru di segmen ESS skala utilitas akan segera beralih ke format 500Ah dan yang lebih besar. Namun, survei lanjutan aktual pada semester pertama menunjukkan bahwa kemajuan start-up produksi dan ramp-up sel berukuran ultra-besar di sebagian besar produsen umumnya tidak sesuai ekspektasi, sehingga peluncuran volume secara massal kini diperkirakan akan tertunda hingga setelah kuartal III, yang terutama didorong oleh pemain lapis menengah di industri. Sementara itu, ekspansi sel berkapasitas besar sering kali melibatkan retrofit lini produksi 314Ah yang ada, yang mengakibatkan hilangnya kapasitas 314Ah untuk sementara; namun di pasar penggunaan akhir, spesifikasi pengiriman utama tetap kokoh pada 314Ah. Ketidaksesuaian ini, di tengah lonjakan permintaan, secara langsung memicu kelangkaan struktural sel 314Ah. Untuk mengisi kekosongan, beberapa produsen mulai segera berinvestasi dalam kapasitas 314Ah baru, dan tambahan kapasitas terkait sebesar 40 GWh diharapkan akan beroperasi dalam tahun ini.
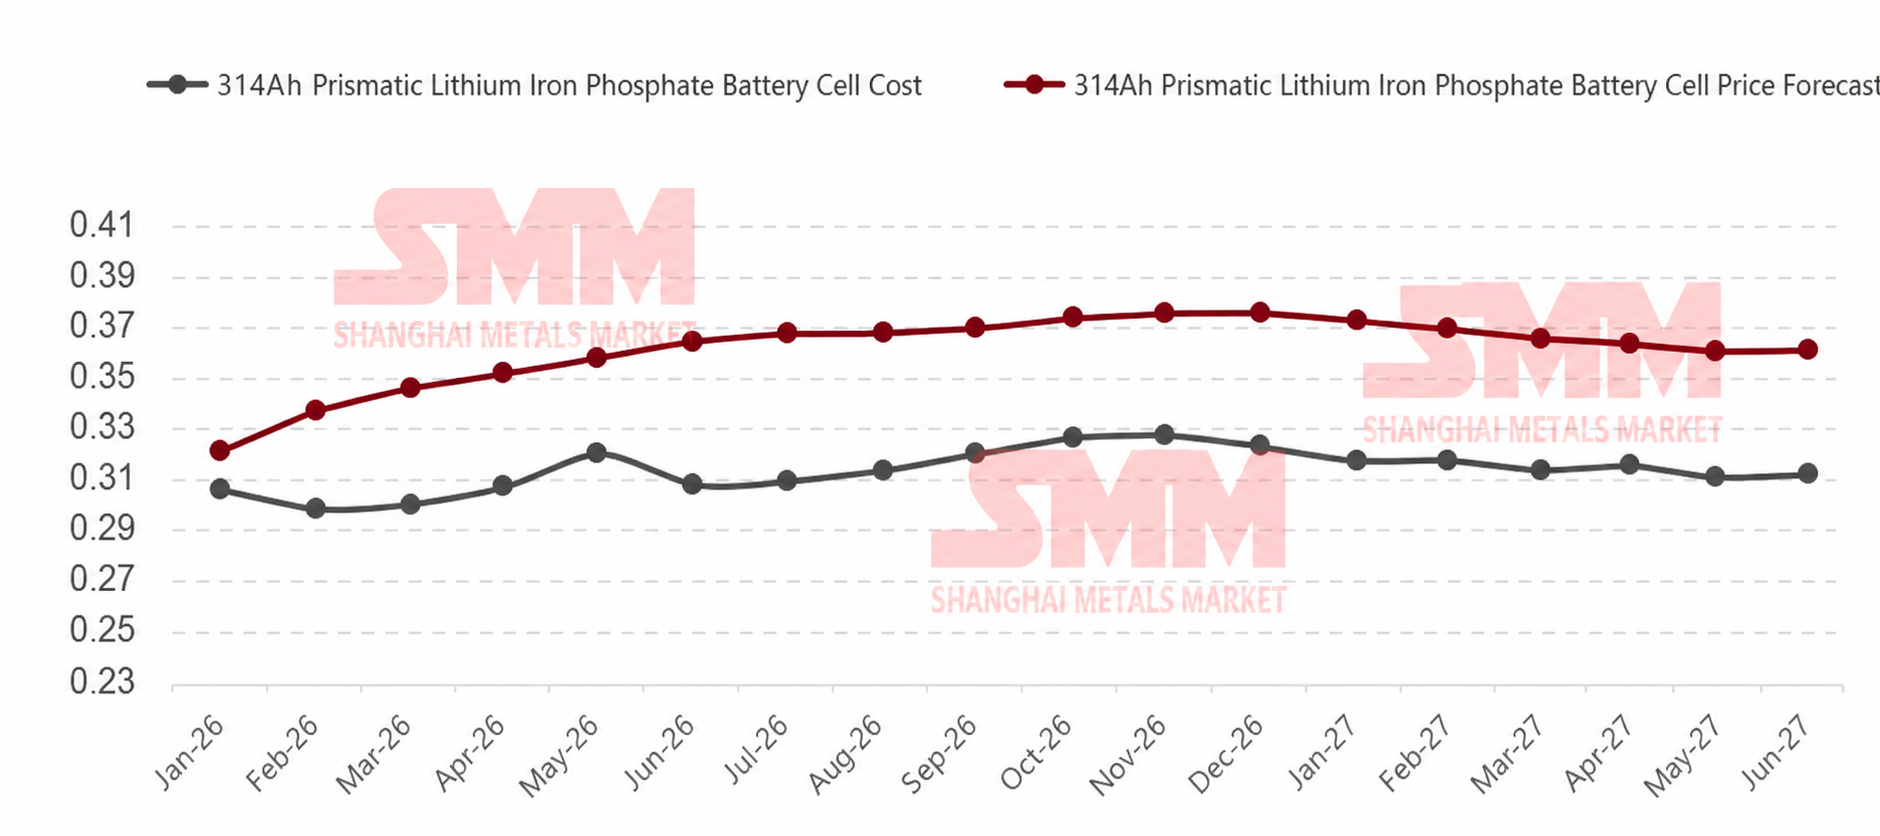
Pemulihan hubungan pasokan-permintaan dan fluktuasi biaya hulu secara langsung mendorong pemulihan harga sel yang kuat. Saat ini, harga sel 314Ah naik secara stabil dari 0,32 Yuan/Wh di awal tahun menjadi sekitar 0,365 Yuan/Wh. Pendorong utama kenaikan harga ini adalah meningkatnya biaya bahan baku dan ketidakseimbangan pasokan-permintaan. Berdasarkan mekanisme keterkaitan harga lithium karbonat standar industri, setiap kenaikan 10.000 yuan/mt pada lithium karbonat meningkatkan biaya sel sekitar 0,006 Yuan/Wh. Dengan harga lithium karbonat yang naik dari 120.000 yuan/mt pada awal Januari menjadi 180.000 yuan/mt pada bulan Mei, ditambah kenaikan biaya material penolong lainnya, peningkatan kumulatif biaya produksi sel secara keseluruhan telah melampaui 0,04 Yuan/Wh. Dalam hal distribusi laba, margin kotor rata-rata industri untuk pesanan spot 314Ah kini pulih ke sekitar 10%; beberapa produsen, demi mengikat erat klien utama, secara strategis menekan margin kotor kontrak jangka panjang menjadi 6%–8%; sementara mengingat pasokan spot yang sangat ketat saat ini, klien pesanan spot berskala kecil sering kali harus memberikan premi margin kotor lebih dari 15% untuk mengamankan pasokan.
Ledakan pasar penyimpanan energi saat ini disebabkan oleh pelepasan dividen kebijakan yang intensif baik di dalam maupun luar Tiongkok serta peningkatan berkelanjutan mekanisme pasar. Di dalam negeri, meskipun subsidi di beberapa wilayah telah dikurangi, implementasi Dokumen No. 114 telah menyempurnakan mekanisme penetapan harga kapasitas, yang secara efektif memperkuat pendapatan minimum terjamin untuk ESS mandiri; ditambah dengan dividen layanan penunjang dan pengembangan lebih lanjut pasar listrik spot, hal ini semakin meningkatkan batas atas laba proyek. Pasar di luar Tiongkok menunjukkan momentum pertumbuhan di berbagai lini. Di AS, perpanjangan kebijakan ITC hingga 2033, renovasi dan peningkatan jaringan, serta gelombang infrastruktur AI telah memberikan kepastian yang kuat bagi ESS skala utilitas di sisi depan meteran. Di Eropa, meskipun pertumbuhan ESS residensial melambat karena basis tinggi dan penurunan harga listrik, ESS skala utilitas mengambil alih dengan kuat didorong oleh pendalaman mekanisme pasar listrik dan tingkat penetrasi energi terbarukan yang tinggi. Di Australia, dua pendorong berupa pendapatan terjamin yang diperkenalkan melalui Skema Investasi Kapasitas dan perluasan program baterai rumah tangga mendorong pertumbuhan yang signifikan. Sementara itu, Timur Tengah sangat dipimpin oleh strategi nasional dan modal negara, jaringan listrik Amerika Latin yang lemah memaksa munculnya dividen lelang kapasitas, dan permintaan keamanan pasokan yang kaku di tengah kekurangan listrik yang parah memberikan dorongan bagi Afrika—pasar negara berkembang dengan cepat melepaskan potensi pertumbuhan tambahan.
Berdasarkan momentum kuat di H1, produksi sel ESS global diperkirakan mencapai 1.033 GWh pada tahun penuh 2026, dengan total permintaan tahun tersebut diperkirakan mencapai 946 GWh, dan tekanan pengiriman yang tinggi akan berlanjut sepanjang tahun. Memasuki Q3, karena produsen yang berbeda memiliki jeda waktu yang bervariasi dalam mekanisme keterkaitan harga yang ditandatangani, tekanan biaya dari harga litium karbonat yang tinggi pada bulan Mei akan secara bertahap diteruskan ke hilir, mendorong kenaikan ringan pada harga sel. Melihat ke depan ke Q4, mengingat kebijakan pengembalian pajak ekspor PPN akan sepenuhnya dibatalkan tahun depan, Q4 pasti akan memunculkan gelombang ekspor yang sangat kuat, yang akan semakin membebani rantai pasokan sel yang sudah ketat; pada saat itu harga sel kemungkinan besar akan mencapai puncak tahunannya. Melihat ke tahun depan, seiring kapasitas baru dari berbagai pemain benar-benar mulai beroperasi dan meningkat ke produksi penuh, situasi pasokan-permintaan yang ketat akan mereda, dan ditambah dengan ekspektasi potensi penurunan pusat harga bahan baku, harga sel mainstream seperti 314Ah diperkirakan akan kembali turun secara rasional.
Departemen Riset Industri Energi Baru SMM
Wang Cong 021-51666838
Ma Rui 021-51595780
Feng Disheng 021-51666714
Lyu Yanlin 021-20707875
Zhang Haohan 021-51666752
Wang Zihan 021-51666914
Wang Jie 021-51595902
Xu Yang 021-51666760
Chen Bolin 021-51666836
Yang Le 021-51595898
Li Yisha 021-51666730
Huang Chencong 021-51595860