

Bahan Baku Stainless: Pasokan dan Permintaan NPI
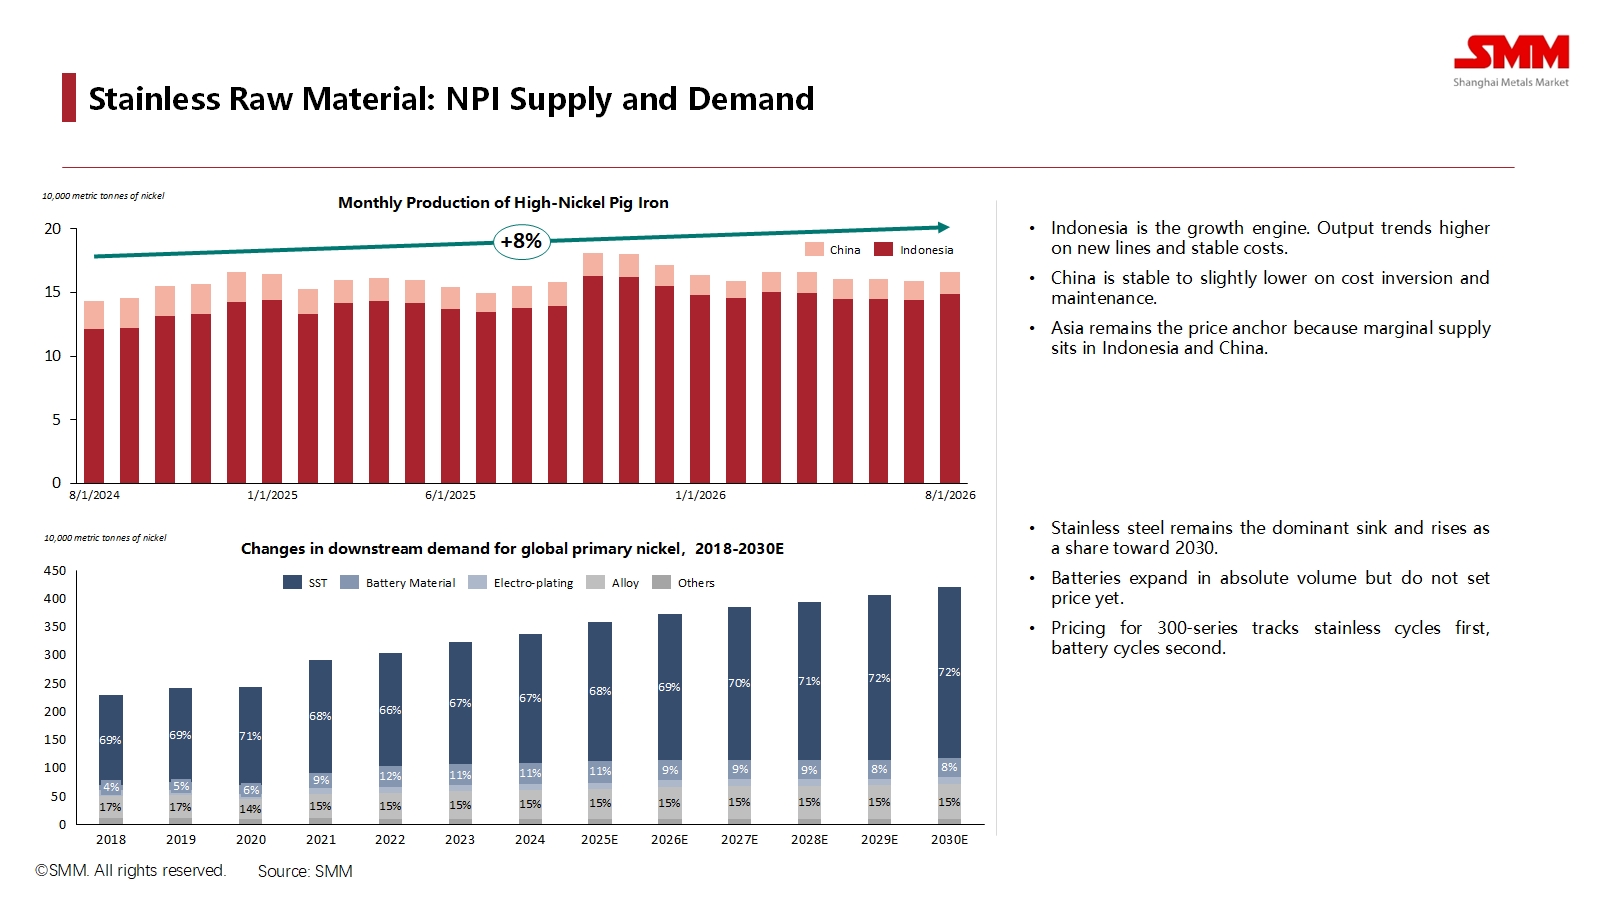
Analisis dimulai dengan bahan baku inti untuk baja stainless: Nickel Pig Iron (NPI). Data dengan jelas menunjukkan bahwa Indonesia telah menjadi motor pertumbuhan yang tak terbantahkan untuk pasokan NPI global. Didorong oleh lini produksi baru dan biaya stabil, outputnya diproyeksikan tumbuh 8% hingga 2026. Sebaliknya, produksi China tetap stabil hingga sedikit lebih rendah karena inversi biaya dan pemeliharaan, memperkuat peran Asia sebagai penjangkar harga untuk pasar nikel global.
Di sisi permintaan, industri baja stainless tetap menjadi konsumen utama nikel primer. Pangsa permintaannya diperkirakan terus meningkat, mencapai 72% pada 2030. Ini menegaskan bahwa meskipun ada pertumbuhan dalam bahan baterai, kesehatan sektor baja stainless akan terus mendikte fundamental pasar nikel global untuk masa mendatang yang dapat diperkirakan.
Keseimbangan Pasokan-Permintaan NPI dan Outlook Harga
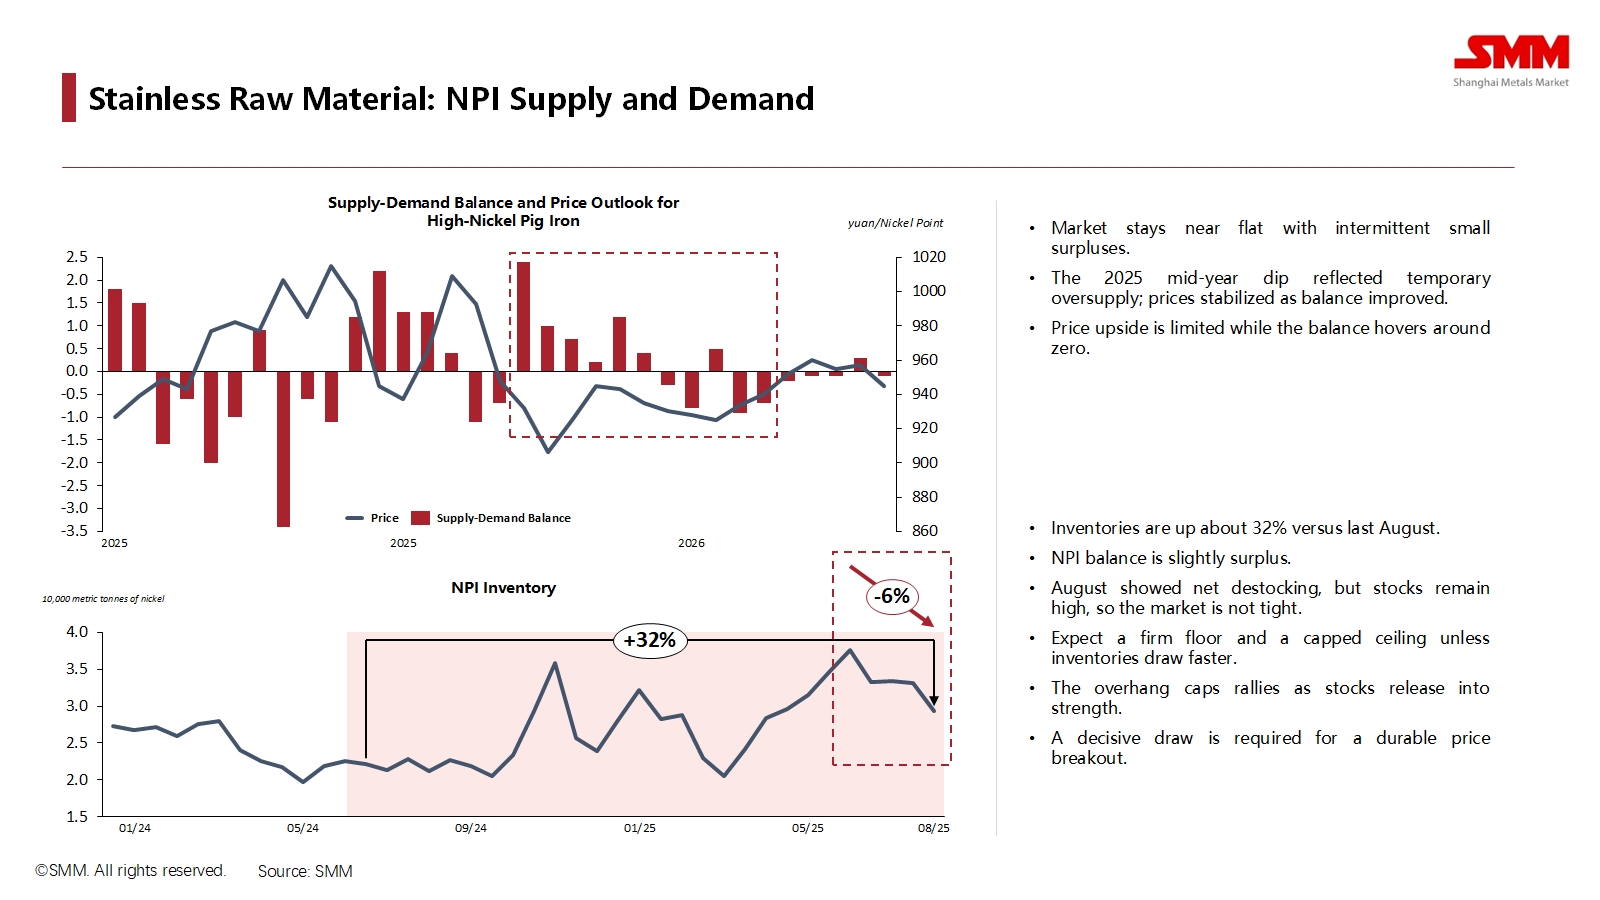
Meskipun ada pertumbuhan pasokan, SMM memproyeksikan bahwa pasar NPI akan tetap dalam keseimbangan ketat hingga 2026, dengan pasokan dan permintaan sebagian besar seimbang, diselingi oleh surplus kecil sesekali. Kondisi seimbang ini membatasi potensi kenaikan harga yang signifikan. Lebih lanjut, kelebihan persediaan yang substansial—dengan stok sekitar 32% lebih tinggi dari Agustus sebelumnya—membatasi harga. Setiap momentum kenaikan harga kemungkinan akan dihadapi dengan pelepasan persediaan ini, sehingga menghambat reli berkelanjutan.
Produksi Baja Stainless Global
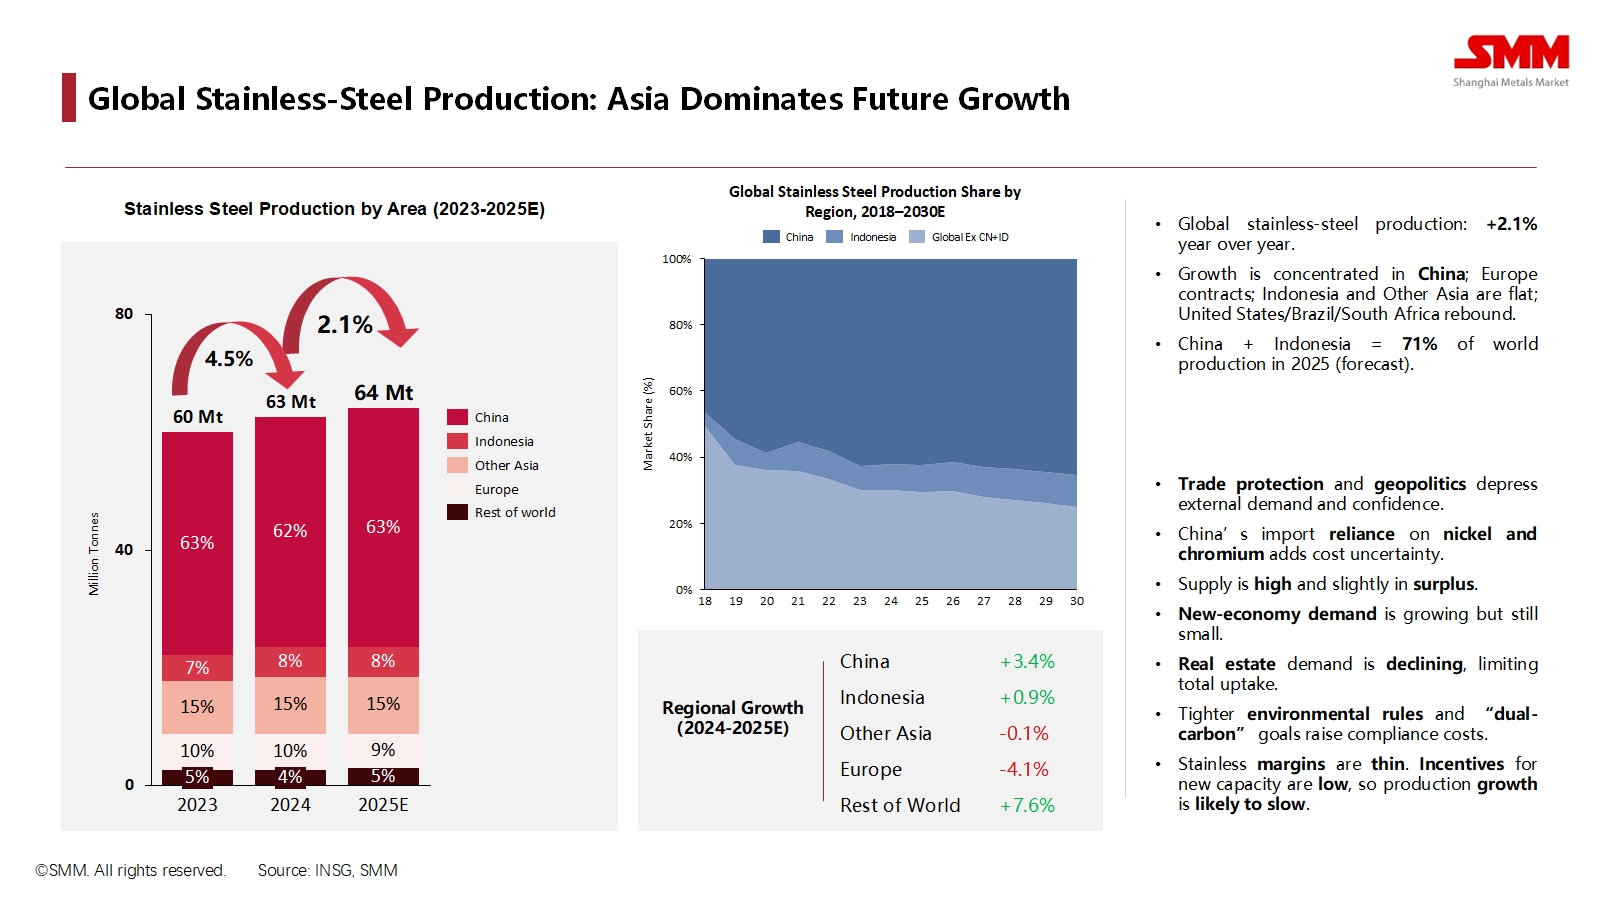
Pusat geografis produksi baja stainless global telah secara pasti bergeser ke Timur. Proyeksi menunjukkan bahwa pada 2025, China dan Indonesia secara kolektif akan menyumbang 71% dari total output dunia. Produksi global diperkirakan mencapai 64 juta metrik ton pada 2025, meningkat 2,1% year-over-year.
Namun, pertumbuhan ini tidak merata. Sementara output China diproyeksikan tumbuh 3,4% dan wilayah seperti AS dan Brasil sedang pulih, produksi Eropa diproyeksikan berkontraksi 4,1%. Industri ini menghadapi tantangan signifikan dari proteksionisme perdagangan global, meningkatnya biaya kepatuhan lingkungan, dan melambatnya permintaan properti di China, yang semuanya memeras margin dan mengurangi nafsu untuk investasi kapasitas baru.
Cuplikan Regional
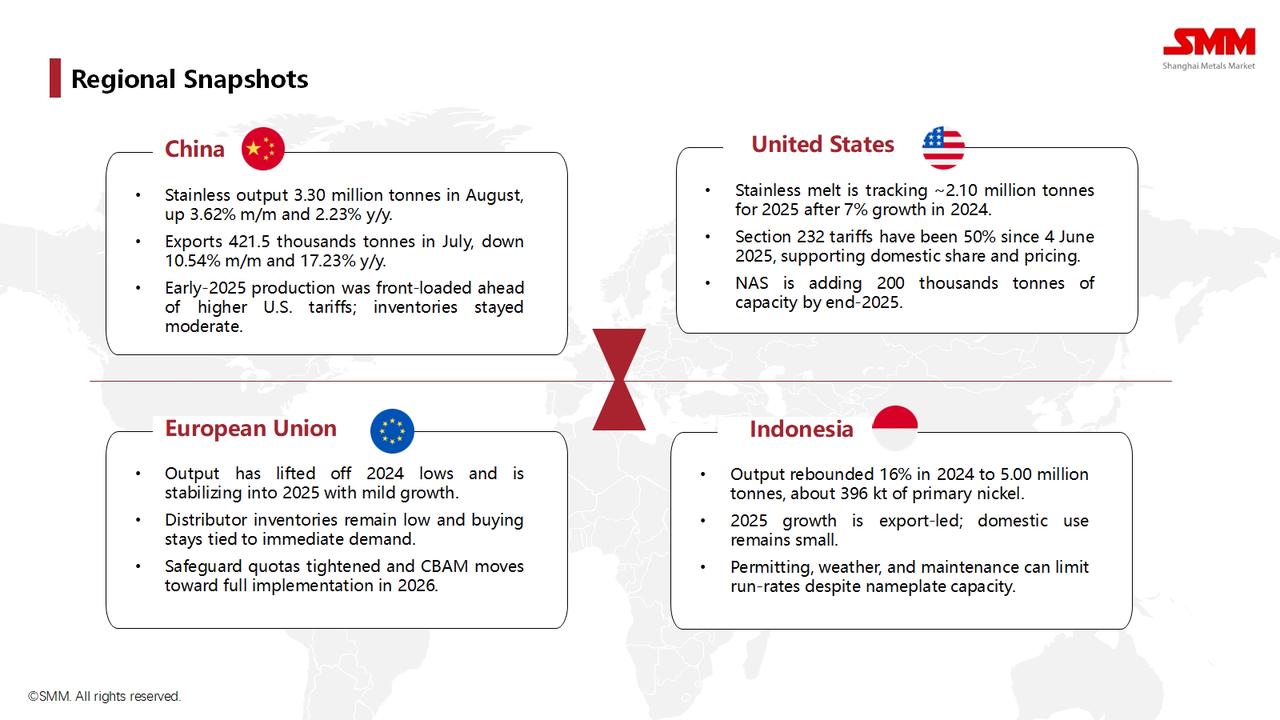
- China: Meskipun produksi domestik tetap kuat, penurunan tajam year-over-year dalam ekspor mencerminkan dampak hambatan perdagangan dan permintaan eksternal yang berpotensi lebih lemah.
- Amerika Serikat: Pasar sangat terlindungi oleh tarif Bagian 232, yang dinaikkan menjadi 50% pada Juni 2025. Tembok proteksionis ini mendukung pabrik domestik, menciptakan pulau harga tinggi di pasar global.
- Uni Eropa: Produksi mulai stabil setelah titik terendah 2024, namun pembelian tetap hati-hati. Kombinasi kuota pengaman dan mekanisme Penyesuaian Batas Karbon (CBAM) yang akan datang pada 2026 mengencangkan pasokan pasar.
- Indonesia: Pertumbuhannya sepenuhnya digerakkan oleh ekspor. Dengan pasar domestik yang kecil, hasil produksinya diarahkan untuk memasok dunia, menjadikannya pemain kunci dalam perdagangan internasional.
Neraca Perdagangan Bahan Lembaran Stainless (2024)
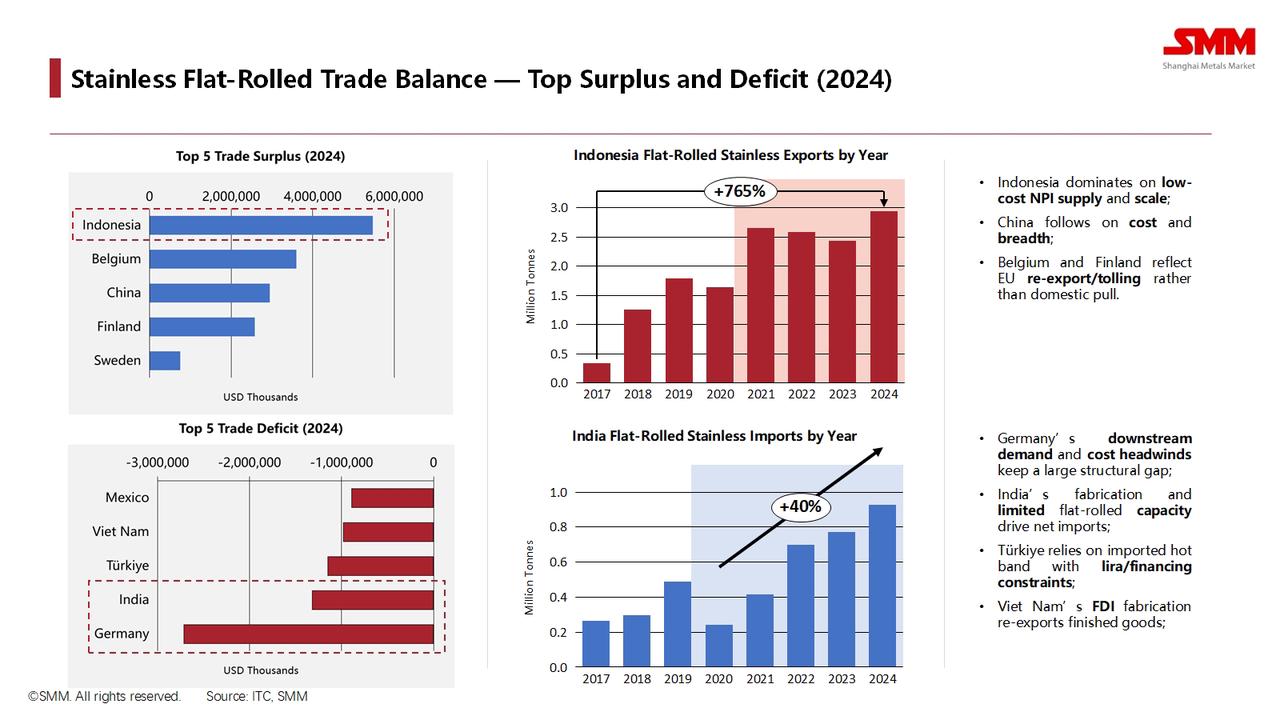
Data perdagangan mengungkap ketidakseimbangan global yang jelas. Memanfaatkan biaya rendah dan skala besar, Indonesia menjadi eksportir neto terbesar dunia untuk produk lembaran stainless dengan selisih yang signifikan. Tiongkok menyusul di peringkat kedua. Di sisi defisit, Jerman memiliki defisit perdagangan struktural terbesar, didorong oleh permintaan hilir yang kuat dan biaya produksi domestik yang tinggi, sementara India dan Turki juga merupakan importir neto utama untuk memenuhi sektor manufaktur domestik mereka.
Lanskap Kebijakan
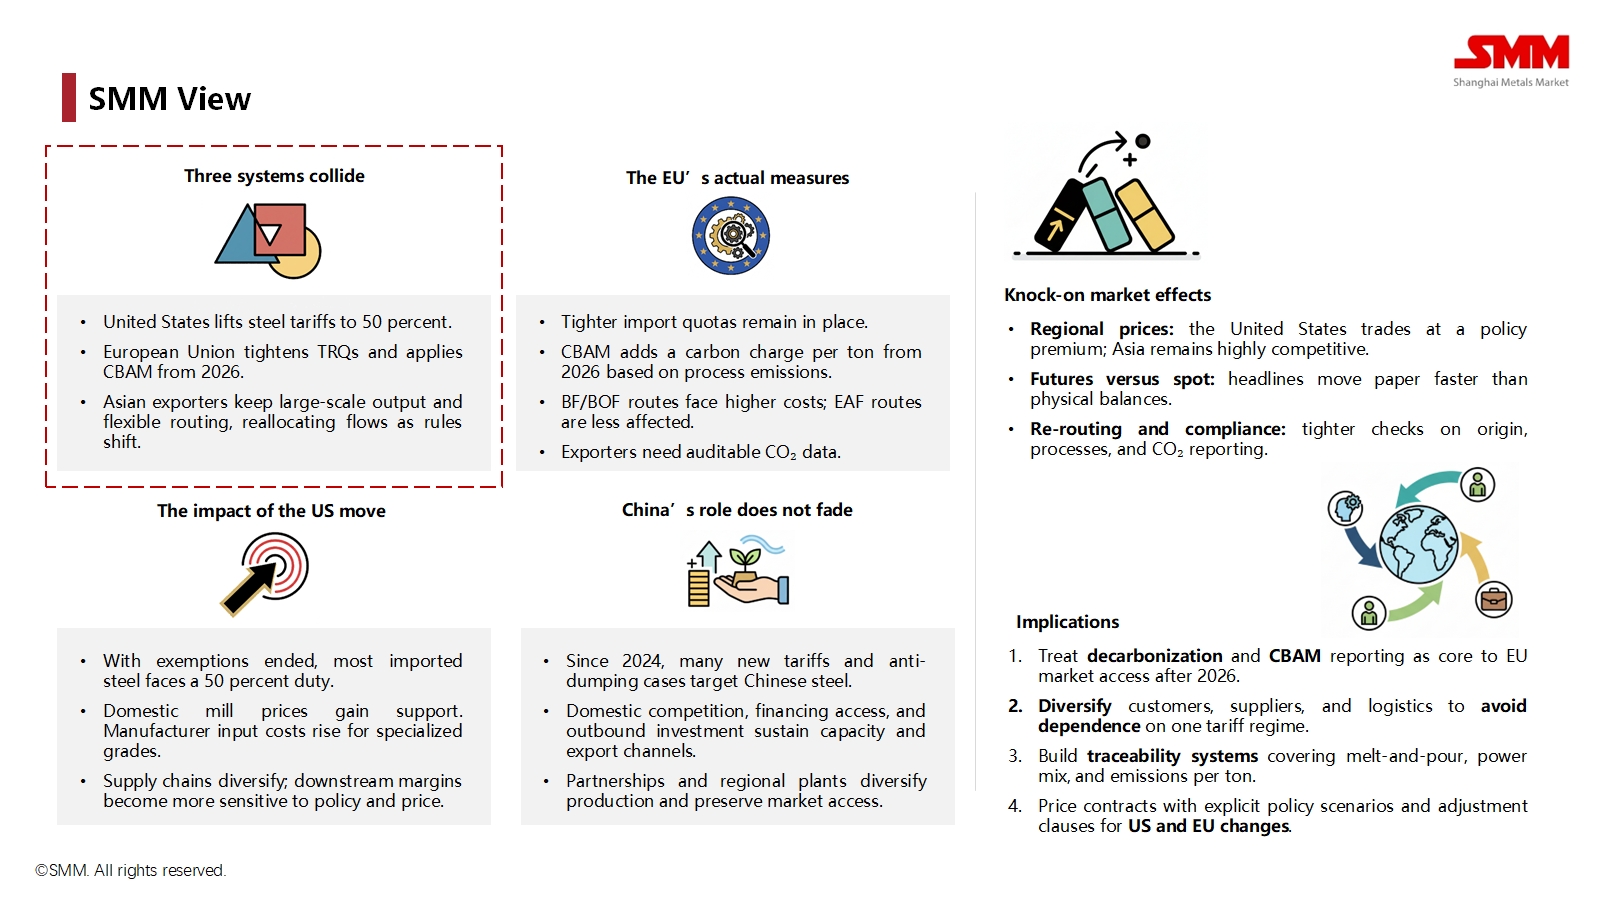
Pasar baja stainless global kini ditentukan oleh apa yang disebut SMM sebagai "benturan tiga sistem":
- Sistem AS: "Benteng" yang dibangun berdasarkan tarif tinggi di bawah Bagian 232.
- Sistem UE: "Tembok hijau" yang dicirikan oleh kuota pengaman dan tarif berbasis karbon dari CBAM.
- Sistem Asia: Sistem pasokan yang mengandalkan produksi dan ekspor skala besar yang fleksibel.
Benturan ini membentuk kembali pasar global, mengarah pada divergensi harga regional yang signifikan dan persyaratan kepatuhan yang semakin ketat untuk aturan asal, proses produksi, dan pelaporan emisi karbon.
Pandangan & Implikasi SMM
Dalam dunia yang terfragmentasi baru ini, SMM menyimpulkan bahwa Tiongkok tidak mundur tetapi beradaptasi, menggunakan investasi luar negeri dan kemitraan regional untuk menavigasi hambatan perdagangan. Bagi perusahaan di industri ini, implikasinya jelas dan memerlukan pergeseran strategis:
- Anggap dekarbonisasi sebagai strategi inti: Kepatuhan CBAM akan menjadi syarat wajib untuk mengakses pasar UE setelah tahun 2026.
- Diversifikasi rantai pasokan: Ketergantungan berlebihan pada satu negara atau wilayah merupakan risiko signifikan yang harus dikurangi.
- Bangun sistem keterlacakan: Kemampuan untuk melacak material dan karbon tertanamnya dari peleburan hingga produk akhir akan menjadi keunggulan kompetitif utama.
- Hitung risiko kebijakan dalam harga: Kontrak komersial harus mencakup klausa yang mempertimbangkan volatilitas kebijakan geopolitik dan perdagangan.



