Pada 21 Oktober, tersebar pembicaraan di pasar tentang pemangkasan produksi terkoordinasi di seluruh produk antara nikel Indonesia: 50% untuk mixed hydroxide precipitate (MHP), 50% untuk nikel matte kadar tinggi, dan 20% untuk Nickel Pig Iron (NPI). Laporan bahwa produsen nikel terkemuka milik Tiongkok telah membahas pengurangan produksi bersama menambah momentum, dan kontrak nikel yang paling banyak diperdagangkan di Shanghai Futures Exchange (SHFE) ditutup naik 3,05% pada hari itu. Tidak ada satu pun pemangkasan yang telah dikonfirmasi oleh produsen atau pejabat.
Pandangan SMM adalah bahwa logika di balik pemangkasan sangat berbeda menurut produk. Produsen MHP mengalami kerugian secara kas dan memiliki alasan terkuat untuk memangkas. Produksi matte telah menyusut, sehingga hanya sedikit yang tersisa untuk dikurangi. Peleburan NPI masih memperoleh margin kas, sehingga pemangkasan sukarela dalam jumlah besar tidak mungkin terjadi. Penilaian SMM untuk setiap segmen adalah sebagai berikut.
MHP: Pemangkasan Sudah Diperkirakan
Laporan terbaru menunjukkan beberapa produsen high-pressure acid leach (HPAL) Indonesia mungkin bersama-sama memangkas produksi MHP sebesar 50%, yang sempat memicu kenaikan tajam harga nikel. Belum ada pengumuman yang menjelaskan dasar pemangkasan atau berapa lama pemangkasan akan berlangsung.
SMM mencatat bahwa industri sudah secara luas memperkirakan adanya pengurangan produksi antara hidrometalurgi bulan ini, sehingga pemangkasan itu sendiri bukanlah kejutan. Namun, pemangkasan sebesar 50% dari produksi saat ini akan menjadi kejutan.
Mengapa pemangkasan akan terjadi: pasar berbalik dari defisit menjadi surplus
Sejak kuartal ketiga, pasokan belerang Indonesia meningkat tajam dibandingkan kuartal kedua, dibantu oleh akses pengiriman yang lebih baik melalui Selat Hormuz dan impor tambahan dari Kanada serta sumber lainnya. Belerang dibakar untuk membuat asam sulfat yang digunakan dalam HPAL, sehingga jadwal produksi MHP pulih sesuai dengan itu.
Di sisi permintaan, permintaan energi baru menjaga konsumsi nikel sulfat mendekati level tertinggi tahun ini pada kuartal ketiga, tetapi produksi nikel electrowon (nikel rafinasi yang diproduksi melalui electrowinning, saluran utama untuk MHP) secara bertahap dikurangi. Data SMM menunjukkan keseimbangan MHP Indonesia berbalik dari defisit pada kuartal kedua menjadi surplus, dan payables MHP (harga MHP yang dinyatakan sebagai persentase dari harga nikel LME) mulai melemah. Karena harga nikel belum turun secara signifikan, harga MHP pada awal kuartal ketiga masih menutupi biaya produksi kas teoretis.
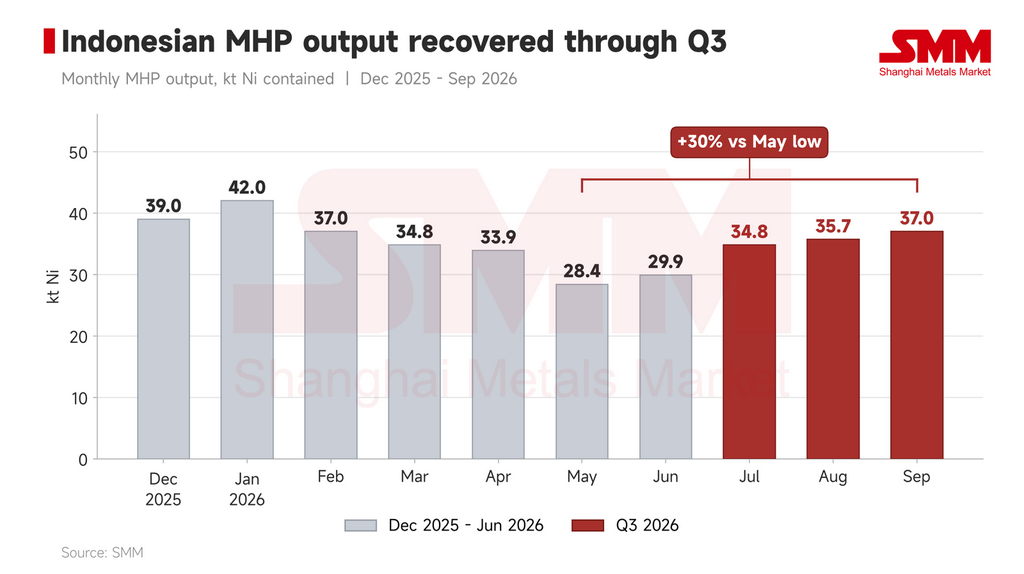
Gambar 1: Output bulanan MHP Indonesia (kt Ni). Sumber: SMM
Dari akhir kuartal III hingga awal kuartal IV, pasar MHP semakin melemah. Perubahan pesanan di beberapa perusahaan terkemuka mengurangi konsumsi nikel sulfat domestik oleh sektor katoda terner (NCM), sehingga permintaan MHP menurun. Tanpa pengurangan pasokan yang berarti pada saat itu, MHP secara bertahap menjadi pasar pembeli dan payable turun tajam.
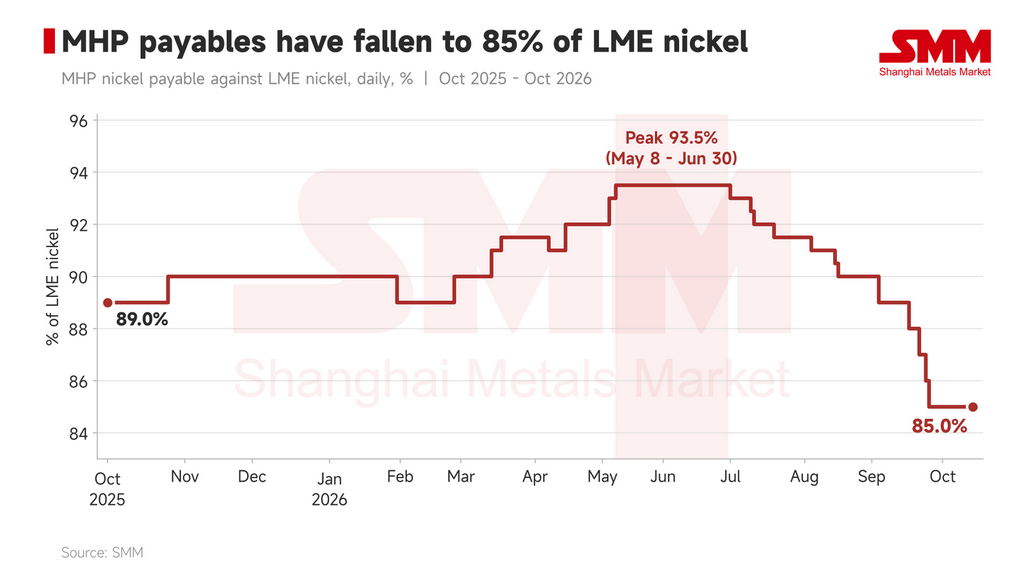
Gambar 2: Payable nikel MHP terhadap nikel LME, harian (%). Sumber: SMM
Biaya: produksi spot merugi
Harga bijih nikel dan belerang sedikit melandai tetapi masih tinggi dibandingkan awal tahun. Data SMM menempatkan biaya tunai teoretis produksi MHP, setelah dikurangi kredit kobalt, sekitar $14.500/mt Ni pada pertengahan Oktober. Kobalt juga sulit dimonetisasi saat ini, sehingga kredit kobalt teoretis tidak langsung menjadi arus kas.
Dengan harga jual spot MHP di bawah $13.000/mt Ni secara FOB, menurut SMM, produsen berada di bawah tekanan berat akibat margin negatif pada produksi saat ini. Di pasar yang kelebihan pasokan di mana biaya spot melebihi harga jual, pemangkasan produksi adalah hasil yang logis.
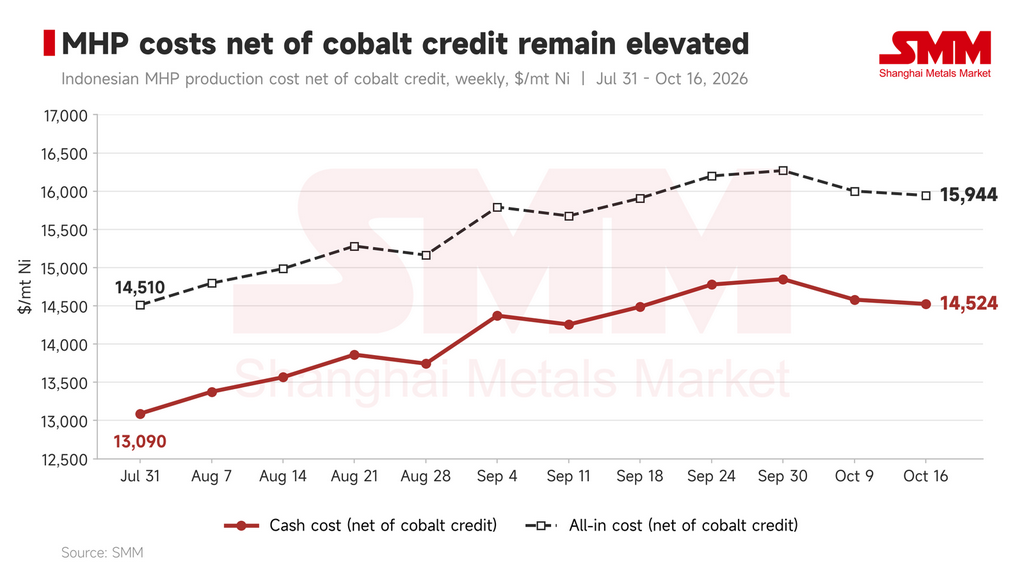
Gambar 3: Biaya tunai dan biaya total MHP Indonesia, setelah dikurangi kredit kobalt, mingguan ($/mt Ni). Sumber: SMM
Dampak: batas bawah bagi payable, tetapi pemulihan membutuhkan pengurangan stok
Sebelum isu pemangkasan muncul, SMM menilai payable MHP sudah mencapai titik terendah, dengan ruang penurunan lebih lanjut yang terbatas. Di sisi pasokan, margin negatif membuat produsen tidak punya banyak ruang untuk diskon lebih lanjut. Di sisi permintaan, penurunan payable sebesar 1–2 poin persentase lagi akan membuat pembelian MHP untuk produksi nikel electrowon menjadi ekonomis, sehingga electrowinning dapat menjadi penopang permintaan MHP.
Satu-satunya kendala adalah kobalt. Tidak ada instrumen lindung nilai untuk kobalt yang terkandung dalam MHP, sehingga pembeli menanggung eksposur tanpa lindung nilai (“naked long”) terhadap penurunan harga kobalt.
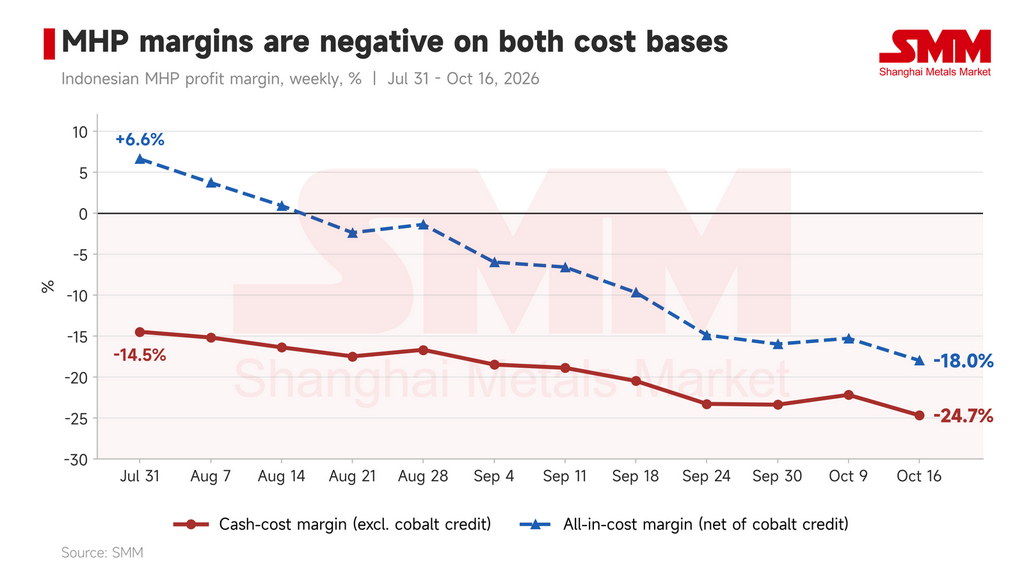
Gambar 4: Margin laba MHP Indonesia, mingguan (%): basis biaya tunai tanpa kredit kobalt; basis biaya total setelah dikurangi kredit kobalt. Sumber: SMM
Karena pengaturan aktual masih belum pasti, SMM menjalankan dua skenario ilustratif hanya berdasarkan laporan pasar. Ini bukan dimaksudkan sebagai panduan:
- Skenario 1: pemangkasan 50% dari produksi saat ini akan menghilangkan 15.000–18.000 mt Ni MHP per bulan.
- Skenario 2: penurunan tingkat operasi industri menjadi 50% akan menghilangkan sekitar 12.000 mt Ni per bulan.
Pemangkasan sebesar ini akan secara nyata memperketat pasar MHP yang saat ini longgar dan, dengan dukungan biaya di bawahnya, seharusnya mengakhiri penurunan payables secara definitif. Namun, pemulihan akan membutuhkan destocking yang berarti di seluruh rantai hulu dan hilir, atau pemulihan permintaan hilir yang jelas.
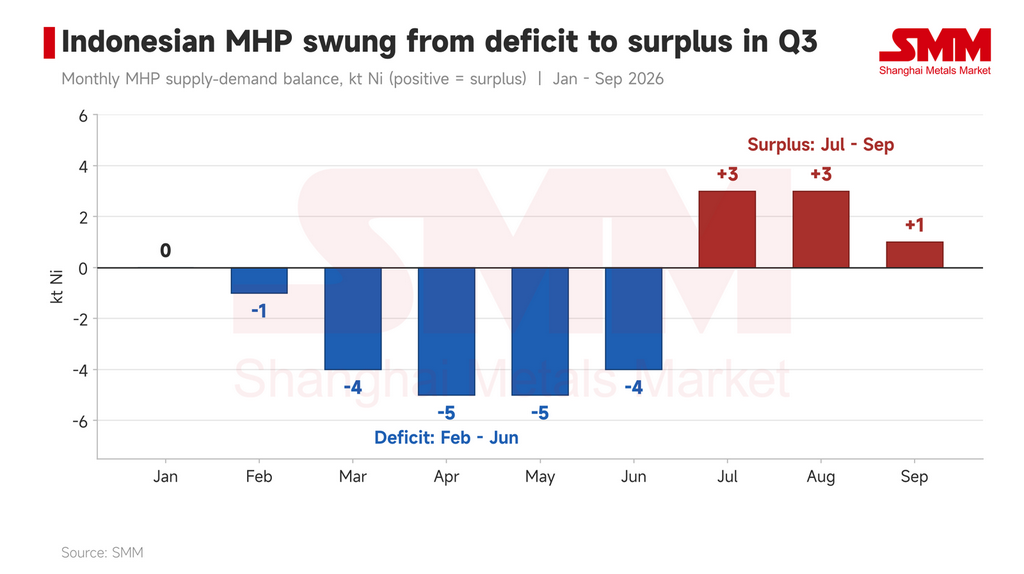
Gambar 5: Neraca pasokan-permintaan bulanan MHP Indonesia (kt Ni; positif = surplus). Sumber: SMM
Kesimpulan: pratinjau ekstrem gelombang kapasitas tahun depan
Pemangkasan paksa pada kuartal keempat adalah gladi resik ekstrem untuk tahun depan, ketika sejumlah besar kapasitas baru dijadwalkan mulai beroperasi. Kapasitas peleburan hulu akan tumbuh tajam sementara konsumsi hilir tidak menunjukkan tanda peningkatan yang sebanding. Tahun ini produsen tertekan oleh biaya tinggi; tahun depan tekanan mungkin datang dari harga jual yang rendah.
Nikel electrowon mungkin terlihat sebagai pilihan terakhir jangka panjang untuk surplus MHP. Namun, sampai baterai solid-state atau baja tahan karat menghasilkan permintaan tambahan yang cukup, produsen perlu merencanakan produksi dengan hati-hati untuk menghindari mendorong harga mereka sendiri semakin rendah.
Risiko
Perlu ditegaskan kembali, volume pemangkasan di bagian ini adalah estimasi hipotetis berdasarkan informasi pasar dan tidak boleh dianggap sebagai panduan. Konfirmasi harus menunggu jadwal produksi aktual perusahaan dan pengumuman resmi. Selain itu, jika harga nikel menjadi overbought, keraguan tentang berapa lama pemangkasan berlangsung, bersama dengan hedging produsen, dapat membebani harga.
Nikel Matte: Produksi Sudah Menyusut, Membatasi Dampak Pemangkasan Apa Pun
Pembicaraan pada 21 Oktober tentang pemangkasan 50% produksi nikel matte kadar tinggi Indonesia, bersama dengan laporan media asing bahwa produsen terkemuka milik Tiongkok sedang membahas pemangkasan HPAL terkoordinasi, membantu mengangkat kontrak nikel SHFE yang paling banyak diperdagangkan sebesar 3,05% pada hari itu. Kedua laporan tersebut belum dikonfirmasi oleh perusahaan atau pejabat.
Data SMM menunjukkan produksi matte telah menyusut tajam sebelum rumor tersebut muncul. Bahkan jika pemangkasan terjadi, efek marjinalnya terhadap pasokan kemungkinan terbatas.
Produksi turun tajam pada Agustus–September sementara payables tetap datar
Produksi matte Indonesia adalah 21.100 mt Ni pada Agustus dan turun 21,3% bulan ke bulan menjadi 16.600 mt Ni pada September; SMM memperkirakan 15.800 mt Ni pada Oktober. Terhadap kapasitas bulanan 70.900 mt Ni, tingkat operasi turun dari sekitar 30% pada Agustus menjadi sekitar 23% pada September, dengan Oktober diperkirakan sekitar 22%.
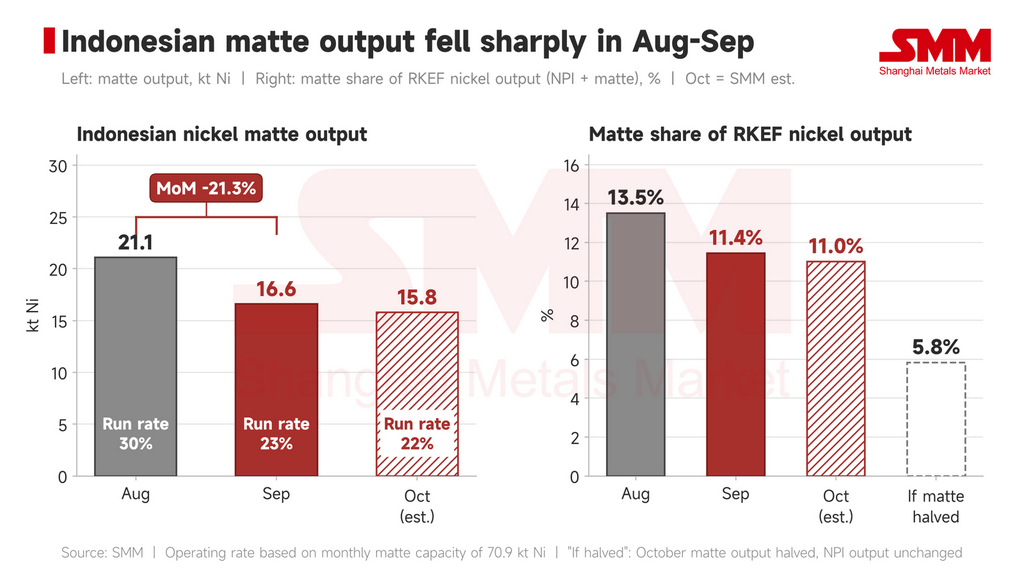
Gambar 6: Produksi dan tingkat operasi nikel matte Indonesia (kiri) dan pangsa matte dari produksi nikel RKEF Indonesia (kanan); Oktober adalah estimasi SMM. Sumber: SMM
Penurunan ini mencerminkan ekonomi konversi yang lebih lemah. Salah satu rute menuju matte di Indonesia mengambil NPI yang diproduksi di jalur rotary kiln-electric furnace (RKEF) dan mengubahnya menjadi matte di konverter. SMM menghitung bahwa margin dari konversi menjadi matte versus menjual NPI langsung rata-rata –$522/mt Ni pada Agustus, –$377/mt Ni pada September, dan –$467/mt Ni pada paruh pertama Oktober. Margin ini negatif pada seluruh 48 hari perdagangan sejak 3 Agustus.
Berdasarkan biaya menyeluruh, matte Indonesia berbalik dari laba sekitar $300/mt Ni pada awal Agustus menjadi rugi sekitar $857/mt Ni pada pertengahan Oktober. Akibatnya, sebagian besar jalur matte berbasis RKEF telah beralih kembali memproduksi NPI.
Untuk harga, matte Indonesia dinilai pada $14.145/mt Ni FOB pada 22 Oktober, turun 9,5% dari akhir Agustus, terutama mengikuti penurunan nikel. Payable-nya terhadap nikel LME bertahan sekitar 93,5% sejak pertengahan Mei.
Pasar spot lemah di kedua sisi. Pemasok utama telah selesai menandatangani kontrak jangka panjang, menyisakan sedikit tonase spot, yang mendukung payable. Pembeli yang mencari bahan baku eksternal lebih memilih MHP: pada 21 Oktober, margin untuk memproduksi nikel sulfat dari MHP adalah 5,8%, dibandingkan 2,9% dari matte, yang membatasi kenaikan payable matte.
Jika pemangkasan terjadi, dampak marjinalnya terbatas
Rumor tersebut tidak menyebutkan terhadap apa 50% itu diukur. Mengurangi separuh produksi estimasi Oktober akan menghilangkan sekitar 7.900 mt Ni per bulan dan memangkas tingkat operasi menjadi sekitar 11%. Dalam konteks total produksi nikel RKEF Indonesia, itu adalah porsi kecil.
7.900 mt Ni setara dengan sekitar 6,2% dari produksi NPI bulanan Indonesia. Dengan sebagian besar jalur RKEF sudah kembali ke NPI, ruang untuk pemangkasan lebih lanjut pada rute ini terbatas. Khususnya, produksi NPI Indonesia tidak naik pada Agustus–September saat jalur beralih: gabungan produksi NPI dan matte turun dari 156.200 mt Ni menjadi 145.100 mt Ni, karena tingkat operasi RKEF keseluruhan yang lebih rendah mengimbangi tambahan NPI dari jalur yang dikonversi.
Sebagian besar matte yang masih diproduksi dijual berdasarkan kontrak jangka panjang dengan jadwal pengiriman yang relatif tetap, menyisakan ruang terbatas untuk pemangkasan tajam dalam waktu dekat. Secara keseluruhan, SMM menilai pemangkasan matte 50% di seluruh industri relatif tidak mungkin terjadi; pengurangan apa pun lebih mungkin merupakan penyesuaian sementara di masing-masing produsen.
Prospek: perlakukan rumor dengan hati-hati; produksi kemungkinan tetap rendah
Sampai pemangkasan dikonfirmasi, SMM menyarankan pembacaan yang hati-hati terhadap dampaknya pada matte. Produksi sudah rendah sebelum rumor muncul, dan bahkan mengurangi separuh produksi saat ini akan menghilangkan kurang dari 8.000 mt Ni per bulan, efek marjinal yang terbatas pada pasokan nikel keseluruhan. Dalam waktu dekat, SMM memperkirakan payable matte bertahan di kisaran 93–93,5% dan produksi tetap sekitar 15.000–16.000 mt Ni per bulan.
Ada dua hal yang patut dicermati. Pertama, apakah pemangkasan benar-benar terjadi, dan pada skala serta baseline apa. Kedua, margin konversi: jika harga nikel pulih dan bertahan sementara harga NPI tertinggal, diskon NPI terhadap nikel rafinasi akan melebar dan margin konversi dapat pulih. Konverter yang menganggur kemudian dapat dihidupkan kembali, meningkatkan produksi matte.
NPI: Pembicaraan Pemangkasan Mengangkat Sentimen, tetapi Smelter Masih Mendapat Margin Tunai
Penurunan harga satu arah sepanjang Oktober
Produksi NPI Indonesia diperkirakan 128.000 mt Ni pada Oktober, dengan pasar NPI kadar tinggi secara umum berada dalam keseimbangan ketat. Namun, harga tetap turun secara stabil sepanjang September dan Oktober. Perdagangan spot lemah, pembeli hilir berhati-hati dan sebagian besar menunggu di pinggir, dan sebagian besar transaksi adalah restocking untuk kebutuhan mendesak daripada pembelian aktif.
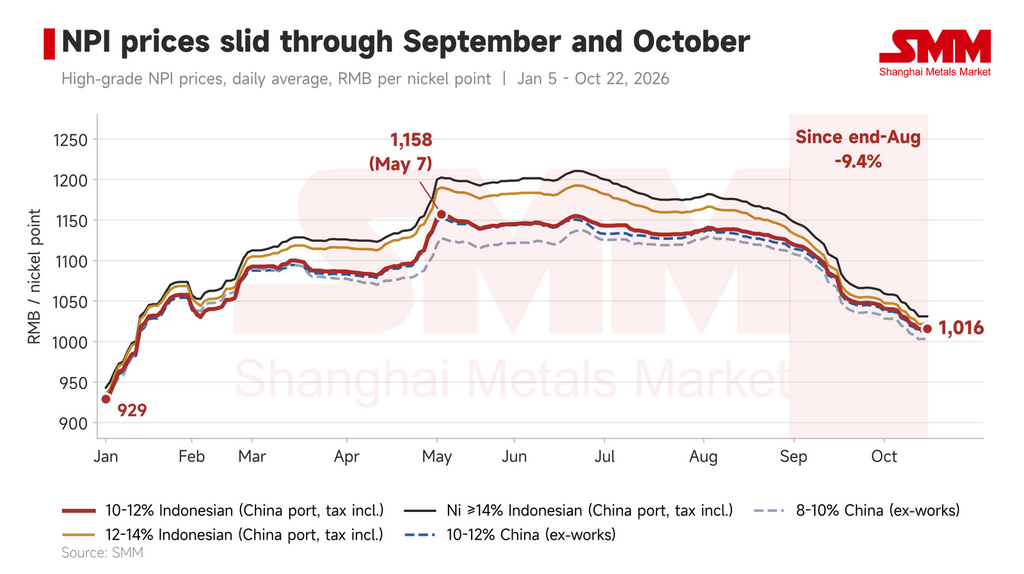
Gambar 7: Harga NPI kadar tinggi berdasarkan kadar, Indonesia (dikirim ke pelabuhan Tiongkok, termasuk pajak) dan Tiongkok (ex-works), dalam RMB per poin nikel, yaitu per 1% kandungan Ni per mt. Sumber: SMM
Pembicaraan pemangkasan menaikkan ekspektasi pasokan, tetapi baseline masih diperdebatkan
Pada 21 Oktober, pasar mendengar pembicaraan tentang pemangkasan NPI sebesar 20%. Atas dasar itu, pasokan akan turun lebih dari 20.000 mt Ni per bulan.
Umpan balik pasar menunjukkan produksi di Indonesia Morowali Industrial Park (IMIP) di Sulawesi Tengah, pusat pemrosesan nikel terbesar di negara itu, sudah turun lebih dari 20% karena kekeringan terkait El Niño. Tingkat operasi di kawasan industri lain secara umum berada di 70–80%.
Diskusi industri menunjukkan baseline untuk pemangkasan 20% masih dinegosiasikan dan volume aktual belum ditetapkan; pasar memperkirakan pengurangan nyata akan berlaku pada November. Harga NPI menunjukkan tanda-tanda stabilisasi dan pemulihan setelah berita tersebut.
Stok melimpah dan selera rendah terhadap harga lebih tinggi membatasi kenaikan
Ekspektasi pemangkasan menopang pasar, tetapi inventaris NPI melimpah dan pabrik baja tahan karat enggan menerima bahan baku dengan harga lebih tinggi. Sentimen menunggu dan melihat masih bertahan, dan sampai pemangkasan benar-benar mengubah gambaran pasokan-permintaan, pemangkasan tersebut tidak mungkin memberikan dukungan kuat pada harga.
SMM memperkirakan harga NPI kadar tinggi kemungkinan besar stabil dengan bias menguat pada November, dengan laju kenaikan mengikuti pergeseran pasokan-permintaan dan pembelian hilir.
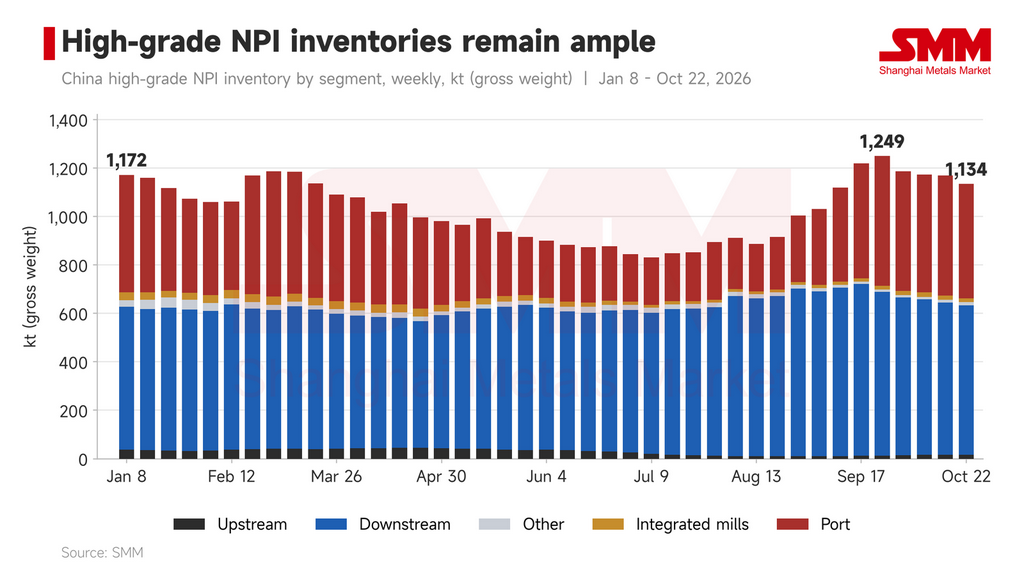
Gambar 8: Inventaris NPI kadar tinggi Tiongkok berdasarkan segmen, mingguan (kt, berat kotor). Sumber: SMM
Margin tunai masih ada, membuat pemangkasan sukarela besar sulit dilakukan
Peleburan NPI masih menghasilkan laba tunai, sehingga produsen memiliki sedikit insentif intrinsik untuk memangkas bersama-sama. SMM tidak mengharapkan pemangkasan sukarela skala besar di seluruh industri pada November. Pengurangan aktual akan bergantung pada rencana yang disepakati produsen di antara mereka sendiri, dan volume keseluruhan diperkirakan dapat dikelola.
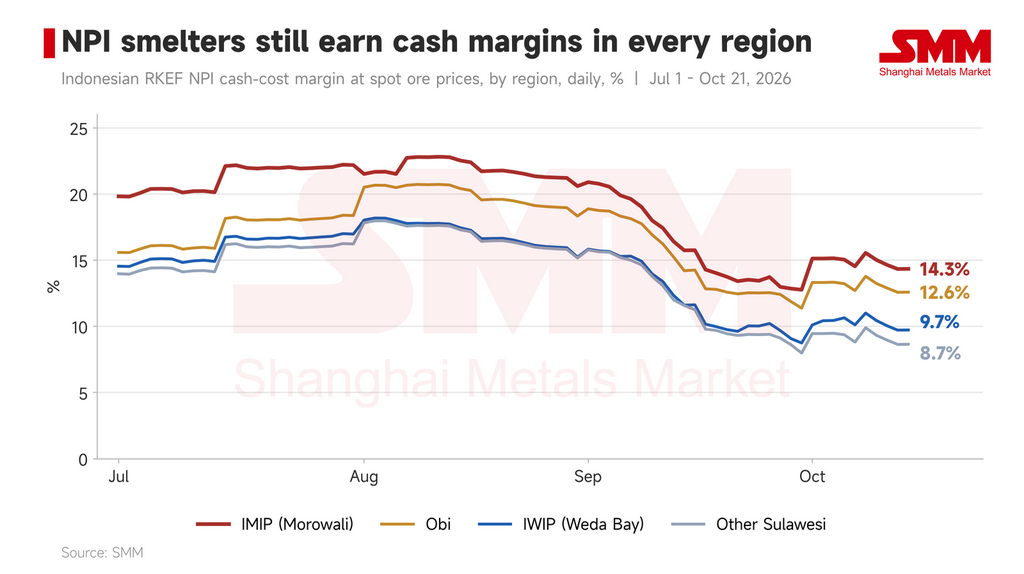
Gambar 9: Margin biaya tunai RKEF NPI Indonesia pada harga bijih spot menurut wilayah, harian (%). Sumber: SMM
Prospek: Harga Sedang Memperdagangkan Narasi Pemangkasan; Realisasi Akan Menentukan Pemulihan
Di ketiga produk antara nikel, logika di balik pemangkasan sangat berbeda. Smelter MHP berada dalam margin negatif yang dalam dan memiliki insentif terkuat untuk memangkas; jika rencana yang dirumorkan terwujud, itu akan secara efektif meredakan kelebihan pasokan MHP. Produksi matte sudah berkontraksi dan tingkat operasi rendah, sehingga perubahan lebih lanjut terutama bergantung pada ekonomi konversi.
Untuk NPI, harga spot turun stabil pada September–Oktober, dan IMIP telah kehilangan sekitar 20% produksi secara tidak sukarela karena kekeringan. Namun, smelter NPI masih memperoleh margin tunai, yang membuat pemangkasan sukarela besar sulit dicapai, dan baseline untuk pemangkasan terkoordinasi masih dalam pembahasan.
Secara keseluruhan, harga nikel saat ini memperdagangkan ekspektasi pemangkasan terkoordinasi di seluruh rantai, dan sentimen memberikan dukungan, tetapi beberapa faktor membatasi kenaikan. Seberapa jauh nikel pulih akan bergantung pada seberapa banyak pemangkasan setiap produk yang benar-benar terwujud. Jika pemangkasan akhir kurang dari rumor, harga nikel berisiko mengalami koreksi.