Les prix du minerai de fer ont légèrement baissé cette semaine. Sur le plan macroéconomique, une inflation américaine plus élevée que prévu a alimenté les attentes de hausses des taux de la Fed et un dollar américain plus fort, incitant les fonds à vendre à découvert les métaux ferreux. Le sentiment a également été affecté par l'impasse dans les négociations de contrats à long terme entre la Chine et l'Australie et par les attentes d'une croissance de l'offre hors de Chine l'année prochaine. Les fondamentaux étaient tout aussi baissiers, car les restrictions de production liées à la protection de l'environnement en automne et en hiver et la maintenance annuelle ont entraîné davantage d'arrêts de hauts fourneaux. Selon les statistiques de SMM, la production quotidienne moyenne de fonte a continué de baisser cette semaine, en recul de 12 000 tonnes, tandis que les stocks portuaires ont continué d'augmenter, pesant sur les prix du minerai. Parallèlement, la demande finale affectée par les conditions météorologiques s'est affaiblie, mettant les prix de l'acier sous pression. Les marges des aciéries se sont réduites et le sentiment est devenu pessimiste, conduisant à des achats prudents, les valorisations au comptant et à terme tombant à des niveaux relativement bas.
Graphique : L'écart de prix entre le minerai national et importé s'est encore creusé cette semaine, devrait se réduire légèrement la semaine prochaine
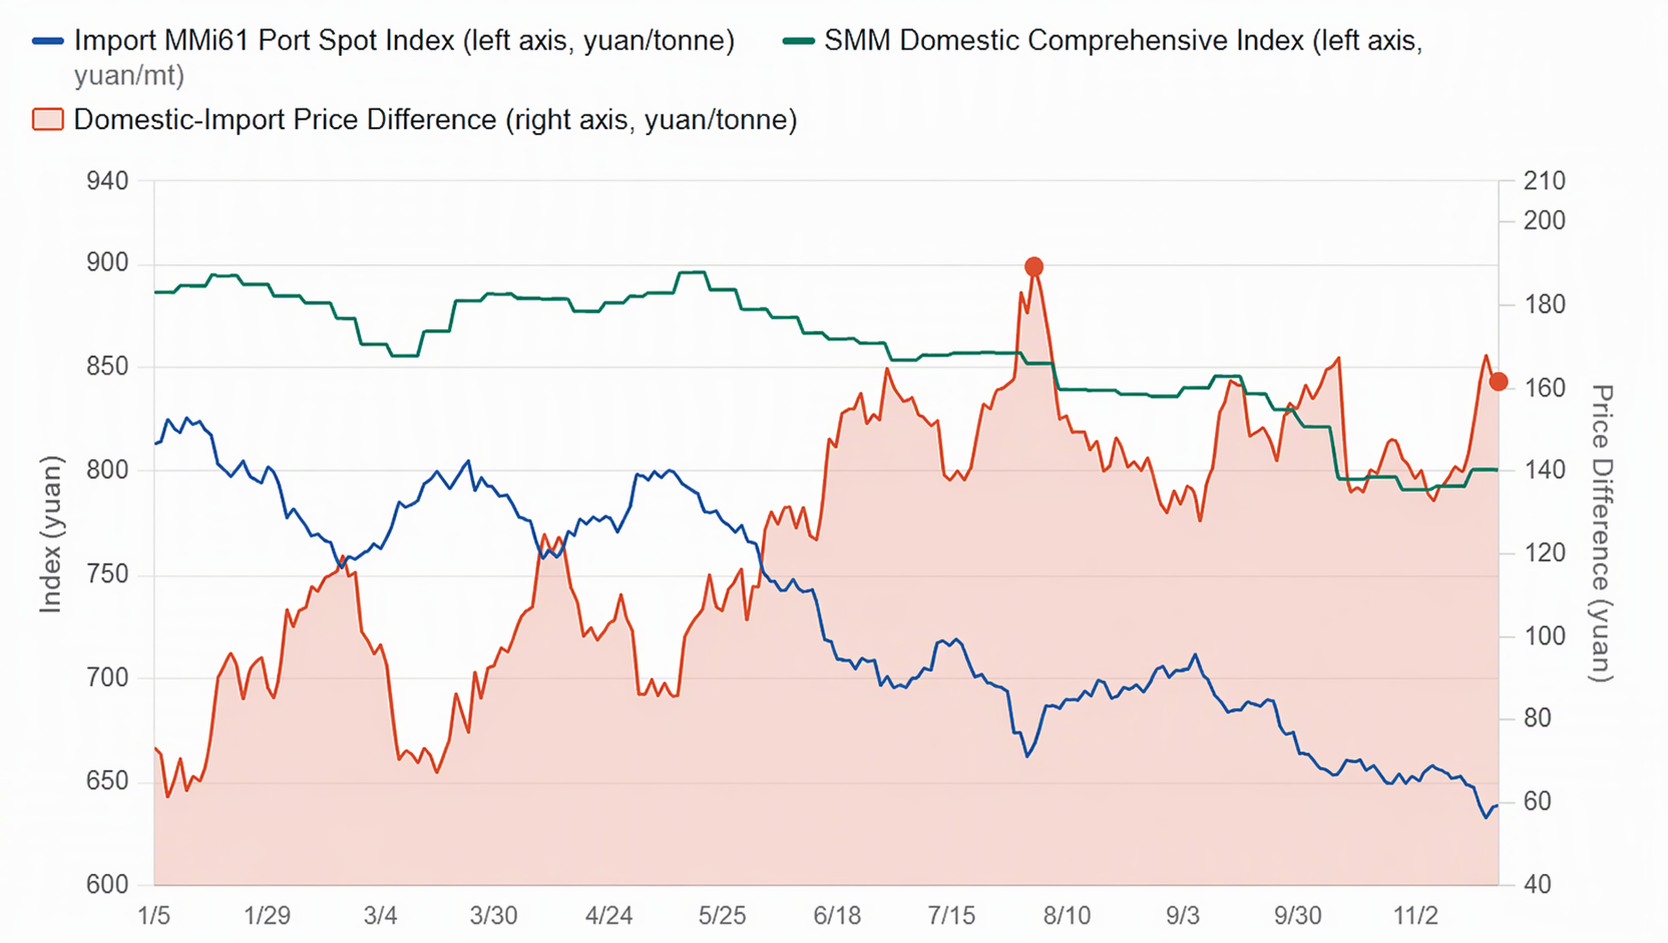
Perspectives pour la semaine prochaine
La semaine prochaine, la baisse des prix du minerai devrait ralentir, avec des prix qui se consolident et se raffermissent légèrement. À mesure que le sentiment baissier se dissipe, la décote des contrats à terme par rapport au comptant limitera la baisse. Les réductions du prix du coke aideront à restaurer les marges des aciéries, et avec des stocks des aciéries à des niveaux relativement bas, le stockage hivernal et le réapprovisionnement essentiel devraient être progressivement libérés, formant un soutien de fond. De plus, des arrivages portuaires plus faibles pourraient atténuer la pression d'accumulation des stocks. Cependant, la baisse saisonnière de la production de fonte et les stocks portuaires absolus élevés limiteront encore le rebond, et la prudence est de mise face aux perturbations macroéconomiques liées aux attentes fluctuantes de hausses des taux de la Fed.