Après que le soufre international est passé sous la barre des 800 $/tonne, le marché s'est scindé en deux camps quant aux perspectives : l'un soutient que la demande en aval a été profondément endommagée et que les prix continueront de glisser ; l'autre maintient que la demande n'a été que reportée et comprimée, et qu'il existe encore un soutien à la baisse compte tenu des faibles stocks. Déterminer qui a raison n'est pas une question de compter les preuves de chaque côté, mais de distinguer quelle demande est « réellement disparue » et laquelle « n'achète simplement pas encore. »
Premièrement, la part « réellement disparue » — il s'agit d'une réduction du stock de demande, une véritable destruction. Le cas le plus typique est celui des réductions volontaires de production induites par la détérioration de l'économie des produits finis : du côté indonésien HPAL, l'équilibre offre-demande de MHP est passé d'un déficit à un excédent de la fin du T3 au début du T4, les producteurs étant englués dans une inversion immédiate des coûts et affichant la plus forte volonté de réduire la production ; en Chine, l'aval des phosphates est faible, les exportations d'engrais phosphatés sont tombées à zéro, et les producteurs sont de plus en plus enclins à maîtriser la production face aux pertes persistantes dans l'acide sulfurique. La caractéristique commune de cette demande est que la production est réduite non pas parce que le soufre ne peut pas être acheté, mais parce que les produits finis ne sont pas rentables — des prix du soufre plus bas ne peuvent pas les sauver. Depuis novembre, le soufre a connu un cycle « baisse–hausse–nouvelle baisse » tandis que les cotations de l'acide phosphorique par voie humide n'ont pas bougé une seule fois, ce qui indique que le pouvoir de fixation des prix réside actuellement non pas du côté des coûts, mais dans l'équilibre entre stocks et demande. La compression des prix du soufre par la faiblesse de la demande finale est réelle et structurelle — c'est le fondement du scénario baissier.
Cependant, assimiler cela à une « destruction profonde de la demande » peut surestimer l'ampleur des dégâts. Une part substantielle du « ne pas acheter » n'est pas une demande qui disparaît, mais une demande qui est comprimée, reportée ou réorientée — il s'agit d'un flux, qui ne constitue pas une condition suffisante pour un rebond, mais qui forme un amortisseur sous les prix. Plus précisément, il existe trois catégories :
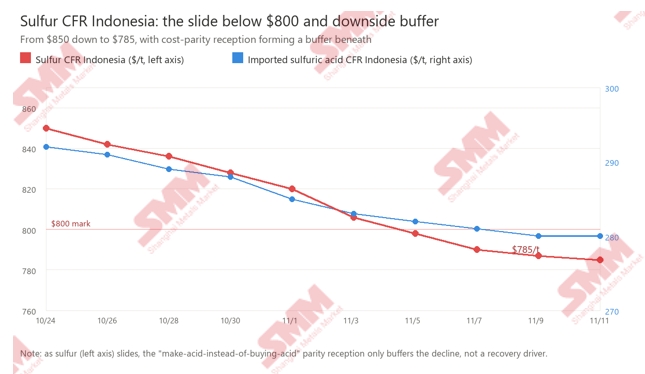
Premièrement, la demande d'attentisme comprimée. Les acheteurs indonésiens et chinois surveillent les prix et n'achètent qu'en fonction des besoins. Ce n’est pas un refus d’acheter, mais une attente d’un signal de prix plus clair — avec le soufre CFR Indonésie glissant de 850 $ jusqu’à 785 $, les acheteurs ont toutes les raisons de temporiser. Cette demande « s’accumule », elle ne « disparaît » pas, mais elle ne se convertira en achats qu’une fois qu’un signal de prix apparaîtra.
Deuxièmement, le potentiel de reconstitution des stocks dans un contexte de stocks bas. La hausse des stocks portuaires chinois est le facteur de court terme qui pèse actuellement sur le marché, mais cette « hausse » est une reprise par rapport au niveau extrêmement bas de la période précédente, et le niveau absolu n’est pas élevé ; plus important encore, les importations indonésiennes de soufre ont bondi de 155,9 % en glissement mensuel pour atteindre 704 500 tonnes en septembre, ce qui montre que les tonnages achetés par la demande sont capables de revenir rapidement. Des stocks bas ne créent en soi ni demande ni dynamique de rebond, mais cela signifie qu’une fois que les prix auront suffisamment baissé, la reconstitution des stocks pourra se manifester en « tonnages réels » plutôt qu’en « simple intention », soutenant ainsi les prix.
Troisièmement, la réorientation des flux commerciaux. Les sources d’importation de soufre de l’Indonésie sont passées d’une configuration auparavant concentrée à une combinaison diversifiée de Malaisie (475 900 tonnes en septembre) + Canada (90 200 tonnes) + Émirats arabes unis (73 800 tonnes), les exportations canadiennes de soufre ayant progressé de près de 20 % en glissement annuel de janvier à septembre. Les volumes n’ont pas disparu — seuls les itinéraires et les sources ont changé. Il ne s’agit pas d’une destruction de la demande, mais d’une restructuration des flux commerciaux — cela a fait baisser les prix, tout en renforçant le pouvoir de négociation et la flexibilité d’achat des acheteurs, ce qui rend plus difficile pour les fournisseurs de continuer à céder à des niveaux bas.
Ces trois flux, pris ensemble, ne « provoquent pas un rebond », mais « amortissent les prix ». Cet amortissement provient d’un mécanisme de parité des coûts : le prix du soufre est l’« interrupteur » de la fixation des prix de l’acide sulfurique ; lorsque le soufre passe sous le point critique et que la courbe de coût de l’acide à base de soufre se replace sous celle de l’acide de fonderie, l’acide à base de soufre redevient l’offre marginale et tire les prix de l’acide vers le bas — autrement dit, la baisse du soufre entraîne celle des prix de l’acide le long de la chaîne de coûts, mais le prix de l’acide lui-même ne peut pas en retour faire remonter le soufre. L'Indonésie est le seul marché au monde qui importe à grande échelle à la fois du soufre et de l'acide sulfurique, les deux étant en concurrence directe, de sorte que les acheteurs calculent toujours « acheter du soufre pour produire l'acide en interne, ou acheter l'acide directement », ce qui fait du prix du soufre l'ancrage implicite des prix internationaux de l'acide. Lorsque le soufre baisse suffisamment pour que l'écart entre le coût de l'acide produit en interne et l'acide sulfurique importé se creuse et qu'acheter du soufre pour produire l'acide devient clairement plus économique, les acheteurs se tourneront davantage vers l'achat de soufre plutôt que d'acide importé — cela ne forme qu'une légère réception de la demande à bas niveaux, ralentissant la baisse du soufre. La combinaison actuelle du soufre CFR Indonésie à 785 $ et de l'acide sulfurique importé CFR Indonésie à environ 280 $ signifie qu'une poursuite de la forte glissade du soufre déclenchera progressivement cette réception de parité « produire l'acide au lieu d'acheter l'acide », amortissant la baisse ; mais cet amortisseur est unidirectionnel et léger — il peut aplatir la pente de la baisse, mais il ne peut pas faire remonter les prix.
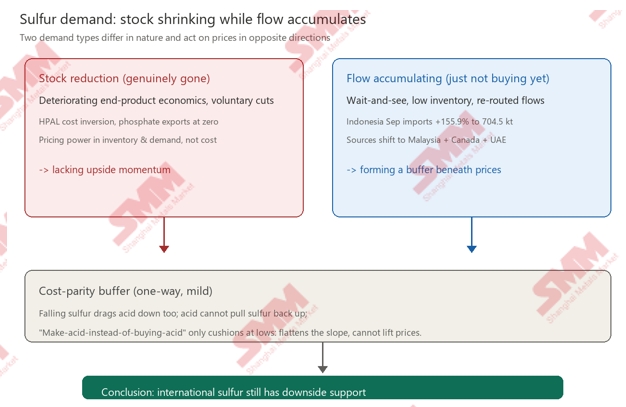
La conclusion n'est donc pas un choix binaire entre « destruction » et « rebond », mais un jugement stratifié : la destruction de la demande due aux réductions réelles de production existe, concentrée dans la partie où l'économie des produits finaux se détériore (HPAL, engrais phosphatés), et c'est une réduction des stocks que « des prix du soufre plus bas ne peuvent pas sauver » — cela détermine que les prix manquent de dynamique haussière ; parallèlement, une demande supplémentaire comprimée par les attitudes attentistes, les faibles stocks et les flux réorientés n'a pas disparu — elle ne constitue pas une dynamique de retournement, mais elle forme conjointement un amortisseur sous les prix.
Les perspectives convergent donc vers une seule ligne : la demande actuelle de soufre n'est pas une « destruction profonde », mais un « rétrécissement des stocks tandis que les flux s'accumulent » — la dynamique haussière fait défaut, mais le soutien à la baisse demeure. À court terme, la faiblesse de la demande finale et les concessions des vendeurs continuent de peser sur les prix, et le soufre pourrait se consolider faiblement dans la fourchette de 720 à 800 $ avec encore une certaine marge de baisse ; mais plus les prix baissent, plus la contrainte de l'ancrage des coûts et des flux comprimés s'épaissit, et plus l'espace pour de nouvelles baisses profondes se limite. En résumé : les prix internationaux du soufre conservent un soutien à la baisse — la demande n’a pas disparu, elle a seulement été temporairement contenue ; ce qui s’est effondré, c’est un déplacement à la baisse du niveau des prix, et non un effacement de la demande.