Au cours des derniers jours, le marché indonésien du nickel a réagi à l’annonce par le gouvernement d’un quota de production RKAB 2026 restreint, fixé à environ 260–270 millions de tonnes. Cette réduction a provoqué une onde de choc dans l’industrie, suscitant de vives inquiétudes parmi les fonderies en activité comme celles à venir. Les parties prenantes craignent de plus en plus que ces niveaux d’offre resserrés ne suffisent pas à soutenir leurs besoins de production à long terme. Premièrement, l’Association indonésienne des mineurs de nickel (APNI) a indiqué que le ministère de l’Énergie et des Ressources minérales (ESDM) a accepté d’envisager des révisions du plan de travail et budget (RKAB) 2026 à partir de juillet. On estime que ces révisions pourraient augmenter les quotas de production de nickel de 25 % à 30 %. Selon l’APNI, la demande des fonderies nationales, sur la base des capacités, se situe autour de 380–400 millions de tonnes. Avec le quota RKAB actuel à 270 millions de tonnes et des importations projetées depuis les Philippines de 23 millions de tonnes, cet ajustement de 30 % est crucial pour combler le déficit national de minerai. Ce potentiel de quota plus élevé apporte un certain soulagement au marché, mais un deuxième sujet, plus pressant, doit être pris en compte
Le ministère indonésien de l’Énergie et des Ressources minérales (ESDM) a fixé un objectif prudent de production de minerai de nickel de 209,08 millions de tonnes pour 2026, un niveau nettement inférieur au quota RKAB approuvé de 260–270 millions de tonnes. Selon Siti Sumilah Rita Susilawati de la Direction générale des minéraux et du charbon, cette réduction stratégique vise à préserver les réserves nationales et à stabiliser les prix mondiaux des matières premières En conséquence, la perception soudaine de coupes de quotas encore plus profondes a alimenté la confusion sur le marché indonésien, ce qui pourrait accentuer davantage la pression liée à la flambée déjà marquée des prix du minerai de nickel.
I. Demande calculée de minerai de nickel de l’Indonésie en 2026
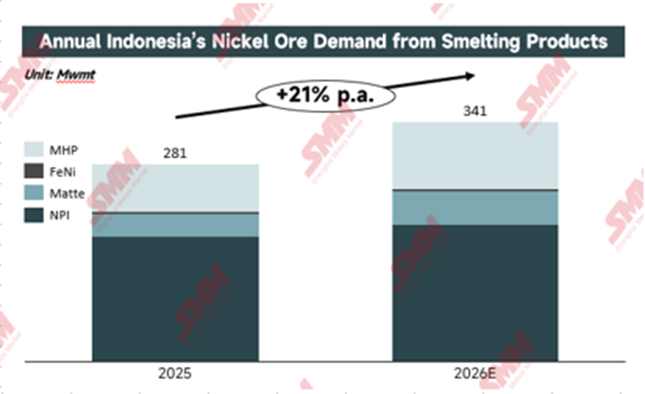
Selon les derniers calculs de SMM, le besoin total en minerai de nickel pour 2026, incluant la demande provenant du NPI, du FeNi, du matte de nickel et du MHP, est estimé à environ 341 millions de tonnes, sur la base des estimations de production liées à la situation actuelle des fonderies. Cette forte hausse est principalement portée par l’expansion rapide de la production de MHP, qui utilise des volumes plus élevés de minerai de limonite. Cette envolée de la consommation a intensifié la pression sur les fonderies pour obtenir des quotas miniers nettement plus élevés.
II. Mise à jour et compréhension actuelles
La révision du quota ?
Selon la compréhension actuelle du Règlement du ministre de l’Énergie et des Ressources minérales n° 17 de 2025, citant l’article 11 relatif à la modification des quotas de travail approuvés au sein de l’ESDM, il est indiqué que :
Article 11
(1) Les titulaires d’un IUP (permis d’activité minière) au stade de l’exploration, les titulaires d’un IUPK (permis spécial d’activité minière) au stade de l’exploration, les titulaires d’un IUP au stade de l’exploitation/production, les titulaires d’un IUPK au stade de l’exploitation/production, ou les titulaires d’un IUPK en tant que continuation d’opérations de contrat/accord peuvent soumettre une (1) demande de modification du RKAB au stade de l’exploration ou du RKAB au stade de l’exploitation/production au cours de chaque année en cours.
(2) La demande de modification du RKAB visée au paragraphe (1) doit être soumise après que les titulaires d’un IUP au stade de l’exploration, d’un IUPK au stade de l’exploration, d’un IUP au stade de l’exploitation/production, d’un IUPK au stade de l’exploitation/production, ou d’un IUPK en tant que continuation d’opérations de contrat/accord ont remis des rapports périodiques jusqu’au deuxième trimestre, ou au plus tard le 31 juillet de l’année en cours.
SMM observe que les révisions et modifications du RKAB constituent une procédure standard, comme en 2024 et 2025. Cette année, toutefois, la fenêtre de dépôt des révisions devrait s’ouvrir après juin, avec une échéance finale au 31 juillet. Bien que l’ESDM n’ait pas précisé si l’objectif de 260–270 millions de tonnes intègre déjà ces ajustements de mi-année, il est très probable que ces révisions suffiront à répondre à la demande des fonderies nationales.
D’autres coupes potentielles ?Selon les échanges complémentaires de SMM avec l’ESDM, le quota prévisionnel pour 2026 reste estimé à 260–270 millions de tonnes. Comme la rumeur d’une nouvelle réduction des quotas par l’ESDM n’a pas fait l’objet d’une annonce officielle, il est confirmé que les quotas de 2026 ne seront pas inférieurs à l’estimation initiale de l’ESDM, soit 260–270 millions de tonnes.
III. Offre et demande de minerai de nickel
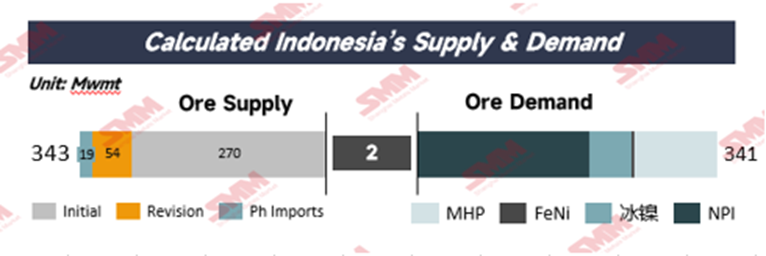
Compte tenu de la volonté du gouvernement de durcir les quotas annuels, SMM s’attend à ce que les révisions de cette année s’établissent autour de 20 %, un chiffre plus prudent. Même en tenant compte des volumes importés des Philippines, le marché du minerai de nickel devrait rester dans un équilibre offre-demande tendu, notamment en raison d’obstacles tels que la saison des pluies, qui ralentit les opérations minières. Néanmoins, ce scénario est bien plus réaliste que l’alternative : un déficit massif de plus de 50 millions de tonnes qui surviendrait si le quota total était strictement plafonné à 270 millions de tonnes.
IV. Conclusion
Dans l’ensemble, le signal de réductions significatives des quotas en début d’année a déjà déclenché une forte hausse des prix du minerai de nickel, comme en témoigne l’augmentation marquée des primes, largement portée par les réductions de quotas chez les principales sociétés minières et par l’incertitude persistante parmi les opérateurs de petite et moyenne taille. À l’avenir, si le gouvernement maintient ces niveaux restrictifs et n’approuve pas des quotas supplémentaires suffisants, les prix domestiques du minerai devraient poursuivre leur hausse, ce qui pourrait alourdir davantage la charge de coûts pour le secteur de la fusion en aval.