Reprise du taux d'exploitation dans certaines entreprises de silicium du nord, moteur de la croissance d'octobre ; baisse de l'offre en novembre sous l'effet des réductions de production au Sichuan et au Yunnan [Analyse SMM]

Publié: Nov 05, 2026 12:00 (GMT+8)
[Reprise partielle des taux d'exploitation dans les entreprises de silicium du nord, moteur de la croissance d'octobre ; les réductions de production au Sichuan et au Yunnan devraient entraîner une baisse de l'offre en novembre] Selon les données de SMM, la production de silicium métal en octobre s'est élevée à 339 800 tonnes, en hausse de 7,2 % en glissement mensuel mais en baisse de 24,9 % en glissement annuel. La production cumulée de silicium métal de janvier à octobre 2026 s'est établie à 3,3913 millions de tonnes, la croissance en glissement annuel devenant négative à -2 %.

Selon les données de SMM, la production de silicium métal en octobre s'élevait à 339 800 tonnes, en hausse de 7,2 % en glissement mensuel et en baisse de 24,9 % en glissement annuel. La production cumulée de silicium métal de janvier à octobre 2026 était de 3,3913 millions de tonnes, passant d'une croissance positive à négative en glissement annuel, avec une baisse de 2 %.
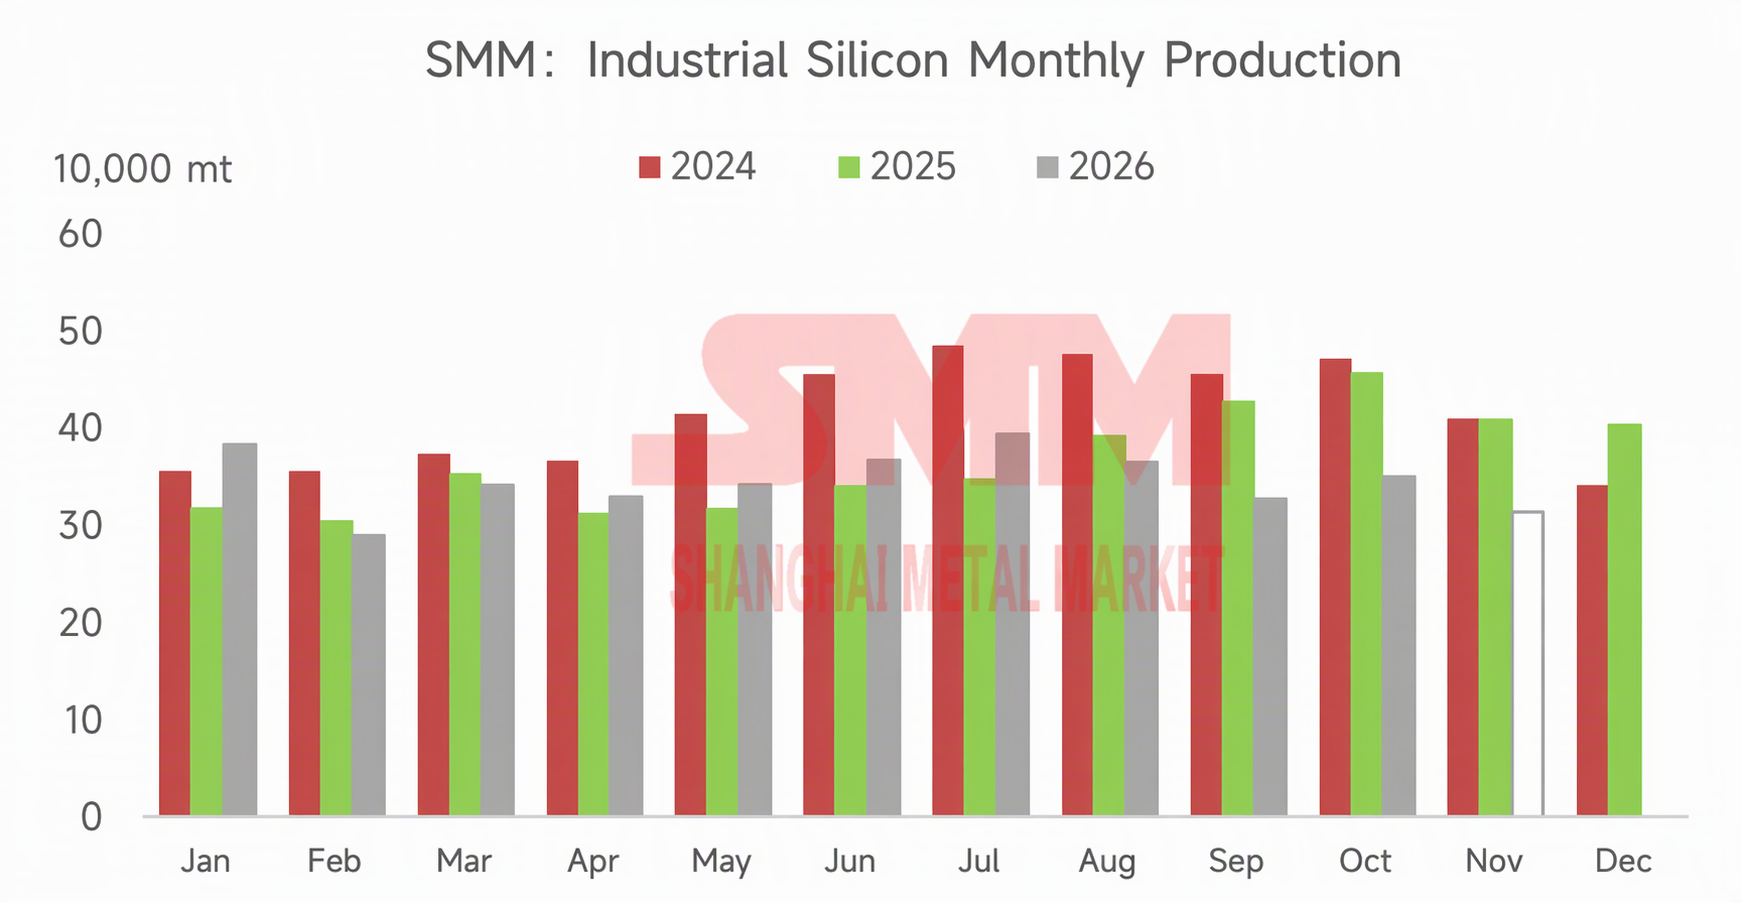
La hausse mensuelle de la production de silicium métal en octobre s'expliquait principalement par la libération de la production des capacités ayant repris après maintenance dans le nord de la Chine, la production de silicium métal au Gansu, en Mongolie-Intérieure et au Xinjiang affichant toutes des hausses mensuelles. De plus, la plupart des entreprises de silicium du Sichuan et du Yunnan ont maintenu leur production jusqu'à la fin du mois, ce qui a limité l'impact des réductions de production sur la production d'octobre. Combiné à un jour de production supplémentaire en octobre, la production globale de silicium métal a augmenté en glissement mensuel.

En novembre, la saison des pluies s'est officiellement terminée dans les zones de production du Yunnan et du Sichuan, dans le sud de la Chine. Après la mise en œuvre des réductions de production, la production du Sichuan et du Yunnan en novembre devrait diminuer de plus de 50 % en glissement mensuel, la tendance à la baisse se poursuivant jusqu'en décembre. Dans le nord de la Chine, hormis les grandes usines du Xinjiang fonctionnant à des taux d'exploitation relativement faibles, plusieurs autres grandes entreprises de silicium ont maintenu des taux d'exploitation élevés. De fin octobre à début novembre, les prix du silicium métal sont restés stagnants à des niveaux bas en raison de la faiblesse des attentes de la demande des utilisateurs finaux et de facteurs macroéconomiques. Sans ajustements majeurs des coûts de production, les entreprises ont subi une pression de production importante, rendant difficile pour les entreprises de silicium du nord de la Chine d'augmenter leur production par lots à court terme. Dans l'ensemble, la production nationale de silicium métal en novembre devrait se situer autour de 300 000 à 305 000 tonnes, en baisse d'environ 11 % en glissement mensuel.
Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Les images de cet article contiennent des légendes traduites par IA à titre indicatif uniquement.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
【Flash | La production de molybdène de Caserones chute de 66 % en glissement trimestriel à seulement 130 tonnes】
il y a 10 heures
【Flash | La production de molybdène de Caserones chute de 66 % en glissement trimestriel à seulement 130 tonnes】
Lire la suite
【Flash | La production de molybdène de Caserones chute de 66 % en glissement trimestriel à seulement 130 tonnes】
Lundin Mining Corporation a annoncé une production de molybdène de 130 tonnes au troisième trimestre 2026 à la mine Caserones, sur une base de 100 % de la mine. Les calculs de SMM indiquent des baisses de 65,6 % en glissement trimestriel et de 77,4 % en glissement annuel. La production de janvier à septembre a chuté de 29,5 % pour atteindre 1 097 tonnes. La teneur en molybdène est restée inchangée par rapport au deuxième trimestre, à 0,017 %, mais le minerai broyé a diminué de 46,9 % pour s'établir à 4,45 millions de tonnes. Deux violentes tempêtes hivernales ont provoqué des pannes de courant prolongées et suspendu les opérations pendant environ 30 jours au total. Lundin n'a pas fourni de prévisions révisées distinctes pour le molybdène.
il y a 10 heures
Prix des wafers de nouveau sous pression à la baisse, la baisse des coûts s’atténue et le déstockage se poursuit, les prix des modules devraient cesser de baisser [Revue hebdomadaire SMM]
il y a 18 heures
Prix des wafers de nouveau sous pression à la baisse, la baisse des coûts s’atténue et le déstockage se poursuit, les prix des modules devraient cesser de baisser [Revue hebdomadaire SMM]
Lire la suite
Prix des wafers de nouveau sous pression à la baisse, la baisse des coûts s’atténue et le déstockage se poursuit, les prix des modules devraient cesser de baisser [Revue hebdomadaire SMM]
[SMM Weekly Review : les prix des wafers chutent à nouveau sous pression, la traînée des coûts s'affaiblit et la réduction des stocks s'accélère, les prix des modules devraient cesser de baisser] Les changements du marché des modules cette semaine se sont concentrés aux deux extrémités — certaines spécifications ont connu des baisses de prix supplémentaires tandis que la réduction des stocks s'est accélérée. Côté distribué, les modules 182 mm et HJT ont chacun été réduits de 0,0025 yuan/W, tandis que toutes les autres spécifications sont restées stables, et les prix indicatifs n'ont toujours pas été ajustés. Côté centralisé, les cotations à trois niveaux sont restées inchangées pour la deuxième semaine consécutive, la pression à la baisse se resserrant davantage sur des spécifications individuelles. À ce jour, le prix moyen des modules Topcon nationaux-182 mm (distribué) est de 0,6995 yuan/W ; les modules Topcon-210 mm (distribué) sont en moyenne à 0,718 yuan/W ; les modules Topcon-210R (distribué) sont en moyenne à 0,7145 yuan/W ; les modules Topcon-210R haute puissance (distribué) sont en moyenne à 0,754 yuan/W ; les modules BC-210R (distribué) sont en moyenne à 0,763 yuan/W ; les modules HJT-210 mm (distribué) sont en moyenne à 0,721 yuan/W. Côté centralisé, les modules 182 sont au prix de 0,691 yuan/W, les modules 210 à 0,702 yuan/W et les modules 210R à 0,697 yuan/W.
il y a 18 heures
[SMM Éclair Chrome] Les exportations sud-africaines de ferrochrome HC atteignent 166 215 t en septembre, la Chine représentant 42 % des expéditions
il y a 19 heures
[SMM Éclair Chrome] Les exportations sud-africaines de ferrochrome HC atteignent 166 215 t en septembre, la Chine représentant 42 % des expéditions
Lire la suite
[SMM Éclair Chrome] Les exportations sud-africaines de ferrochrome HC atteignent 166 215 t en septembre, la Chine représentant 42 % des expéditions
[SMM Éclair Chrome] Les exportations sud-africaines de ferrochrome HC atteignent 166 215 t en septembre, la Chine représentant 42 % des expéditions
Les exportations sud-africaines de ferrochrome à haute teneur en carbone ont atteint 166 215 tonnes en septembre 2026, en hausse de 41,85 % par rapport aux 117 180 tonnes d'août, soit le niveau le plus élevé de la période avril-septembre. La Chine en a absorbé 70 075 tonnes, en hausse de 241,74 %, portant sa part de 17,5 % à 42,2 %. Son gain de 49 570 tonnes a dépassé l'augmentation nette totale de 49 035 tonnes, les exportations vers toutes les autres destinations combinées étant restées pratiquement stables, en baisse de 0,55 %. Le Canada a chuté de 78,36 % à 5 706 tonnes et les États-Unis ont reculé de 5,88 % à 24 499 tonnes, tandis que les « autres » destinations ont bondi de 232,67 % à 32 457 tonnes, devenant ainsi le deuxième débouché. Le rapport du troisième trimestre de Glencore a confirmé la reprise de Boshoek en septembre et de Wonderkop en octobre, mais les données de SMM montrent que la demande chinoise d'importations reste plafonnée par une offre intérieure abondante.
il y a 19 heures
Inscrivez-vous pour continuer la lecture
Accédez aux dernières analyses sur les métaux et les énergies nouvelles
Vous avez déjà un compte ?Connectez-vous ici