Les livraisons des mines s’accélèrent, mais les calendriers d’expédition déterminent les arrivées
CMOC a produit 34 389 tonnes de cobalt au T3 et en a vendu 6 934 tonnes à l’extérieur, dépassant ses ventes du premier semestre de 5 727 tonnes. Malgré cela, les ventes trimestrielles n’ont représenté qu’environ un cinquième de la production. La coproduction de cuivre et de cobalt a créé des rythmes différents pour la production et les ventes : le chiffre d’affaires du cuivre de 52,417 milliards de RMB de janvier à septembre a soutenu l’exploitation minière, tandis que les expéditions de cobalt suivaient des quotas et que le chiffre d’affaires était comptabilisé à la livraison.
Glencore s’est ajusté plus tôt dans la chaîne de traitement. Pour privilégier la production de cuivre, l’entreprise a conservé davantage de cobalt en solution, réduisant sa production propre de cobalt à 3 500 tonnes au T3, soit 900 tonnes de moins qu’au T2. CMOC dispose déjà de cobalt produit en attente d’expédition ; Glencore doit encore récupérer et traiter le cobalt maintenu en solution. Pour les acheteurs chinois, ces deux sources de matières premières ont donc des calendriers d’arrivée différents.
La même distinction s’applique aux nouvelles capacités. CMOC prévoit de mettre en service la phase II de KFM en 2027, avec une capacité supplémentaire de cuivre divulguée d’environ 100 000 tonnes par an. Le volume de matières premières de cobalt parvenant aux raffineurs chinois dépendra des plans de récupération de la mine et des expéditions réelles.
La baisse des prix du cobalt comprime les marges de raffinage
Alors que les livraisons des mines s’accéléraient, les usines en aval écoulaient encore leurs matières premières. En octobre, les prix mensuels moyens du cobalt métal et du sulfate de cobalt étaient tous deux inférieurs aux niveaux de l’année précédente. Les nouvelles commandes étaient facturées à des prix plus bas, tandis que les matières premières existantes continuaient d’être comptabilisées à leur prix d’achat. Ce décalage temporel est apparu d’abord dans les résultats trimestriels des raffineurs.
01 Prix mensuels moyens des produits à base de cobalt (10 000 RMB/t)
|
|
|
|
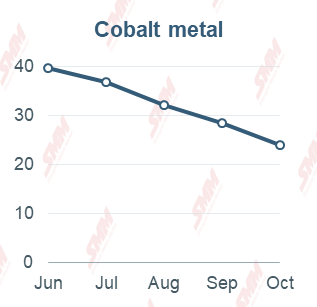
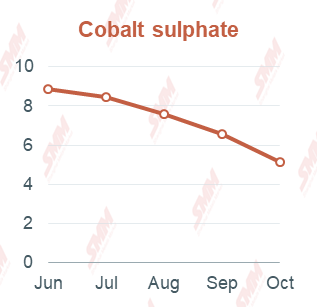
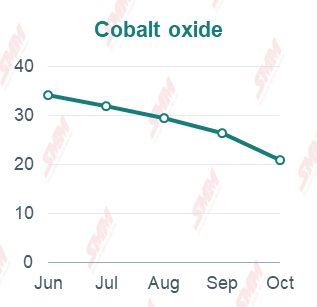
Figure 1. Moyennes mensuelles réelles, juin–octobre 2026. Chaque panneau utilise sa propre échelle verticale. Source : SMM.
Des matières premières moins chères apportent un soulagement après l’impact sur les anciens stocks
Le bénéfice net attribuable aux actionnaires de Huayou Cobalt a augmenté de 2,23 % en glissement annuel de janvier à septembre. Le bénéfice du T3 de 803 millions de RMB, cependant, représentait moins de la moitié de sa moyenne trimestrielle du premier semestre de 1,754 milliard de RMB. L’entreprise a cité la volatilité des prix des métaux et la hausse des prix des matières auxiliaires telles que le soufre. La baisse des prix de vente des métaux et la hausse des coûts des intrants pour des procédés comme la lixiviation acide ont comprimé les marges de raffinage des deux côtés.
Les stocks ont exercé une pression plus immédiate chez Tengyuan Cobalt. Des volumes et des prix de vente de cuivre plus élevés ont fait progresser le chiffre d’affaires sur neuf mois de 66,43 %, mais l’entreprise est passée d’un bénéfice trimestriel moyen de 441 millions de RMB au premier semestre à une perte de 266 millions de RMB au T3. Les stocks nets du groupe à fin septembre dépassaient de 1,029 milliard de RMB le niveau du début de l’année. Les pertes de dépréciation d’actifs sur neuf mois ont atteint 580 millions de RMB, principalement dues à des dépréciations de stocks. L’avantage de matières premières moins chères apparaîtra à mesure que les nouvelles commandes seront livrées ; les stocks plus anciens ont subi l’impact en premier.
02 Bénéfice net attribuable des raffineurs (100 millions de RMB)
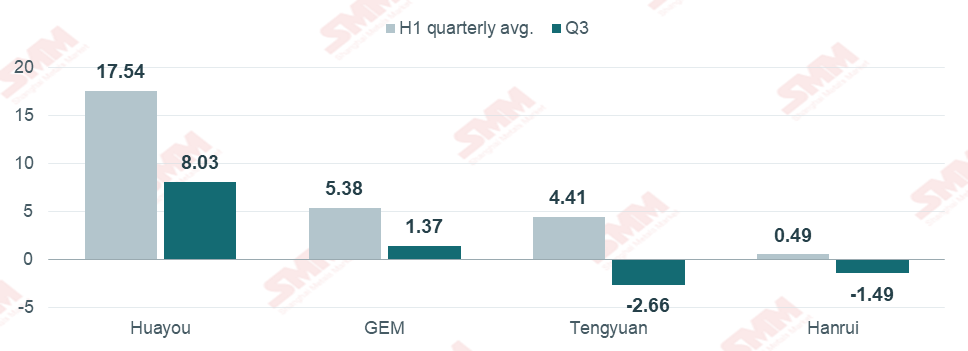
Figure 2. La moyenne trimestrielle du S1 correspond au bénéfice net attribuable du premier semestre divisé par deux. Source : rapports du T3 des entreprises et calculs à partir des résultats cumulés.
Les éléments non récurrents ont également creusé l’écart entre les entreprises. Le bénéfice net attribuable sur neuf mois de GEM a augmenté de 9,40 %, aidé par des gains sur cessions d’actifs, tandis que le bénéfice hors éléments non récurrents a chuté de 29,34 %. Hanrui Cobalt a annoncé une perte nette attribuable de 51 millions de RMB, affectée par des pertes de valorisation sur actifs financiers ; hors éléments non récurrents, l’entreprise a tout de même gagné 15 millions de RMB sur les neuf mois. Au seul T3, cependant, Hanrui a également enregistré une perte sur cette base ajustée.
En octobre, les coefficients de prix payés par les recycleurs pour la masse noire ont baissé en même temps que les prix des sels de cobalt. L’enquête de SMM a révélé que la plupart des ajustements de coefficients sont intervenus tard dans le mois, après que les prix des sels avaient déjà baissé. Dans l’intervalle, la masse noire achetée aux coefficients antérieurs était transformée en sels de cobalt vendus à des prix de marché plus bas. Ce décalage explique pourquoi les entreprises détenant des stocks coûteux subissent encore une pression de dépréciation même lorsque les cotations des matières premières baissent.
Les dépréciations pèsent sur les résultats tandis que les stocks et les délais de paiement immobilisent la trésorerie
Huayou, Tengyuan et CNGR ont comptabilisé des pertes de dépréciation d’actifs de 1,296 milliard de RMB, 580 millions de RMB et 340 millions de RMB, respectivement, de janvier à septembre. Ces charges réduisent la valeur comptable des actifs sans paiement en espèces correspondant au moment de leur comptabilisation. Le flux de trésorerie d’exploitation raconte une autre partie de l’histoire : l’entrée nette de GEM a chuté de 45,25 % en glissement annuel, principalement parce que l’entreprise a augmenté ses réserves de minerai de nickel, selon ses dires. L’entrée nette de CMOC a baissé de 15,08 %, les sorties nettes de son activité de négoce de métaux de base ayant augmenté.
Pour les producteurs de matériaux, davantage de trésorerie était immobilisée dans les matières premières et le crédit client. Easpring a gagné 643 millions de RMB au cours des neuf premiers mois mais a enregistré une sortie nette de trésorerie d’exploitation de 150 millions de RMB. Ses créances et ses stocks à fin septembre étaient en hausse de 3,273 milliards de RMB et 1,807 milliard de RMB par rapport au début de l’année. CNGR a généré 2,490 milliards de RMB de trésorerie d’exploitation, au-dessus du bénéfice net attribuable de 1,805 milliard de RMB. Zhenhua New Material a généré 170 millions de RMB de trésorerie d’exploitation malgré une perte de 284 millions de RMB ; ses effets à payer sont passés de 460 millions de RMB à 931 millions de RMB, reportant certains paiements d’approvisionnement jusqu’à l’échéance des effets.
Comparaison financière d’entreprises chinoises sélectionnées
Montants en 100 millions de RMB. 9M signifie janvier–septembre 2026. Les pertes de dépréciation d’actifs sont des charges consolidées, présentées en montants positifs et hors pertes de dépréciation de crédit. NP signifie bénéfice net attribuable aux actionnaires ; OCF signifie flux de trésorerie d’exploitation net.
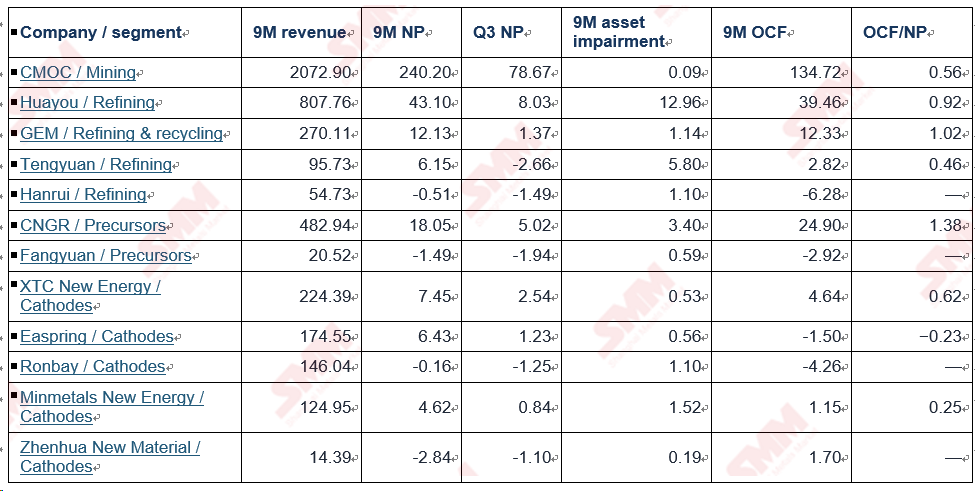
Source : rapports du T3 2026 des entreprises. Les chiffres de dépréciation couvrent le groupe consolidé, y compris les activités de cobalt et autres.
OCF/NP correspond au flux de trésorerie d’exploitation net sur neuf mois divisé par le bénéfice net attribuable, exprimé en multiple. Un tiret indique que le bénéfice net attribuable était négatif.
La gamme de produits détermine comment les commandes de matériaux se traduisent en demande de cobalt
Le moment où les producteurs de sels de cobalt peuvent écouler leurs stocks dépend des commandes parvenant aux usines de matériaux. La production chinoise de cathodes ternaires a légèrement augmenté au T3, la croissance étant concentrée dans les produits à haute teneur en nickel de la série 9 ; la production combinée des autres qualités a diminué. La série 9 utilise moins de cobalt par tonne, limitant le soutien aux achats de sulfate de cobalt. En octobre, les calendriers de production des précurseurs et des cathodes ternaires en Chine avaient tous deux diminué d’un mois sur l’autre.
CNGR a augmenté ses ventes de matériaux pour batteries et de métaux pour les nouvelles énergies. Le bénéfice net attribuable du T3 a progressé de 32,19 % en glissement annuel pour atteindre 502 millions de RMB, en dessous de sa moyenne trimestrielle du premier semestre de 651 millions de RMB. Les expéditions de précurseurs ternaires à haute teneur en nickel de Fangyuan ont augmenté pour un troisième trimestre consécutif, mais les expéditions de sulfate de cobalt ont subi des pressions au T3. Des marges plus étroites sur ses principaux produits, des dépréciations de stocks et des pertes de juste valeur ont entraîné une perte trimestrielle de 194 millions de RMB, effaçant le bénéfice accumulé au premier semestre.
Les producteurs de cathodes ont également annoncé des résultats différents alors que les volumes augmentaient. Les volumes de ventes des principaux produits de Ronbay ont bondi de 78 % en glissement annuel au T3, mais des matières premières moins chères ont réduit le bénéfice brut par tonne et les charges d’exploitation à l’étranger ont augmenté, laissant une perte trimestrielle de 125 millions de RMB. Chez Minmetals New Energy, davantage de commandes ont amélioré le taux d’utilisation des capacités et réparti les coûts fixes sur une base de production plus large, produisant un bénéfice net attribuable au T3 de 84 millions de RMB.
03 Bénéfice net attribuable des producteurs de matériaux ternaires (100 millions de RMB)
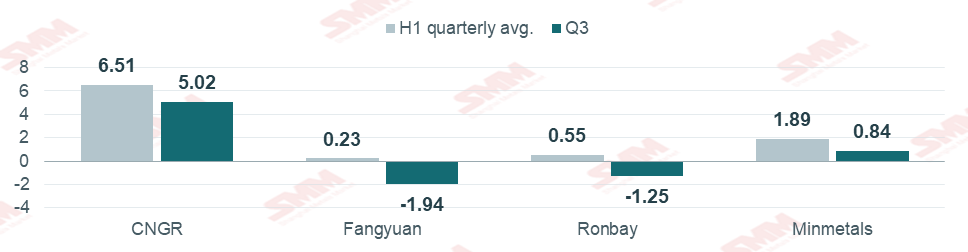
Figure 3. Chiffres consolidés du groupe. La moyenne trimestrielle du S1 correspond au bénéfice net attribuable du premier semestre divisé par deux. Source : rapports du T3 des quatre entreprises.
Les réductions de production de LCO ralentissent les achats d’oxyde de cobalt
Les ventes de XTC New Energy illustrent encore l’effet de la gamme de produits. Les ventes de cathodes sur neuf mois ont augmenté de 6,25 % : les cathodes pour batteries de puissance ont progressé de 19 % pour atteindre 63 100 tonnes, tandis que les ventes d’oxyde de lithium-cobalt (LCO) ont chuté de 8 % pour s’établir à 43 100 tonnes. Pour les producteurs d’oxyde de cobalt (Co3O4), les commandes de LCO sont le moteur direct de la demande. Les calendriers de production chinois de LCO ont de nouveau baissé en octobre. La consommation quotidienne de matières premières a diminué plus vite que les stocks, poussant la couverture des stocks à la hausse pour un deuxième mois consécutif.
04 Production de cathodes ternaires et de LCO (tonnes)
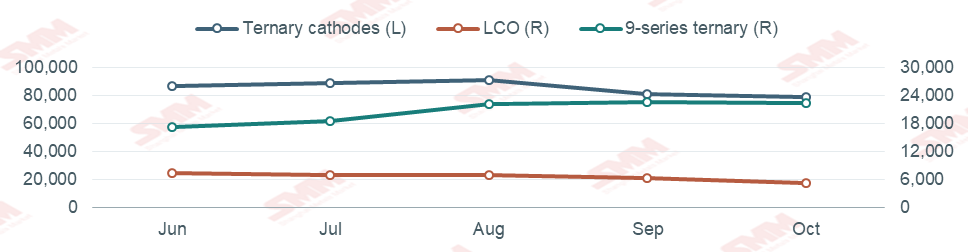
Figure 4. Production mensuelle réelle, juin–octobre 2026. Axe gauche : total des cathodes ternaires. Axe droit : LCO et cathodes ternaires de la série 9. Les deux axes sont en tonnes. La série 9 est incluse dans la production ternaire totale. Source : SMM.
Les livraisons contractuelles fourniront le premier signal de reconstitution des stocks au T4
Une baisse du tonnage des stocks inciterait normalement au réapprovisionnement. Cette fois, les réductions de production de LCO ont fait durer plus longtemps les matières premières restantes. L’enquête de SMM montre que certains producteurs ont encore des matières à prélever dans le cadre de contrats à long terme signés précédemment. Même si les producteurs d’oxyde de cobalt réduisent leur production et baissent leurs offres, les acheteurs en aval peuvent attendre des commandes plus fermes avant de prendre livraison. Les transactions au comptant restent limitées.
05 Stocks d’oxyde de cobalt en aval et jours de couverture
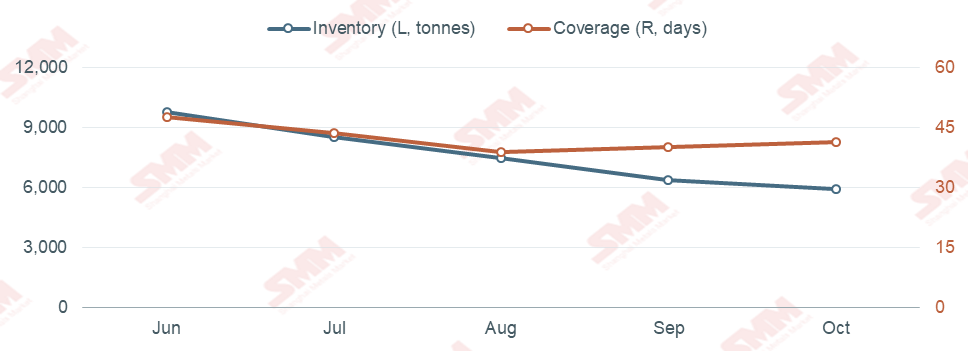
Figure 5. Stocks et couverture réels, juin–octobre 2026. Axe gauche : tonnes. Axe droit : jours. La couverture suit la méthodologie d’enquête de SMM pour les producteurs de cathodes en aval. Source : SMM.
Le LCO haute tension est un domaine à surveiller pour une demande plus forte. Le rapport intermédiaire de XTC New Energy indiquait que son produit 4,53 V était entré en production de masse, tandis que les produits 4,55 V et 4,58 V restaient en développement. Pour les fournisseurs de matières premières, une consommation supplémentaire suivra des commandes en volume soutenues pour les qualités déjà en production commerciale.
Nous surveillons deux schémas d’achat au T4. Si les commandes de batteries grand public incitent les usines de LCO à relever leurs calendriers de production, la couverture des matières premières devrait d’abord se raccourcir, suivie d’une éventuelle accélération des livraisons sous contrats à long terme. Dans les batteries de puissance, une reprise des expéditions de matériaux ternaires apportera un soutien plus faible à la demande de sulfate de cobalt si les nouvelles commandes restent concentrées sur les qualités à haute teneur en nickel. Les achats réels des producteurs de précurseurs auprès de fournisseurs externes aideront à établir l’ampleur de cette demande.