Le 2 novembre, la société d'études sud-coréenne SNE Research a publié ses dernières données d'installation, montrant que les installations mondiales de batteries de puissance ont atteint 994,5 GWh au cours des trois premiers trimestres de 2026, en hausse de 19,7 % par rapport aux 830,7 GWh de la même période l'année dernière.
Le seul mois de septembre a vu les installations atteindre 145,1 GWh, un record mensuel, en hausse de 15,8 % en glissement annuel. Dans un contexte d'expansion continue du marché mondial, le paysage concurrentiel de l'industrie des batteries de puissance connaît une forte divergence, les entreprises chinoises de batteries continuant de progresser tandis que les géants japonais et sud-coréens subissent collectivement des pressions.
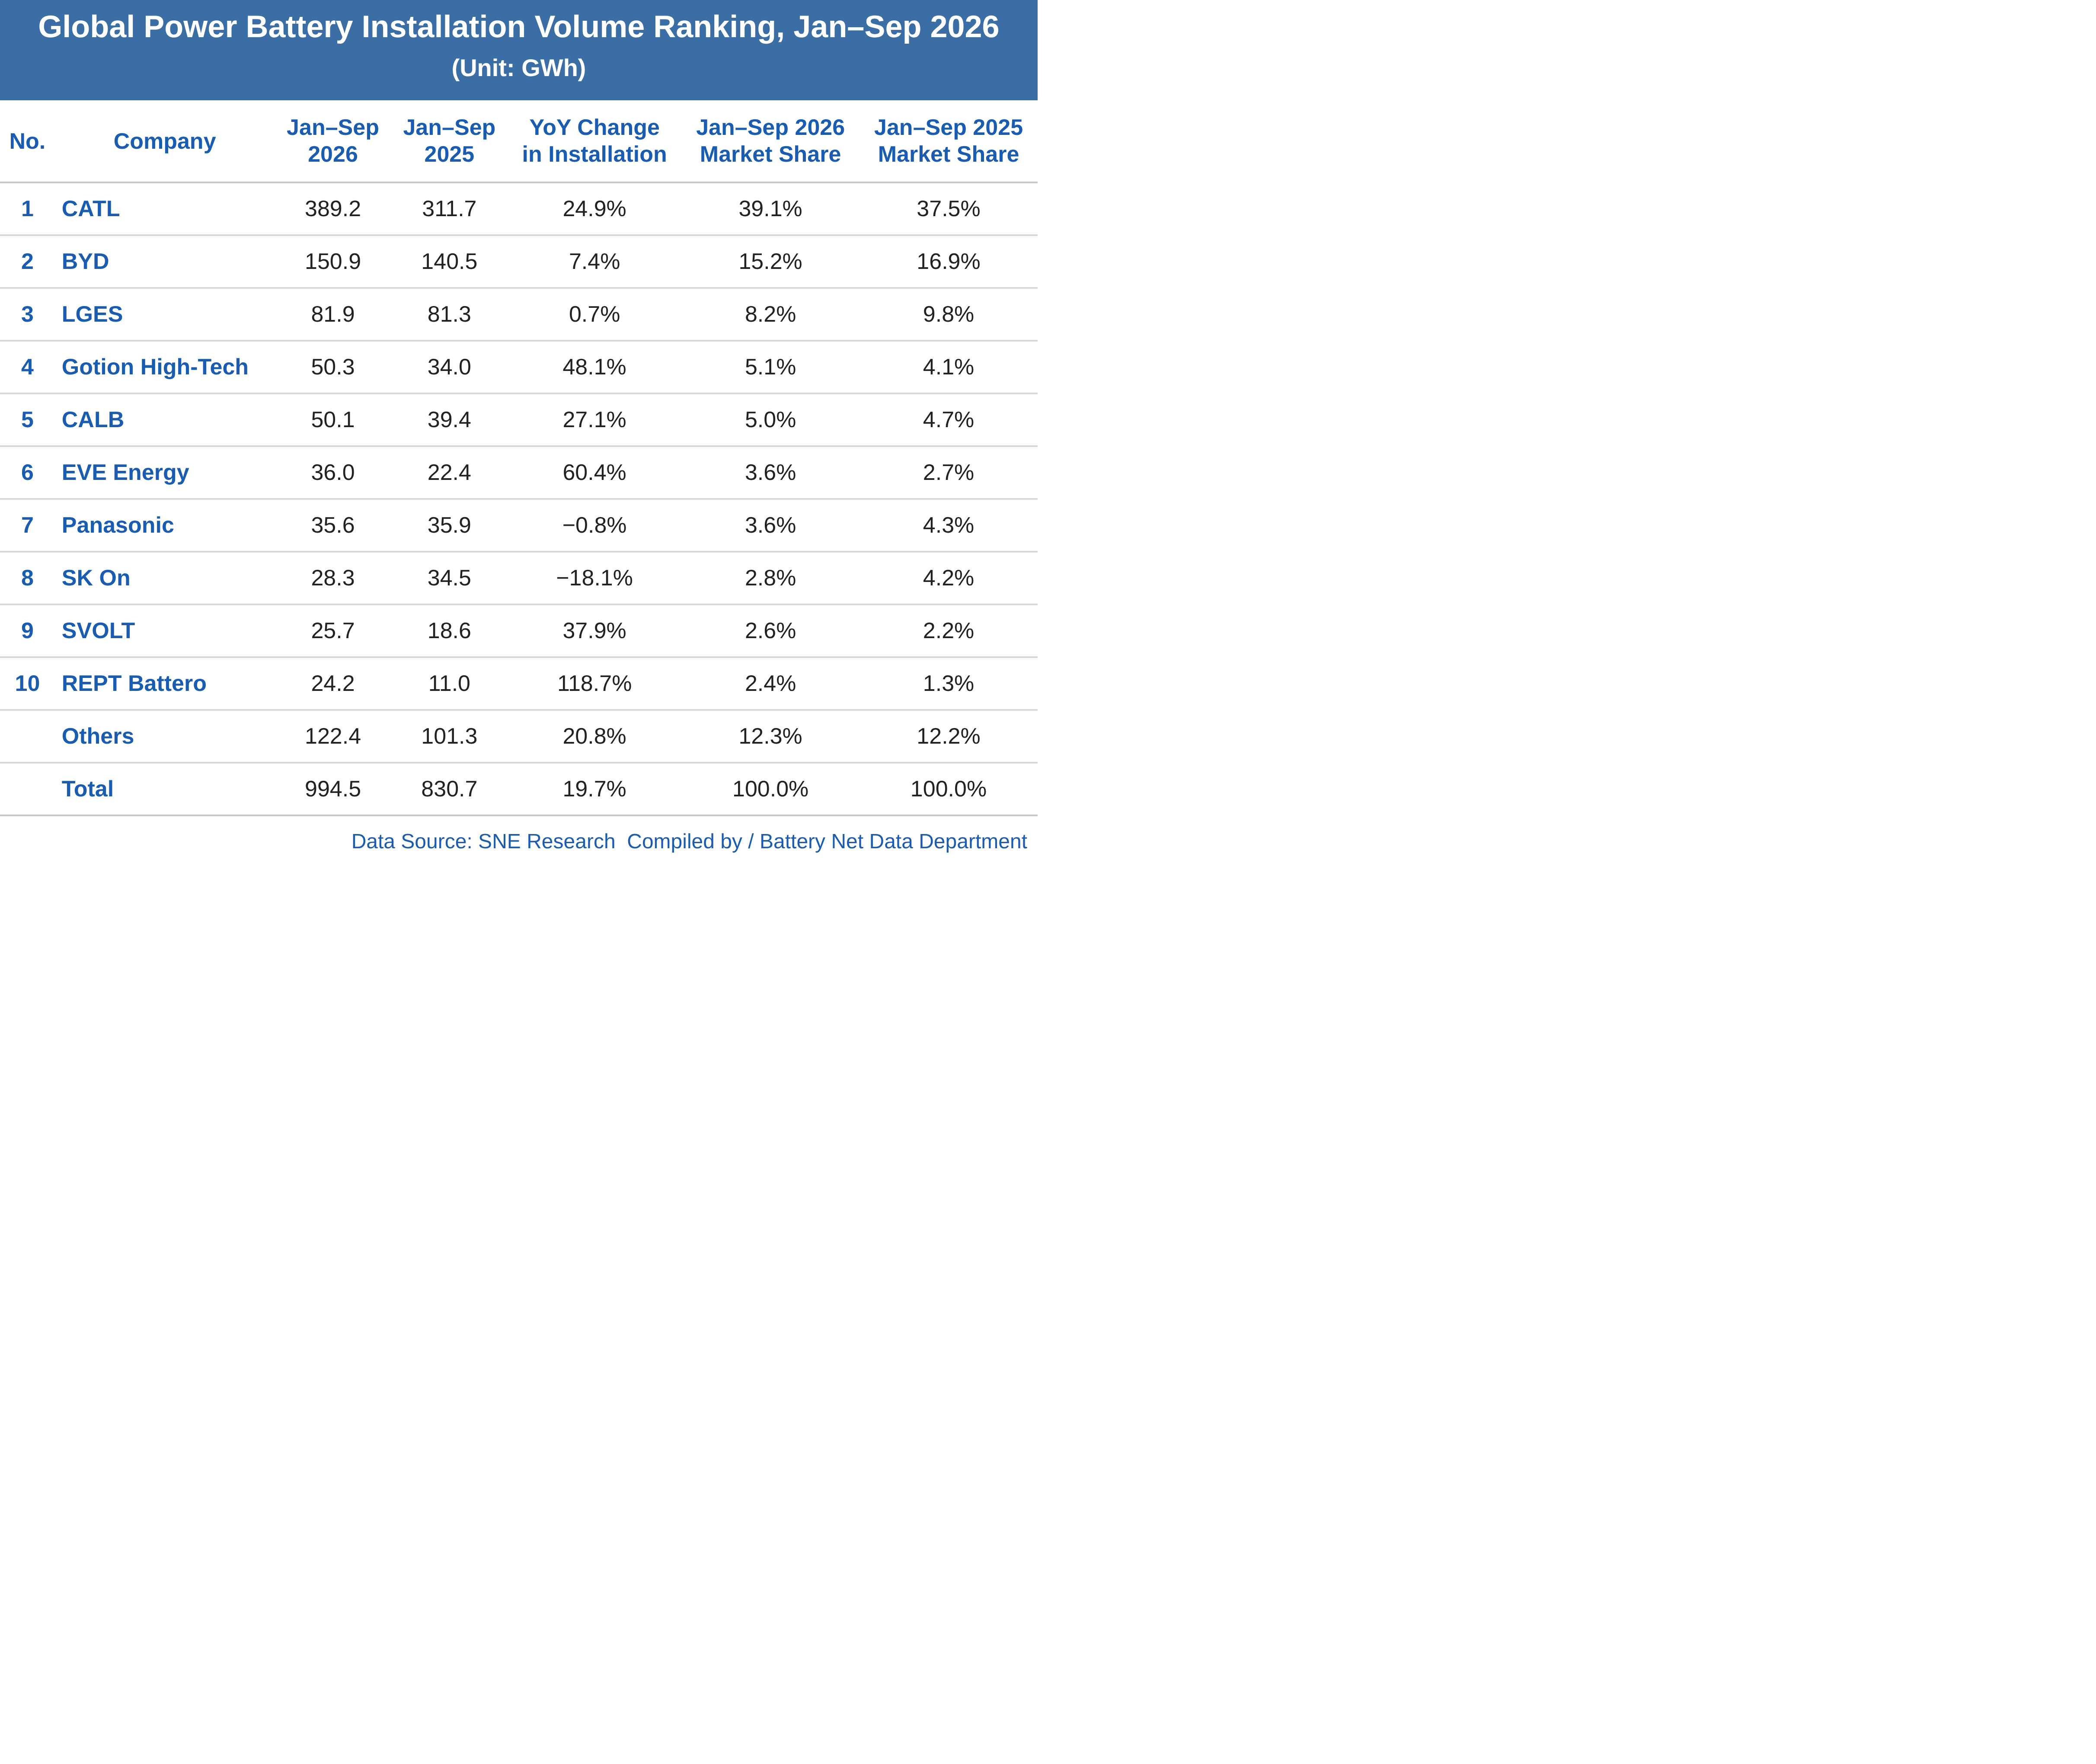
En termes de variations annuelles des installations, parmi les 10 premières entreprises mondiales d'installation de batteries de puissance au cours des trois premiers trimestres de 2026, SK On et Panasonic ont enregistré des baisses annuelles de 18,1 % et 0,8 % respectivement, tandis que les huit autres entreprises ont toutes réalisé une croissance annuelle. REPT Battero a maintenu une croissance à trois chiffres de 118,7 % au cours des trois premiers trimestres, ce qui en fait la seule entreprise du top 10 à avoir plus que doublé son taux de croissance.
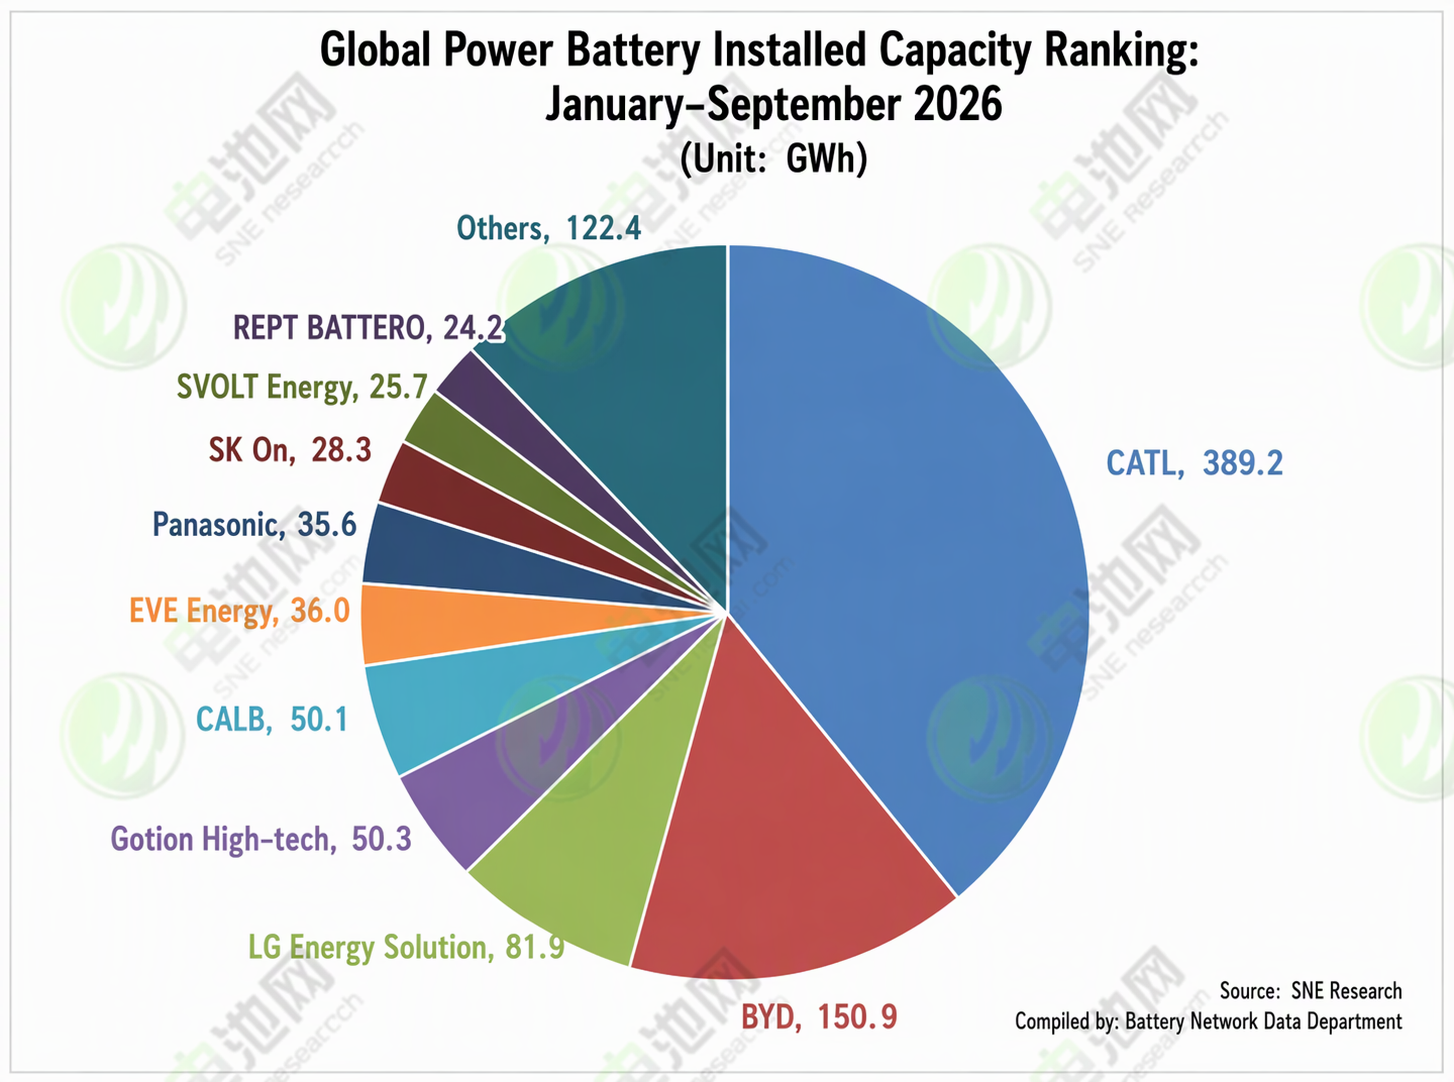
En termes de part de marché, par rapport à la même période en 2025, parmi les 10 premières entreprises mondiales d'installation de batteries de puissance au cours des trois premiers trimestres de 2026, CATL, Gotion High-tech, CALB, EVE, SVOLT et REPT Battero ont réalisé une croissance annuelle positive, tandis que BYD, LG Energy Solution, Panasonic et SK On ont connu des baisses à des degrés divers.
En termes de changements de classement, par rapport à janvier-août 2026, parmi les 10 premières entreprises mondiales d'installation de batteries de puissance au cours des trois premiers trimestres, Gotion High-tech et CALB ont échangé leurs positions, tout comme EVE et Panasonic, se classant de la 4e à la 7e place ; les classements des six autres entreprises de batteries sont restés inchangés.
Par rapport à la même période de l'année dernière, parmi les 10 premières entreprises mondiales d'installation de batteries de puissance au cours des trois premiers trimestres de 2026, hormis le top 3 resté inchangé — toujours CATL, BYD et LG Energy Solution — d'autres entreprises ont connu des changements notables :
Portées par le double moteur des marchés des véhicules à énergie nouvelle et du stockage d'énergie, certaines entreprises chinoises ont fait preuve d'une croissance explosive remarquable. REPT Battero et EVE ont mené le classement de la croissance, chacune gagnant trois places, Gotion High-tech passant de la 7e place l'année dernière à la 4e, et EVE passant de la 9e à la 6e place.
CALB et Panasonic ont chacun reculé d'une place, respectivement à la 5e et à la 7e place ; SK On est tombé de la 5e à la 8e place ; SVOLT a gagné une place, passant de la 10e à la 9e place.
En outre, par rapport à la même période de l’année dernière, REPT Battero fait son entrée dans le classement à la 10e place, tandis que Sunwoda, 11e, a enregistré des installations de 23 GWh, l’écart entre les deux étant de 1,2 GWh. Samsung SDI, précédemment 8e, est sorti du top 10.
En ce qui concerne le paysage concurrentiel, le marché mondial des batteries de puissance reste globalement en expansion, mais la concurrence entre les entreprises diverge davantage, les fabricants chinois de batteries affichant des performances particulièrement bonnes.
Du côté des entreprises chinoises, parmi les dix premiers fabricants mondiaux de batteries de puissance en termes d’installations au cours des trois premiers trimestres de 2026, sept entreprises chinoises (CATL, BYD, Gotion High-tech, CALB, EVE, SVOLT et REPT Battero) ont capté une part de marché combinée de 73 %, en hausse de 3,6 points de pourcentage sur un an.
Plus précisément, en tant que leader incontesté de l’industrie mondiale des batteries de puissance, CATL est resté solide au cours des trois premiers trimestres de 2026 : sa part de marché a atteint 39,1 %, en hausse de 1,6 point de pourcentage sur un an, conservant sa première place mondiale avec des installations de 389,2 GWh, en hausse de 24,9 % sur un an.
La part de marché de BYD a reculé à 15,2 %, mais l’entreprise est restée solidement en 2e position avec des installations de 150,9 GWh, en hausse de 7,4 % sur un an. Avec CATL, les deux entreprises ont représenté plus de 54 % du marché mondial, consolidant encore le pouvoir de négociation de l’industrie chinoise des batteries de puissance dans la chaîne d’approvisionnement mondiale.
Gotion High-tech s’est classé 4e avec des installations de 50,3 GWh, en hausse de 48,1 % sur un an, pour une part de marché de 5,1 %.
CALB s’est classé 5e avec des installations de 50,1 GWh, en hausse de 27,1 % sur un an, pour une part de marché de 5,0 %.
EVE s’est classé 6e avec des installations de 36,0 GWh, en hausse de 60,4 % sur un an, pour une part de marché de 3,6 %.
SVOLT s’est classé 9e avec des installations de 25,7 GWh, en hausse de 37,9 % sur un an, pour une part de marché de 2,6 %.
REPT Battero s’est classé 10e avec des installations de 24,2 GWh, en hausse de 118,7 % sur un an, s’imposant comme le cheval noir à la croissance la plus rapide du classement avec une part de marché de 2,4 %.
Contrairement à la plupart des entreprises chinoises, qui ont maintenu une croissance explosive à deux, voire trois chiffres, les principaux fabricants japonais et sud-coréens de batteries ont affiché des performances de marché nettement faibles au cours des trois premiers trimestres de 2026. Confrontées à des goulets d’étranglement de croissance sur le segment des batteries de puissance, les entreprises japonaises et sud-coréennes sont contraintes de chercher une seconde courbe de croissance.
Du côté des entreprises sud-coréennes, Samsung SDI est sorti du top 10, tandis que les deux autres fabricants coréens de batteries, LG Energy Solution et SK On, ont enregistré des installations cumulées de 110,2 GWh, leur part de marché mondiale reculant de 14 % sur la même période l’an dernier à 11 %.
Parmi eux, LG Energy Solution s’est classé 3e avec des installations de 81,9 GWh, mais sa croissance en glissement annuel n’a été que de 0,7 %. L’entreprise continue d’approvisionner de grands constructeurs automobiles, dont Tesla, General Motors, Hyundai Motor Group et Volkswagen, mais sa croissance sur le marché a fortement ralenti. LG Energy Solution a commencé à se développer de manière agressive sur le marché du stockage d’énergie. En Amérique du Nord, en plus des plus de 50 GWh de capacité prévus d’ici la fin de cette année, elle ajoute une nouvelle ligne prismatique afin de porter la capacité ESS à plus de 70 GWh d’ici la fin de l’année prochaine. En Europe, son usine polonaise a converti l’an dernier une partie de ses lignes de production de véhicules électriques vers l’ESS.
SK On s’est classé 8e avec des installations de seulement 28,3 GWh, en baisse de 18,1 % en glissement annuel, sa part de marché reculant encore à 2,8 %. SK On explore activement des marchés de croissance au-delà des batteries de puissance, une partie de son usine de Géorgie ayant été convertie en ligne de production LFP pour l’ESS, et l’entreprise s’est associée à une société américaine d’ESS pour construire une usine de 9 GWh.
Panasonica vu ses installations reculer de 0,8 % en glissement annuel à 35,6 GWh, perdant une place pour se classer 7e, sa part de marché reculant également de 0,7 point de pourcentage, de 4,3 % à 3,6 %. La clientèle de Panasonic étant concentrée principalement sur Tesla, les ventes en Amérique du Nord déterminant ses performances, l’entreprise élabore des plans pour stabiliser la production de son usine du Kansas et convertit une partie de ses lignes de production de batteries de puissance pour fabriquer des batteries destinées aux centres de données d’IA.
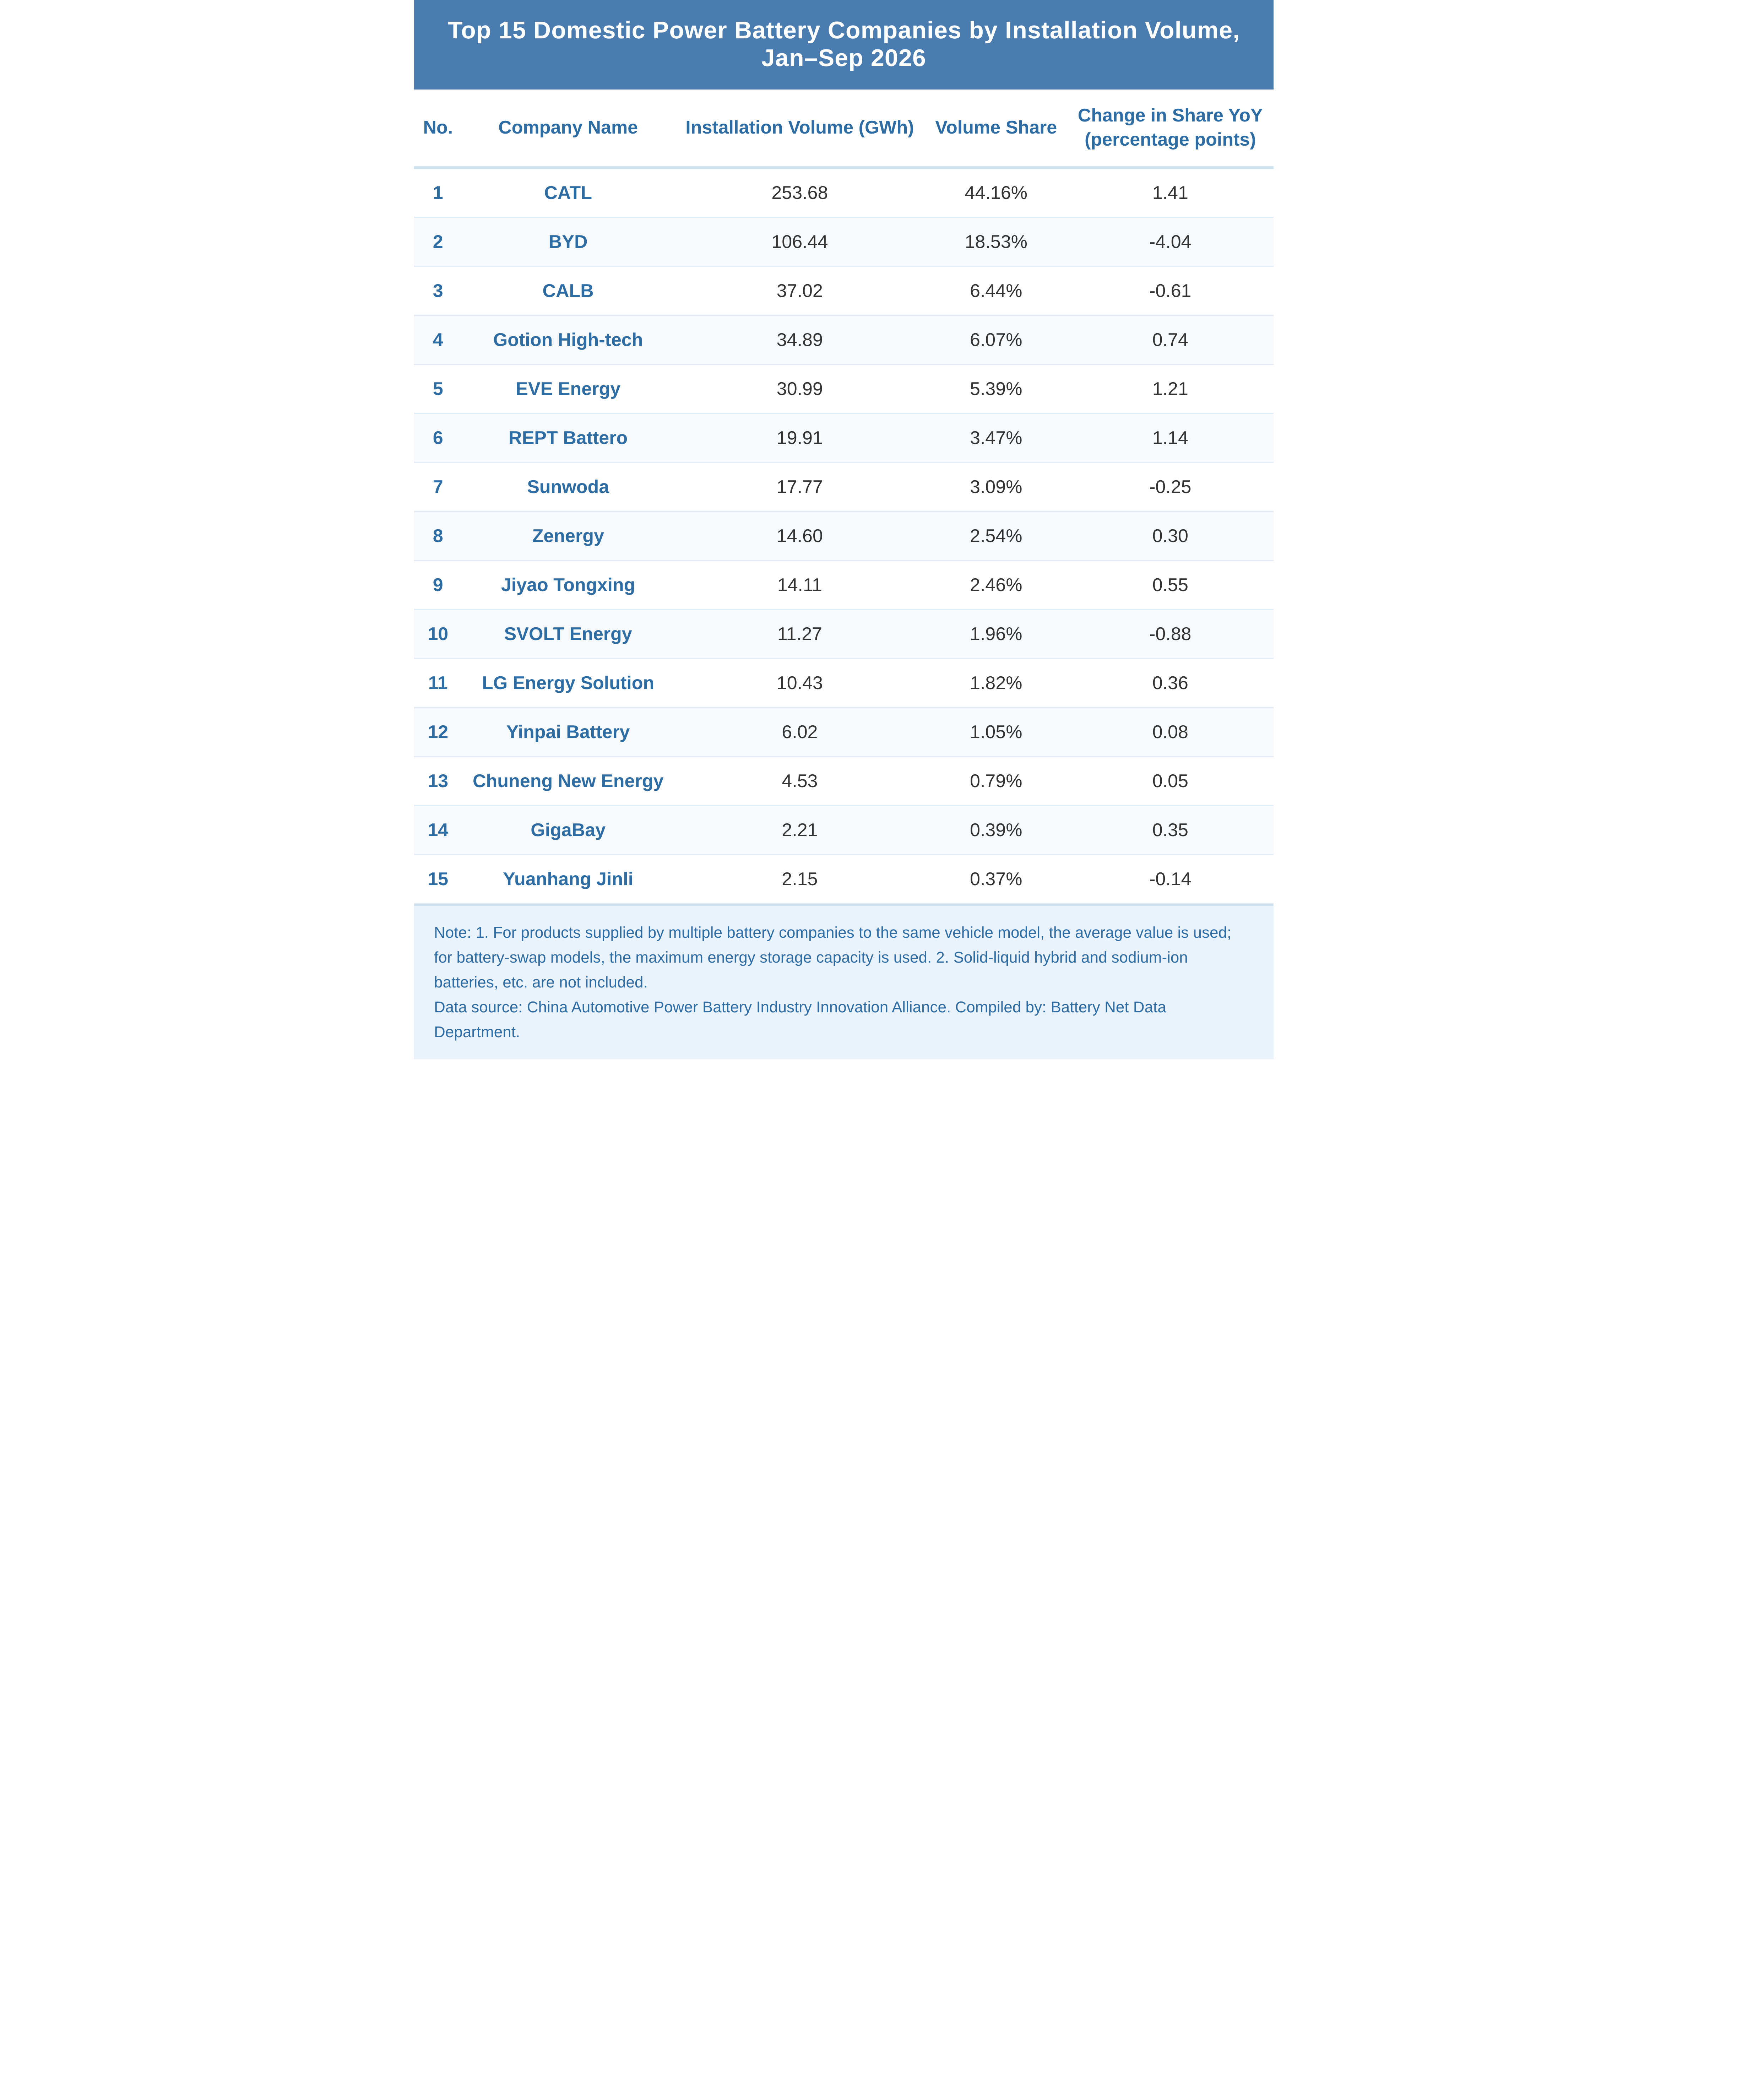
Revenons au marché intérieur. Les données de la China Automotive Power Battery Industry Innovation Alliance montrent qu’au cours des trois premiers trimestres de 2026, les installations cumulées de batteries de puissance en Chine ont atteint 576,3 GWh, en hausse de 16,7 % en glissement annuel. Au total, 41 entreprises de batteries de puissance sur le marché chinois des véhicules à énergie nouvelle ont réalisé des installations, soit neuf de moins que sur la même période l’an dernier. Les 2, 5 et 10 premières entreprises de batteries de puissance ont enregistré des installations de 360,1 GWh, 463,0 GWh et 540,7 GWh, représentant respectivement 62,5 %, 80,3 % et 93,8 % du total des installations, la part du top 10 reculant de 0,5 point de pourcentage par rapport à la même période l’an dernier.
Dans le classement national, par rapport à la même période en 2025, le top 5 des entreprises des trois premiers trimestres de cette année — CATL, BYD, CALB, Gotion High-tech et EVE — n’a pas changé ; REPT Battero est passé de la 8e à la 6e place ; Sunwoda a reculé d’une place pour se classer 7e ; Zenergy a gagné une place pour se classer 8e ; Jiyue Tongxing a gagné une place pour se classer 9e ; SVOLT est tombé de la 7e à la 10e place ; LG Energy Solution, Yinpai Battery et CORNEX New Energy se classent respectivement 11e, 12e et 13e, sans changement ; Yuanhang Genlead reste inchangé à la 15e place ; et Juwan Technology remplace DFD en tant que nouvel entrant à la 14e place.