En octobre 2026, la production d'argent SMM 1# a baissé de 5,03 % en glissement mensuel ; la production cumulée en 2026 était d'environ 16 000 tonnes, en hausse de 3,72 % en glissement annuel.
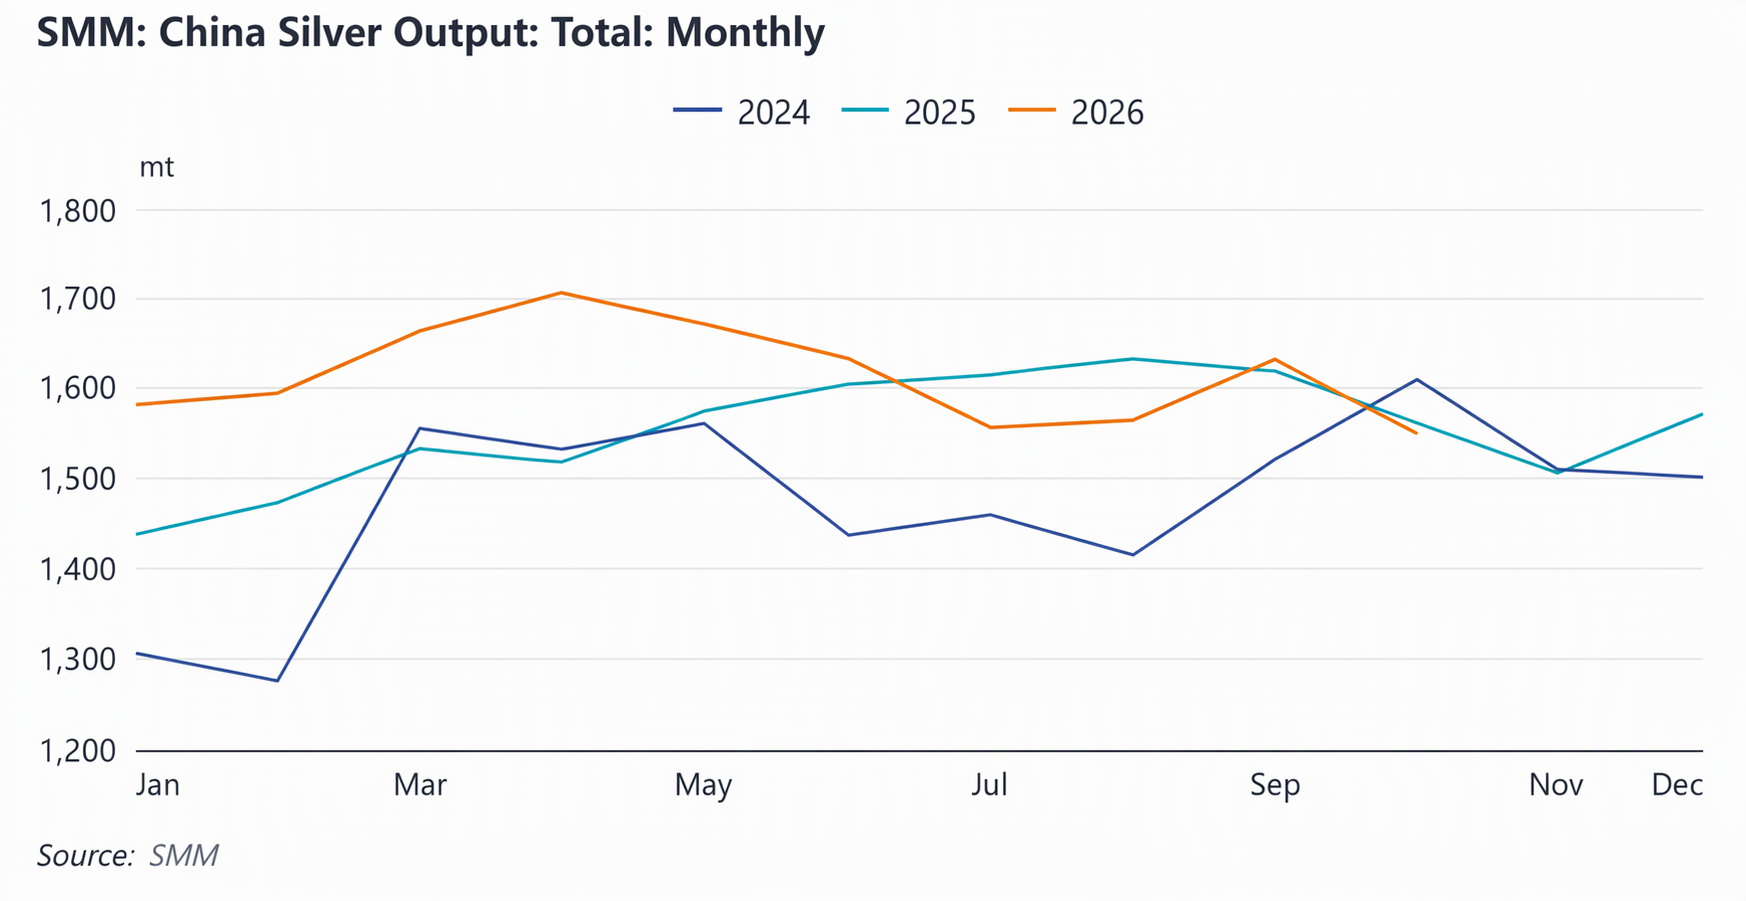
La baisse de la production de lingots d'argent ce mois-ci provenait principalement de deux sources : premièrement, l'argent non minéral, car la production d'argent recyclé a été largement interrompue pendant les vacances de la fête nationale ; deuxièmement, l'argent minéral sous-produit des concentrés de cuivre, car certaines régions de fusion du cuivre ont subi des arrêts de maintenance, laissant certaines usines sans production d'argent pendant le mois et avec des expéditions plus faibles. Certaines fonderies de cuivre devraient effectuer des arrêts de maintenance en novembre et décembre, ce qui pourrait entraîner de légères fluctuations de production ; pendant ce temps, la production de lingots d'argent dans les fonderies de plomb-zinc se redresse progressivement depuis septembre. Dans l'ensemble, l'augmentation de la production de lingots d'argent cette année a été principalement tirée par des importations plus élevées de concentrés argentifères.
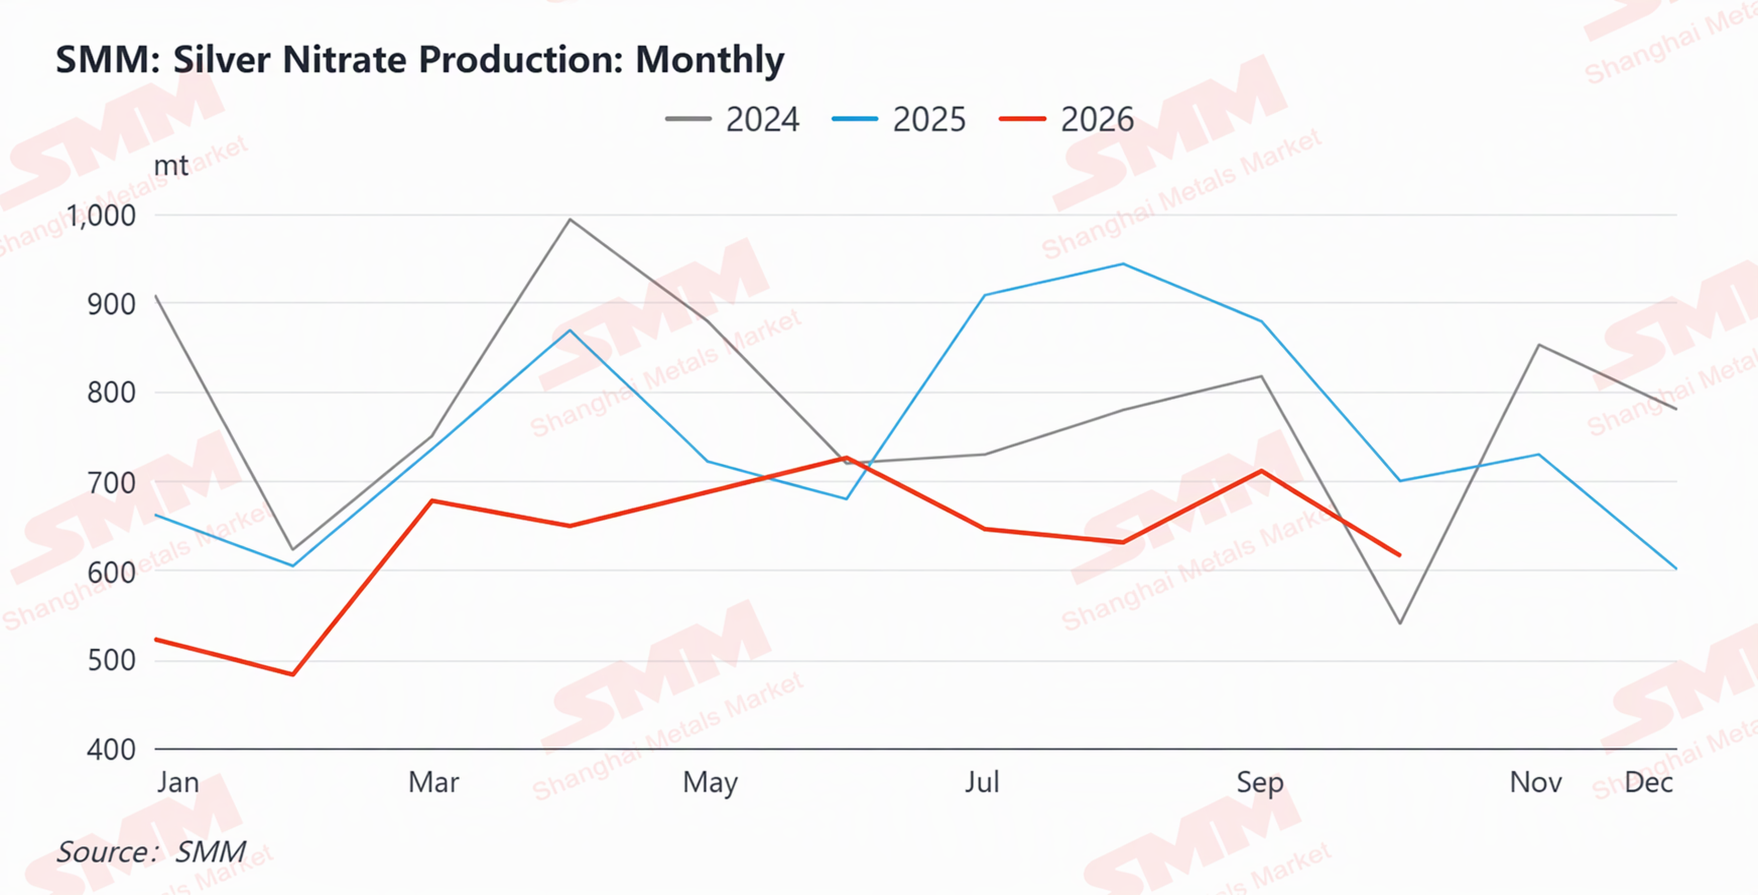
Dans le secteur photovoltaïque, la production de nitrate d'argent SMM a chuté de 13,48 % en glissement mensuel en octobre, avec une production cumulée en 2026 d'environ 6 000 tonnes, en baisse de 17,59 % en glissement annuel. La baisse de ce mois-ci était principalement due au stockage préalable aux vacances fin septembre, qui a avancé d'environ une semaine la demande. Sur l'ensemble de l'année, l'utilisation d'argent dans l'industrie photovoltaïque reste sur une tendance à la baisse.
En ce qui concerne les échanges au comptant de lingots d'argent en octobre, le marché a maintenu des prix de transaction à une légère prime par rapport au SGE Ag (T+D), soutenus principalement par plusieurs vagues de consommation concentrée : premièrement, un stockage important avant les vacances de la fête nationale fin septembre ; deuxièmement, la demande saisonnière de bijoux pendant les vacances de la fête nationale, menée par Shenzhen, qui a persisté tout au long d'octobre ; troisièmement, après la publication des données de l'IPC à la mi-mois, les prix de l'argent ont fortement chuté, stimulant le réapprovisionnement en aval ; quatrièmement, à la fin du mois, l'escalade des conflits géopolitiques a poussé les prix de l'argent à toucher à nouveau un creux, déclenchant une autre vague d'achats. Cependant, vers la fin du mois, la dynamique de consommation en aval s'est quelque peu affaiblie, et les producteurs de lingots d'argent ont commencé à reprendre la production et les expéditions. Les stocks du SHFE ont montré une baisse soutenue suivie d'une stabilisation ; au 29 octobre, les stocks sociaux SMM avaient diminué d'environ 68 tonnes par rapport à la fin du mois précédent.
Le marché s'attend à ce que la reprise de la consommation en octobre ait été davantage tirée par la saisonnalité et la forte baisse des prix, ce qui a incité à un stockage précoce et a dans une certaine mesure avancé la consommation du quatrième trimestre. Si le secteur photovoltaïque continue de s'affaiblir et que la consommation saisonnière s'estompe progressivement, les échanges sur le marché reviendront probablement à un état de stagnation.