Lors de la -organisée , Xia Wenming, analyste senior de SMM, a partagé des perspectives sur le thème « Équilibre offre-demande mondial du plomb raffiné et perspectives de prix pour 2027 ». Elle a noté que, selon les prévisions de SMM, l'offre de plomb raffiné passera à une tendance légèrement excédentaire en 2026, avec des attentes d'excédent plus élevées au premier semestre et plus faibles au second semestre. De juillet à décembre, le marché consommateur de plomb entre dans sa saison traditionnelle de pointe, et la maintenance concentrée des fonderies de plomb fournira un soutien périodique aux prix du plomb. Cependant, une performance insuffisante pendant la saison de pointe et les attentes d'importations de plomb raffiné limiteront la hausse des prix sur le marché chinois. Dans les marchés hors Chine, il faudra prêter attention à la stimulation des prix du plomb par la mise en service de nouvelles capacités de consommation de plomb en Asie du Sud-Est. En outre, en plus des fondamentaux de 2026-2027, des facteurs tels que les progrès de l'intégration du plomb secondaire dans la livraison et les changements de politique macroéconomique en Chine et dans les marchés hors Chine devront également être surveillés pour leur impact sur les prix du plomb.
Équilibre offre-demande et prévisions de prix du plomb raffiné mondial et chinois
Modèle d'offre-demande de minerai de plomb mondial et chinois en 2027 : l'offre minière passe d'un équilibre serré à un léger excédent, les minerais de haute teneur restent rares
SMM a revu et prévu l'offre-demande de minerai de plomb en Chine et dans le monde de 2021 à 2027. SMM s'attend à ce que, en 2026, les marchés chinois et mondiaux de minerai de plomb présentent un équilibre serré, et en 2027, le marché passera à un léger excédent, les minerais de haute teneur restant rares.
L'offre mondiale de plomb raffiné restera en excédent en 2026-2027, la Chine reste dans un cycle de rationalisation de la capacité de plomb
Selon les prévisions de SMM, de 2026 à 2027, l'offre mondiale de plomb raffiné restera en excédent, et l'offre-demande de plomb raffiné en Chine restera également en excédent, bien que l'excédent se réduise progressivement en 2027. Dans le contexte d'un excédent global, le marché chinois reste dans un cycle de rationalisation de la capacité de plomb.
Selon SMM, en 2026, les contradictions des matières premières de plomb en Chine se sont encore aggravées, avec des TC de minerai de plomb en baisse continue et des prix des déchets restant élevés. La rentabilité globale de l'industrie de la fonderie de plomb a diminué, et les attentes de production de plomb raffiné ont été révisées à la baisse, devenant le principal facteur perturbateur dans le passage de la croissance à la baisse de la production mondiale de plomb.
Situation de l’offre de plomb affiné
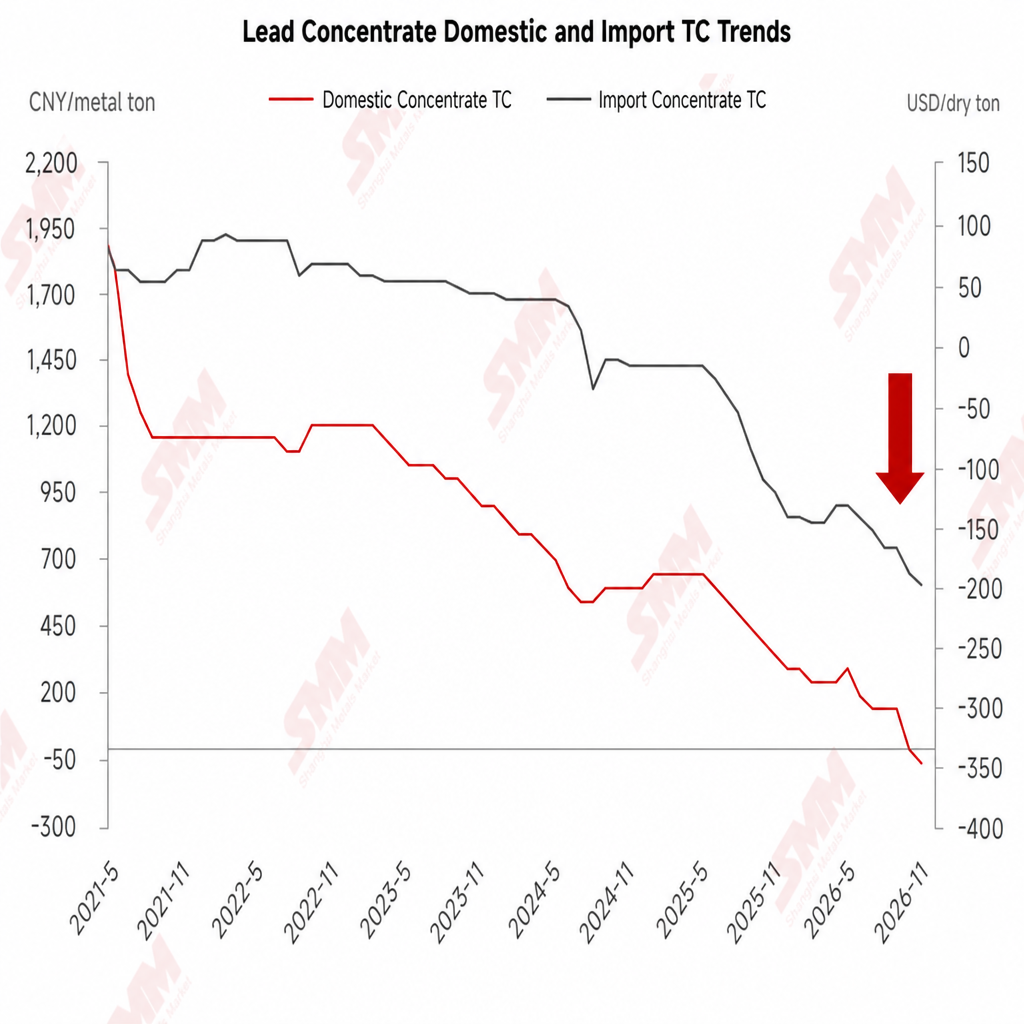
Taux d’exploitation des producteurs de concentré de plomb en Chine : tendance à la hausse au premier semestre et à la baisse au second, TC en repli continu avec des valeurs négatives croissantes
Selon les statistiques de SMM, après le Nouvel An chinois, les taux d’exploitation des producteurs de concentré de plomb en Chine ont affiché une tendance à la hausse au premier semestre et à la baisse au second. En raison de la baisse des teneurs du minerai brut et du renforcement des inspections environnementales et de sécurité dans les mines nationales, l’offre de concentrés de plomb domestiques est restée tendue. Parallèlement, les TC des concentrés de plomb domestiques ont continué de baisser, avec des valeurs négatives en expansion.
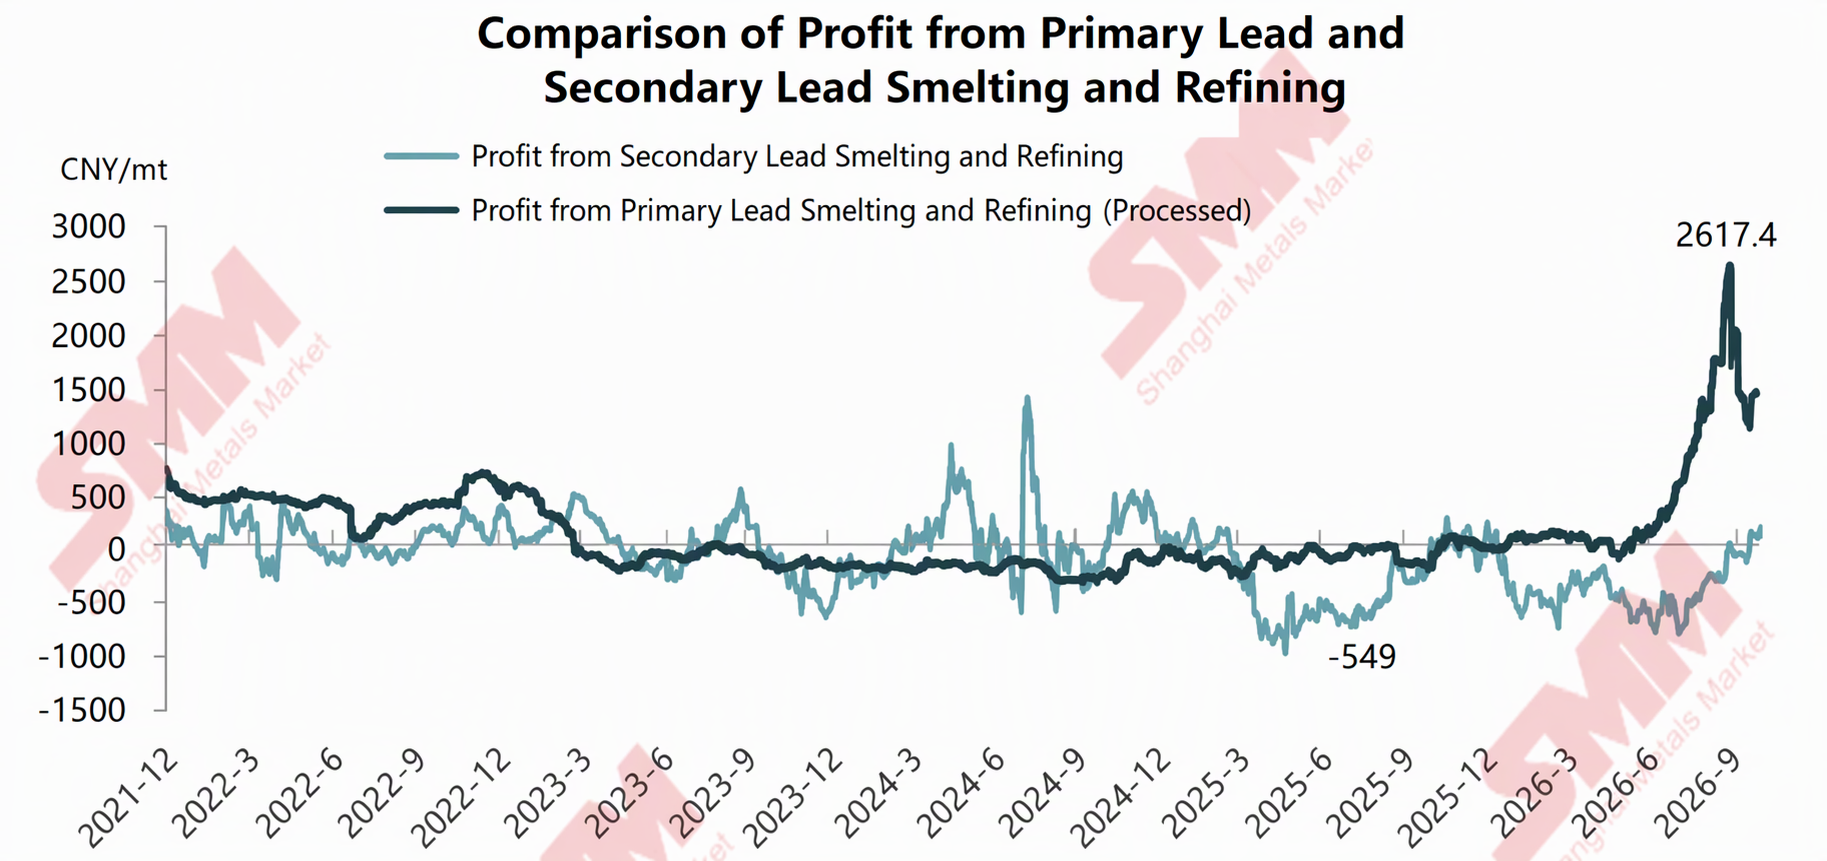
Les contradictions de rentabilité de la fonderie dominent, les capacités et la production de plomb secondaire et de plomb primaire évoluent en sens opposé en 2026-2027
Au regard de la rentabilité actuelle de la fonderie des producteurs de plomb primaire et secondaire, les profits de fonderie du plomb primaire se situent à des niveaux relativement élevés par rapport aux dernières années, les revenus des sous-produits comme l’argent et l’acide sulfurique offrant un amortisseur de profit. La production de plomb primaire en 2026 devrait légèrement augmenter par rapport à 2025. Les fonderies de plomb secondaire sont pour la plupart en situation de perte depuis le début de 2025, avec de fréquentes réductions et suspensions de production dans l’ensemble du secteur. La production de plomb secondaire en 2026 devrait reculer d’environ 25 % en glissement annuel.
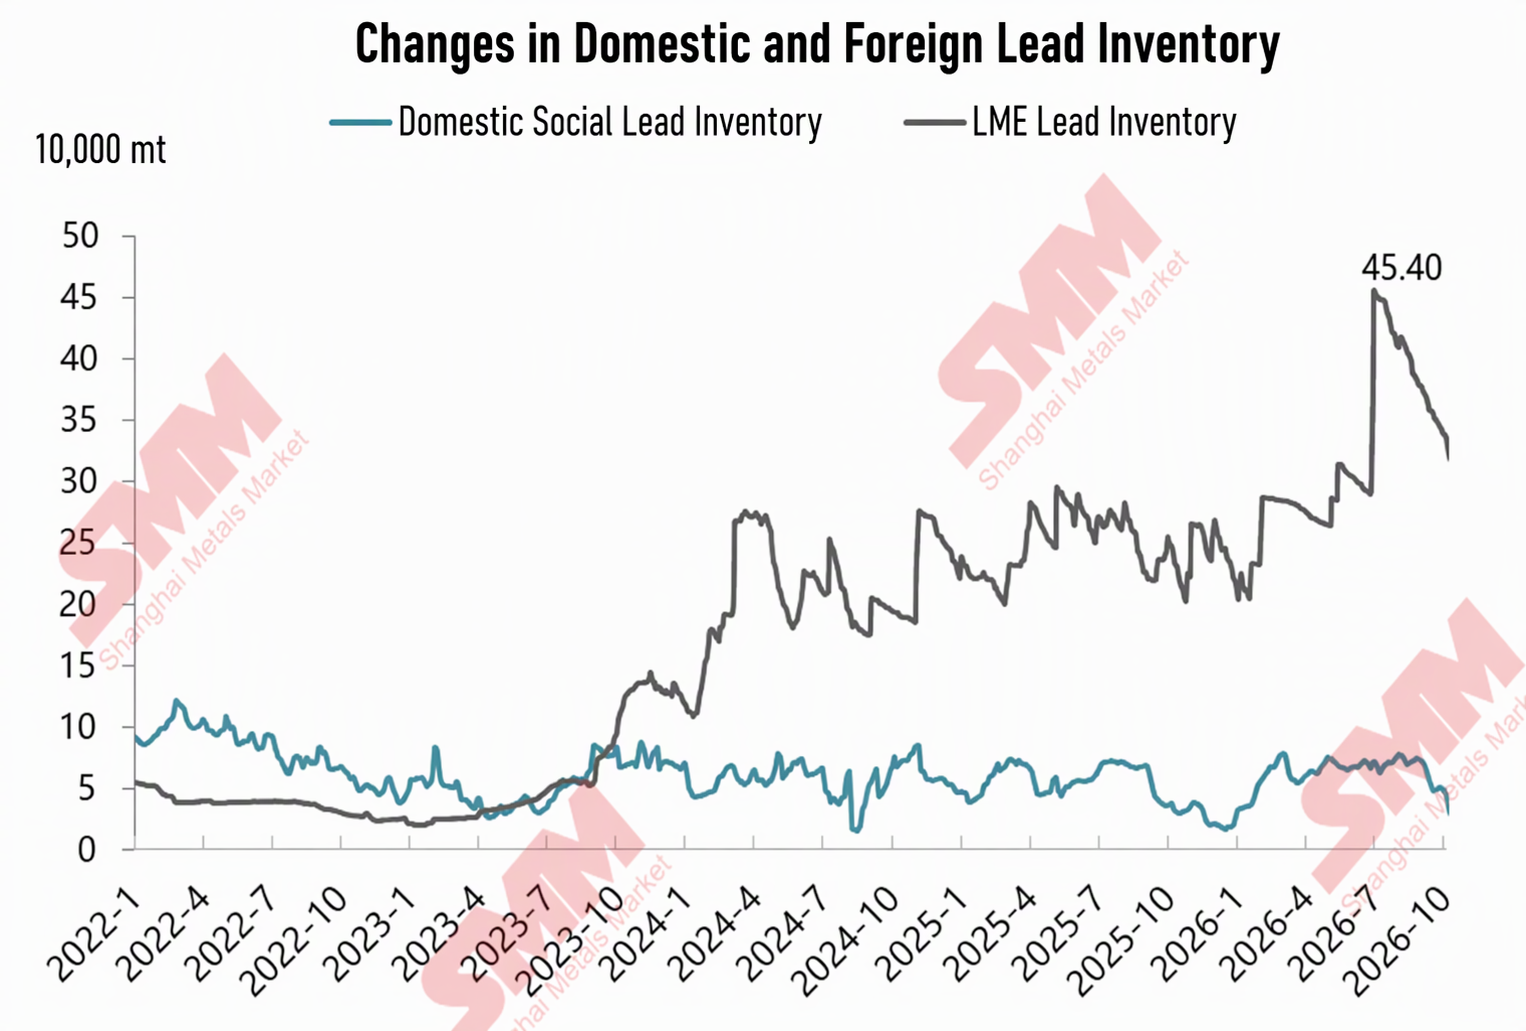
En 2026, l’écart des stocks de plomb affiné entre la Chine et l’étranger s’est creusé, la fenêtre d’importation de la Chine étant ouverte pour compléter l’offre nationale de plomb affiné
Selon SMM, en 2026, la configuration de stocks de plomb affiné élevés à l’étranger et faibles en Chine est restée inchangée. Les stocks de plomb au LME ont atteint un moment le niveau de 450 000 tonnes, et la fenêtre d’importation de la Chine est restée ouverte pendant une période prolongée, la part du plomb affiné dans les importations de plomb augmentant nettement.
Les données douanières ont montré qu’en janvier-septembre 2026, les importations totales de lingots de plomb ont atteint 390 000 tonnes, en hausse de 220 points de pourcentage en glissement annuel. Parmi celles-ci, les importations de plomb affiné se sont élevées à 175 000 tonnes, en hausse de 641 points de pourcentage en glissement annuel.
Le plomb secondaire comme substitut officiellement intégré au système de livraison des contrats à terme sur le plomb, le marché évolue vers une « tarification double primaire + secondaire »
Le 30 janvier 2026, la Bourse des contrats à terme de Shanghai a publié un avis indiquant que le « Contrat à terme sur le plomb de la Bourse des contrats à terme de Shanghai » et les « Règles commerciales des contrats à terme sur le plomb de la Bourse des contrats à terme de Shanghai » (amendements) avaient été approuvés par le conseil d’administration de la Bourse des contrats à terme de Shanghai et officiellement mis en œuvre en juin.
Détails spécifiques : Après examen, les modifications et les réglages de prime/décoteseront mis en œuvre à partir du contrat à terme sur le plomb PB2703 le 17 mars 2026. Parmi ceux-ci, les substituts dans les qualités livrables du contrat à terme sur le plomb seront à une décote de 150 yuans/tonne par rapport à la qualité standard.Après la livraison du contrat à terme sur le plomb PB2702, les lingots de plomb secondaire conformes aux normes de substitution des qualités livrables du contrat à terme sur le plomb seront autorisés à demander l'enregistrement de warrants standard.
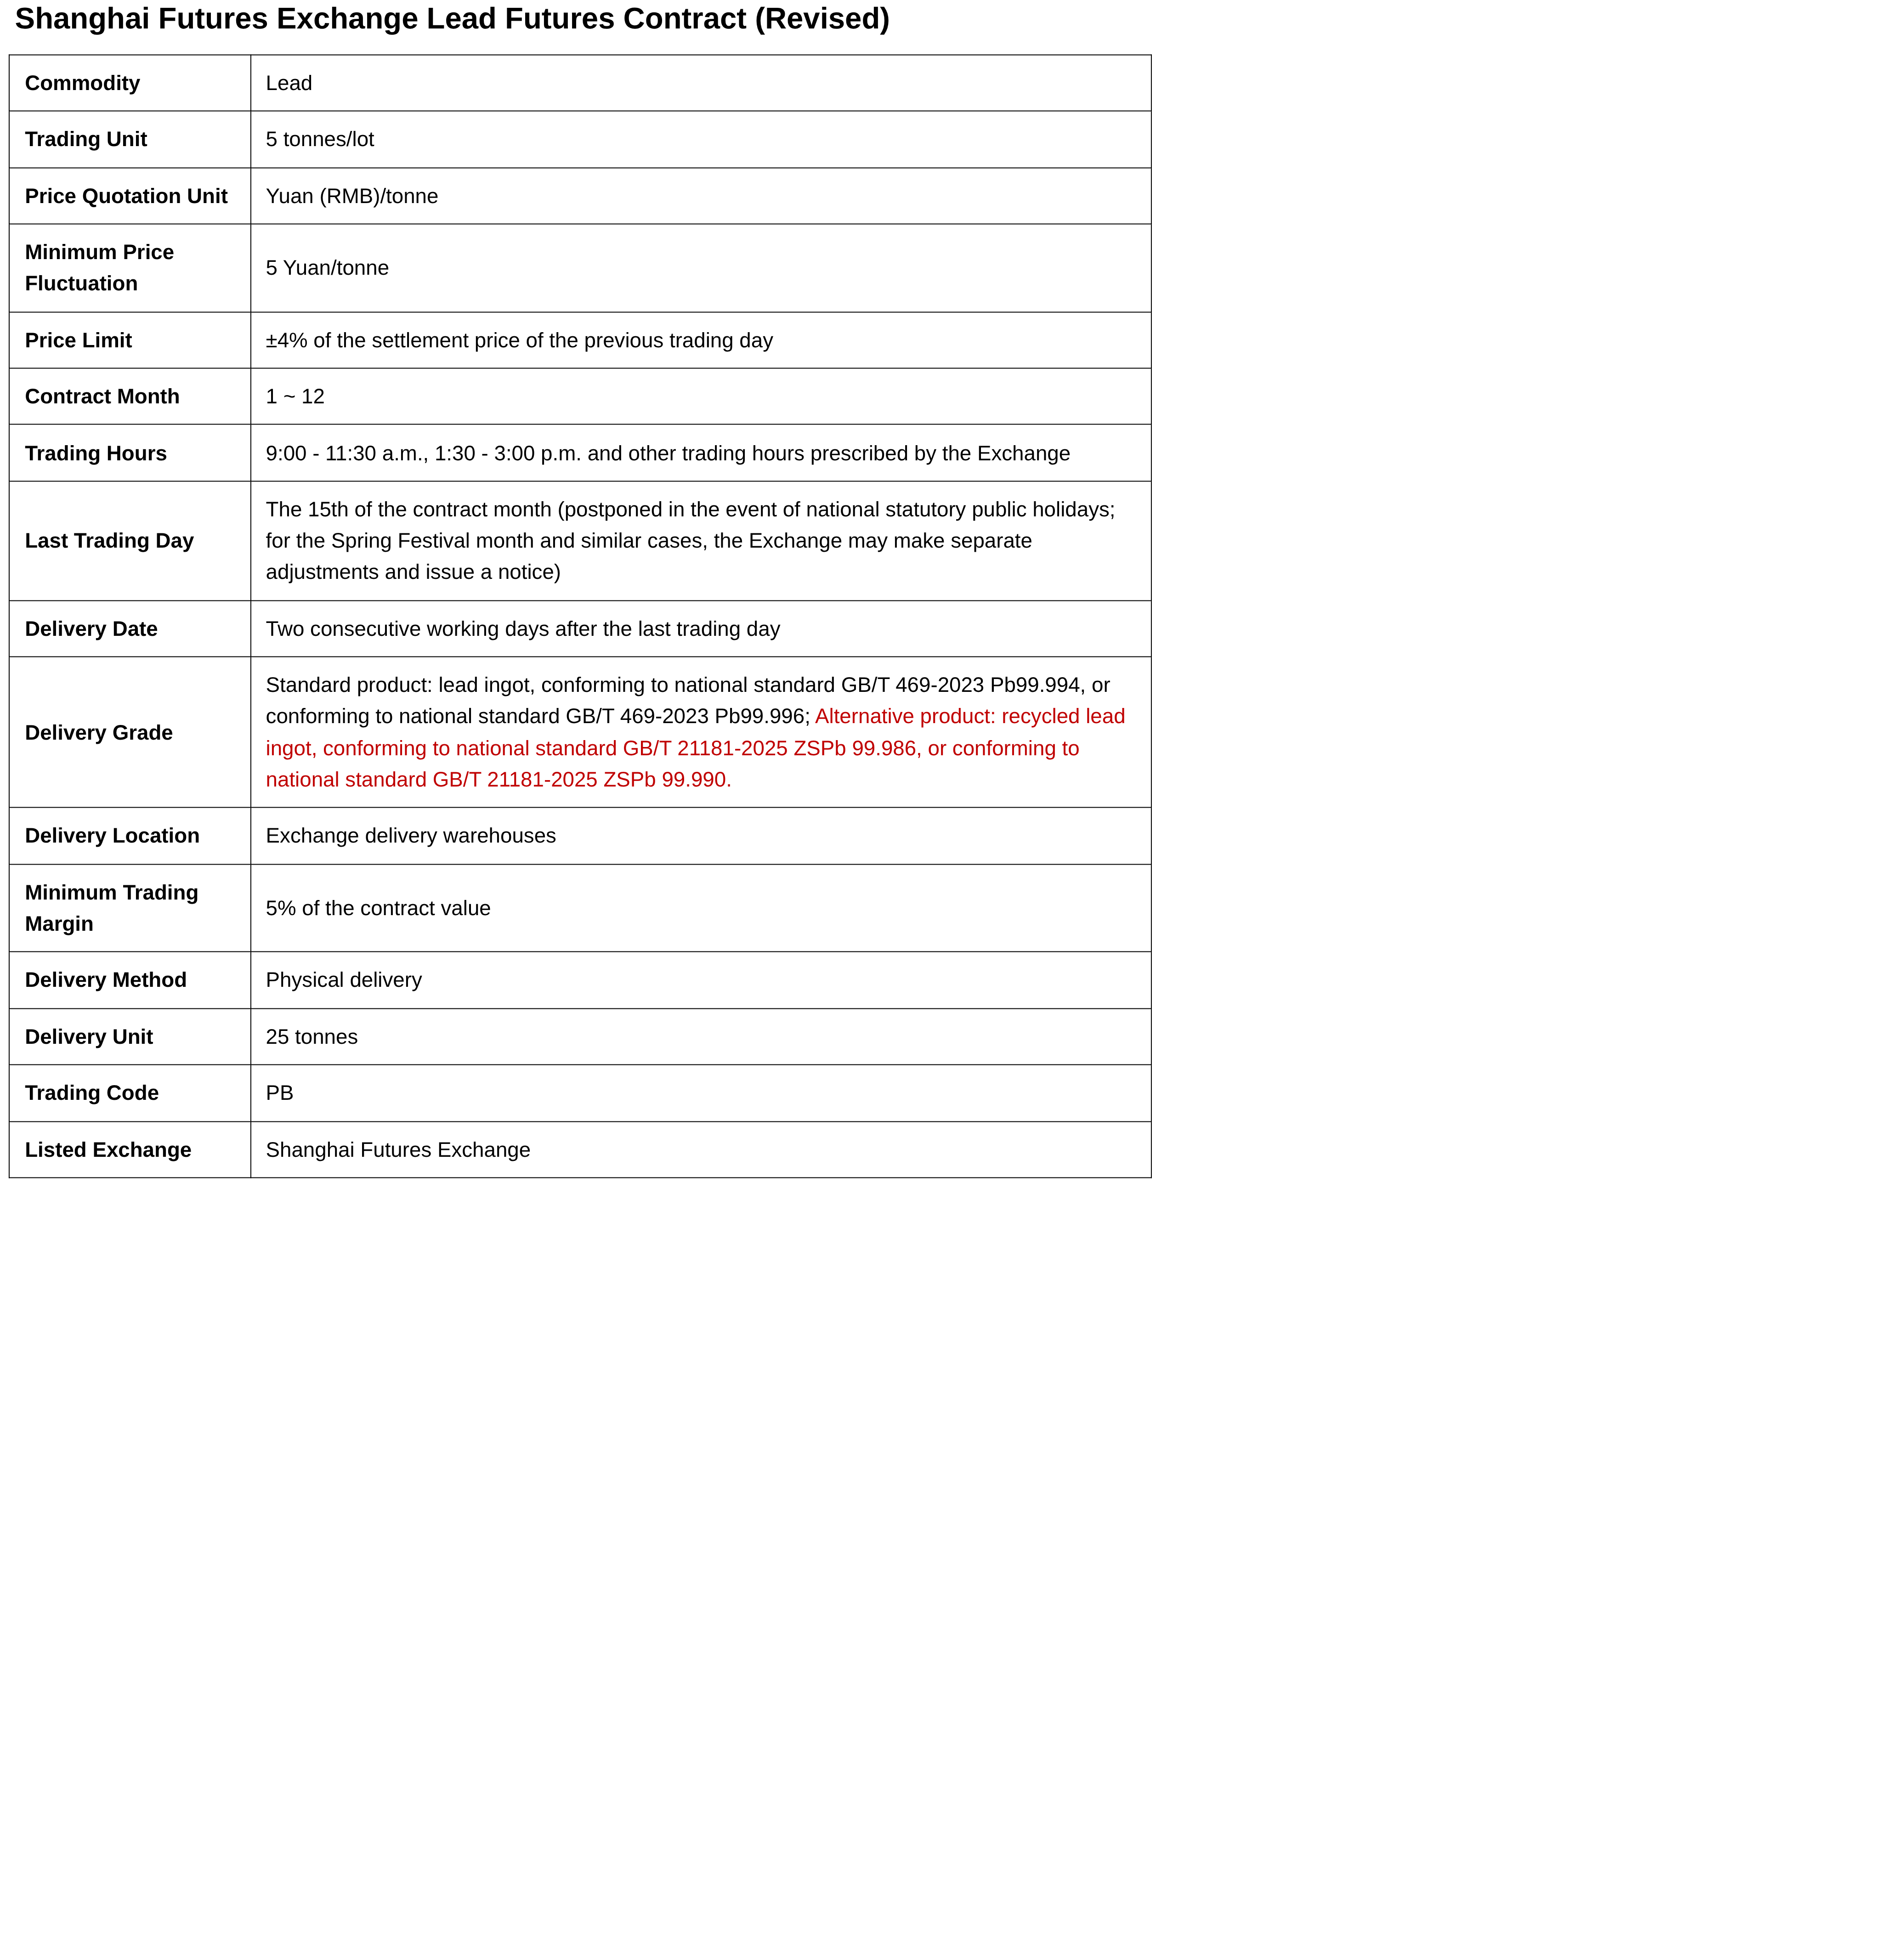
Le plomb est le métal non ferreux avec la plus forte proportion de matériaux secondaires. Après son intégration dans le système de livraison des contrats à terme, il fera évoluer le marché du plomb d'une « tarification unique du plomb primaire » vers une « tarification à double voie primaire + secondaire », rendant les contrats à terme plus conformes aux réalités du marché au comptant et consolidant la boucle fermée « production-consommation-recyclage-secondaire ».
Situation de la consommation de plomb
Baisse des taux d'exploitation des fabricants de batteries au plomb-acide, principal segment de consommation : les changements de politique sur les vélos électriques laissent la consommation de plomb faible
Les batteries au plomb-acide constituent le plus grand segment de consommation en aval du plomb affiné. Les applications de petite puissance telles que les deux-roues et trois-roues électriques sont le sous-segment central des batteries au plomb-acide. Affectée par les ajustements politiques pertinents, la consommation de plomb est en berne.
Sur le plan politique, en 2026 : Au début de l'année, la politique de reprise des biens de consommation a supprimé les subventions pour le remplacement des vélos électriques. Certaines provinces et villes ont concentré leurs efforts sur la répression des vélos électriques modifiés illégalement. Par exemple, Shenzhen, dans le Guangdong, a pris l'initiative d'introduire des mesures innovantes de gouvernance de la sécurité des vélos électriques, intégrant formellement les exploitants de magasins qui modifient illégalement ou vendent des véhicules non conformes dans le champ de détermination de la responsabilité pour les accidents liés aux véhicules électriques. En octobre 2026, les autorités de régulation du marché ont achevé une supervision et une inspection à couverture complète des fabricants de vélos électriques, et les produits non conformes ont été soumis à la suspension ou à la révocation des certificats de certification obligatoire CCC conformément à la loi. Le nouveau cycle de certification prend un mois.
SMM prévoit qu'en octobre 2026, les taux d'exploitation des fabricants chinois de batteries au plomb-acide afficheront une tendance à la baisse.
Deuxième segment de consommation de plomb : le remplacement émergent par les batteries se resserre, les constructeurs automobiles licencient après l'électrification
Selon SMM, avec les progrès continus de l'électrification des véhicules, plusieurs constructeurs automobiles, dont Volkswagen, BMW et Volvo, ont lancé des licenciements.
Logique fondamentale des licenciements
► Impact de l'électrification : Le nombre de pièces des véhicules électriques représente environ deux tiers de celui des véhicules à moteur à combustion interne, avec une complexité de production moindre, ce qui signifie qu'à capacité égale, il faut moins de travailleurs. L'Association allemande de l'industrie automobile prévoit que d'ici 2035, l'industrie automobile allemande pourrait perdre au total 225 000 emplois.
► Pression sur les coûts : Les coûts unitaires de main-d'œuvre dans l'industrie manufacturière allemande sont supérieurs de 22 % à la moyenne des grandes économies industrielles mondiales. Ajoutés aux coûts élevés de l'énergie et des matières premières, les premières suppressions des constructeurs automobiles lorsque les bénéfices diminuent visent les fonctions administratives et de R&D.
► Perte de compétitivité sur le marché chinois : La direction de Volvo a déclaré sans détour que « les modèles développés en Occident ont pratiquement perdu toute opportunité de vente en Chine ». Volkswagen, BMW et Porsche ont tous enregistré des baisses significatives de ventes et de bénéfices en Chine, ce qui constitue un déclencheur important des licenciements.
► Difficultés de transition : Les constructeurs automobiles doivent réorienter leurs ressources des véhicules à moteur à combustion interne vers les nouvelles énergies et les technologies intelligentes, en supprimant les anciennes activités et en investissant dans de nouvelles voies. Les licenciements sont la conséquence directe de ce « changement de vitesse ».
Deuxième segment de consommation de plomb : la politique de reprise sur le marché automobile se poursuit, mais la substitution par les véhicules à énergies nouvelles augmente
En ce qui concerne le deuxième segment de consommation de plomb, le secteur automobile, selon SMM, en 2026, le marché automobile poursuit la politique de reprise. Sur la base des données actuelles, de janvier à septembre 2026, la production et les ventes automobiles de la Chine ont atteint respectivement 23,246 millions et 23,271 millions d'unités, toutes deux en baisse de 4,5 % en glissement annuel. La production et les ventes de véhicules à énergies nouvelles ont atteint respectivement 12,483 millions et 12,472 millions d'unités, en hausse de 11 % et 11,1 % en glissement annuel respectivement. Véhicules à énergies nouvelles neufs
Les ventes ont représenté 53,6 % des ventes totales de véhicules neufs. La part des véhicules à énergies nouvelles dans la production totale de véhicules a augmenté. SMM s'attend à ce que la part de la production de véhicules à énergies nouvelles atteigne environ 49 % en 2026.
Par rapport aux véhicules à moteur à combustion interne, les véhicules à énergies nouvelles consomment moins de plomb. Par conséquent, SMM prévoit que la consommation de plomb dans l'automobile en Chine diminuera fortement en 2026 par rapport à 2025.
Hors Chine :
Selon l'Association des constructeurs européens d'automobiles (ACEA), les ventes de voitures neuves dans l'UE ont atteint 5,897 millions d'unités au premier semestre 2026, en hausse de 5,7 % en glissement annuel. Par motorisation, les véhicules hybrides électriques ont représenté 37,3 % des ventes totales de l'UE au premier semestre, ce qui en fait le premier choix des consommateurs ; les véhicules essence et diesel ont représenté 29,7 % ; les véhicules électriques à batterie ont représenté 20,7 %.
Selon le Bureau of Economic Analysis des États-Unis, les ventes automobiles américaines ont reculé de 3,1 % en glissement annuel cumulé de janvier à juin 2026, à 8,0726 millions d'unités. Par grand type de véhicule, les ventes de véhicules légers se sont établies à 7,8837 millions d'unités, en baisse de 2,8 % en glissement annuel ; les ventes de poids lourds ont atteint 188 900 unités, en baisse de 13,3 % en glissement annuel.
Troisième segment de consommation de plomb : en 2025, la construction de stations de base 5G en Chine a progressé de 13,8 % en glissement annuel, mais la croissance a ralenti.
Selon les données du MIIT, la Chine comptait 4,838 millions de stations de base 5G en 2025, soit une augmentation nette de 588 000 par rapport à la fin de l'année précédente, représentant 37,6 % du total des stations de base mobiles.Après la fin du pic de construction des stations de base en 2026, la consommation de plomb dans ce segment reculera.
En septembre 2026, le nombre total de stations de base 5G en Chine a atteint 5,254 millions, représentant 40 % du total des stations de base mobiles.
Toujours en 2025, « IA+ » a été officiellement inscrit dans le rapport d'activité du gouvernement 2025. Le Conseil des affaires d'État a publié les Avis sur l'approfondissement de la mise en œuvre de l'initiative « IA+ ». Le développement de l'IA a fortement stimulé la demande de batteries au plomb utilisées dans les centres de données, et certaines entreprises de batteries au plomb ont déjà remporté des projets d'approvisionnement centralisé des opérateurs pour les produits de batteries au plomb de 2026 à 2028.
Sous l'effet des politiques tarifaires et d'autres facteurs, les exportations de batteries au plomb reculeront encore en 2026.
Il est entendu que les exportations chinoises de batteries au plomb figurent depuis longtemps parmi les premières mondiales. De 2021 à 2024, les exportations de batteries au plomb ont suivi une tendance haussière.
Selon les données douanières, les exportations chinoises de batteries au plomb en poids se sont élevées à 1,19 million de tonnes en 2025, en baisse de 5,96 % en glissement annuel. Les batteries au plomb étant un important débouché en aval du plomb métal, sur la base de cette conversion du volume d'exportation, les exportations directes chinoises de batteries au plomb ont représenté environ 10 à 12 % de la consommation intérieure de batteries au plomb ces dernières années.
Il convient de noter qu'en raison du ratio des prix du plomb SHFE/LME, des changements de politique tarifaire et d'autres facteurs, de nouvelles capacités de batteries au plomb hors de Chine ont été mises en service, entraînant le déplacement et la substitution des exportations chinoises de batteries au plomb.Les exportations de batteries au plomb devraient rester faibles de 2026 à 2027.
Selon les dernières données douanières, les exportations de batteries au plomb en poids de janvier à septembre 2026 se sont élevées à 868 000 tonnes, en baisse de 4,16 points de pourcentage en glissement annuel.
Ces dernières années, les exportations chinoises de batteries au plomb sont passées de la croissance au déclin, la part des principales destinations d'exportation atteignant 61 % en glissement annuel.
Selon les données douanières, les exportations chinoises de batteries au plomb se sont élevées à 219 millions d'unités en 2025, en baisse de 12,79 % en glissement annuel.
En 2025, en raison de la volatilité des politiques commerciales internationales, des ajustements tarifaires dans plusieurs pays et de l'élargissement du ratio des prix du plomb SHFE/LME, principale matière première des batteries au plomb, les exportations chinoises de batteries au plomb ont été affectées. Parmi celles-ci, la part des principales destinations d'exportation de la Chine a également diminué d'année en année.
Selon les données douanières, les exportations de batteries au plomb de janvier à septembre 2026 se sont élevées à 166 millions d'unités, en baisse de 2,29 points de pourcentage en glissement annuel ; les exportations vers les 15 premières destinations se sont élevées à 102 millions d'unités, représentant 61,45 % des exportations totales.
Au premier semestre 2026, l'accumulation des stocks de lingots de plomb a pesé sur les prix du plomb ; au second semestre, la consommation saisonnière a apporté des attentes de déstockage.
Selon les prévisions de SMM, l'offre de lingots de plomb passera à un léger excédent en 2026, avec des attentes d'excédent plus élevées au premier semestre et plus faibles au second. Du troisième au quatrième trimestre, le marché de consommation du plomb entre dans sa haute saison traditionnelle, et la maintenance concentrée dans le secteur de la fonderie de plomb fournira un soutien de consommation par phases aux prix du plomb. Cependant, la sous-performance en haute saison et les attentes d'importation de lingots de plomb limiteront la hausse des prix du plomb sur le marché chinois. Hors de Chine, il faudra prêter attention au soutien apporté aux prix du plomb par la mise en service de nouvelles capacités de consommation de plomb en Asie du Sud-Est. En outre, de 2026 à 2027, au-delà des fondamentaux, il conviendra de suivre l'avancement de l'inclusion du plomb secondaire dans les marques livrables ainsi que les évolutions des politiques macroéconomiques en Chine et hors de Chine, et leur impact sur les prix du plomb.