SMM, 22 octobre :
1. Le rallye d'octobre s'essouffle
Portés par les réductions de production volontaires de l'industrie et le maintien des prix par certaines entreprises, les prix du verre photovoltaïque ont mis fin à leur tendance basse et ont commencé à se redresser. Les données de SMM montrent que le prix moyen du verre à double couche de 3,2 mm est passé progressivement de 16,6 yuans/m² début août, s'est stabilisé à 17,3 yuans/m² en septembre, puis a grimpé à 17,5 yuans/m² à la mi-octobre, soit une hausse cumulée d'environ 5,4 %, ou environ 0,9 yuan/m², par rapport à début août. Sur la même période, le prix moyen du verre à double couche de 2,0 mm est passé de 10,15 yuans/m² à 11,4 yuans/m², soit un gain cumulé d'environ 12,3 %, ou environ 1,25 yuan/m². Cependant, depuis le début du mois d'octobre, la dynamique haussière des deux spécifications a ralenti, les gains mensuels se réduisant à un peu plus de 1 %, et les prix sont progressivement entrés dans une phase de consolidation à des niveaux élevés.
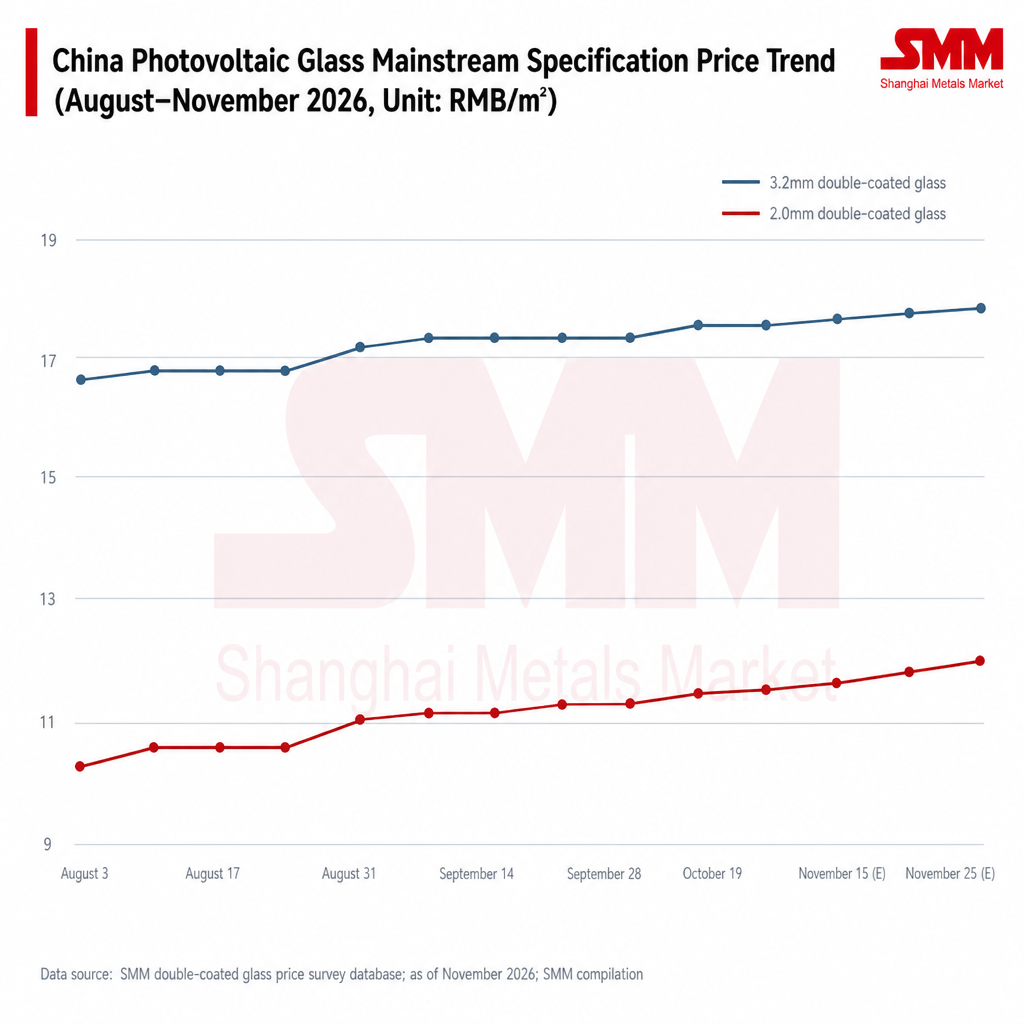
Il convient de noter que, bien que les prix du verre se soient nettement redressés, la plupart des entreprises n'ont pas encore atteint pleinement leurs propres coûts complets, et le potentiel de baisse est tout aussi limité. Les prix évoluent dans une fourchette étroite caractérisée par « l'offre qui fixe le plancher, la demande qui fixe le plafond ».
2. Les stocks baissent depuis plusieurs mois consécutifs, mais restent élevés
La durabilité de la hausse des prix est directement liée à l'évolution des stocks.
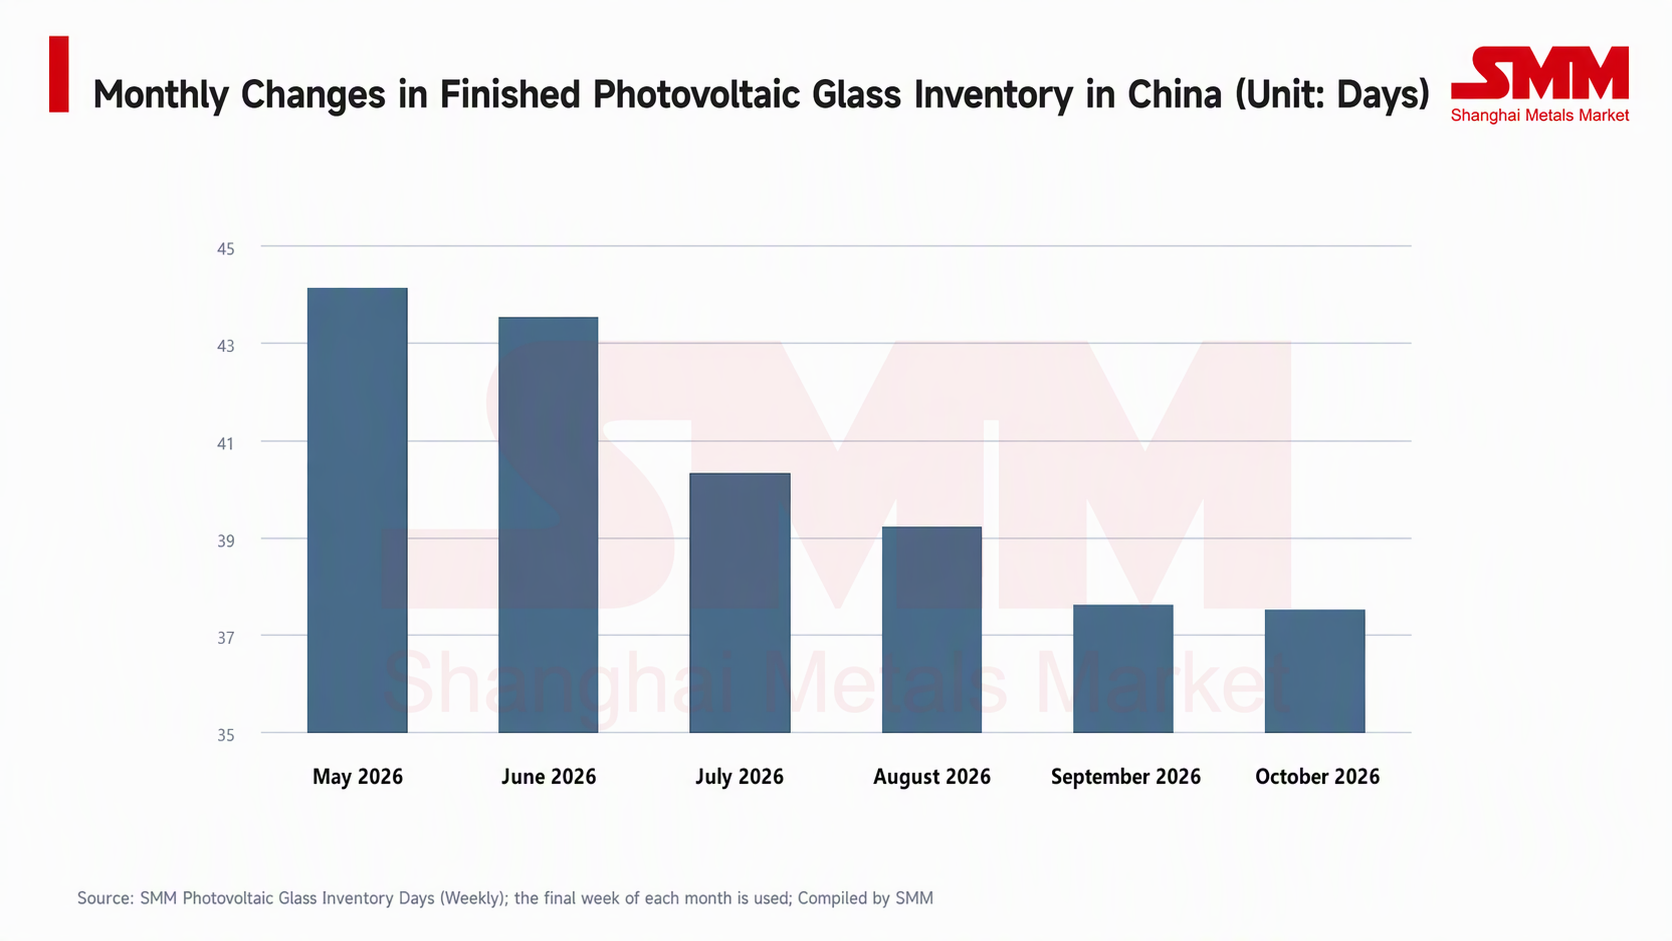
Depuis les sommets de la mi-année, les stocks de produits finis de verre photovoltaïque suivent une tendance globale à la baisse, avec une nette dynamique de déstockage. Cependant, ce processus de déstockage n'a pas été régulier : les stocks ont récemment connu un réapprovisionnement hebdomadaire à un moment donné, ce qui indique que l'adéquation entre l'absorption en aval et le rythme de production reste volatile. Parallèlement, bien que le niveau absolu des stocks ait nettement diminué par rapport au pic de l'année, il demeure nettement supérieur à la fourchette basse historique, et l'effet de réservoir n'a pas encore été éliminé. Cela signifie qu'en cas d'affaiblissement marginal de la demande, la pression des stocks sur les prix réapparaîtra, limitant la pente haussière des prix.
3. Offre : les réductions de production progressent, l'offre se contracte de manière proactive
Le soutien fondamental de cette reprise des prix réside dans la contraction substantielle de l'offre.
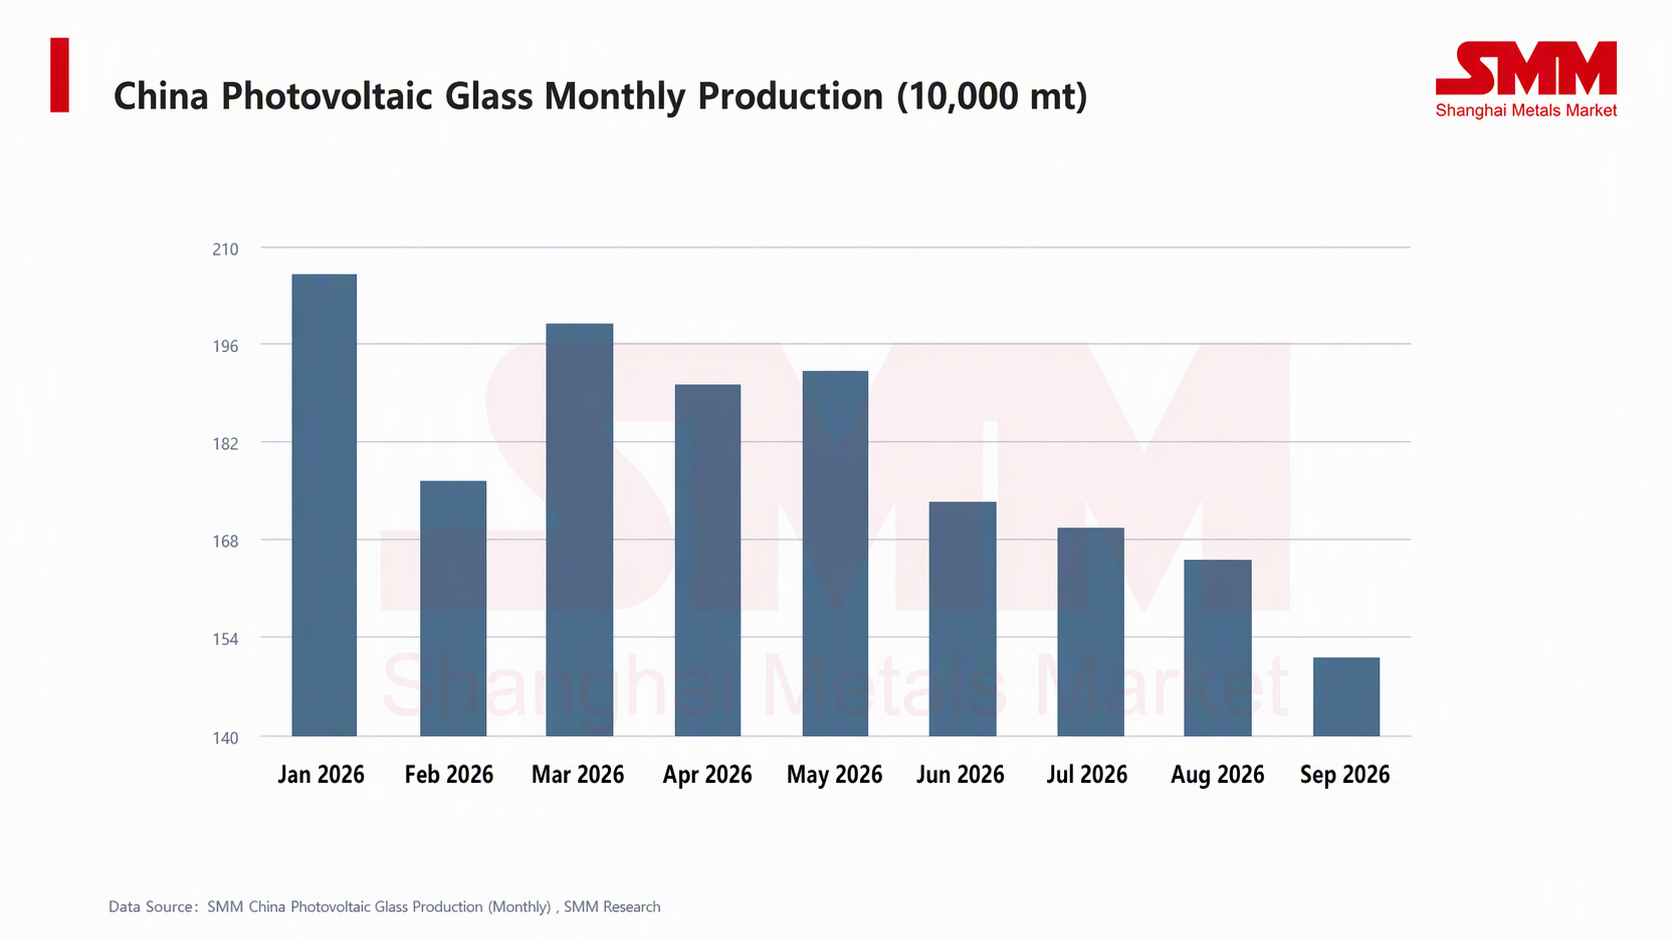
Sous la pression combinée de l’autorégulation du secteur et des pertes, la capacité opérationnelle et la production mensuelle de verre photovoltaïque n’ont cessé de reculer depuis les sommets du printemps, certaines lignes de production réduisant volontairement l’offre par des réparations à froid et des blocages de fours. La production mensuelle a diminué en glissement mensuel pendant plusieurs mois consécutifs, tombant en septembre à son plus bas niveau depuis le début de l’année, tandis que la capacité opérationnelle se contractait parallèlement. L’excédent d’offre s’est nettement résorbé par rapport au premier semestre. En l’absence d’une envolée imprévue de la demande, le déficit d’offre créé par les réductions volontaires de production est le facteur clé qui permet aux prix actuels de se maintenir dans la fourchette de reprise. En octobre, les grands acteurs chinois ont de nouveau volontairement réduit leur capacité opérationnelle, la production devant encore baisser, et SMM comprend que des attentes de nouvelles réductions de production persistent.
4. Soutien des coûts : le carbonate de soude se stabilise à des niveaux élevés, le gaz naturel se renforce nettement, le plancher de coût du verre remonte
La structure des coûts du verre photovoltaïque repose sur les matières premières (carbonate de soude) et les combustibles (gaz naturel/fioul), qui représentent ensemble l’essentiel des coûts totaux. La divergence récente des tendances de prix des matières premières et des combustibles a fourni un soutien différencié des coûts aux prix du verre.
Concernant le carbonate de soude, principale matière première alcaline pour la fusion du verre, son prix évolue globalement de manière stable à un niveau relativement élevé depuis août. Les données de SMM montrent que le prix moyen du carbonate de soude léger en Chine de l’Est était d’environ 1 170 yuans/tonne début août, a brièvement atteint 1 190 yuans/tonne début septembre, puis s’est replié et stabilisé autour de 1 175 yuans/tonne (fin octobre), avec des fluctuations limitées et un centre stable. Le carbonate de soude lourd effectivement utilisé dans les fours verriers est fortement corrélé au carbonate de soude léger, de sorte que les coûts de consommation d’alcali sont restés globalement stables, sans peser sur les coûts du verre ni fournir un plancher de coût relativement stable.
Concernant le gaz naturel, les prix suivent une tendance haussière soutenue depuis août, avec une pente nettement accentuée depuis le début d’octobre, ce qui en fait le principal moteur haussier du côté des coûts du verre récemment. En prenant l’exemple du prix moyen du marché du GNL au Hebei, il était d’environ 5 605 yuans/tonne début août, est monté à 6 418 yuans/tonne fin septembre, puis a encore dépassé 7 200 yuans/tonne fin octobre (7 217,5 yuans/tonne le 21 octobre), soit une hausse cumulée d’environ 28,8 % depuis début août, la seule progression d’octobre approchant 12 %. Bien que le GNL du Hebei reflète largement les prix spot du gaz de pointe et diffère du gazoduc contractuel à long terme signé par les entreprises verrières, sa trajectoire indique clairement un resserrement de l'offre de gaz et une hausse du centre des coûts de combustible à l'approche de la saison de chauffage.
Dans l'ensemble, la stabilité du carbonate de soude et la vigueur du gaz naturel ont poussé le centre des coûts au comptant du verre photovoltaïque nettement à la hausse par rapport au mois d'août : sous l'effet de la forte hausse des prix des combustibles, certaines entreprises ont vu leur élasticité de profit unitaire érodée par les coûts de combustible, même si les réductions de production ont contribué à redresser les prix. Cela explique également, du côté des coûts, pourquoi les prix du verre ont « une marge de baisse tout aussi limitée » après être remontés au-dessus de la ligne des coûts au comptant — dès que les cotations approchent la ligne des coûts, la volonté de procéder à des réparations à froid des fours et de maintenir les prix fermes se renforcera à nouveau, le plancher des coûts soutenant en retour le plancher des prix.
5. Perspectives : les prix de novembre devraient encore progresser, mais les contraintes du côté de la demande appellent à la prudence
En tenant compte à la fois de l'offre et de la demande, SMM estime que les prix du verre photovoltaïque en novembre n'ont pas encore les fondements d'une envolée tendancielle, mais qu'il reste une marge de hausse modérée ou de stabilisation à des niveaux élevés. Les jugements essentiels sont les suivants :
Facteurs de soutien :Premièrement, les réductions de production se poursuivent. La capacité en exploitation et la production restent sur une trajectoire descendante, et la contraction de l'offre continue de soutenir les prix. Deuxièmement, le déstockage. Malgré un rythme inégal, la direction globale des stocks reste à la baisse, et si le déstockage se poursuit, il atténuera la contrainte de plafond sur les prix. Troisièmement, le soutien des coûts. Les coûts des matières premières et des combustibles forment un plancher clair pour les prix du verre.
Prévision des prix de novembre (estimations SMM) :Le prix moyen courant du revêtement double couche 3,2 mm devrait atteindre 17,5–18,0 yuans/m², et le prix moyen du revêtement double couche 2,0 mm devrait atteindre 11,5–12,0 yuans/m², les cotations des entreprises devant approcher 12,5 yuans/m².
Perturbations à surveiller :D'une part, à mesure que les prix remontent au-dessus de la ligne des coûts au comptant, la volonté des lignes de production précédemment réparées à froid de reprendre la production se renforcera. Si l'exécution des réductions de production se relâche et que la capacité en exploitation rebondit, la dynamique haussière sera directement affaiblie. D’un autre côté, si la production planifiée des modules est inférieure aux attentes ou si les stocks s’accumulent à nouveau, les hausses de prix seront limitées, voire suivies d’un repli depuis les sommets. En outre, les variations des bénéfices du segment des modules en aval et des calendriers de production se répercuteront également sur les cotations du verre par le biais de la demande.