Le prix moyen du NPI à haute teneur de 10-12 % de SMM a baissé de 7,9 yuans/unité de nickel en glissement hebdomadaire pour s'établir à 1 029,4 yuans/unité de nickel (départ usine, taxes incluses), tandis que l'indice de prix FOB moyen du NPI indonésien a reculé de 0,7 $/unité de nickel en glissement hebdomadaire pour atteindre 133,2 $/unité de nickel. Cette semaine, le marché du NPI à haute teneur a continué de s'orienter à la baisse, le centre des prix s'est encore replié et le sentiment baissier s'est renforcé.
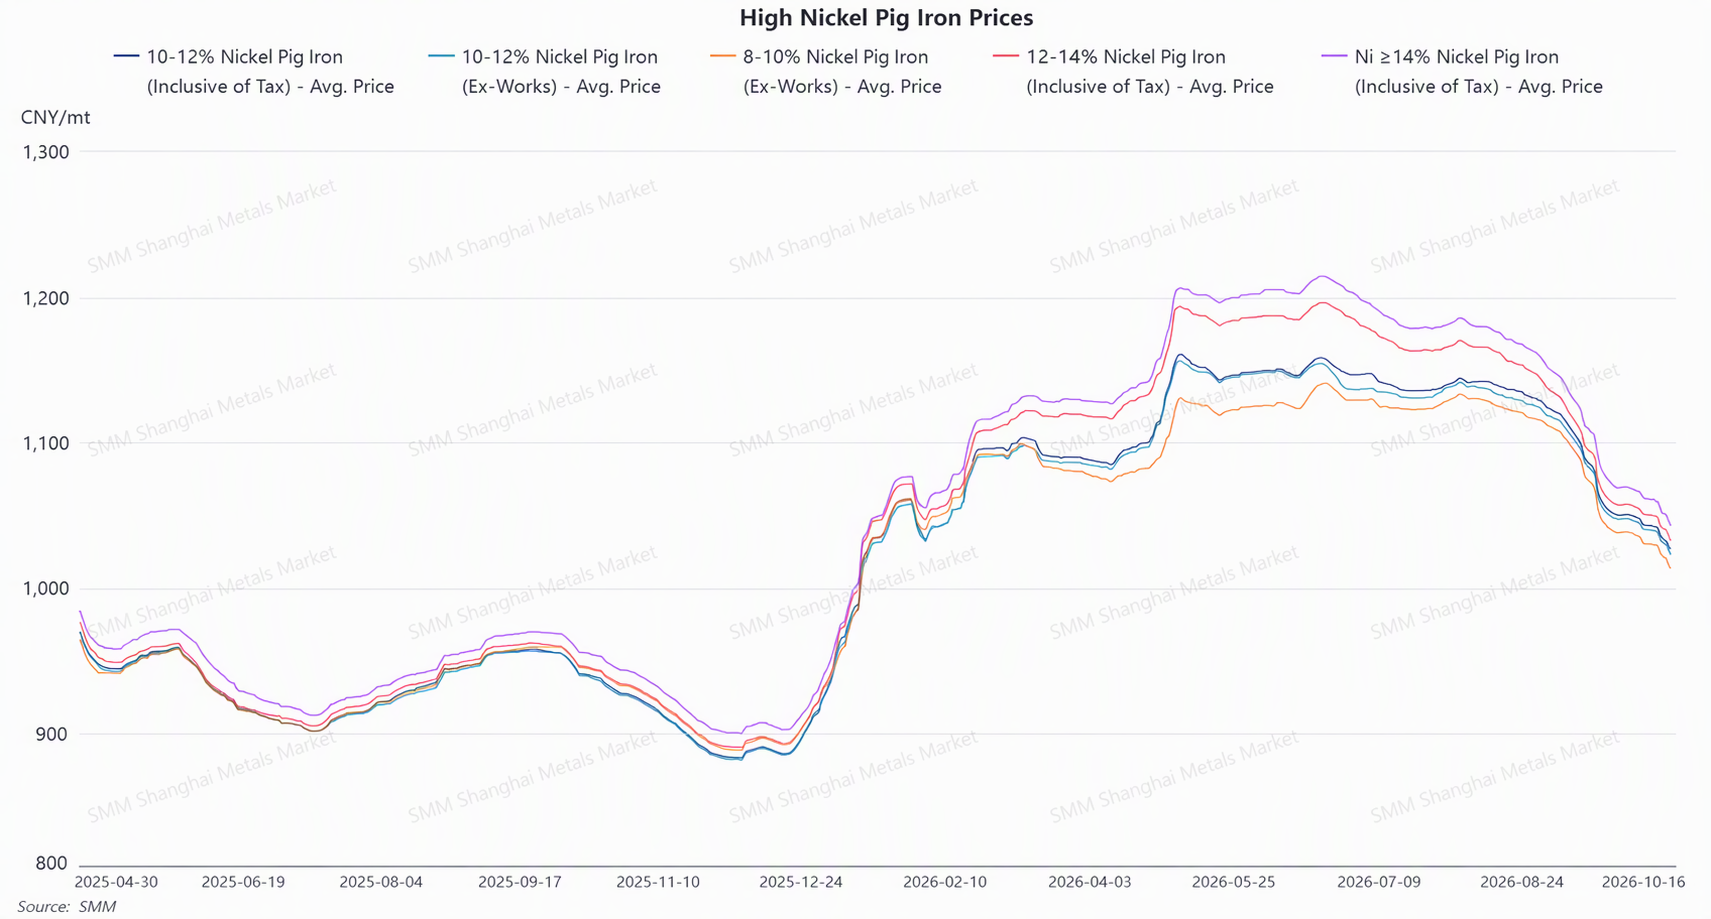
Côté offre, l'offre globale du marché est restée abondante. Certains négociants ont préféré s'abstenir de coter et sont restés en retrait, ce qui a entraîné des pratiques de cotation divergentes, davantage de transactions se négociant désormais sur la base des prix moyens. Côté demande, les attentes d'une haute saison en septembre-octobre ont été démenties et les prix des produits en acier inoxydable en aval ont continué de faiblir. Certaines aciéries ont ajusté leur structure de production et programmé des opérations de maintenance et des réductions de production, ce qui a pesé sur les anticipations de consommation de fonte de nickel. Parallèlement, les prix des ferrailles d'acier ont de nouveau été abaissés et les prix du nickel affiné ont chuté pendant plusieurs séances consécutives, renforçant encore l'avantage de substitution des matières premières alternatives. Les aciéries ont réduit de manière proactive leurs achats de fonte de nickel, les anticipations d'approvisionnement étant continuellement révisées à la baisse, et les usines qui avaient auparavant l'intention d'acheter se sont également abstenues d'entrer sur le marché. Les centres de négociation sur le marché n'ont cessé de reculer, avec un écart notable entre les prix hauts et bas. Les cargaisons à prix élevé peinaient à trouver preneur, tandis que seules les cargaisons à bas prix laissaient une marge de discussion. Dans l'ensemble, les échanges étaient atones et les transactions en gros volumes substantiels étaient limitées. Sur le plan du sentiment, les attentes concernant le plancher des prix continuaient de sonder des niveaux plus bas, la plupart des intervenants estimant que les prix ont encore un potentiel de baisse. Le marché attend toujours que les achats réels des aciéries confirment un soutien au plancher.
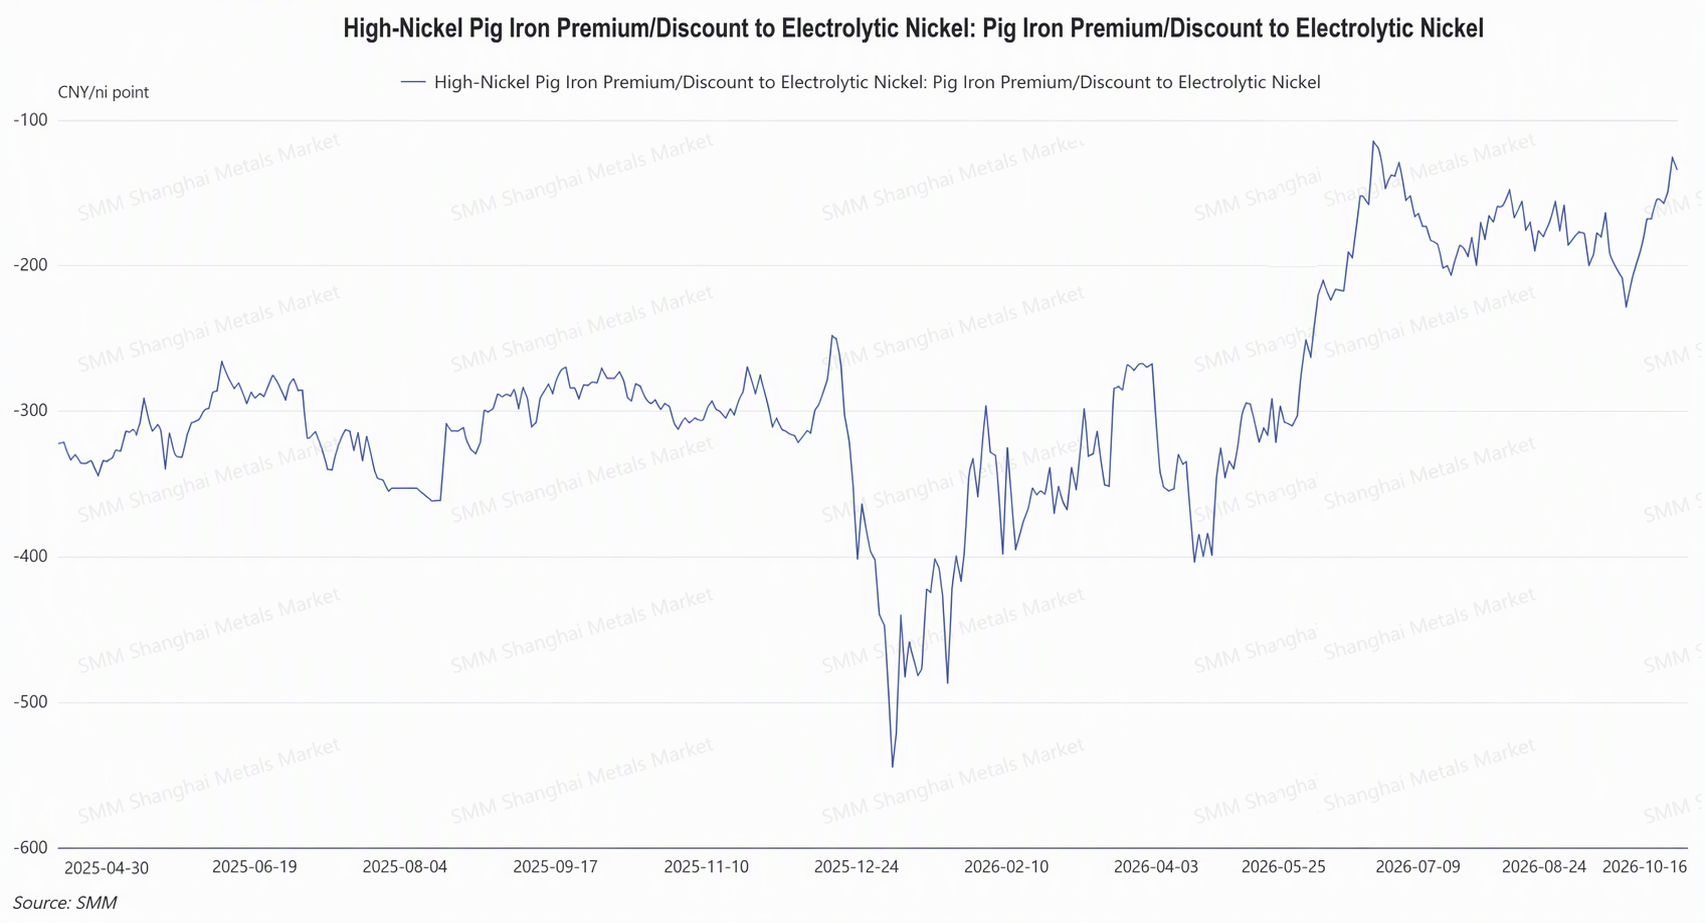
Du point de vue de la conversion du NPI en matte de nickel à haute teneur, cette semaine, la décote du NPI à haute teneur par rapport au nickel affiné était de 143,1 yuans/unité de nickel, se resserrant de 17,2 yuans/unité de nickel en glissement hebdomadaire. Cette semaine, les contrats à terme sur le nickel affiné ont davantage baissé que les prix au comptant du NPI, et l'écart entre les deux s'est nettement resserré, la décote se réduisant brièvement à 125,5 yuans/unité de nickel vendredi. Pour la semaine prochaine, dans le contexte fondamental actuel, il est peu probable que la décote du NPI à haute teneur par rapport au nickel affiné s'élargisse de manière notable, ce qui reste insuffisant pour inciter à la conversion du NPI en matte de nickel à haute teneur. La NPI continue d'offrir une rentabilité plus élevée en comparaison.
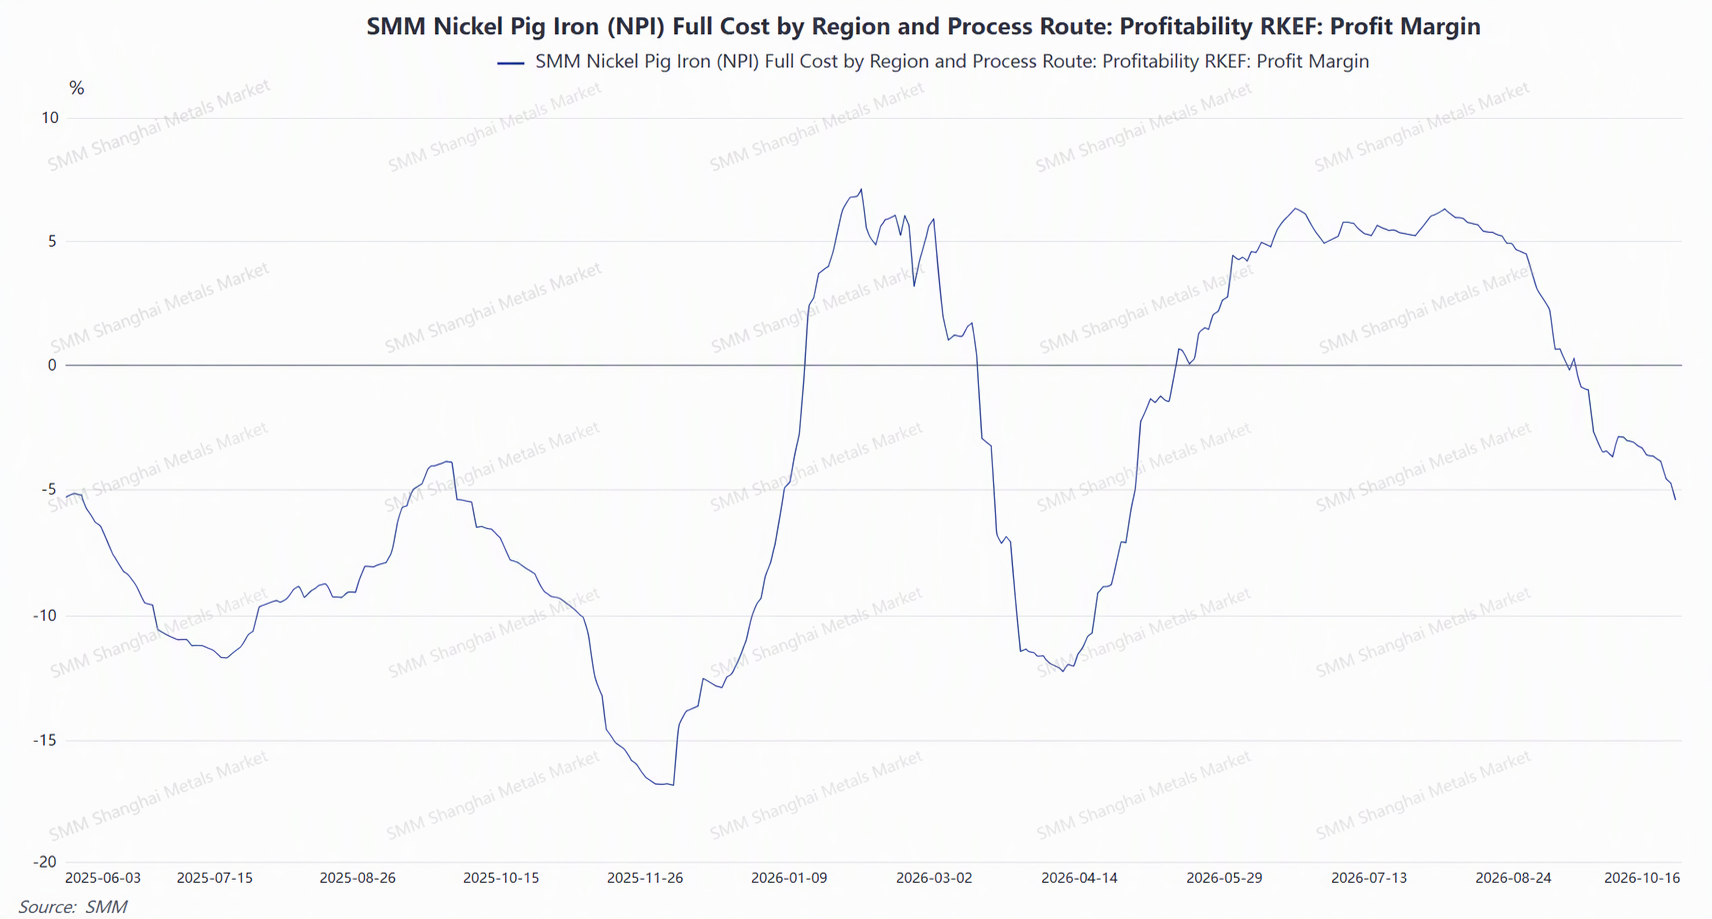
Cette semaine, les prix des matières premières pour la fusion de NPI de haute qualité ont reculé sur tous les fronts. Côté minerai de nickel, le prix moyen du minerai de nickel latéritique philippin 1,4 % (CAF Chine) est passé de 53,5 $/tmh à 52,5 $/tmh, tandis que le prix du minerai de nickel saprolitique indonésien 1,6 % (prix livré) est passé de 59 $/tmh à 57,1 $/tmh. Les prix du minerai dans les deux régions ont été revus à la baisse au cours de la semaine, et les lignes de coût de fusion ont légèrement baissé en conséquence. Les prix des matières auxiliaires sont restés globalement stables, sans fluctuations notables. Cependant, le repli des prix des matières premières a été nettement inférieur à la baisse des prix des produits : cette semaine, le prix au comptant de la NPI de haute qualité est passé de 1 037 yuans/unité de nickel à 1 019,5 yuans/unité de nickel, soit une baisse hebdomadaire de 17,5 yuans/unité de nickel. L'allègement des coûts permis par les concessions sur le minerai a été entièrement absorbé par la chute des prix des produits. En conséquence, les marges de fusion en Chine et en Indonésie se sont réduites simultanément.