Revue hebdomadaire SMM, 16 octobre 2026 — Les prix du praséodyme-néodyme (PrNd) métal en Chine se sont maintenus près de leurs récents sommets cette semaine, progressant légèrement avant de se stabiliser. Au 16 octobre, le PrNd métal était coté à 895 000-900 000 RMB/t livré, TVA de 13 % incluse, après avoir atteint 903 000 RMB/t en cours de semaine. La moyenne hebdomadaire de 898 400 RMB/t n'était en hausse que de 0,10 % par rapport à la semaine précédente, sur la base du point médian des cotations quotidiennes hautes et basses.
Les matières premières ont évolué en sens inverse. Le prix moyen hebdomadaire de l'oxyde de praséodyme-néodyme a augmenté de 0,47 % en glissement hebdomadaire, réduisant l'écart entre le métal et l'oxyde pour la deuxième semaine consécutive. La hausse des prix du métal était davantage tirée par les coûts que par la demande — et les échanges ne l'ont jamais confirmée.
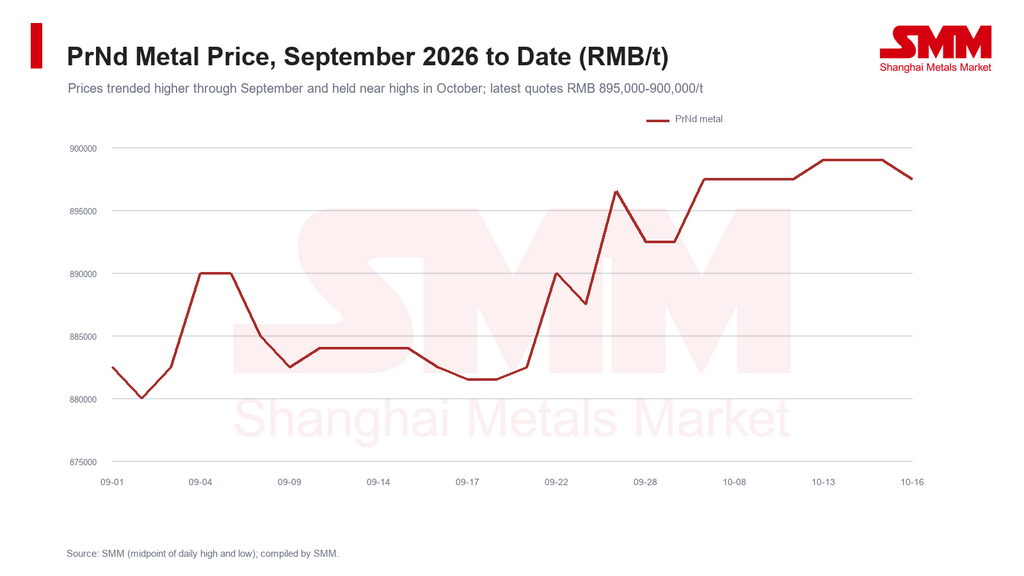
Les cotations ont stagné aux sommets, les échanges n'ayant pas confirmé la reprise
La chaîne du PrNd est restée ferme cette semaine, mais la dynamique haussière s'est nettement essoufflée. Les cotations sont restées stables en début de semaine, les acheteurs en aval s'en tenant à des achats au plus juste. En milieu de semaine, les achats d'un producteur majeur ont fait monter les offres d'oxyde et resserré l'offre à bas prix, obligeant les producteurs de métal à répercuter la hausse des coûts des matières premières ; les cotations du métal ont été légèrement relevées. En fin de semaine, les prix de l'oxyde s'étaient stabilisés dans une fourchette étroite et les cotations du métal sont restées inchangées, ni les coûts ni les échanges n'offrant de nouvelle raison de bouger, avant de s'assouplir légèrement le dernier jour.
Les échanges sont restés le point faible. Selon les recherches de SMM, les fabricants d'aimants ont continué d'acheter uniquement en fonction des besoins immédiats et ont montré un appétit limité pour des niveaux d'offre plus élevés, de sorte que les transactions conclues ont pris du retard et les volumes n'ont jamais décollé. Les prix ont augmenté sous l'effet des coûts et n'ont pas encore été confirmés par les volumes de transactions.
Les coûts ont continué de grimper et les marges sont redevenues négatives
Les coûts au comptant des producteurs de PrNd métal ont poursuivi leur hausse cette semaine, l'augmentation hebdomadaire s'élargissant par rapport à la semaine précédente. La pression provenait presque entièrement des prix de l'oxyde, tandis que les cotations du métal n'ont guère bougé.
Le résultat en termes de marge a reflété cette compression. Selon les estimations hebdomadaires de SMM, le bénéfice net du PrNd métal est brièvement redevenu positif au cours de la semaine se terminant le 9 octobre — première lecture positive depuis le début de l'inversion actuelle — avant de retomber en territoire négatif cette semaine. La reprise des marges de transformation n'a pas tenu et les producteurs restent en inversion de coûts.
L'offre se resserre tandis que le réapprovisionnement en aval tarde
L'offre continue de se contracter. La production chinoise de PrNd métal a reculé en glissement mensuel en septembre, mettant fin à cinq mois consécutifs de hausse, et le faible appétit opérationnel indique une nouvelle baisse des programmes d'octobre alors que l'inversion persiste.
La demande présente un tableau contrasté : les programmes s'orientent à la hausse, mais les achats réels n'ont pas suivi. La production d'ébauches d'aimants néodyme-fer-bore (NdFeB) a légèrement augmenté en glissement mensuel en septembre, et les programmes d'octobre impliquent une hausse plus importante. Selon les recherches de SMM, cependant, les fabricants de moteurs traitent encore les commandes mensuelles, la consommation finale reste faible et l'intérêt pour le réapprovisionnement est limité, aucune commande en gros volume n'ayant encore été passée. Les attentes plus fortes concernant les programmes doivent encore être validées par les commandes.
Sur le plan du bilan, le marché du PrNd métal est passé d'un léger excédent en août à un petit déficit en septembre, le déficit devant se creuser en octobre. Le resserrement de l'offre apporte un certain soutien aux prix.
Perspectives : plafonnées par la demande, soutenues par les coûts
La semaine prochaine, les prix du PrNd métal devraient rester dans une fourchette à des niveaux élevés — plafonnés par la demande et soutenus par les coûts. Trois variables comptent.
Les coûts. Si les prix de l'oxyde se maintiennent à leurs sommets ou prolongent leurs gains. Si les producteurs de matières premières continuent de défendre leurs offres, les coûts continueront de s'accumuler, l'inversion persistera et les réductions de production pourraient s'étendre davantage. Un passage à la consolidation atténuerait la pression et permettrait aux marges de se redresser.
Les échanges. Si les fabricants d'aimants passent des achats au plus juste à un réapprovisionnement en gros. Les programmes d'aimants d'octobre indiquent un mois plus fort ; si les commandes arrivent et que les volumes reprennent, les prix du métal pourraient franchir à la hausse. Si les transactions conclues restent lentes, la stagnation aux sommets devrait se poursuivre.
L'offre. Si les réductions s'étendent davantage. Si l'inversion persiste, les réductions prévues dans les principales régions productrices, notamment le Jiangxi, le Sichuan et le Fujian, pourraient être mises en œuvre, soutenant les prix tout en freinant l'appétit des producteurs de métal pour l'oxyde.
SMM continuera de suivre les prix du PrNd métal et l'activité commerciale, le rythme de sortie de l'inversion des coûts et la concrétisation des commandes d'aimants en aval.