I. Revue hebdomadaire des prix
Au cours de la première semaine complète de négociation après les vacances, le marché de l'antimoine a mis fin à sa consolidation à des niveaux élevés qui durait depuis plus d'un mois, les cotations de tous les produits ayant baissé de manière généralisée. Le 12 octobre (lundi), les cotations de tous les produits ont été généralement abaissées de 3 000 à 4 000 yuans ; la baisse s'est accélérée le 13 octobre, le lingot d'antimoine n° 1 passant sous la barre des 100 000 yuans/tonne pour atteindre 98 000 yuans/tonne ; les 14 et 15 octobre, les prix se sont brièvement stabilisés autour de 95 000 yuans/tonne (n° 1) ; le 16 octobre, les prix ont de nouveau fléchi, le lingot d'antimoine n° 1 clôturant à 92 000 yuans/tonne et le lingot d'antimoine n° 0 à 94 000 yuans/tonne.
Variations cumulées de la semaine : le lingot d'antimoine n° 1 a baissé de 13 000 yuans (-12,4 %), le lingot d'antimoine n° 0 de 13 000 yuans (-12,1 %), le trioxyde d'antimoine à 99,5 % de 8 000 yuans (-9,1 %) et les concentrés de sulfure d'antimoine (Sb≥55 %) de 11 500 yuans (-13,5 %). Il est à noter que la baisse des concentrés de sulfure d'antimoine, matière première (-13,5 %), a été plus importante que celle du lingot d'antimoine, affaiblissant considérablement la logique précédente de « concentrés fermes — soutien des coûts ».
Il s'agit du premier repli substantiel des prix de l'antimoine depuis le début de la tendance haussière à la mi-août : le lingot d'antimoine n° 1 a cumulé un repli de 13 000 yuans par rapport au sommet de phase de 105 000 yuans du 9 octobre, effaçant tous les gains réalisés depuis le 17 août (95 000 yuans/tonne). Au cours des 8 dernières semaines, le lingot d'antimoine est en baisse d'environ 6,5 % par rapport au 24 août, les concentrés d'antimoine de 11,4 %, et seul le trioxyde d'antimoine est stable par rapport au 24 août — le segment des oxydes présente la plus forte rigidité des prix, et ce repli ne s'est pas encore entièrement transmis aux produits transformés en aval.
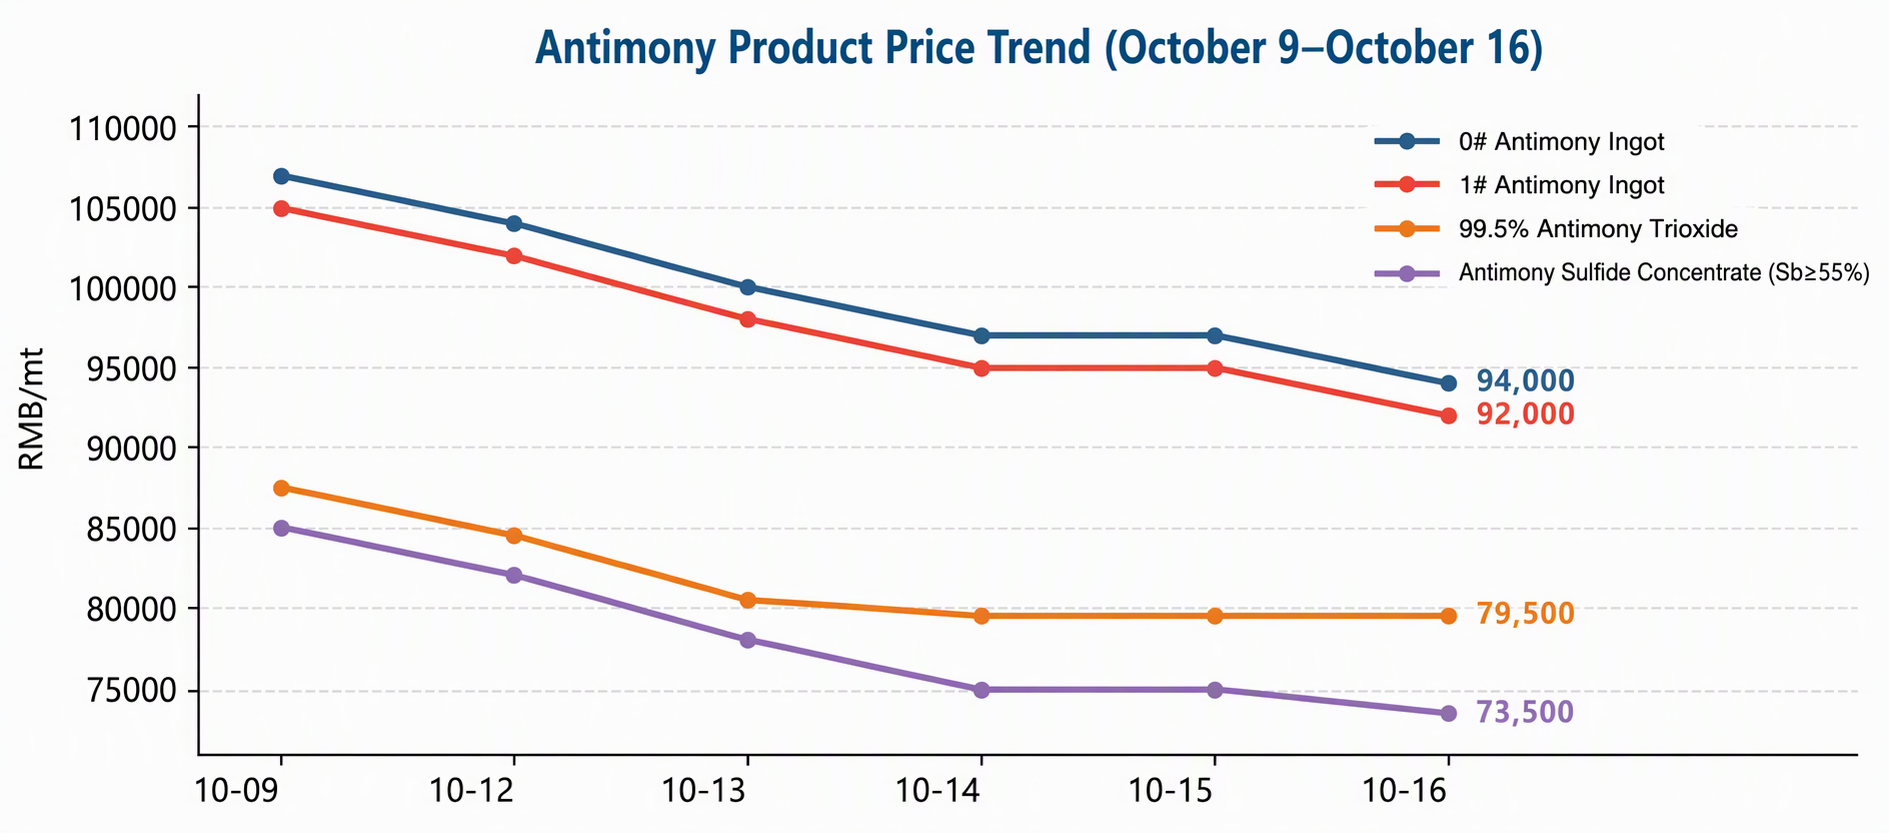
Graphique 1 : Évolution des prix des produits d'antimoine (9 octobre – 16 octobre)
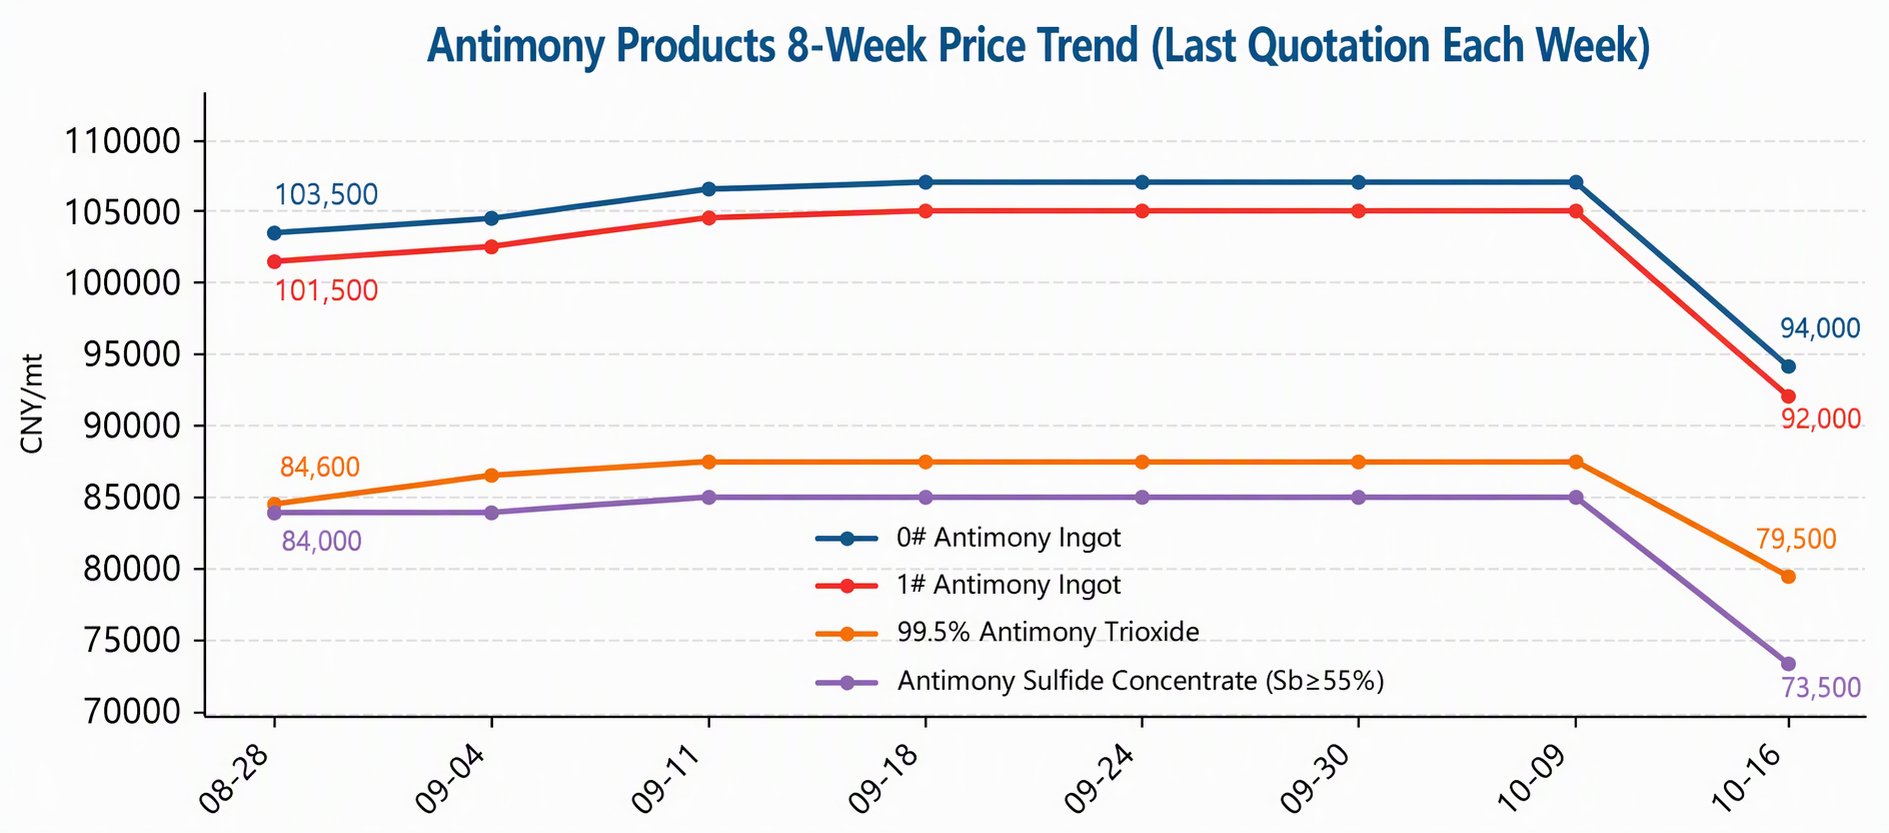
Graphique 2 : Évolution des prix des produits d'antimoine au cours des 8 dernières semaines (dernière cotation de chaque semaine)
II. Dynamique de l'offre
Le côté offre a poursuivi sa tendance à la contraction : la production nationale évaluée de lingots d'antimoine (y compris lingot d'antimoine, conversion d'antimoine brut, cathode d'antimoine, etc.) en septembre 2026 a baissé d'environ 2 % en glissement mensuel, deuxième baisse mensuelle consécutive ; les importations de minerai d'antimoine d'outre-mer ont fortement chuté en août, et la tension sur les matières premières s'est désormais transmise au segment de la fonderie. Cependant, il faut reconnaître que les faibles stocks de matières premières chez les fonderies ne se sont pas traduits par un élan de soutien des prix cette semaine — alors que les prix des lingots d'antimoine chutaient rapidement, les cotations du concentré de sulfure d'antimoine ont été fortement abaissées en parallèle, et certains producteurs ont pris l'initiative de vendre de gros volumes, ce qui reflète que les fonderies deviennent plus prudentes quant à l'approvisionnement en matières premières dans un contexte de marges comprimées et sont plus disposées à vendre à des prix plus bas. Cela a également incité les fournisseurs sans stocks à suivre le mouvement en vendant, augmentant fortement la pression sur l'offre du marché.
À l'avenir, si les prix des lingots d'antimoine restent inférieurs à 100 000 yuans/tonne, il existe un potentiel de contraction supplémentaire des taux d'exploitation des fonderies et du rythme d'approvisionnement en matières premières ; la question de savoir si la production évaluée de lingots d'antimoine en octobre peut cesser de baisser et si les cotations du concentré peuvent se stabiliser avant celles des lingots d'antimoine constitueront des tests clés pour déterminer si la logique de contraction de l'offre reprend le contrôle des prix.
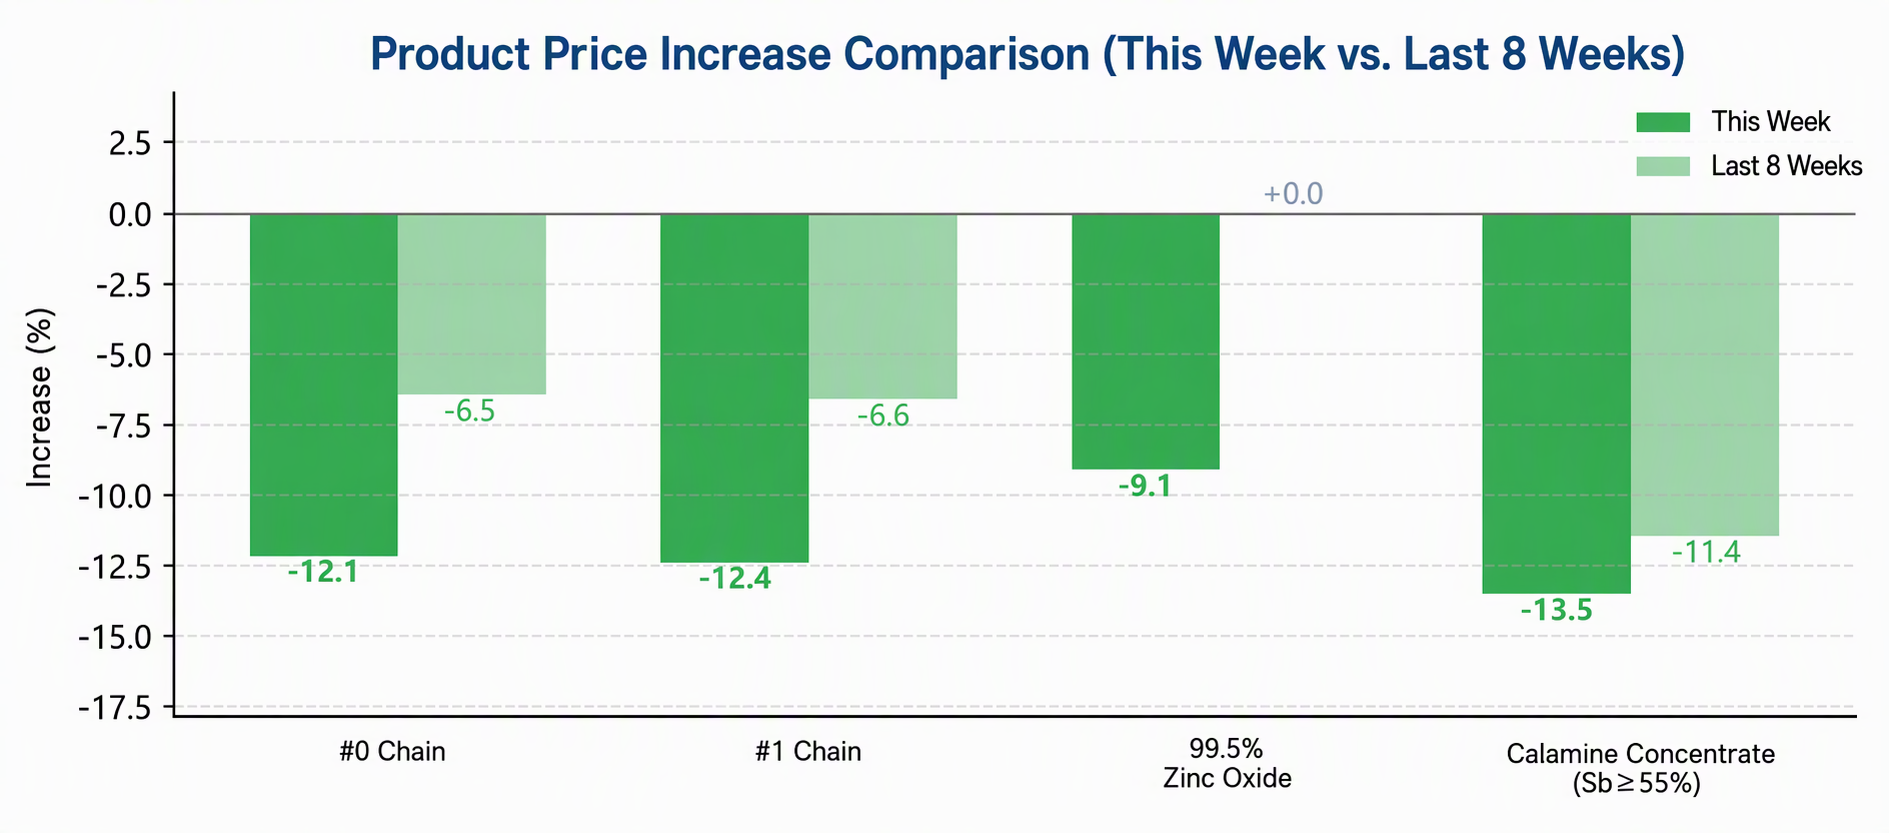
Graphique 3 : Comparaison des variations en % des produits à base d'antimoine (cette semaine vs les 8 dernières semaines)
III. Commerce et politique
La forte baisse des importations de minerai d'antimoine d'outre-mer en août reste la cause profonde de la pénurie de matières premières domestiques, et le rythme d'arrivée du minerai importé affectera directement l'élasticité de l'offre au quatrième trimestre. Du côté des exportations, les contrôles à l'exportation sur les articles liés à l'antimoine continuent d'être mis en œuvre de manière régulière, maintenant l'offre disponible hors de Chine constamment tendue ; dans un contexte de chute rapide des prix domestiques, l'écart de prix entre les marchés chinois et étrangers s'est élargi passivement, réduisant l'avantage relatif de l'offre étrangère. Si l'écart continue de s'élargir, il faudra prêter attention aux changements ultérieurs dans les demandes d'exportation et la direction des transactions.
D'un point de vue macroéconomique, le sommet sino-américain a abouti à un consensus en huit points, comprenant un accord de réduction tarifaire réciproque de « 30 milliards » et la mise en place d'un mécanisme de conseil commercial, donnant un ton globalement positif ; si l'environnement commercial du photovoltaïque s'améliore à la marge, cela apporterait un certain soutien aux attentes de demande extérieure au quatrième trimestre, mais la transmission à la contradiction centrale actuelle des prix de l'antimoine (faible demande domestique) est limitée.
IV. Demande finale
La faible demande a également été l'un des facteurs dominants derrière l'effondrement des prix cette semaine. Sur la chaîne photovoltaïque, les calendriers de production de modules d'octobre devraient légèrement augmenter par rapport à septembre, mais la croissance est restée en deçà des attentes, les calendriers de production nationaux n'ayant augmenté que de 1 à 2 GW, et les commandes de production décentralisée ont montré une certaine contraction — la demande d'antimoine dans le segment des clarificateurs de verre photovoltaïque (pyroantimoniate de sodium) manque de dynamique haussière, les prix du verre restent en négociation, et la transmission des calendriers de production à la demande d'antimoine n'est pas fluide.
Les retardateurs de flamme et les catalyseurs polyester sont également dans la phase de reflux post-fêtes des stocks, avec des achats dominés par de petites commandes de demande rigide. Au cours des quatre semaines consécutives de consolidation précédentes, l'acceptation par l'aval de prix supérieurs à 100 000 yuans/tonne ne s'est jamais pleinement concrétisée, et la revue hebdomadaire de la semaine dernière avait déjà averti que « si les prix élevés continuent de freiner la demande, un léger assouplissement des cotations pour certains produits ne peut être exclu » ; cette semaine, le bras de fer entre les acheteurs poussant à la baisse des prix et les vendeurs maintenant leurs prix s'est terminé par la victoire des acheteurs, et les centres de transaction se sont déplacés rapidement à la baisse avec les cotations.
Du point de vue de la structure de la demande, les deux principaux segments — photovoltaïque et retardateurs de flamme — ne devraient pas fournir de dynamique haussière aux prix de l'antimoine à court terme ; la stabilisation des prix dépendra davantage de la concrétisation de la contraction de l'offre ou du début du réapprovisionnement de demande rigide après la baisse des prix.
V. Perspectives du marché
À court terme, la baisse de cette semaine a été rapide et substantielle, les prix étant déjà revenus aux niveaux de la mi-août à la fin août, et le marché a besoin de temps pour digérer le sentiment d'attentisme provoqué par la forte chute. Compte tenu du fait que l'offre continue de se contracter (la production de septembre a baissé pour le deuxième mois consécutif) et que le repli des prix est déjà assez substantiel, la marge pour de nouvelles ventes de panique pourrait être limitée ; cependant, aucune amélioration substantielle de la demande n'est apparue, et le soutien des coûts du concentré a été temporairement affaibli. Les prix de l'antimoine devraient principalement chercher un plancher faiblement et se consolider à des niveaux bas à court terme.
Deux points de vérification méritent l'attention à l'avenir : premièrement, si le minerai d'antimoine et le lingot d'antimoine peuvent être les premiers à cesser de baisser — s'ils se stabilisent, le soutien des coûts pour les produits d'antimoine peut être reconstruit ; deuxièmement, si le réapprovisionnement en aval émerge fin octobre après la baisse des prix. Si les calendriers de production de verre photovoltaïque rebondissent ou si les achats concentrés de retardateurs de flamme reprennent, les prix de l'antimoine pourraient connaître une stabilisation par phases, voire un rebond technique ; à l'inverse, si la demande reste médiocre et que les fonderies vendent à des prix plus bas pour récupérer des liquidités, le lingot d'antimoine n° 1 pourrait tester un niveau inférieur à 90 000 yuans/tonne.
À moyen et long terme, la logique sous-jacente d'une offre rigide de ressources en antimoine et d'un déficit persistant à l'étranger reste inchangée, et un déplacement excessif à la baisse du centre des prix manque de soutien fondamental ; la baisse de cette semaine relève davantage d'une correction concentrée des gains antérieurs que d'un renversement de tendance.
Points clés à surveiller la semaine prochaine
|
Domaine d'attention |
Détails |
|
Signaux de prix |
Vérification des transactions dans la fourchette de 90 000 à 100 000 yuans/tonne pour le lingot d'antimoine, évolution des stratégies de prix des fonderies et du sentiment de rétention |
|
Côté matières premières |
Capacité des concentrés de sulfure d'antimoine à cesser de baisser avant le lingot d'antimoine, achats de matières premières par les fonderies et évolution des stocks |
|
Production et taux d'exploitation |
Production évaluée de lingots d'antimoine en octobre et évolution des taux d'exploitation des fonderies après la baisse des prix |
|
Côté demande |
Réalisation des calendriers de production de verre photovoltaïque en octobre, reprise éventuelle des achats de pyroantimoniate de sodium et de retardateurs de flamme |
|
Marchés étrangers |
Évolution des prix de l'antimoine à l'étranger, écart de prix entre les marchés chinois et étrangers, et évolution des demandes d'exportation |
|
Sentiment macroéconomique |
Impact des progrès ultérieurs des consultations économiques et commerciales sino-américaines sur les anticipations de demande extérieure au quatrième trimestre |
Remarque : données de prix au 16 octobre 2026 ; la période du 12 au 16 octobre a été la première semaine complète de négociation après la fête nationale.