I. Revue hebdomadaire des prix
Cette période de reporting a couvert les congés de la Fête de la Mi-Automne et de la Fête nationale (le marché au comptant a été fermé du 1er au 7 octobre), avec des jours effectifs de cotation et de transactions les 28–30 septembre et les 8–9 octobre. Sur la période, les cotations de toutes les catégories de produits à base d’antimoine sont restées stables : le lingot d’antimoine 0# a été coté à 107 000 yuans/t, le lingot d’antimoine 1# à 105 000 yuans/t, le trioxyde d’antimoine 99,5 % à 87 500 yuans/t, et les concentrés de sulfure d’antimoine (Sb≥55 %) à 85 000 yuans/t en contenu métal, tous inchangés par rapport aux niveaux d’avant congés (24 septembre), sans ajustement non plus lors des deux jours de cotation après les congés.
Sur un horizon plus long, les prix de l’antimoine ont augmenté de façon continue depuis la mi-août : le prix moyen du lingot d’antimoine 1# est passé de 95 000 yuans/t le 17 août à 105 000 yuans/t le 11 septembre, soit une hausse cumulée de 10,5 % ; le trioxyde d’antimoine 99,5 % est monté de 76 000 yuans/t à 87 500 yuans/t, soit une hausse cumulée de 15,1 %. Depuis, les prix de l’antimoine sont entrés dans une phase de consolidation à des niveaux élevés, le lingot d’antimoine 1# se maintenant à 105 000 yuans/t depuis quatre semaines consécutives. Le marché est dans une « période d’absorption des prix élevés », avec des acteurs en amont comme en aval largement en retrait.
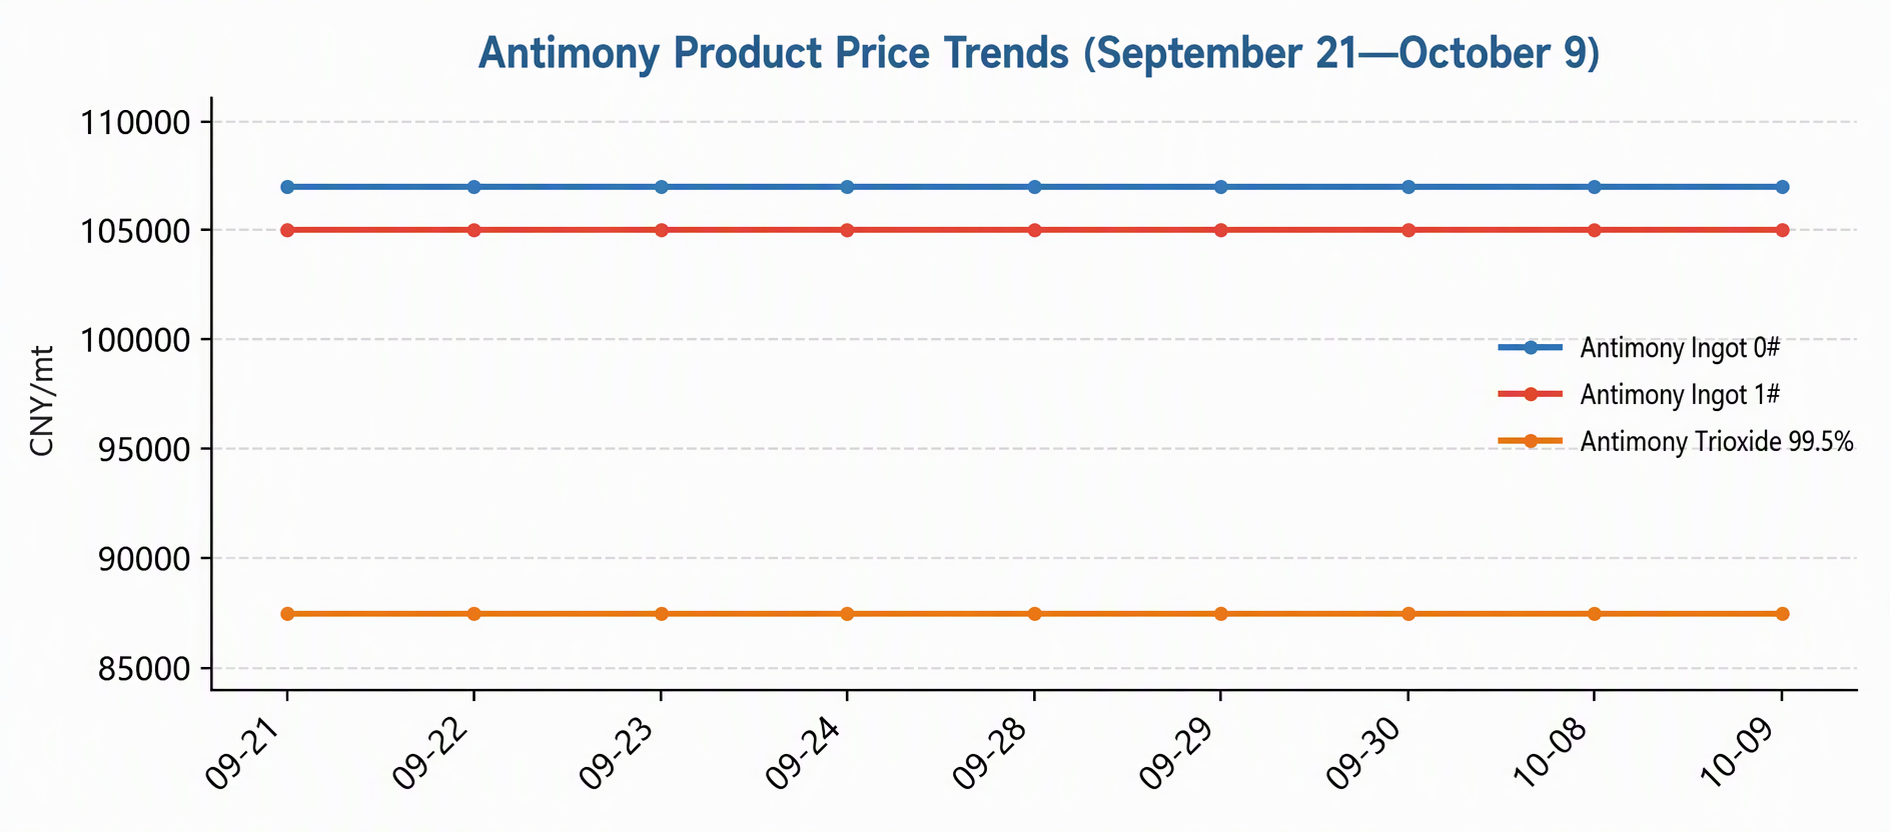
Graphique 1 : Tendances des prix des produits à base d’antimoine (21 septembre–9 octobre)
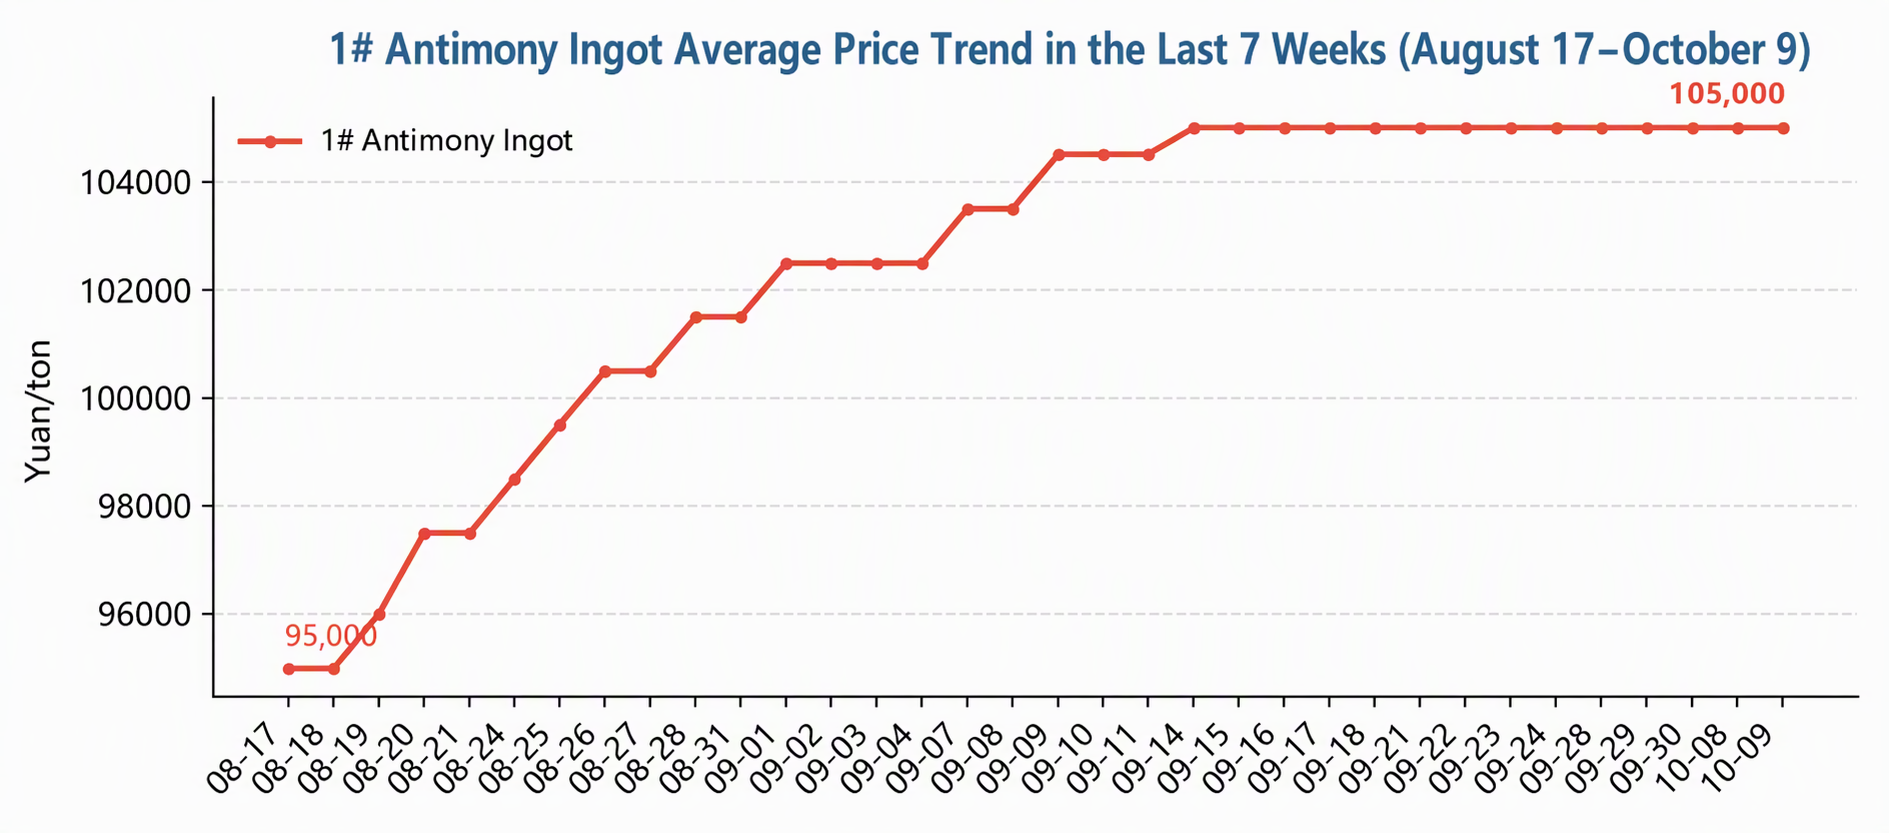
Graphique 2 : Tendance du prix moyen du lingot d’antimoine 1# sur les 7 dernières semaines (17 août–9 octobre)
II. Dynamique de l’offre
L’offre est restée tendue. En septembre 2026, la production nationale estimée de lingots d’antimoine (y compris lingots d’antimoine, antimoine brut converti, cathode d’antimoine, etc.) a reculé d’environ 2 % en glissement mensuel, marquant un deuxième mois consécutif de baisse. Les acteurs du marché estiment que ce recul de la production est un phénomène normal : les données douanières ont montré que les importations de minerai d’antimoine d’outre-mer ont fortement chuté en août, et la pénurie de matières premières s’est déjà transmise au segment de la fusion.
Les prix des matières premières sont restés fermes à des niveaux élevés, les concentrés de sulfure d’antimoine (Sb≥55 %) étant cotés à 85 000 yuans/t en contenu métal, en hausse de 2,4 % par rapport à fin août, apportant un solide soutien des coûts au lingot d’antimoine. Dans un contexte de production domestique de minerai limitée et de faibles arrivages de minerai importé, les stocks de matières premières des fonderies sont généralement bas, la flexibilité de production est contrainte, et la tendance à la contraction de l’offre à court terme a peu de chances de s’inverser
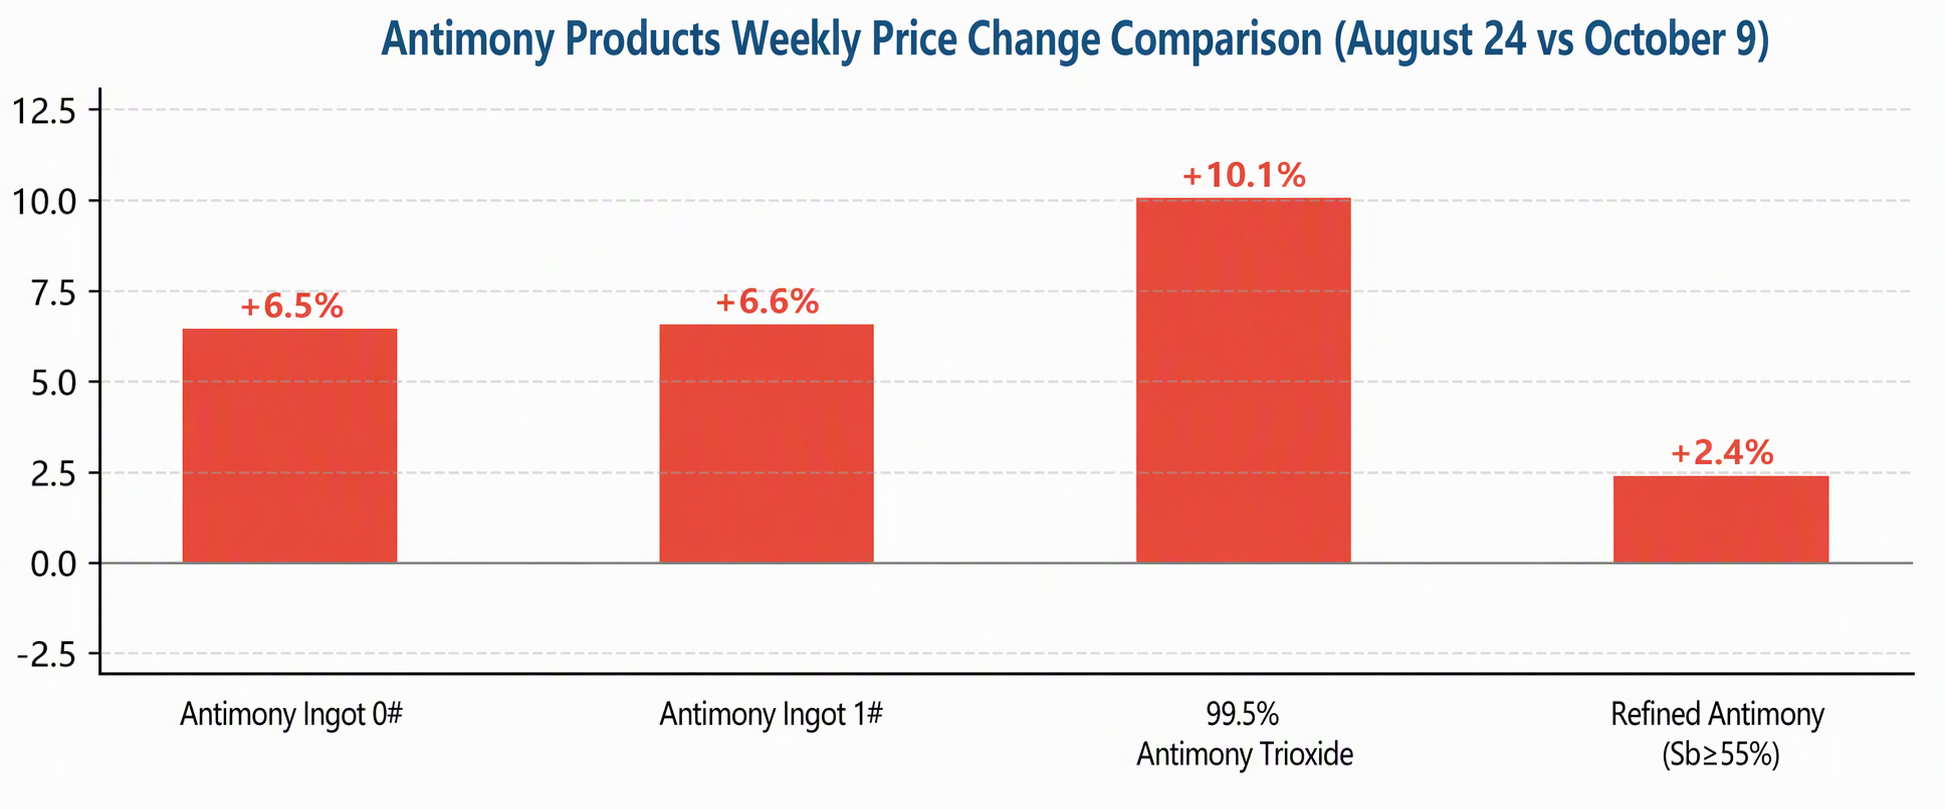
Graphique 3 : Comparaison des variations en % des produits à base d’antimoine au cours des 7 dernières semaines (24 août vs 9 octobre)
III. Commerce et politique
Les importations de minerai d’antimoine d’outre-mer ont fortement chuté en août, limitant directement le réapprovisionnement en matières premières de fonderie nationales et constituant la cause directe de la baisse de la production de lingots d’antimoine en septembre. Côté exportations, les contrôles à l’exportation des articles liés à l’antimoine ont continué d’être appliqués de manière régulière, maintenant une disponibilité hors de Chine durablement restreinte. Les prix de l’antimoine à l’étranger sont restés supérieurs aux prix intérieurs sur le long terme, l’écart de prix entre les marchés chinois et étrangers demeurant élevé, ce qui a exercé un effet de « relèvement du plafond » sur les prix intérieurs.
D’un point de vue macroéconomique, le sommet sino-américain a abouti à un consensus en huit points, comprenant un arrangement de réduction tarifaire réciproque de « 30 milliards de dollars » sur le plan commercial et économique ainsi que la mise en place d’un mécanisme de conseil commercial. Le ton général était positif, et les attentes du marché concernant l’environnement de la demande extérieure au quatrième trimestre se sont améliorées.
IV. Demande finale
La demande a montré un schéma de « anticipation avant les congés, attentisme après les congés ». Fin septembre, les secteurs en aval, notamment le verre photovoltaïque (pyroantimoniate de sodium), les retardateurs de flamme et les catalyseurs polyester, ont achevé une phase de constitution de stocks avant les congés, après quoi le rythme des achats a nettement ralenti ; l’activité du marché s’est pratiquement arrêtée pendant les congés de la fête nationale.
Au cours des deux jours de cotation après les congés (8-9 octobre), les demandes de renseignements sur le marché ont progressivement repris, mais les acheteurs en aval ont montré une volonté limitée d’accepter les prix élevés actuels. Les transactions réelles ont été dominées par de petites commandes de demande rigide, et le bras de fer entre les acheteurs cherchant à faire baisser les prix et les vendeurs maintenant leurs prix s’est poursuivi. À court terme, la demande ne devrait pas fournir d’élan haussier aux prix.
V. Perspectives du marché
À court terme, la contraction de l’offre et les coûts élevés des matières premières offrent un solide soutien plancher aux prix de l’antimoine, tandis que l’acceptation par l’aval de niveaux de prix supérieurs à 100 000 yuans/tonne nécessite encore du temps pour être digérée, et toute percée à la hausse manque de coopération de la demande. Toutefois, les acteurs du marché estiment que l’amélioration de la demande à court terme dans les secteurs photovoltaïque et des retardateurs de flamme devrait rester relativement limitée, et la faiblesse de l’offre et de la demande des deux côtés persistera pendant un certain temps. Les prix de l'antimoine devraient très probablement continuer à se consolider sur une note faible.
À moyen et long terme, la rigidité de l'offre de ressources en antimoine est marquée et le déficit à l'étranger persiste, laissant peu de marge pour une baisse du centre des prix. Si la reconstitution des stocks en aval après les vacances s'accélère ou si les calendriers de production du verre photovoltaïque rebondissent, les prix de l'antimoine pourraient connaître des mouvements haussiers timides ; à l'inverse, si les prix élevés continuent de freiner la demande, un léger assouplissement des cotations pour certains produits ne peut être exclu.
Points clés à surveiller la semaine prochaine
|
Domaine d'intérêt |
Détails |
|
Production et taux d'exploitation |
La production évaluée de lingots d'antimoine en octobre peut-elle cesser de baisser et rebondir, et évolution des stocks de matières premières des fonderies |
|
Côté matières premières |
Rythme d'arrivée des importations de minerai d'antimoine et tendance des prix des concentrés |
|
Côté demande |
Calendriers de production du verre photovoltaïque après les vacances, et vigueur de la reprise des achats de pyroantimoniate de sodium et de retardateurs de flamme |
|
Marchés hors de Chine |
Tendance des prix de l'antimoine à l'étranger, écart de prix entre les marchés chinois et étrangers, et commandes à l'exportation |
|
Sentiment macroéconomique |
Impact des progrès des consultations commerciales et économiques sino-américaines sur l'appétit pour le risque du marché |
Remarque : données de prix au 9 octobre 2026 (le 10 octobre étant un samedi, sans mise à jour des cotations au comptant) ; aucune cotation sur le marché au comptant pendant les vacances de la fête nationale du 1er au 7 octobre.