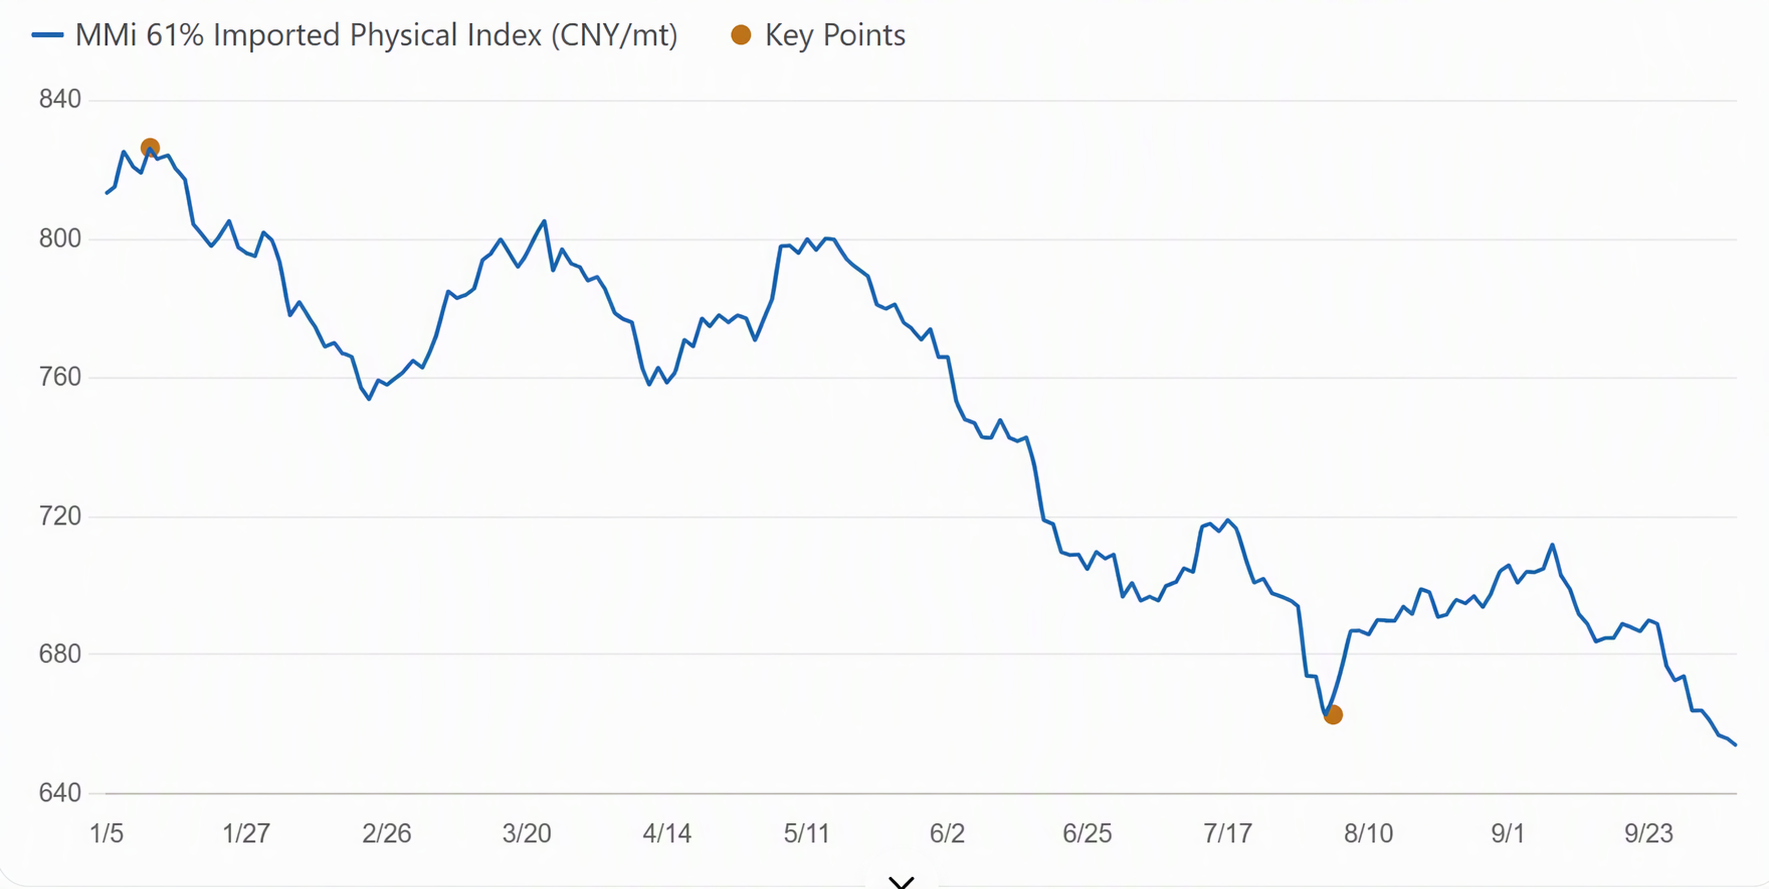
Le minerai de fer est resté dans le marasme cette semaine, le contrat le plus négocié I2701 ayant chuté pendant quatre séances consécutives jusqu'à un creux de 667 yuans/tonne. Il a reculé de 31 yuans au total par rapport au niveau d'avant les congés (30 septembre). Les cargaisons au comptant au port de Qingdao ont reculé en tandem, les contrats à terme et le comptant s'affaiblissant ensemble. Les fondamentaux ont montré un schéma d'offre réduite et de demande faible : côté offre, bien que les expéditions mondiales aient reculé par rapport à leurs sommets et que les arrivées dans les ports chinois aient diminué pendant trois semaines consécutives, les premières données portuaires après les congés ont montré que les stocks des 35 ports SMM ont augmenté à 148,3 millions de tonnes, soit une accumulation de 2,85 millions de tonnes par rapport au niveau d'avant les congés, principalement due aux fines grossières et au minerai en morceaux, le rythme d'accumulation des stocks s'accélérant nettement. Côté demande, l'enquête SMM auprès de 242 aciéries a montré que la production quotidienne moyenne de fonte est tombée à 2,352 millions de tonnes, en baisse de 36 200 tonnes par rapport au niveau d'avant les congés. Cette semaine, l'impact des arrêts de hauts fourneaux s'est étendu à 1,9011 million de tonnes, en hausse pour la troisième semaine consécutive, laissant la fonte à un creux temporaire. Cependant, après deux séries de baisses du prix du coke, le profit au comptant du rond à béton intégré s'est amélioré, passant de -179,79 yuans/tonne avant les congés à -68,12 yuans/tonne. Bien que les profits des aciéries se soient redressés, la plupart des usines restent déficitaires, ce qui freine la demande de matières premières.
Graphique : Indice au comptant du port MMI 61 %
Source : SMM
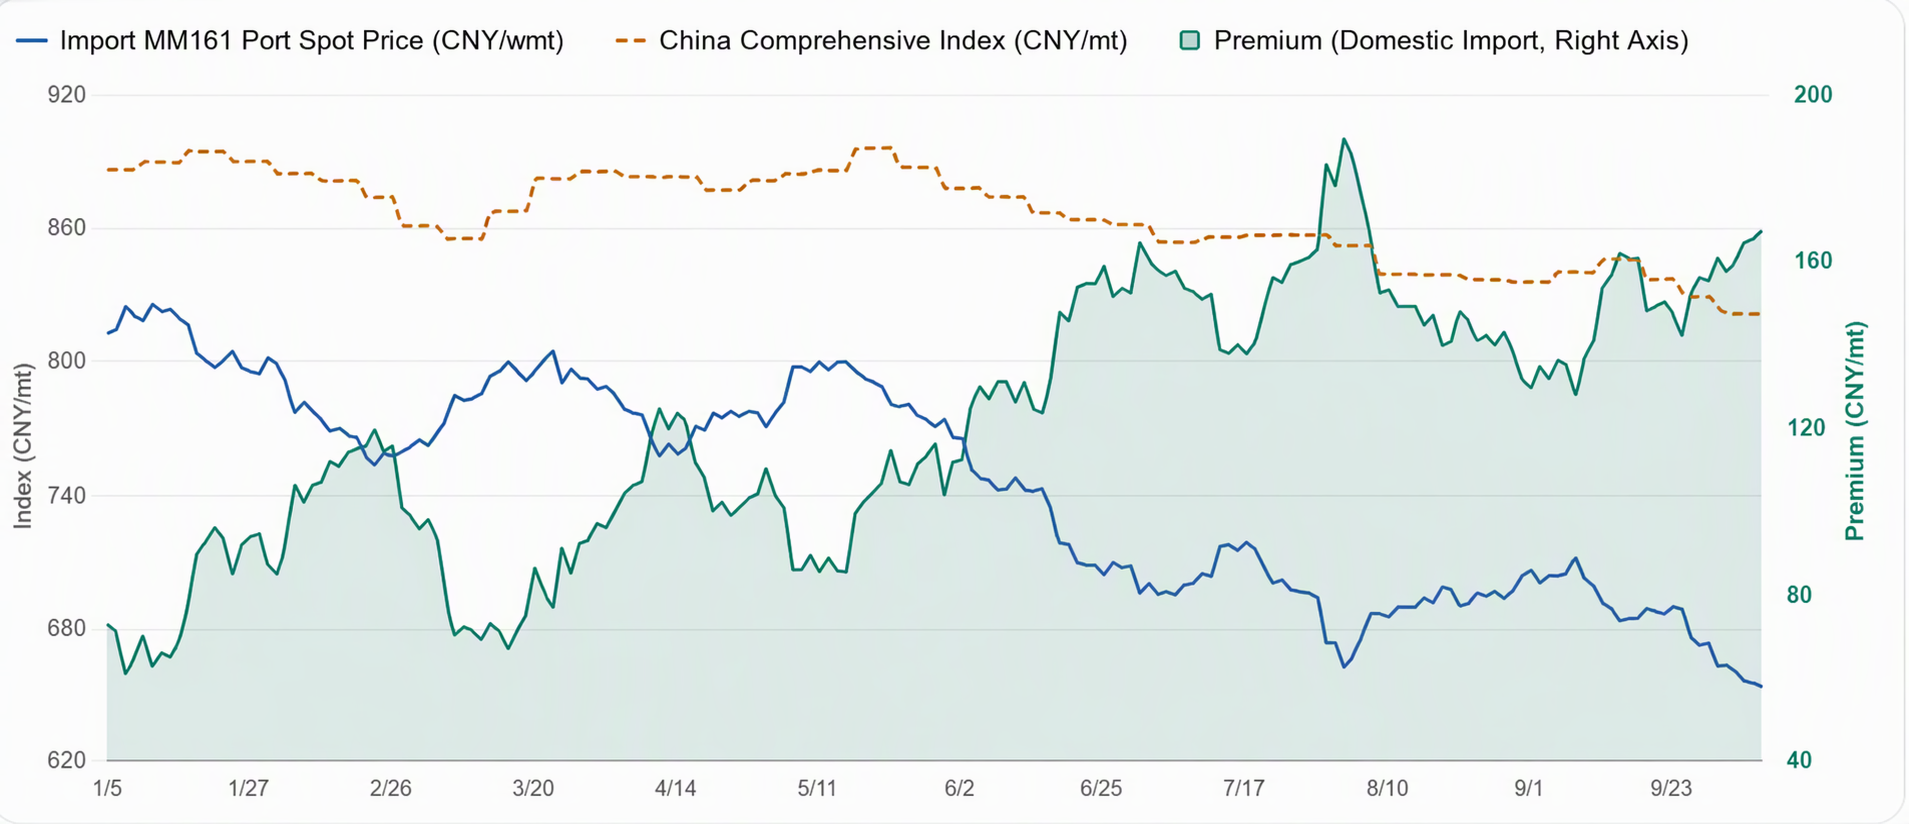
Graphique : Le minerai importé a chuté plus fortement, l'écart de prix entre le minerai national et importé continuant de se creuser
Perspectives pour la semaine prochaine
Perspectives pour la semaine prochaine, à mesure que les profits des aciéries se redressent et que les arrêts de hauts fourneaux s'achèvent par étapes, la production de fonte devrait toucher un creux et rebondir légèrement, offrant un certain soutien aux prix du minerai. Cependant, les attentes de croissance future de l'offre restent fortes, et la pression croissante des stocks continuera de limiter la hausse, tandis que la baisse des tarifs de fret maritime affaiblit encore le soutien des coûts. Dans l'ensemble, les prix du minerai manquent de moteurs à la hausse et devraient évoluer latéralement à court terme. En termes de transactions, la vente lors des rebonds est recommandée comme stratégie principale, avec une attention particulière à la demande d'acier et à l'impact du sentiment lié aux nouvelles macroéconomiques.