SHANGHAI, 15 octobre (SMM) —
Les taux d’exploitation des principaux transformateurs d’aluminium en aval en Chine ont atteint en moyenne 61,7 % cette semaine, en hausse de 1,2 point de pourcentage en glissement hebdomadaire, la reprise après les congés et le traitement des commandes en attente accumulées pendant la fête nationale ayant stimulé l’activité dans la plupart des secteurs. L’aluminium secondaire et le fil et câble en aluminium ont enregistré les plus fortes progressions, l’extrusion a légèrement augmenté, l’alliage primaire et la feuille sont restés stables, tandis que les plaques, tôles et bandes ont reculé.
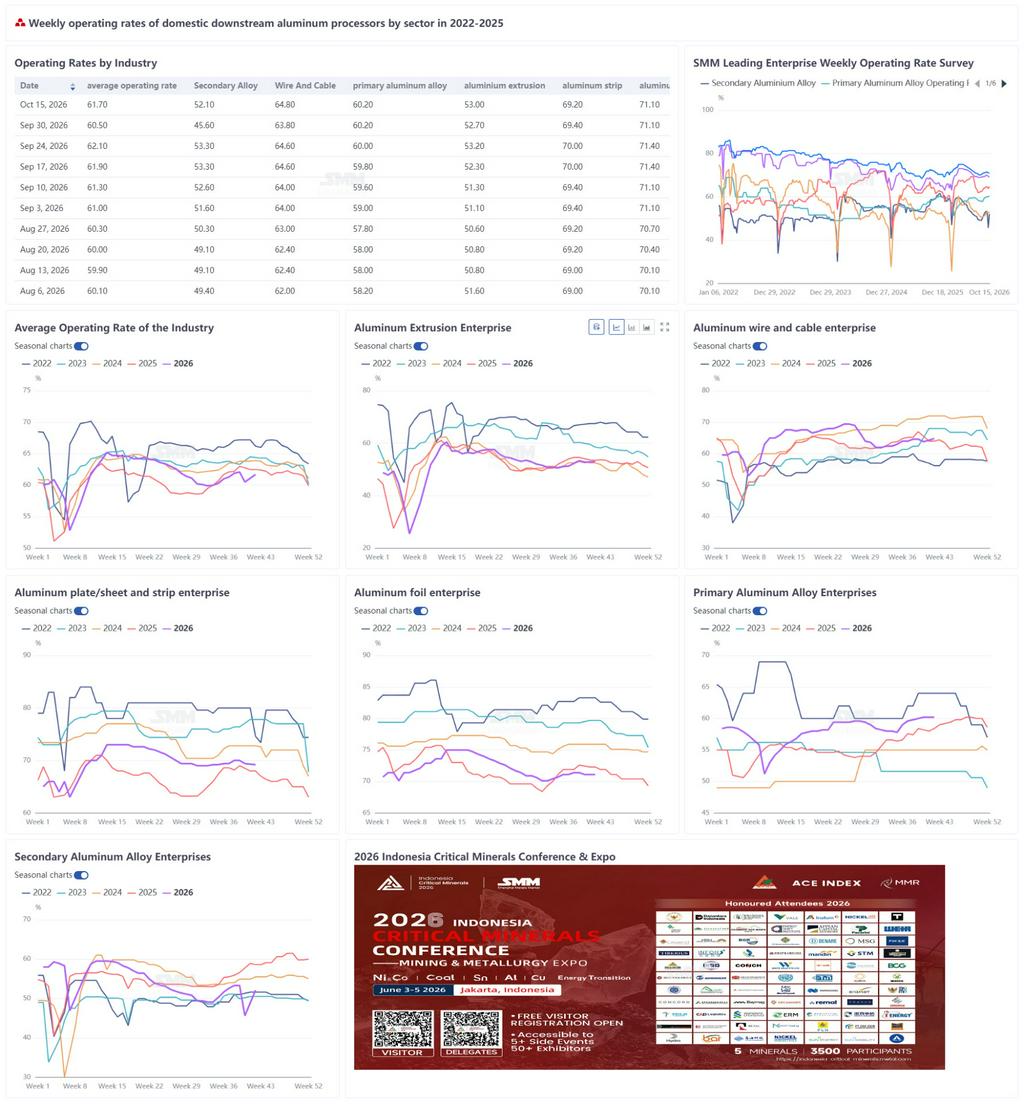
Alliage primaire : les producteurs ont fonctionné à 60,2 %, inchangé en glissement hebdomadaire. Les programmes sont restés sur la bonne voie et les volumes ont continué d’être absorbés par les contrats à long terme. La production automobile s’est améliorée par rapport aux niveaux antérieurs, mais la reprise est restée modeste. La baisse des prix de l’aluminium a incité les acheteurs à revenir se renseigner, bien que le réapprovisionnement soit resté prudent. Une légère reprise est probable la semaine prochaine.
Plaques, tôles et bandes : les taux d’exploitation ont reculé de 0,2 point de pourcentage à 69,2 %. Les prix de l’aluminium ont glissé régulièrement après les congés, perdant 360 yuans/t le 15 octobre seulement, et les acheteurs ont différé les enlèvements. Les carnets de commandes du quatrième trimestre restent irréguliers, sans nouvelle demande importante en vue, et novembre-décembre apportera à la fois un vide de demande et l’épuisement des commandes anticipées plus tôt dans l’année. L’aluminium au LME sous 3 000 USD/t a comprimé les marges à l’exportation. Le potentiel de hausse semble limité, avec un risque d’accélération de la baisse en novembre-décembre.
Fil et câble : les taux d’exploitation ont augmenté de 1,0 point de pourcentage à 64,8 %, leur plus haut niveau depuis la mi-septembre. La maintenance s’est achevée après les congés et la production a accéléré, tandis que la consommation plus soutenue de fil machine en aluminium a accru la charge de tréfilage et de câblage. Les appels d’offres de State Grid ont atteint environ 122 000 t en septembre ; les livraisons commencent généralement environ cinq mois plus tard, plaçant le pic en février-mars de l’année prochaine et environ la moitié du volume au premier trimestre. Le quatrième trimestre absorbera surtout les commandes existantes, et les demandes à l’exportation sont restées faibles. Une nouvelle reprise est attendue.
Extrusion : les taux d’exploitation ont augmenté de 0,3 point de pourcentage à 53,0 %. La baisse des prix de l’aluminium a encouragé les achats dans le bâtiment, et les commandes en attente pendant les congés ont été planifiées. L’extrusion industrielle est restée ferme, avec une demande stable des véhicules à énergie nouvelle et un producteur du Guangdong signalant des programmes d’octobre sains, bien que certains producteurs de l’Anhui aient réduit les volumes de commandes de cadres photovoltaïques à faible marge. Les taux devraient rester fermes.
Feuille : les taux d’exploitation se sont maintenus à 71,1 %. La demande d’emballage a surpassé l’an dernier et les carnets de commandes d’emballage aseptique étaient confortablement remplis. Pour la feuille pour climatiseurs, les plans de production de climatiseurs domestiques d’octobre se sont améliorés, mais les stocks en aval sont encore en cours de résorption ; même avec des objectifs de fin d’année à atteindre, les clients réduisent d’abord les stocks, de sorte que toute reprise des commandes dépend de l’achèvement du déstockage. Les taux devraient rester stables, la feuille pour climatiseurs limitant toujours les gains.
Aluminium secondaire : les taux d’exploitation ont bondi de 6,5 points de pourcentage à 52,1 % par rapport aux niveaux d’avant les congés, les usines ayant redémarré, bien que le niveau reste inférieur à l’an dernier. La baisse des prix a allégé les coûts des matières premières, mais la rareté des ferrailles conformes et le contrôle plus strict des factures fiscales ont limité la production. La demande du « octobre d’argent » a déçu, avec seulement des achats à bon compte limités. Les taux devraient rester globalement stables, avec peu de marge de hausse supplémentaire.
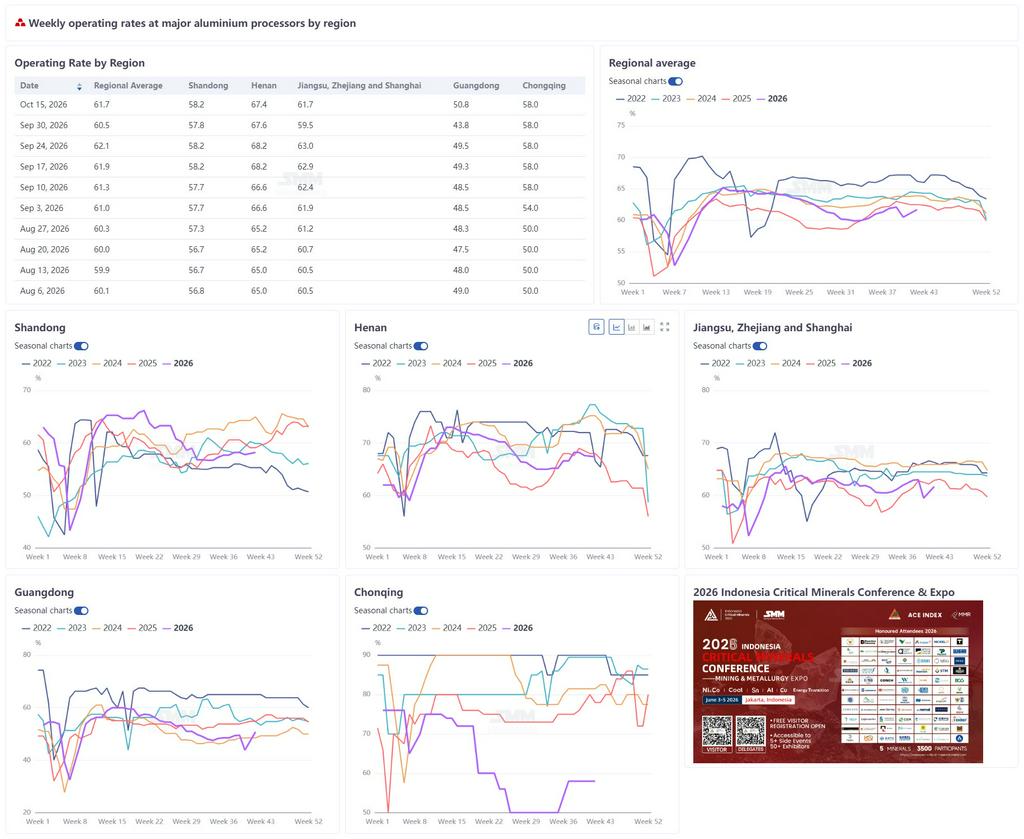
En résumé, la reprise après les congés et la baisse des prix ont relevé le taux global, mais la demande sous-jacente n’a pas encore basculé, la performance de haute saison reste terne et les contraintes de coûts et de matières premières persistent. La divergence entre les secteurs devrait se poursuivre.
(Équipe Aluminium SMM)