[SMM Bilan hebdomadaire des matériaux de construction] La demande continue de se redresser après les congés ; les fondamentaux offre-demande maintiennent un équilibre fragile

Publié: Oct 15, 2026 10:52 (GMT+8)
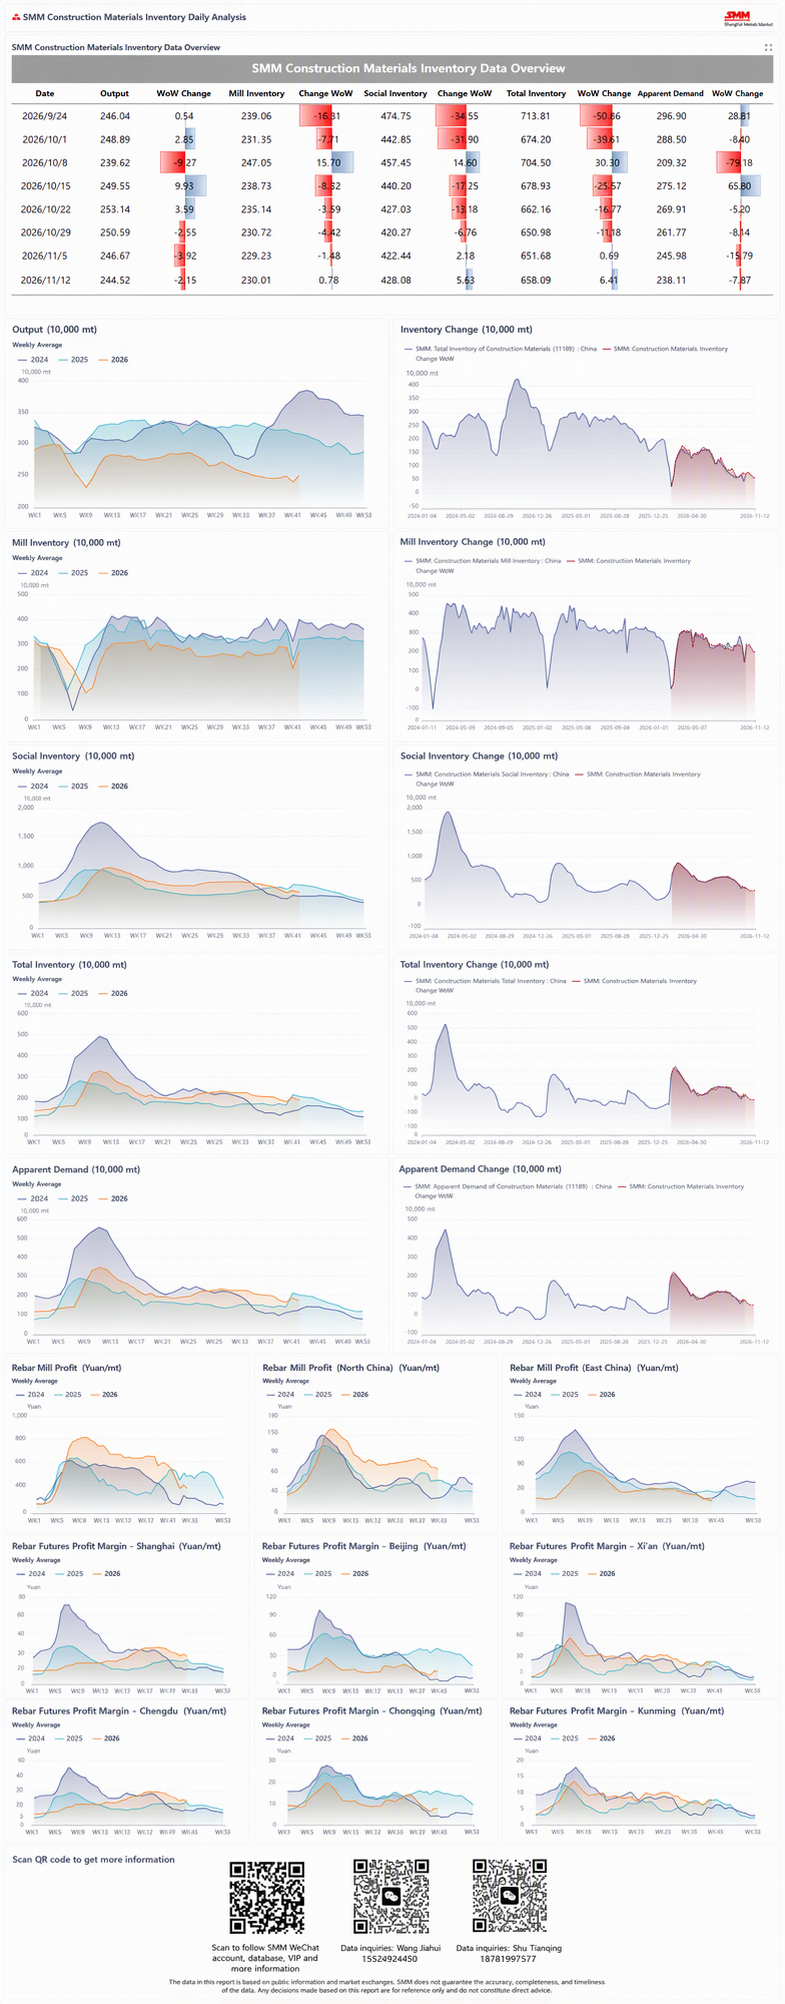
Selon les statistiques de SMM, les stocks des usines de matériaux de construction et les stocks sociaux ont diminué au cours de cette période. Le stock total de matériaux de construction s'élevait à 6,7893 millions de tonnes, en baisse de 255 700 tonnes en glissement hebdomadaire, soit -3,63 % en glissement hebdomadaire, les variations de stocks passant d'une augmentation à une diminution.

Côté offre, la plupart des hauts-fourneaux maintiennent leur rythme de production sous-saturé actuel, seuls quelques producteurs reprenant la production des lignes de laminage comme prévu. Après deux baisses du prix du coke, la rentabilité de la fonte s'est améliorée, atténuant la pression sur l'approvisionnement en ferraille des fours électriques. De plus, les marges par tonne d'acier restant généralement au-dessus du seuil de rentabilité, certaines aciéries électriques ont prolongé leurs heures de fonctionnement ou repris la production. Côté demande, la fête nationale de la période précédente a perturbé la construction sur les chantiers et le transport logistique, entraînant une forte baisse de la demande en matériaux de construction. Après les vacances, avec le retour progressif de la demande à la normale et l'amélioration du sentiment commercial, la demande apparente a nettement augmenté en glissement hebdomadaire. Selon les statistiques de SMM, cette période a vu un déstockage des stocks des usines et des stocks sociaux de matériaux de construction, le stock total s'établissant à 6,7893 millions de tonnes, en baisse de 255 700 tonnes en glissement hebdomadaire, soit -3,63 %, faisant passer la variation des stocks d'une augmentation à une diminution.
Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Les images de cet article contiennent des légendes traduites par IA à titre indicatif uniquement.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
[SMM Minerai de fer] Des primes plus élevées et un marché au comptant plus faible réduisent les marges du minerai de fer importé à 1,10 yuan/tonne
il y a 28 minutes
[SMM Minerai de fer] Des primes plus élevées et un marché au comptant plus faible réduisent les marges du minerai de fer importé à 1,10 yuan/tonne
Lire la suite
[SMM Minerai de fer] Des primes plus élevées et un marché au comptant plus faible réduisent les marges du minerai de fer importé à 1,10 yuan/tonne
[SMM Minerai de fer] Des primes plus élevées et un marché au comptant plus faible réduisent les marges du minerai de fer importé à 1,10 yuan/tonne
il y a 28 minutes
Pourquoi un acier de niche pourrait freiner les projets d'électrification de l'Europe
il y a 1 heure
Pourquoi un acier de niche pourrait freiner les projets d'électrification de l'Europe
Lire la suite
Pourquoi un acier de niche pourrait freiner les projets d'électrification de l'Europe
Le 18 septembre, la Commission européenne a imposé des mesures de sauvegarde provisoires relevant les prix minimaux à l'importation pour les aciers électriques à grains orientés (GOES) et les noyaux de transformateurs, leur caractère définitif restant indécis ; elles expirent en février 2027. La consommation de GOES dans l'UE a augmenté de 32 % entre 2021 et 2025, mais la part des aciéries européennes est tombée de 66 % à 43 %, les importations ayant plus que doublé, dont plus de la moitié en provenance de Chine. Seuls Thyssenkrupp et Stalprodukt produisent encore des GOES dans l'UE ; Thyssenkrupp a réduit sa production depuis décembre 2025. La ZVEI allemande indique que les producteurs européens ne peuvent fournir ni les volumes nécessaires ni les qualités supérieures, rendant les importations japonaises et coréennes indispensables ; T&D Europe avertit que ces mesures augmenteront le coût des transformateurs sans obliger les aciéries européennes à accroître leur production. Les États-Unis ne disposent que d'une seule aciérie de GOES ; leurs droits de douane de 2018 ne couvraient les produits finis qu'à partir d'août 2025.
il y a 1 heure
Le secteur sidérurgique égyptien divisé sur les droits de sauvegarde à l'importation de billettes avant les discussions gouvernementales
il y a 1 heure
Le secteur sidérurgique égyptien divisé sur les droits de sauvegarde à l'importation de billettes avant les discussions gouvernementales
Lire la suite
Le secteur sidérurgique égyptien divisé sur les droits de sauvegarde à l'importation de billettes avant les discussions gouvernementales
Le secteur sidérurgique égyptien est divisé sur les mesures de sauvegarde à l'importation de billettes. En vertu de la résolution n° 121 de 2026, les droits s'appliquent sur trois ans : 13,12 % avec un plancher de 70 USD/tonne la première année, 12 % (64 USD/tonne) la deuxième année et 11 % (59 USD/tonne) la troisième année. Les laminoirs affirment que ces droits augmentent les coûts et demandent que l'offre soit évaluée sur la production vendable, et non sur la capacité, ainsi qu'un déploiement plus rapide de huit licences de billettes totalisant 2,8 millions de tonnes. Les entreprises d'ingénierie évoquent un écart de prix de 40 % avec les importations ; l'offre locale ne couvre que 55 à 65 % de la demande. Les producteurs intégrés défendent ces droits : les importations sont passées de 128 000 tonnes en 2021 à 1,7 million de tonnes en 2024 (1 milliard USD). La capacité de production de billettes est de 13,6 millions de tonnes, contre 8,8 millions de tonnes pour les barres d'armature. Des discussions ministérielles sont prévues le 19 octobre.
il y a 1 heure
Inscrivez-vous pour continuer la lecture
Accédez aux dernières analyses sur les métaux et les énergies nouvelles
Vous avez déjà un compte ?Connectez-vous ici