SMM, 15 octobre :
Sur le marché des métaux :
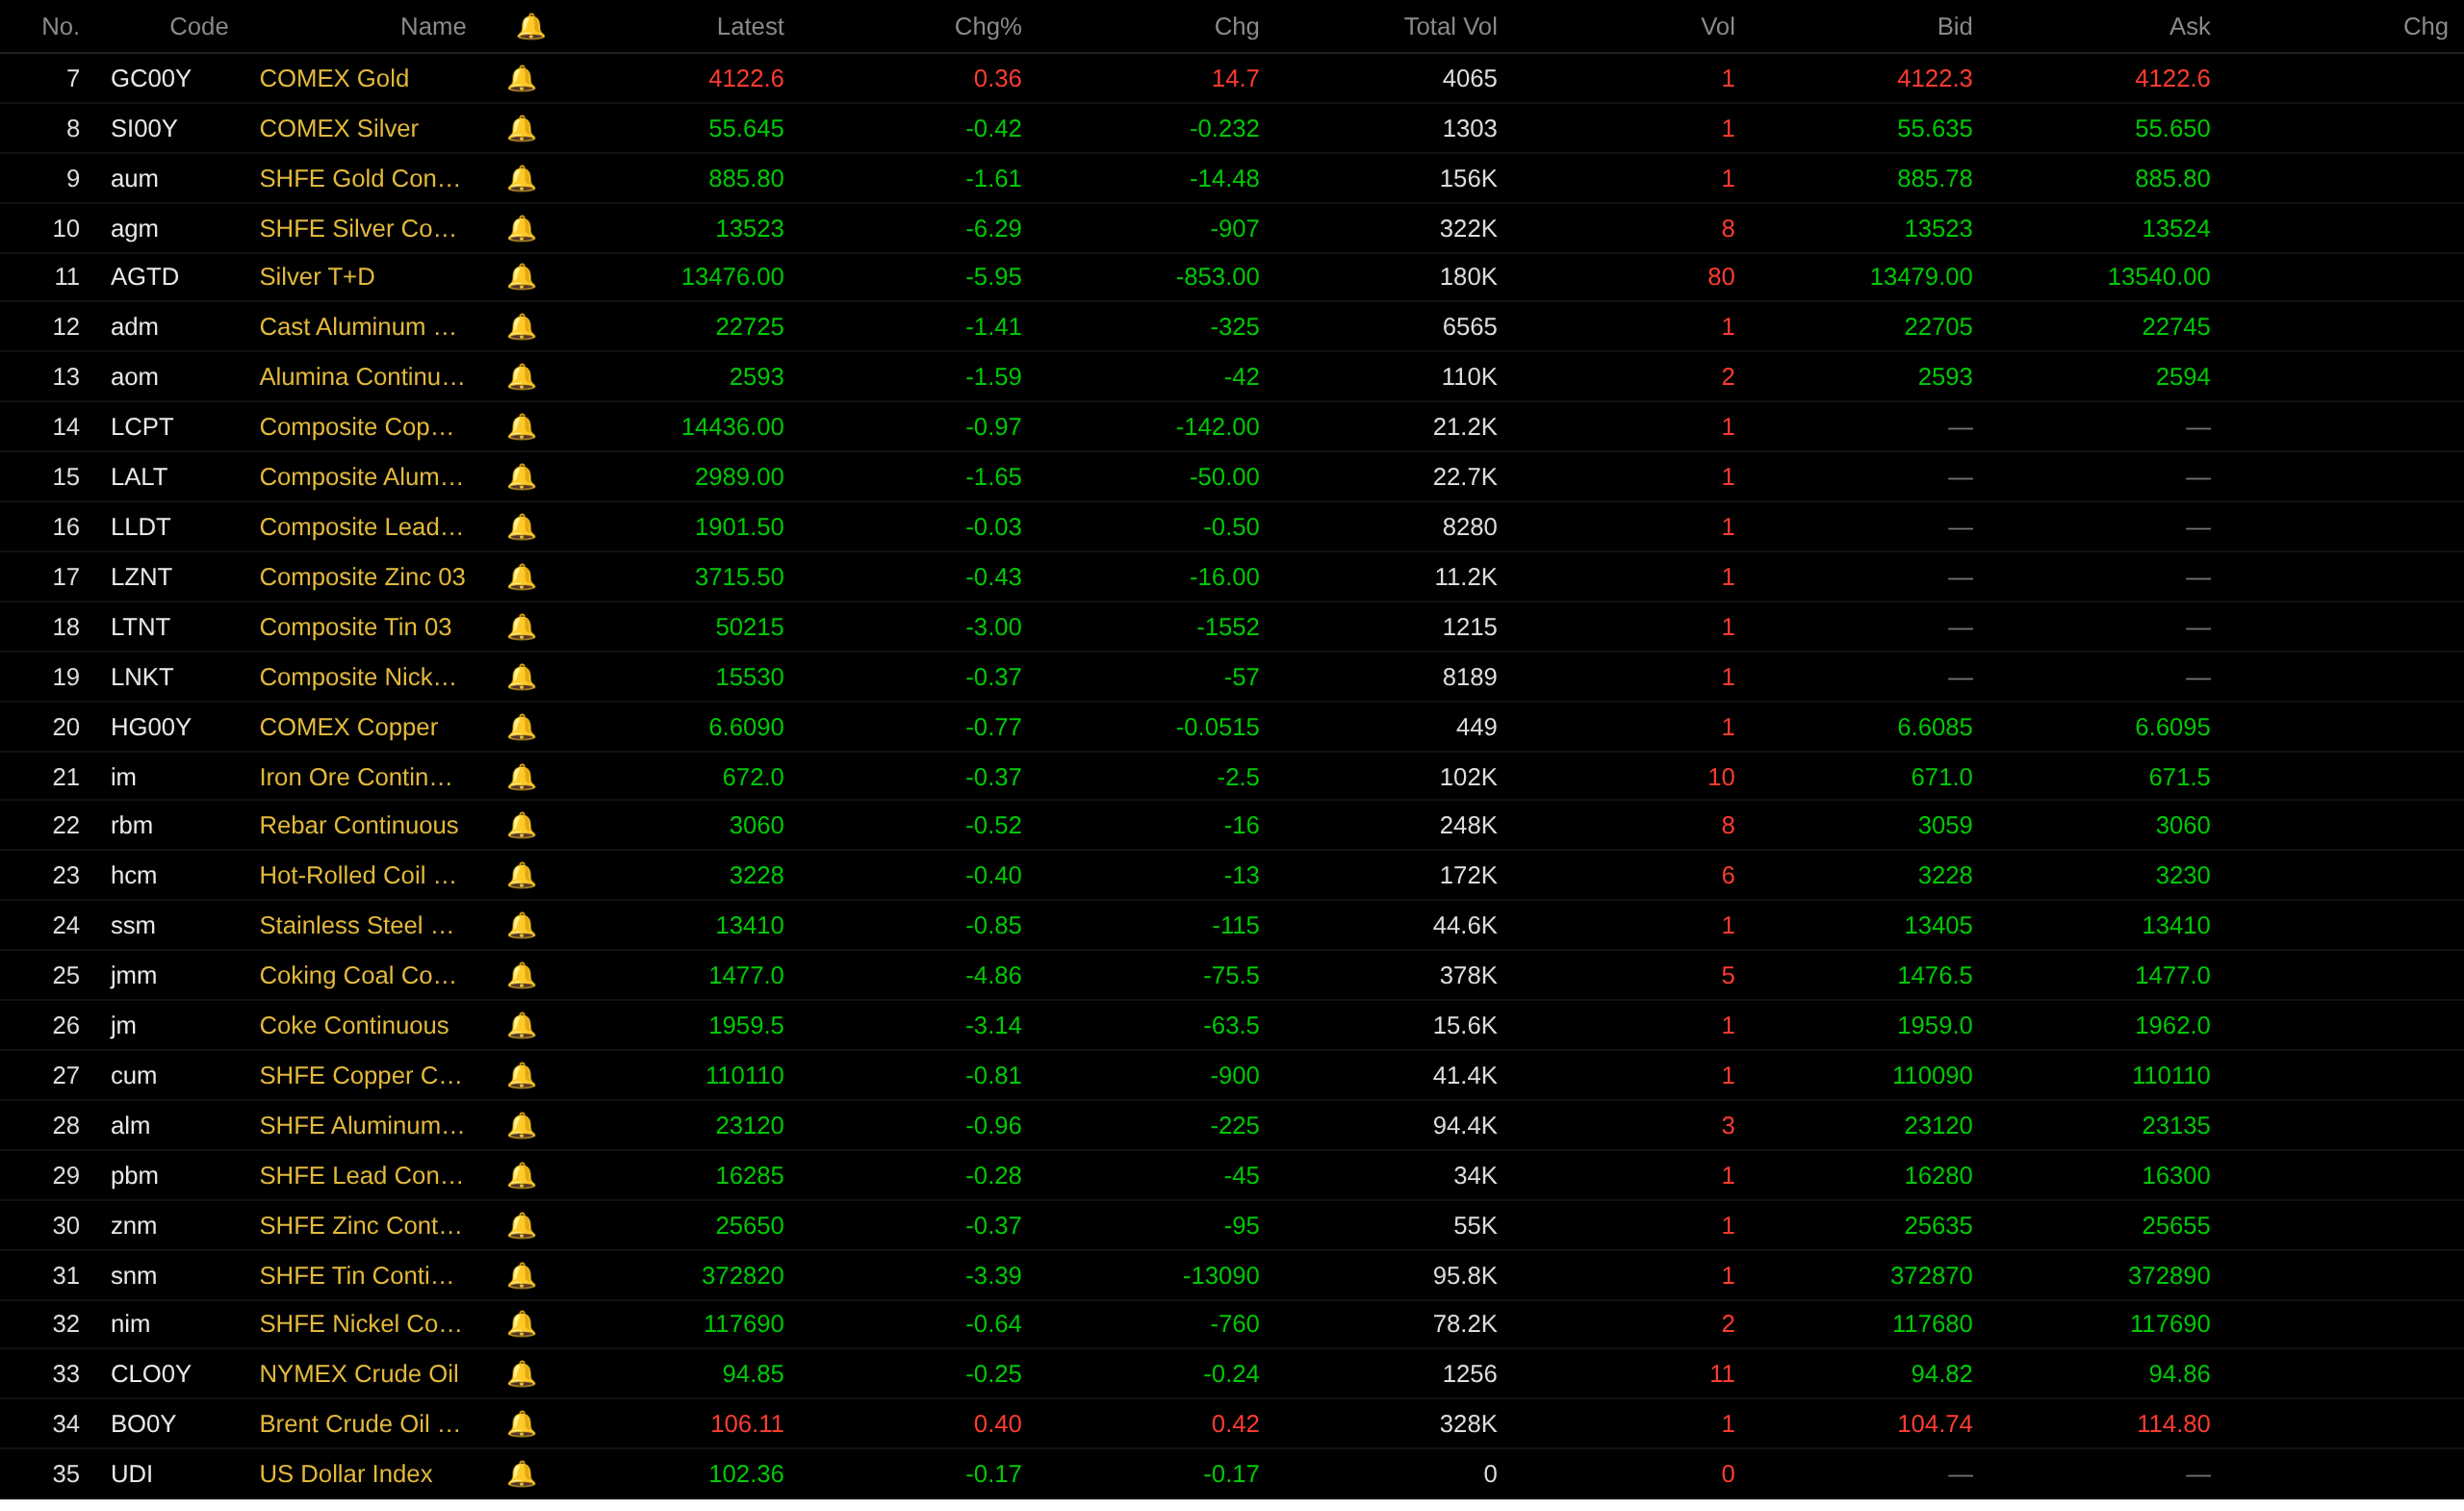
Pendant la nuit, les métaux de base sur le marché domestique ont tous baissé. Le cuivre au SHFE a reculé de 0,81 %, l'aluminium au SHFE de 0,96 % et le plomb au SHFE de 0,28 %. Le zinc au SHFE a baissé de 0,37 % et l'étain au SHFE de 3,39 %. Le nickel au SHFE a reculé de 0,64 %. Par ailleurs, le contrat le plus traité de l'alumine a chuté de 1,59 % et celui de l'aluminium de fonderie de 1,41 %.
Pendant la nuit, les métaux ferreux ont tous baissé. L'acier inoxydable a reculé de 0,85 %. Le minerai de fer a baissé de 0,37 % et les barres d'armature de 0,57 %. Les bobines laminées à chaud ont reculé de 0,4 %. Pour le charbon à coke et le coke : le contrat le plus traité de charbon à coke a chuté de 4,86 % et celui de coke de 3,14 %.
Pendant la nuit sur le marché des métaux à l'étranger, les métaux de base au LME ont tous baissé. Le cuivre au LME a reculé de 0,97 % et l'aluminium au LME de 1,65 %. Le plomb au LME a baissé de 0,03 %. Le zinc au LME a reculé de 0,43 %. L'étain au LME a chuté de 3 %. Le nickel au LME a reculé de 0,37 %.
Pendant la nuit sur le marché des métaux précieux : L'or au COMEX a baissé de 1,2 % et l'argent au COMEX de 6,26 %. Pendant la nuit, le contrat le plus traité de l'or au SHFE a reculé de 1,61 % et celui de l'argent au SHFE de 6,29 %.
À 7 h 19 le 15 octobre, cours de clôture de la nuit :
Sur le plan macroéconomique
Domestique :
[Banque populaire de Chine : le financement social global a augmenté de 27 460 milliards de yuans au cours des trois premiers trimestres, avec de nouveaux prêts de 11 520 milliards de yuans] Les statistiques préliminaires de la Banque populaire de Chine montrent qu'au cours des trois premiers trimestres de 2026, l'augmentation cumulée du financement social global s'est élevée à 27 460 milliards de yuans, en baisse de 2 630 milliards de yuans par rapport à la même période de l'année précédente. Parmi ceux-ci, les prêts en yuans à l'économie réelle ont augmenté de 11 500 milliards de yuans, en baisse de 3 040 milliards de yuans en glissement annuel ; les prêts en devises à l'économie réelle, exprimés en yuans, ont augmenté de 245,1 milliards de yuans, en hausse de 339,7 milliards de yuans en glissement annuel ; les prêts confiés ont augmenté de 22,2 milliards de yuans, en hausse de 79,4 milliards de yuans en glissement annuel ; les prêts fiduciaires ont diminué de 138,3 milliards de yuans, en baisse de 338,7 milliards de yuans en glissement annuel ; les acceptations bancaires non escomptées ont augmenté de 74,8 milliards de yuans, en baisse de 226,3 milliards de yuans en glissement annuel ; le financement net par obligations d'entreprises s'est élevé à 2 750 milliards de yuans, en hausse de 1 180 milliards de yuans en glissement annuel ; le financement net par obligations d'État s'est élevé à 10 300 milliards de yuans, en baisse de 1 160 milliards de yuans en glissement annuel ; le financement par actions domestiques des entreprises non financières s'est élevé à 535,9 milliards de yuans, en hausse de 219,1 milliards de yuans en glissement annuel. Les prêts en RMB ont augmenté de 11,52 billions de yuans au cours des trois premiers trimestres. Par secteur, les prêts aux ménages ont diminué de 1,03 billion de yuans, dont les prêts à court terme ont diminué de 1,14 billion de yuans et les prêts à moyen et long terme ont augmenté de 106,2 milliards de yuans ; les prêts aux entreprises et aux institutions publiques ont augmenté de 12,55 billions de yuans, dont les prêts à court terme ont augmenté de 4,64 billions de yuans, les prêts à moyen et long terme ont augmenté de 6,53 billions de yuans et le financement par effets a augmenté de 1,24 billion de yuans ; les prêts aux institutions financières non bancaires ont diminué de 586,5 milliards de yuans. Fin septembre, le solde de la masse monétaire au sens large (M2) s'élevait à 359,63 billions de yuans, en hausse de 7,2 % en glissement annuel. Le solde de la masse monétaire au sens étroit (M1) s'élevait à 116,76 billions de yuans, en hausse de 3,2 % en glissement annuel. La monnaie en circulation (M0) s'élevait à 15,02 billions de yuans, en hausse de 10,6 % en glissement annuel.
[La Chine a approuvé et publié plus de 600 normes nationales pour les énergies propres telles que l'hydroélectricité et le photovoltaïque] Il a été appris lors de l'événement thématique de la Journée mondiale de la normalisation, co-organisé par l'Administration d'État pour la régulation du marché et trois autres départements, que la Chine est le plus grand producteur et consommateur d'énergie au monde, et que ses industries d'énergies propres telles que l'éolien, le photovoltaïque, le nucléaire et l'ultra-haute tension se classent parmi les meilleures au monde, la normalisation jouant un rôle de soutien important. Actuellement, la Chine a approuvé et publié plus de 600 normes nationales, plus de 1 300 normes de groupement et 345 versions en langues étrangères de normes nationales pour les énergies propres telles que l'hydroélectricité, le photovoltaïque, le solaire thermique et l'énergie hydrogène. La Chine a dirigé l'élaboration et la publication de 174 normes énergétiques internationales, représentant environ 15 % de toutes les normes énergétiques internationales publiées. La Chine accueille également les secrétariats de 10 comités techniques d'organisations internationales de normalisation dans des domaines tels que l'énergie solaire et le stockage mécanique de l'énergie, et occupe 34 postes de coordinateurs de groupes de travail, apportant une contribution positive au renforcement de la coopération internationale sur les normes énergétiques et à la promotion de la transition verte mondiale. (CCTV News)
[La Chine compte désormais 180 normes nationales en vigueur pour l'énergie hydrogène] L'Institut national chinois de normalisation a publié le Livre bleu sur la normalisation de l'industrie chinoise de l'énergie hydrogène (2026). La loi sur l'énergie, entrée en vigueur en 2025, a inclus pour la première fois l'énergie hydrogène dans la gestion de l'énergie, le plan du 15e plan quinquennal a inscrit l'énergie hydrogène comme industrie d'avenir pour un déploiement prospectif, et cinq grappes de villes pilotes pour les applications intégrées de l'énergie hydrogène ont été approuvées pour mise en œuvre - l'industrie chinoise de l'énergie hydrogène passe de l'introduction de démonstration au développement à grande échelle, la position stratégique de la normalisation atteignant un niveau sans précédent. (CCTV News)
Dollar américain :
L'indice du dollar a progressé de 0,32 % durant la nuit pour s'établir à 102,53.
Les données sur l'inflation américaine ont été globalement élevées, les anticipations de hausse des taux se sont soudainement intensifiées et les marchés financiers ont subi des pressions. Les données publiées mercredi par le Bureau of Labor Statistics des États-Unis ont montré que l'indice des prix à la consommation (IPC) de septembre a augmenté de 3,7 % en glissement annuel, sa plus forte hausse en cinq mois, supérieure aux attentes du marché de 3,6 % et s'écartant davantage du chiffre précédent de 3,4 %. L'IPC de base a augmenté de 2,6 % en glissement annuel, dépassant également les 2,5 % attendus, au rythme le plus rapide en cinq mois, la persistance des pressions inflationnistes dépassant les prévisions antérieures du marché. En rythme mensuel, l'IPC américain de septembre a progressé de 0,6 %, conformément aux attentes, contre 0,4 % précédemment. L'IPC de base a augmenté de 0,3 % en glissement mensuel, au-dessus des 0,2 % attendus et inchangé par rapport au chiffre précédent. Les opérateurs ont fortement accru leurs paris sur une hausse des taux de la Fed en octobre, la probabilité d'une hausse en octobre grimpant à 50 %, tout en s'attendant à ce que la Fed procède à trois hausses cumulées supplémentaires d'ici fin 2027. Ces données constituent le dernier rapport sur l'IPC avant la décision de la Fed sur les taux d'intérêt des 27 et 28 octobre, et les résultats influenceront directement le jugement des responsables sur la trajectoire des taux. En outre, le président de la Fed, Kevin Warsh, s'exprimera jeudi soir (heure de New York) lors de la réunion du FMI à Bangkok, et le marché suivra de près ses dernières déclarations.(Wallstreetcn)
La gouverneure de la Fed, Bowman, a déclaré : L'inflation reste au-dessus de notre objectif, (mais) je ne vois actuellement pas la nécessité pour la Fed de se précipiter vers de nouveaux ajustements de taux. Après la dernière hausse, nous avons besoin d'un certain temps pour observer l'évolution des conditions financières avant de prendre d'autres mesures. (Jin10 Data APP)
Selon le « FedWatch » du CME : La probabilité que la Fed maintienne ses taux inchangés en octobre est de 66,8 %, et la probabilité d'une hausse cumulée de 25 points de base est de 33,2 %. La probabilité que la Fed maintienne ses taux inchangés en décembre est de 9,1 %, la probabilité d'une hausse cumulée de 25 points de base est de 62,2 %, et la probabilité d'une hausse cumulée de 50 points de base est de 28,7 %. (Jin10 Data APP)
En outre, interrogé sur le fait de savoir s'il avait discuté du rapport sur l'inflation avec le président de la Fed, Warsh, et de l'augmentation des paris du marché sur les hausses de taux, le président américain Trump a déclaré : « Nous nous en sortons très bien. L'inflation au cours des trois derniers mois a été de 1,7 %. Nous avons hérité d'une situation d'inflation extrêmement mauvaise de Biden. Nous sommes maintenant excellents."
Le dernier Livre beige de la Fed montre que l'économie américaine a continué de croître globalement, mais que la croissance a été atone dans la plupart des secteurs. Sur les 12 districts de la Fed, deux ont fait état d'une croissance économique modérée, trois d'une croissance modeste, quatre d'une légère croissance et trois sont restés pratiquement stables. L'industrie manufacturière a été relativement solide, mais les dépenses de consommation ont peu changé dans la plupart des districts, et plus de la moitié des districts ont indiqué que la consommation était tirée principalement par les ménages à revenus élevés. En ce qui concerne l'inflation, trois districts ont signalé de fortes hausses de prix, huit des hausses modérées et quatre ont indiqué que les hausses de prix s'étaient accélérées par rapport à la période précédente. Tous les districts ont été touchés par la hausse des prix du pétrole, les prix élevés du diesel et les suppléments carburant poussant les coûts à travers les chaînes d'approvisionnement, tandis que les droits de douane, les assurances et d'autres prix des matières premières continuaient également d'exercer des pressions. Certaines entreprises s'attendent à de nouvelles hausses de prix dans les mois à venir à mesure que les contrats existants expirent et que les contrats de couverture et de livraison sont renégociés. En ce qui concerne l'emploi, la plupart des districts ont signalé peu de changement dans les niveaux d'emploi, mais les pénuries de travailleurs professionnels, techniques et qualifiés ont persisté. Cinq districts ont indiqué que certaines entreprises, après avoir investi dans l'IA pour améliorer la productivité, avaient réduit leurs effectifs par attrition, retardé les embauches ou prévu moins de nouveaux postes. Parallèlement, la hausse de l'inflation et des coûts sociaux pousse les employés à exiger des salaires plus élevés. Le Livre beige a noté que la plupart des entreprises restent positives quant aux perspectives économiques des prochains mois, mais s'attendent généralement à une croissance limitée, avec des impacts continus des prix de l'énergie, des droits de douane et d'autres incertitudes. (Application de données Jin10)
Un rapport de recherche de Huatai Securities indique que l'inflation sous-jacente de l'IPC américain a augmenté plus que prévu en glissement mensuel en septembre, la reprise inattendue de la composante logement étant le principal moteur, tandis que d'autres composantes ont également montré des hausses généralisées. Les données de l'IPC suggèrent que les pressions inflationnistes américaines pourraient être assez larges, mais compte tenu des récentes déclarations des responsables de la Fed et des conditions financières déjà resserrées, la Fed a encore de la marge pour attendre et observer. Huatai maintient son appel à ce que la Fed s'abstienne de relever ses taux en octobre et procède à une hausse en décembre. (Application de données Jin10)
Jason Schenker, président de Prestige Economics, a déclaré que la Fed pourrait envisager une hausse plus importante de 50 points de base en décembre. Schenker, qui avait anticipé la dernière hausse de la Fed américaine, estime désormais que la Fed pourrait « laisser les effets de la politique respirer un peu » après la hausse de septembre avant d’envisager une hausse plus importante en décembre. Schenker s’attend à ce que, si une hausse plus importante intervient en décembre, de nouvelles hausses puissent être suspendues au début de l’année prochaine. Entre les réunions d’octobre et de décembre, les responsables de la Fed américaine recevront également deux rapports sur l’emploi et une autre publication de l’IPC, qui pourraient éclairer leurs décisions futures. Schenker a déclaré : « Bien qu’ils n’aient que six semaines à attendre, ils obtiendront davantage de données. S’ils constatent que 25 points de base n’ont aucun effet, alors je pense qu’ils pourraient procéder à une hausse de 50 points de base. » Schenker s’attend à ce qu’une hausse plus importante puisse entraîner une pause dans les hausses suivantes au début de l’année prochaine ; tandis que si seule une hausse de 25 points de base a lieu en décembre, une autre hausse au premier trimestre de l’année prochaine est plus probable. (Application de données Jin10)
Données :
Aujourd’hui seront publiés le PIB mensuel du Royaume-Uni sur 3 mois pour août, la production manufacturière mensuelle du Royaume-Uni pour août, la balance commerciale des biens corrigée des variations saisonnières du Royaume-Uni pour août, la production industrielle mensuelle du Royaume-Uni pour août, l’IPC final mensuel de la France pour septembre, la production industrielle mensuelle de la zone euro pour août, les ventes en gros mensuelles du Canada pour août, les inscriptions initiales au chômage aux États-Unis pour la semaine se terminant le 10 octobre, les ventes au détail mensuelles des États-Unis pour septembre, l’IPP en glissement annuel des États-Unis pour septembre, l’IPP mensuel des États-Unis pour septembre, l’indice manufacturier de la Fed de New York pour octobre, l’indice manufacturier de la Fed de Philadelphie pour octobre, les stocks des entreprises mensuels des États-Unis pour août, la consommation totale d’électricité de la Chine en glissement annuel pour septembre et la consommation totale d’électricité de la Chine pour septembre.
Par ailleurs, à surveiller : le votant du FOMC 2027 et président de la Fed de Richmond, Barkin, participant à une discussion informelle ; la publication par la Fed américaine du Livre beige sur les conditions économiques ; l’échéance aujourd’hui de 500 milliards de yuans de prises en pension inversées fermes ; la conduite par la banque centrale d’opérations de prises en pension inversées fermes de 700 milliards de yuans ; l’intervention de la gouverneure de la Fed américaine Bowman ; la tenue par TSMC d’une conférence téléphonique sur les résultats après la publication des résultats du troisième trimestre ; la tenue par le ministère du Commerce de sa première conférence de presse régulière d’octobre ; l’intervention du gouverneur de la Banque d’Angleterre Bailey ; l’ouverture d’un nouveau cycle d’ajustement des prix intérieurs des produits pétroliers raffinés ; la publication par l’Administration nationale de l’énergie des données sur la consommation totale d’électricité autour du 15 de chaque mois ; la réunion des ministres des Finances et des gouverneurs de banque centrale du G20 ; et la tenue de la 140e Foire de Canton à Guangzhou du 15 octobre au 4 novembre 2026. Le Premier ministre chinois Li Qiang assistera à la cérémonie d’ouverture et aux événements connexes et prononcera un discours liminaire.
Pétrole brut :
Les deux contrats à terme sur le pétrole ont progressé pendant la nuit, le pétrole américain gagnant 1,09 % et le Brent 0,4 %.
Au-delà des doubles pressions de l’inflation et du crédit lié à l’IA, les turbulences sur le marché de l’énergie constituent la troisième dimension de ce « triple choc ». Les prix du brut WTI ont rebondi mercredi. Parallèlement, les frappes mutuelles sur les infrastructures énergétiques entre la Russie et l’Ukraine se poursuivent, les prix du diesel européen ayant plus que doublé depuis le début de l’année, et les prix de détail du diesel aux États-Unis restant proches de leurs records, exerçant une pression haussière soutenue sur l’IPC américain. Emily Ashford, responsable de la recherche énergétique à la Standard Chartered Bank, a déclaré : les développements de la semaine écoulée ont rappelé une fois de plus au marché que des flux de transport rétablis ne signifient pas des flux de transport sécurisés. Tant que les infrastructures et le transport maritime continueront d’être menacés, la prime de risque ne devrait pas s’estomper. (Wall Street CN)
Selon le New York Post, une source américaine a révélé que le diesel russe devrait entrer sur le marché américain avant les élections de mi-mandat du 3 novembre. Le mois dernier, les prix du carburant aux États-Unis ont atteint un niveau record de 6,53 dollars le gallon. La source a déclaré : « Si tout se passe bien, le diesel devrait arriver dans ces deux semaines », et a précisé que la Russie avait accepté de fournir une quantité « considérable ». La source n’a pas précisé le plan concret d’acheminement du diesel russe vers les États-Unis. (Jin10 Data APP)