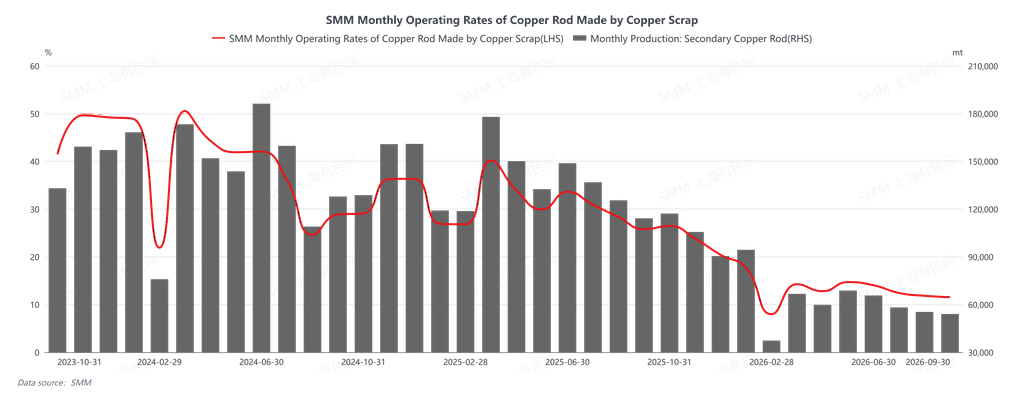
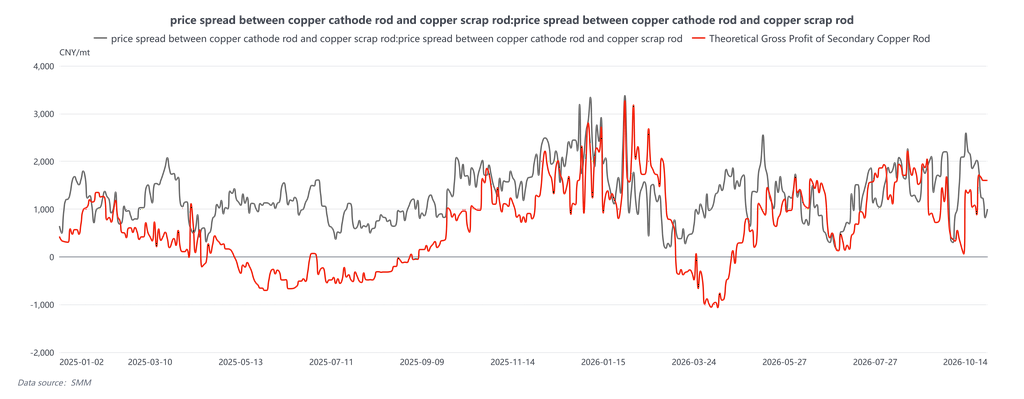
Le taux d'exploitation des tiges de cuivre secondaire s'est établi à 11,55 % en septembre 2026, en deçà des 13,06 % attendus, en baisse de 0,28 point de pourcentage en glissement mensuel et de 14,23 points de pourcentage en glissement annuel. Tout au long du mois, le contrat de cuivre le plus traité au SHFE a franchi la barre des 110 000 yuans/tonne, le niveau central des prix du cuivre s'étant nettement déplacé à la hausse par rapport à août et ayant connu de fortes fluctuations. L'écart de prix moyen entre les tiges de cuivre cathodique et les tiges de cuivre secondaire a fortement oscillé entre 766 et 2 114 yuans/tonne. Les cotations des tiges de cuivre secondaire dans le Jiangxi par rapport aux contrats à terme sur le cuivre ont alterné à plusieurs reprises entre une prime de 153 yuans/tonne et une décote de 898 yuans/tonne. Les marges brutes moyennes ont fluctué entre 493 et 1 113 yuans/tonne. Les bénéfices comptables sont apparus modérés, mais la pression opérationnelle réelle est restée élevée. Le mois a été caractérisé par une forte volatilité des écarts de prix, des taux d'exploitation constamment bas, des transactions pulsées et un échec de la constitution de stocks.
Du côté de l'offre, le marché de la ferraille de cuivre est resté structurellement tendu. La contrainte sous-jacente était l'application plus stricte de la facturation inversée, qui a conduit les autorités locales à resserrer le contrôle sur le volume d'activité de facturation inversée des entreprises d'utilisation de la ferraille. L'offre nationale exonérée de taxes a eu du mal à circuler à grande échelle en raison de normes incohérentes, tandis que les matières premières conformes avec taxes incluses sont restées constamment rares, avec des taux d'imposition sur les factures avec taxes incluses dépassant 13 % et des stocks sociaux nationaux demeurant faibles. Du côté des importations, les importations chinoises de ferraille de cuivre ont atteint 177 400 tonnes en août, en baisse de 19,04 % en glissement mensuel. Les indicateurs payables à l'étranger étaient proches de la limite supérieure acceptable pour les acheteurs en aval dans un contexte d'offre tendue, n'offrant qu'un soulagement limité par la croissance des importations. La sensibilité des ventes des fournisseurs aux prix du cuivre était élevée : lorsque les prix du cuivre grimpaient, les fournisseurs en profitaient pour vendre, créant une abondance temporaire de l'offre ; après la digestion des stocks et le repli des prix, ils se tournaient vers la rétention des ventes et le maintien ferme des prix. Les prix des matières premières ont présenté un schéma étrange de retard à la hausse et de suivi à la baisse — n'augmentant que modestement lorsque les prix du cuivre montaient, tout en baissant en tandem lorsque les prix reculaient par rapport aux sommets. Cela a conduit à une accumulation de stocks à coût élevé et à des difficultés à accroître les volumes d'expédition. Les problèmes de facturation découlant de la facturation inversée ont éclaté avant les doubles congés, les fournisseurs étant incapables de résoudre la facturation, laissant les entreprises d'utilisation de la ferraille avec des volumes d'approvisionnement extrêmement limités. Le côté de l'offre est tombé dans une impasse : avoir des marchandises mais peiner à vendre, une accumulation de stocks à coût élevé et des contraintes de facturation entravant la circulation.
Du côté de la demande, la demande de constitution de stocks de haute saison de septembre s'est bien enclenchée, les commandes des entreprises de tiges et la volonté de réapprovisionnement s'étant améliorées par rapport à août. L'écart de prix entre les tiges de cuivre cathodique et les tiges de cuivre secondaire s'est une fois élargi à 2 200-2 590 yuans/tonne, stimulant des ventes soutenues de tiges de cuivre secondaire, certaines entreprises nécessitant une planification de production pour les nouvelles commandes. Cependant, l'indice de sentiment d'approvisionnement est resté à un faible niveau de 1,68-2,03, les achats se limitant au réapprovisionnement essentiel et à la chasse aux bonnes affaires, privilégiant un paiement rapide en échange d'une priorité d'approvisionnement. La hausse des prix du cuivre a poussé les coûts des matières premières à la hausse, et les taux d'imposition élevés sur les factures avec taxes incluses ont maintenu les coûts des matières premières à un niveau élevé. Les entreprises de tiges ont subi une pression sur les coûts en main, et une fois que les coûts ont atteint leurs limites, elles sont rapidement devenues prudentes, réduisant la prise de commandes alors que les transactions passaient du chaud au froid. Lorsque les prix du cuivre ont reculé autour de 107 000 yuans/tonne, la volonté de réapprovisionnement s'est rétablie, mais les faibles stocks de matières premières et la fermeté des prix ont fait passer les cotations des tiges finies par rapport aux contrats à terme de décotes à des primes, comprimant l'écart de prix entre les tiges cathodiques et les tiges de ferraille à une fourchette non rentable de 300 à 1 000 yuans/tonne, avec une faible demande des utilisateurs finaux. À l'approche des longs congés de fin de mois, les prix du cuivre ont de nouveau franchi les 110 000 yuans/tonne, incitant les entreprises de tiges à acheter prudemment et à attendre que les prix retombent sous les 110 000 yuans/tonne avant d'agir. Les contraintes de facturation ont effectivement fait dérailler la constitution de stocks, de nombreuses entreprises détenant des stocks de matières premières avant les congés insuffisants pour soutenir la production pendant les congés. Certaines ont dû organiser des congés pour les travailleurs et ont indiqué qu'un approvisionnement insuffisant prolongerait la pause. Les entreprises de fils et câbles en aval ont exigé des livraisons pendant les congés de la fête nationale, tandis que les entreprises de tiges préféraient des expéditions après les congés, le décalage entre les demandes en amont et en aval supprimant les transactions. Des enquêtes tierces ont montré que plus de 70 % des entreprises de tiges de cuivre secondaire n'avaient aucune constitution de stocks avant les congés, et près de la moitié de la capacité était à l'arrêt. Le nombre d'entreprises prenant les 7 jours complets de congé a augmenté nettement en glissement annuel. La période de la fête nationale de cette année a présenté un schéma de divergence entre la production primaire et l'effondrement de la production secondaire, les entreprises de tiges de cuivre cathodique ne prenant en moyenne que 4,4 jours de congé, tandis que les producteurs échantillonnés de tiges de cuivre secondaire prolongeaient généralement les arrêts à 7 jours.
Dans l'ensemble, la contradiction centrale en septembre est passée de « niveaux des prix du cuivre » à « la suppression combinée de la demande physique par des coûts élevés, des taux d'imposition sur les factures et des contraintes de facturation » : les dividendes des écarts de prix ont été érodés par les coûts fiscaux et des matières premières, ne laissant aux producteurs de tiges d'autre choix que de pousser à la baisse des prix et de ne saisir les bonnes affaires que pour la demande rigide. La constitution de stocks de haute saison et avant les congés n'a pas pu être libérée efficacement, et le marché est tombé dans un équilibre faible marqué par des fournisseurs maintenant fermement les prix et retenant les ventes, des producteurs de tiges attendant en marge des prix plus bas, des taux d'exploitation faibles, des transactions pulsées et une constitution de stocks au point mort. En ce qui concerne octobre, si les prix du cuivre reculent sous les 110 000 yuans pour libérer la demande de réapprovisionnement, que les règles de facturation inversée deviennent claires et que la pénurie de factures s'atténue marginalement, la liquidité de l'offre conforme devrait s'améliorer et les transactions pourraient rebondir marginalement. Cependant, avant que les prix élevés du cuivre et les contraintes de facturation ne soient résolus, le marché continuera de voir des écarts de prix gonflés, un sentiment d'attentisme parmi les producteurs de tiges et des transactions atones. Le dilemme « avoir des commandes mais pas de factures » sera difficile à résoudre à court terme, et une véritable reprise de la consommation physique nécessite encore que les prix du cuivre se corrigent vers les niveaux de prix psychologiques en aval, ou une baisse substantielle des coûts de facturation pour reconstruire une marge bénéficiaire raisonnable pour les producteurs de tiges.