Récemment, le premier avitaillement de navire à navire au monde en ammoniac vert a été réalisé dans un mouillage à Zhoushan, dans le Zhejiang. Au total, 1 000 tonnes d'ammoniac vert provenant du projet « Qingqing No. 1 » du parc industriel de l'hydrogène énergétique de Songyuan de China Energy Engineering Corporation ont été transférées par le navire-citerne dédié à l'ammoniac liquide « Shenghang Yongle » vers un navire propulsé à l'ammoniac de la société belge CMB.TECH, bouclant ainsi la chaîne complète « production d'hydrogène vert à partir d'énergie éolienne et solaire — synthèse d'ammoniac vert — stockage et transport — avitaillement des navires » et marquant la première vente d'ammoniac vert produit en Chine pour le transport maritime océanique.
La phase I du projet de Songyuan a démarré sa production en décembre 2025 et a obtenu la certification verte ISCC EU dès sa mise en service, ce qui lui permet d'accéder au marché maritime de l'UE. Cela contraste avec l'inefficacité des premières démonstrations côté véhicules. Ces dernières années, les véhicules utilitaires à pile à combustible sont restés prisonniers d'un cercle vicieux « peu de véhicules — peu de stations — faible volonté », les projets étant largement soutenus par des subventions locales puis abandonnés une fois celles-ci retirées. La contraction des capitaux s'est accentuée en 2026 : la filiale Aerospace Hydrogen Energy d'Aerospace Engineering a réduit son capital social, et Xiongtao Co., Ltd. a mis fin à son projet de levée de fonds pour un parc industriel de piles à combustible à Shenzhen — deux signaux d'un assainissement de la bulle de capacités dans le secteur des équipements. Le critère central d'évaluation des projets par les capitaux est passé de la planification de la capacité des électrolyseurs aux accords d'électricité verte à long terme et aux contrats d'achat en aval.
Le nœud du problème réside dans le stockage et le transport. Le stockage et le transport de l'hydrogène sous forme gazeuse et liquide impliquent une consommation d'énergie et des investissements élevés, les coûts de stockage et de transport représentant environ 30 à 40 % du coût de l'hydrogène pour l'utilisateur final, ce qui rend économiquement non viable la livraison directe d'hydrogène sur de longues distances entre régions. Convertir sur place le surplus d'énergie éolienne et solaire en hydrogène, puis en vecteurs tels que l'ammoniac, plus faciles à stocker et à transporter, est devenu une voie viable à ce stade. La technologie de stockage et de transport de l'ammoniac est mature, la liquéfaction peut être réalisée à température ambiante sous pression, les réservoirs de stockage chimique et les installations portuaires existants peuvent être réutilisés, la densité de stockage de l'hydrogène est élevée, et cela convient à la demande continue à l'échelle de 10 kt du transport maritime océanique. Cependant, la controverse demeure : l’ammoniac est toxique, et sa combustion produit des oxydes d’azote qui nécessitent un traitement des gaz d’échappement, ce qui augmente les coûts de modernisation ainsi que d’exploitation et de maintenance ; la conversion des vecteurs énergétiques entraîne des pertes d’énergie qui doivent être couvertes par des primes liées à la valeur carbone ; et le méthanol vert, l’hydrogène liquide et d’autres filières ont chacun leurs scénarios adaptés — l’ammoniac n’est pas la seule réponse. Les inadéquations entre ressources et marchés persistent — les ressources éoliennes et solaires sont concentrées dans le nord-est et le nord-ouest, tandis que la demande de transport maritime se situe le long de la côte sud-est. Cette opération a adopté un modèle « production d’ammoniac dans le nord-est + transport routier + réservoirs de stockage portuaires + soutage en mer », mais la consommation d’énergie, la sécurité et les coûts logistiques du transport routier d’ammoniac liquide restent soumis à une pression à long terme.
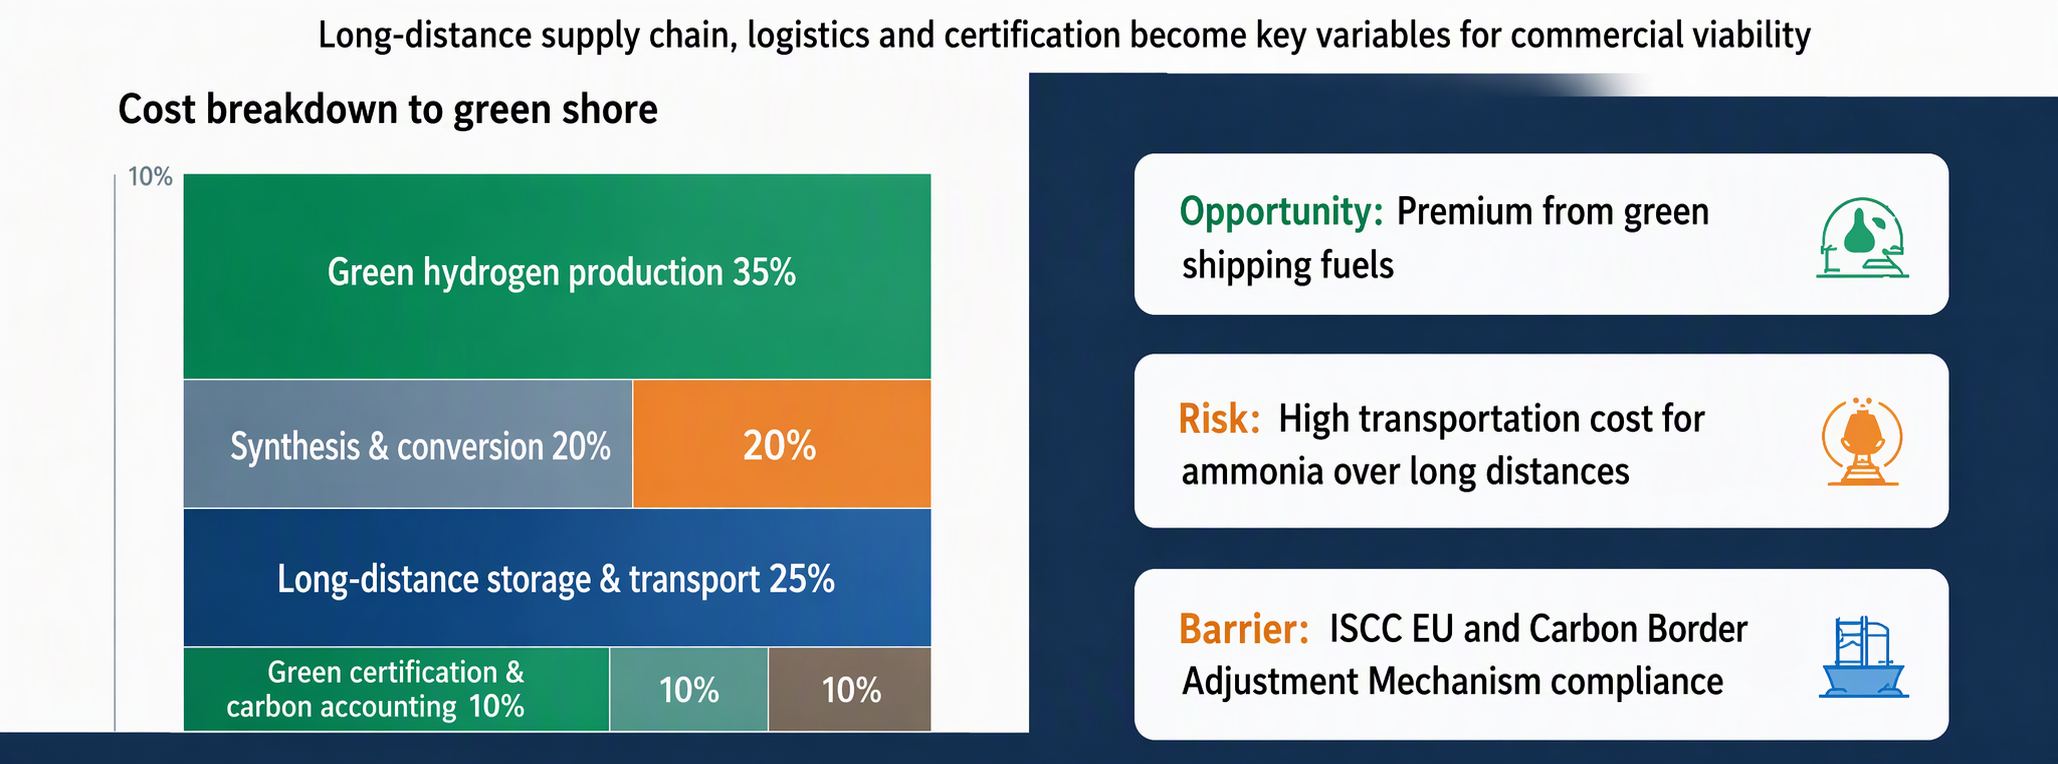
Deux contraintes majeures ne peuvent être évitées. La première est celle des barrières de certification verte. Le mécanisme d’ajustement carbone aux frontières de l’UE et les normes relatives aux produits verts ne cessent de se durcir, les acheteurs étrangers imposent des exigences strictes de traçabilité de l’empreinte carbone, et le système chinois de comptabilité carbone n’est pas entièrement compatible avec les règles de l’UE. Les entreprises exportatrices doivent supporter en permanence les coûts de certification par des tiers et de vérification sur l’ensemble du cycle de vie, et le marché des produits verts évoluera vers un « jeu d’étiquettes ». La seconde est la réglementation contre l’écoblanchiment. En mars 2026, le ministère de l’Industrie et des Technologies de l’information, le ministère des Finances et la Commission nationale du développement et de la réforme ont lancé conjointement un programme pilote complet d’application de l’énergie hydrogène, traçant une ligne rouge — il est strictement interdit de construire des projets d’ammoniac et de méthanol à base de charbon sous couvert d’ammoniac et de méthanol verts. La capacité de production d’ammoniac à base de charbon est énorme et peu coûteuse, ce qui crée des incitations à la présenter frauduleusement comme de l’ammoniac vert afin de capter des primes ; le mécanisme permettant de transmettre de manière stable les bénéfices de réduction carbone de l’ammoniac et du méthanol issus de l’hydrogène vert en amont reste à établir.
Cette phase d’ajustement consiste essentiellement à éliminer les projets inefficaces plutôt qu’à un effondrement du secteur. La demande de véhicules à pile à combustible est fragmentée, l’investissement unitaire est élevé et le cycle de commercialisation est long ; l’ammoniac vert et la métallurgie à base d’hydrogène visent l’acier, la chimie et le transport maritime, où la demande en aval est continue et stable à l’échelle du million de tonnes, ce qui facilite la formation d’une boucle fermée « énergie éolienne et solaire — production d’hydrogène — produits — contrats d’achat à long terme ». « Cependant, les objectifs 2030 de 4 millions de tonnes d’hydrogène vert et de 10 millions de tonnes d’ammoniac et de méthanol verts ne peuvent pas être atteints uniquement grâce aux installations éoliennes et solaires. Les risques les plus importants restent les capacités inutilisées — “produites mais invendables” — et la perturbation de l’équilibre régional entre l’offre et la demande d’électricité ainsi que des coûts de l’électricité par la production d’hydrogène électrolytique à grande échelle.
L’opération de soutage de Zhoushan a démontré la faisabilité de l’ensemble de la chaîne de l’ammoniac vert comme vecteur d’hydrogène, avec un approvisionnement interrégional et une application en haute mer, ouvrant ainsi la voie à une internationalisation de l’ammoniac vert produit en Chine. Toutefois, il ne faut pas surestimer les perspectives de commercialisation : la sécurité et le traitement des gaz résiduaires, les coûts logistiques sur longue distance, les barrières de certification internationale, la transmission des bénéfices carbone et les risques d’écoblanchiment constituent autant de contraintes difficiles avant un passage à l’échelle. L’énergie hydrogène est passée d’une expansion généralisée à une phase de différenciation, où les projets intégrés, les accords d’achat à long terme et une certification crédible de l’empreinte carbone deviendront les variables centrales de la compétitivité des entreprises. L’ammoniac vert n’est pas une panacée, mais c’est l’une des voies les plus matures pour que l’énergie hydrogène passe du laboratoire au marché mondial des matières premières à ce stade.