Récemment, le premier avitaillement de navire à navire au monde en ammoniac vert a été réalisé au mouillage de Zhoushan, dans la province du Zhejiang. Une cargaison de 1 000 tonnes d’ammoniac vert provenant du parc industriel d’hydrogène de Songyuan « Qing Hydrogen No.1 » de China Energy Engineering a été avitaillée via le navire-citerne dédié à l’ammoniac liquide Shenghang Yongle vers un navire propulsé à l’ammoniac appartenant à la société belge CMB.TECH. Cette étape a débloqué toute la chaîne industrielle « électricité éolienne et solaire pour la production d’hydrogène vert – synthèse d’ammoniac vert – stockage et transport – avitaillement des navires », marquant la première vente à l’étranger d’ammoniac vert par la Chine pour le transport maritime océanique.
La phase I du projet de Songyuan a été mise en service en décembre 2025. Lors de sa mise en exploitation, elle a obtenu la certification de durabilité ISCC EU, lui donnant accès au marché de la décarbonation du transport maritime de l’UE. Cela contraste fortement avec les inefficacités observées dans les précédentes démonstrations de véhicules à pile à combustible. Ces dernières années, les véhicules utilitaires à pile à combustible sont restés piégés dans un cercle vicieux : une faible adoption des véhicules entraîne un mauvais retour sur investissement pour les stations de ravitaillement en hydrogène, décourageant le développement des infrastructures ; des infrastructures insuffisantes limitent à leur tour le déploiement des véhicules. La plupart des projets dépendaient de subventions locales et ont été suspendus dès que celles-ci ont diminué. La contraction des capitaux a été marquante en 2026 : Aerospace Hydrogen Energy, filiale d’Aerospace Engineering, a réduit son capital social, et Xiongtao Co., Ltd. a abandonné son plan de levée de fonds pour son parc industriel de piles à hydrogène à Shenzhen. Ces évolutions signalent l’éclatement des bulles de capacité des équipements. Les investisseurs évaluent désormais les projets principalement sur la base d’accords d’achat d’électricité verte à long terme et de contrats d’enlèvement en aval, plutôt que sur des plans de capacité d’électrolyseurs.
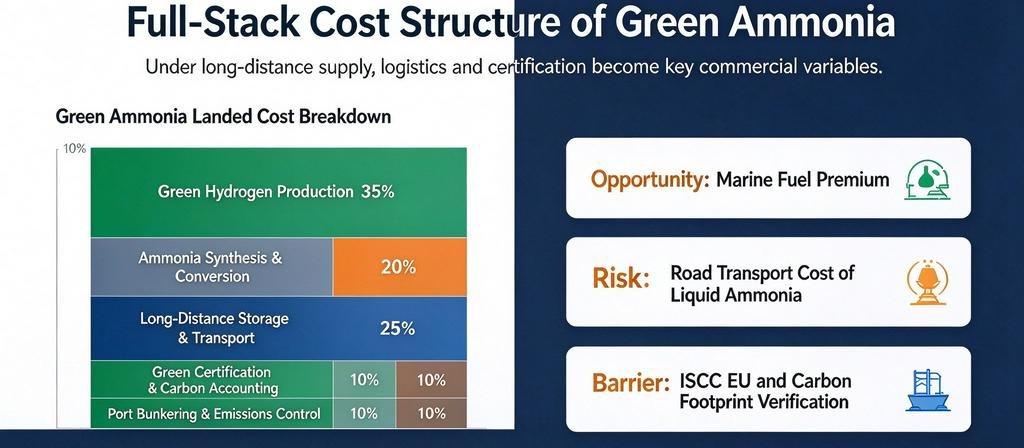
Le goulot d’étranglement central réside dans le stockage et le transport. L’hydrogène gazeux comprimé et l’hydrogène liquide cryogénique impliquent tous deux une consommation d’énergie et des dépenses d’investissement élevées, le stockage et le transport représentant 30 à 40 % du coût final de l’hydrogène vert pour l’utilisateur. La livraison directe d’hydrogène sur de longues distances entre régions n’est pas économiquement viable. Une voie réalisable à ce stade consiste à produire de l’hydrogène vert localement en utilisant l’excédent d’énergie éolienne et solaire, puis à convertir l’hydrogène en ammoniac ou en d’autres vecteurs facilement transportables. L’ammoniac bénéficie d’une technologie de stockage et de transport mature ; il peut être liquéfié à température ambiante et sous pression modérée, et les réservoirs de stockage chimique et les navires existants peuvent être adaptés pour cet usage. Sa capacité volumétrique élevée de stockage d’hydrogène le rend bien adapté à la demande régulière et à grande échelle du transport maritime océanique. Néanmoins, des controverses persistent. L’ammoniac est toxique, et sa combustion génère des oxydes d’azote, nécessitant des systèmes de traitement des gaz d’échappement qui augmentent les coûts de modernisation et d’exploitation des navires. Des pertes d’énergie se produisent lors de la conversion de l’hydrogène en ammoniac, qui doivent être compensées par des primes liées à la valeur carbone. Le méthanol vert, l’hydrogène liquide et d’autres vecteurs conviennent chacun à des scénarios spécifiques, ce qui signifie que l’ammoniac n’est pas la seule solution. Une inadéquation entre les ressources disponibles et la demande du marché demeure : les ressources éoliennes et solaires sont concentrées dans le nord-est et le nord-ouest de la Chine, tandis que la demande de transport maritime se concentre dans les ports côtiers du sud-est. Le modèle actuel de « production d’ammoniac dans le nord-est de la Chine + transport routier + stockage portuaire + avitaillement en mer » entraîne des coûts persistants d’énergie, de sécurité et de logistique pour le transport routier d’ammoniac liquide, qui doivent être réduits au fil du temps.
Deux contraintes non négociables existent. Premièrement, les obstacles à la certification verte. Le CBAM de l’UE et les normes sur les produits verts ne cessent de se durcir, et les acheteurs étrangers imposent des exigences strictes de traçabilité des empreintes carbone. Le cadre national chinois de comptabilité carbone n’est pas entièrement compatible avec les règles de l’UE. Les exportateurs doivent supporter en permanence les coûts de certification par des tiers et de vérification carbone sur l’ensemble du cycle de vie, transformant le marché mondial des produits verts en un « jeu d’étiquettes ». Deuxièmement, la réglementation contre l’écoblanchiment. En mars 2026, le MIIT, le MOF et la NDRC ont lancé conjointement le programme pilote global sur l’énergie hydrogène et fixé une ligne rouge claire : les capacités d’ammoniac et de méthanol à base de charbon ne doivent pas être construites sous couvert de projets d’ammoniac ou de méthanol verts. La capacité de production d’ammoniac à partir de charbon est importante et peu coûteuse, ce qui incite les producteurs à faire passer de l’ammoniac dérivé du charbon pour de l’ammoniac vert afin de capter les primes vertes. Un mécanisme permettant de transmettre de manière fiable les bénéfices de réduction des émissions de carbone des projets d’hydrogène et d’ammoniac verts en amont n’est pas encore pleinement établi.
L’ajustement sectoriel en cours est une élimination des projets inefficaces plutôt qu’un effondrement du secteur de l’hydrogène. Les véhicules à pile à combustible font face à une demande fragmentée, à des dépenses d’investissement unitaires élevées et à un calendrier de commercialisation long. En revanche, l’ammoniac vert et la métallurgie à l’hydrogène desservent les secteurs de l’acier, de la chimie et du transport maritime océanique avec une demande en aval continue et stable à l’échelle de la tonne, ce qui facilite la formation de modèles économiques en boucle fermée : « électricité éolienne et solaire – production d’hydrogène – produits finis – ventes par contrats d’enlèvement à long terme ». Malgré cela, l’objectif sectoriel de 4 millions de tonnes d’hydrogène vert et de 10 millions de tonnes de capacités combinées d’ammoniac et de méthanol verts d’ici 2030 ne peut être atteint par le seul déploiement des énergies renouvelables. Le plus grand risque reste la capacité inutilisée, où les produits peuvent être fabriqués mais pas vendus, ainsi que les perturbations potentielles des équilibres régionaux entre l’offre et la demande d’électricité et la hausse des coûts de l’électricité déclenchée par le déploiement à grande échelle d’électrolyseurs.
La démonstration d’avitaillement à Zhoushan prouve la faisabilité technique de toute la chaîne de valeur de l’ammoniac vert comme vecteur d’hydrogène, avec un approvisionnement interrégional et une utilisation finale en mer, ouvrant des opportunités pour les exportations chinoises d’ammoniac vert. Cependant, le potentiel commercial à court terme ne doit pas être surestimé : la sécurité et le traitement des gaz d’échappement, les coûts logistiques sur longues distances, les barrières de certification internationale, la transmission des bénéfices carbone et les risques d’écoblanchiment représentent des contraintes majeures avant un déploiement à grande échelle. L’énergie hydrogène est sortie de l’ère de l’expansion généralisée pour entrer dans une phase de développement différencié. Les projets intégrés, les accords d’enlèvement à long terme et une certification crédible de l’empreinte carbone deviendront des déterminants essentiels de la compétitivité des entreprises. L’ammoniac vert n’est pas une panacée universelle pour la décarbonation, mais c’est l’une des voies les plus matures pour que l’hydrogène dépasse les essais en laboratoire et entre sur les marchés mondiaux des matières premières à l’heure actuelle.